
大眾汽車將2026年營業利潤率預期從4.0%-5.5%下調到不超過1%。
這個有點不可思議,這麼大的汽車集團怎麼就盈利突然坍塌。這裡面既有經營層面的問題,也有減值和重組費用集中入賬的部分。
大眾預計2026年特殊項目將減少營業利潤約100億歐元,剔除這些項目,調整後營業利潤率仍約為4%。
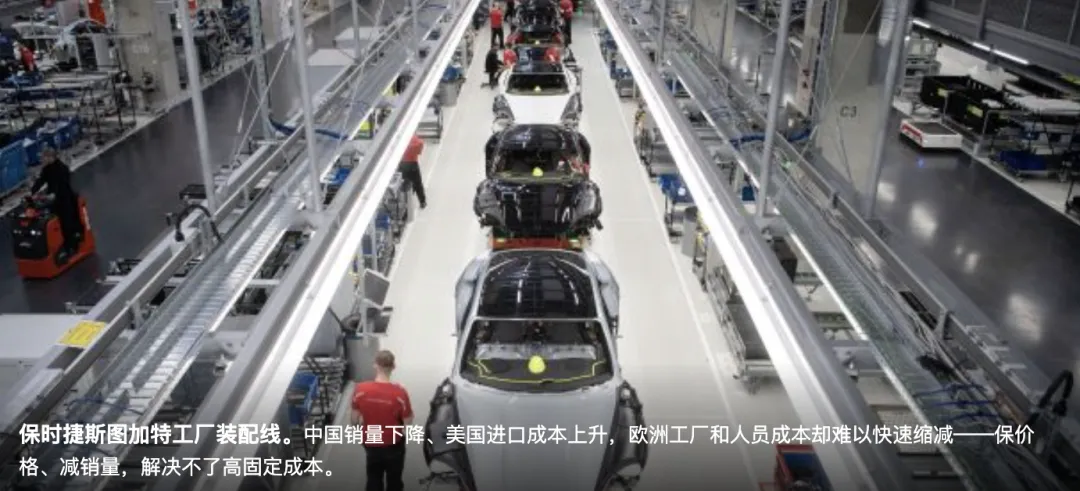
01. 優等生怎麼了?18%的銷售回報率,保時捷維持了四年
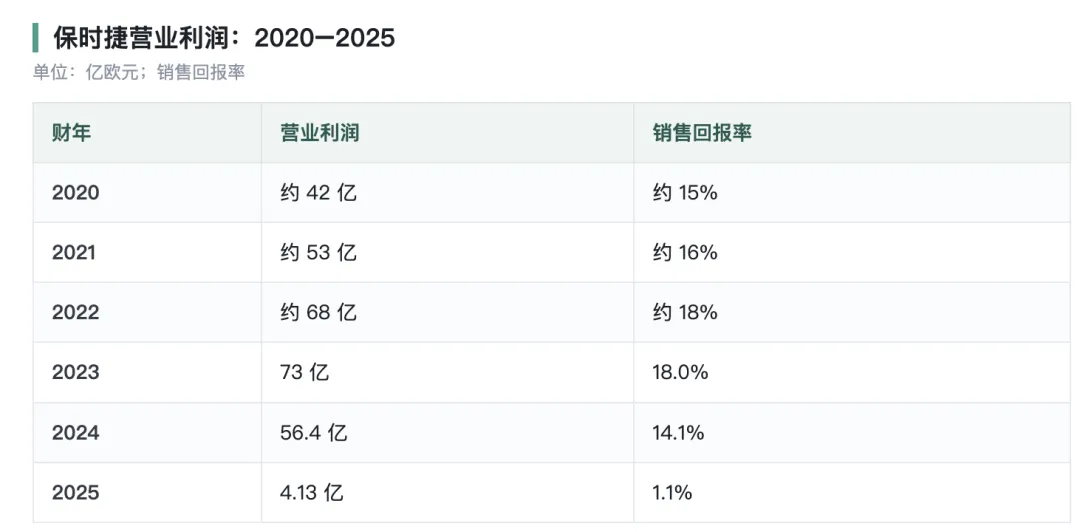
保時捷過去是全球盈利能力排在前列的汽車製造商,即使在疫情和晶片短缺期間,營業利潤還在持續增長:
◎2020年到2023年,保時捷營業利潤從42億歐元升到73億歐元,2023年銷售回報率18%,這個水平大眾品牌和普通乘用車企業給不出來。
◎2024年回落到14.1%,放在豪華車裡依然健康。
◎斷崖出現在2025年:營收下降9.5%,營業利潤從56.4億歐元掉到4.13億歐元,降幅92.7%,利潤率從14.1%跌到1.1%。
2025年的保時捷,銷量在降,戰略在返工,成本卻壓不下來。
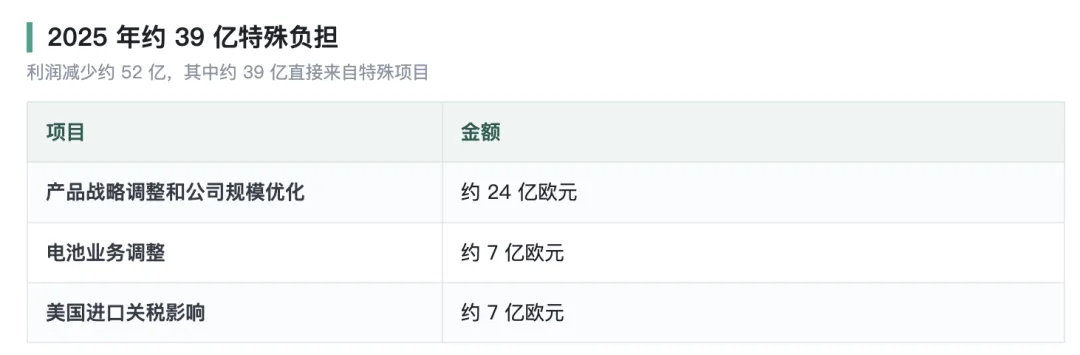
保時捷披露,2025年約有39億歐元特殊負擔,其中產品戰略調整和公司規模最佳化約24億歐元,電池業務調整約7億歐元,美國進口關稅影響約7億歐元。
2024年到2025年,營業利潤減少約52億歐元,其中約39億來自這些特殊負擔,粗略算能解釋四分之三的降幅。
剩下的來自銷量下降、產能利用率降低、產品切換和正常經營成本上升。
保時捷看起來像是一年之間塌下來的。前幾年攢下的產品和市場矛盾,2025年靠戰略調整、資產處置和重組費用一次露了底。
中國市場從9.57萬輛掉到3萬輛?
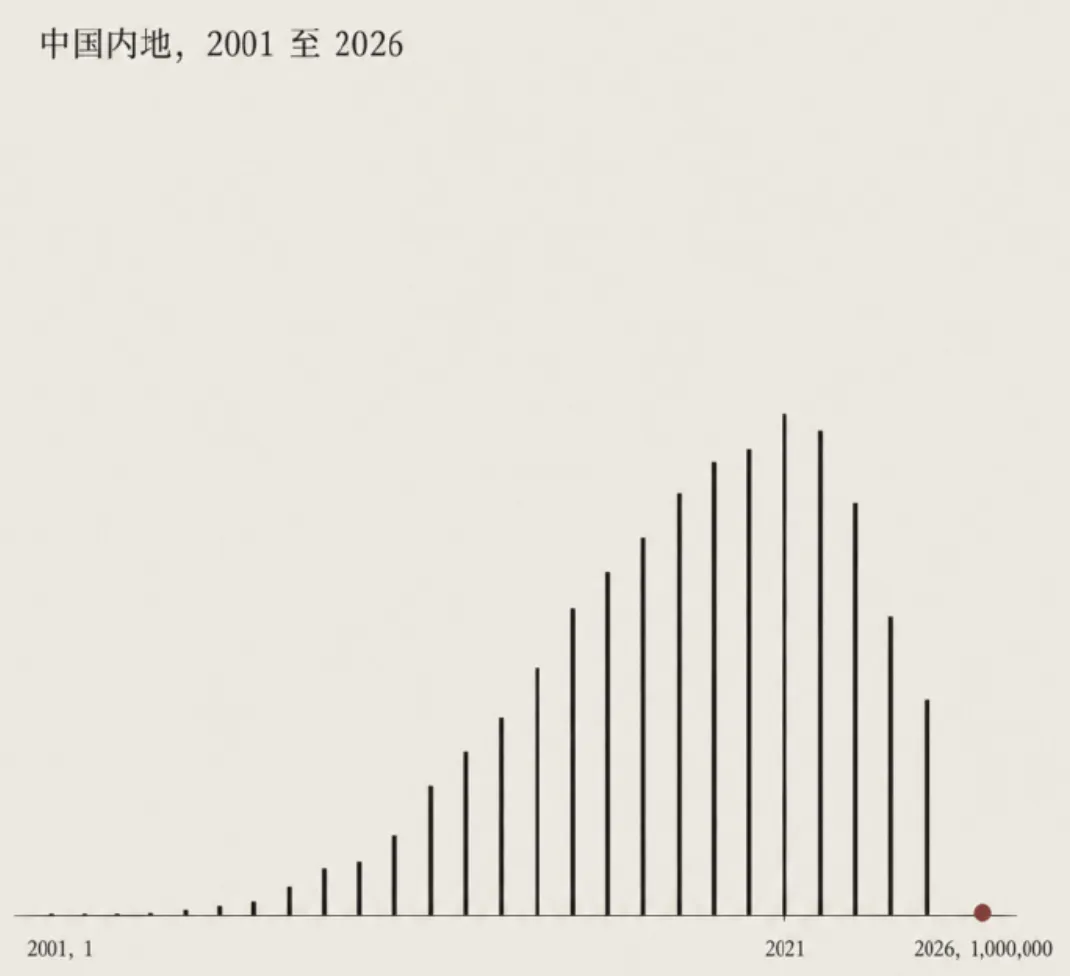
上面是個梗圖,是說保時捷在華的100萬台什麼時候到來。
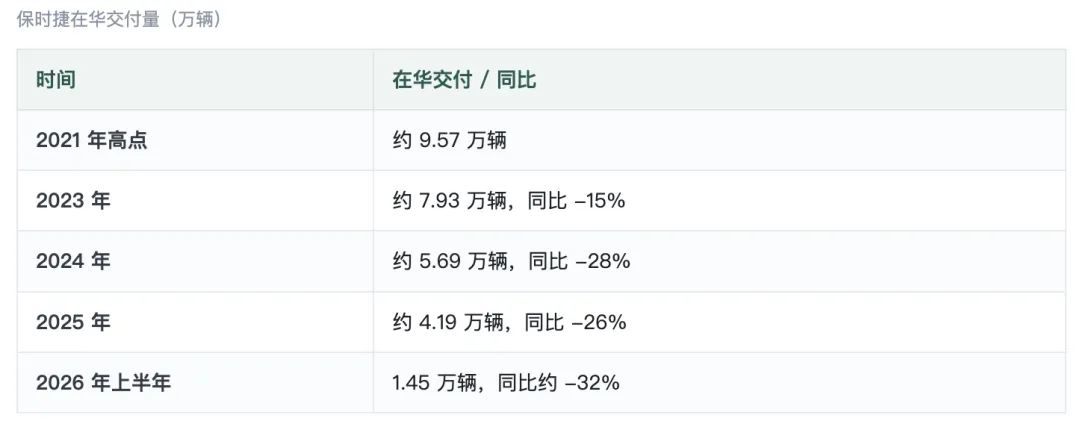
中國連續多年是保時捷單一市場裡的頭名,2021年在華交付約9.57萬輛。
之後一路往下走:2023年約7.93萬輛,同比下降15%;
◎2024年約5.69萬輛,降28%;
◎2025年約4.19萬輛,降26%;
◎2026年上半年只有1.45萬輛,降約32%。
跟2021年的高點比,2025年在華銷量少了一半以上,2026年全年可能進一步降到約3萬輛。
備註:往後是不是只能2萬台,甚至1萬台,開始和法拉利坐一桌。
中國豪華車市場的打分標準也換了。
以前消費者為品牌、機械性能和稀缺性支付溢價,智能電動車起來之後,座艙、輔助駕駛、軟體體驗和迭代速度的份量上去了。保時捷在發動機、底盤和品牌上的積累,沒辦法直接折成電動車的優勢。
保時捷不願大規模降價,也不打算在中國本地生產,能選的只有守住價格、讓銷量掉下去。品牌守住了,歐洲工廠、研發團隊和銷售網路對應的固定成本還在那兒。
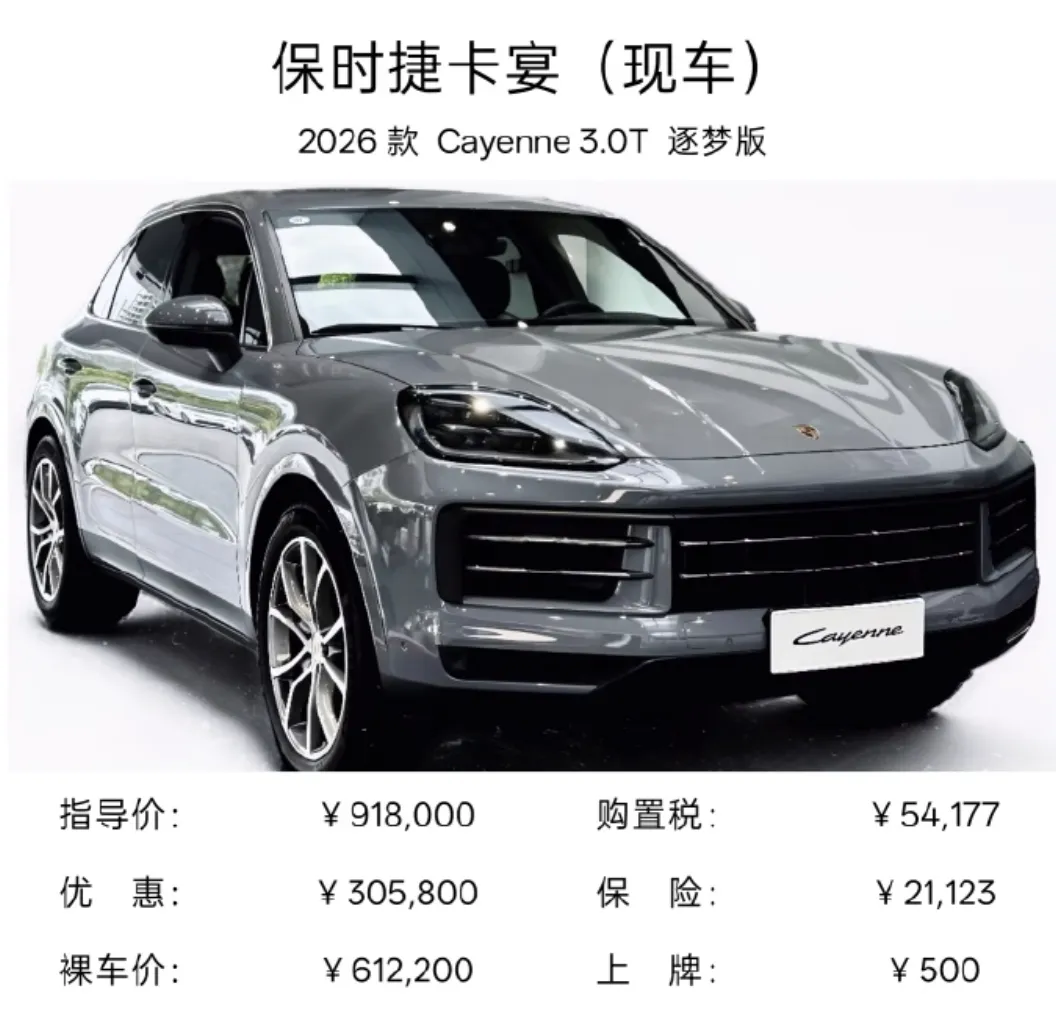
所以昨天的微博熱搜是,卡宴降30萬還得61萬,你還是賣不動啊!
純電目標80%,然後往回退
保時捷曾提出2030年純電動車佔新車銷量80%的目標,車型、平台、電池和產能投資都按這個安排。
Taycan全球銷量2023年約4.06萬輛,2024年降到約2.08萬輛,2025年只剩約1.63萬輛。純電Macan又因為軟體和平台進度推遲,錯過了中國高端電動車競爭白熱化的窗口。
需求低於預期之後,保時捷延長燃油車和插電混動車型的壽命、推遲部分純電車型、收縮電池業務。
同一個產品周期要付兩次錢:先按全面電動化投一遍,再為回到燃油和混動重新開發。
2025年那24億歐元產品戰略調整費用和7億歐元電池業務費用,花在這裡。
02. 美國賣的車,還是從歐洲運過去的
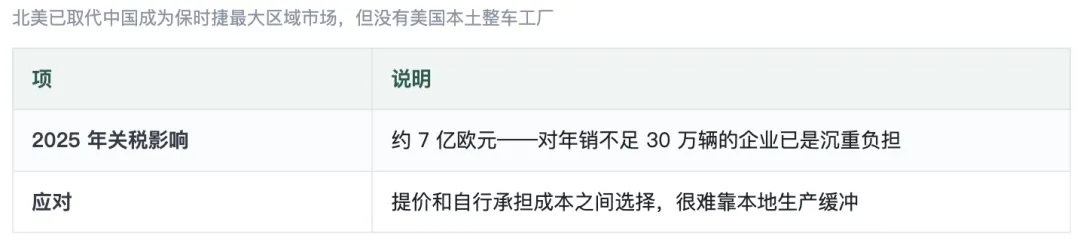
北美已經超過中國,成為保時捷銷量佔比居首的區域,但保時捷在美國沒有整車工廠,銷售車輛主要從歐洲進口。
美國提高關稅之後,保時捷很難靠本地生產緩衝,只能在提價和自行承擔成本之間選擇,2025年關稅直接造成約7億歐元影響。
對一個年銷量不足30萬輛的企業,這筆錢不輕。
以前那套中國出銷量、美國出利潤、歐洲管生產的全球分工,現在三頭同時吃緊:中國銷量掉了,美國進口成本上去了,歐洲的工廠和人員成本又縮不下來。
◎保時捷汽車公司由大眾控制,收入和營業利潤直接進大眾集團的合併報表。
2025年保時捷營業利潤減少約52億歐元,同期大眾集團營業利潤減少約105億歐元,簡單比一下,保時捷一家大約解釋了大眾降幅的一半。保時捷銷量在大眾集團裡只佔很小一塊,利潤佔比卻極高。
這台發動機失速,對大眾的影響遠大於銷量變化看上去的程度。
◎再往下是商譽。
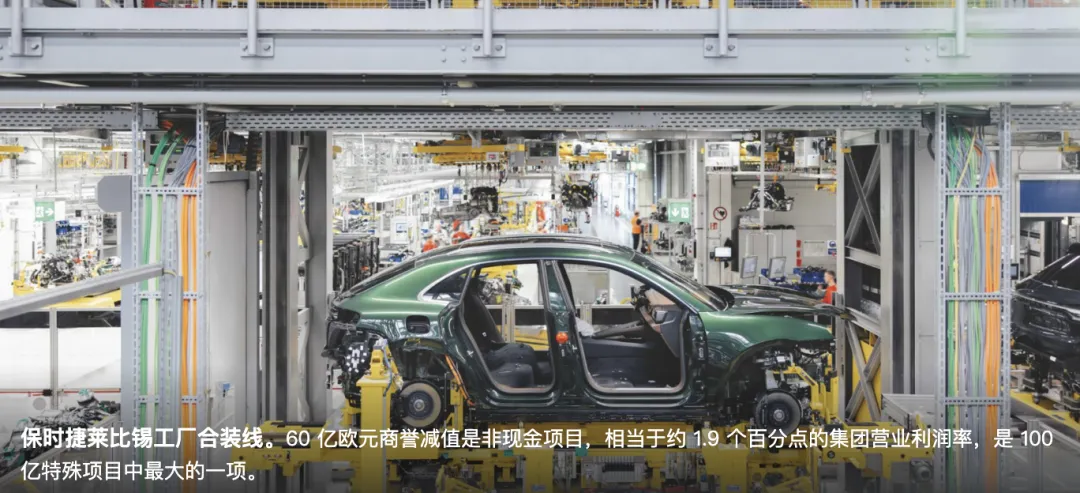
保時捷下調中長期盈利假設之後,大眾要按更低的未來現金流重估保時捷業務價值,計畫計提約60億歐元非現金商譽減值。
以大眾2026年預計3150億歐元收入計算,這相當於約1.9個百分點的集團營業利潤率,也是約100億歐元特殊項目裡金額居首的一筆。
大眾管理層已經承認,保時捷未來的賺錢能力低於當年收購和估值時的預期。
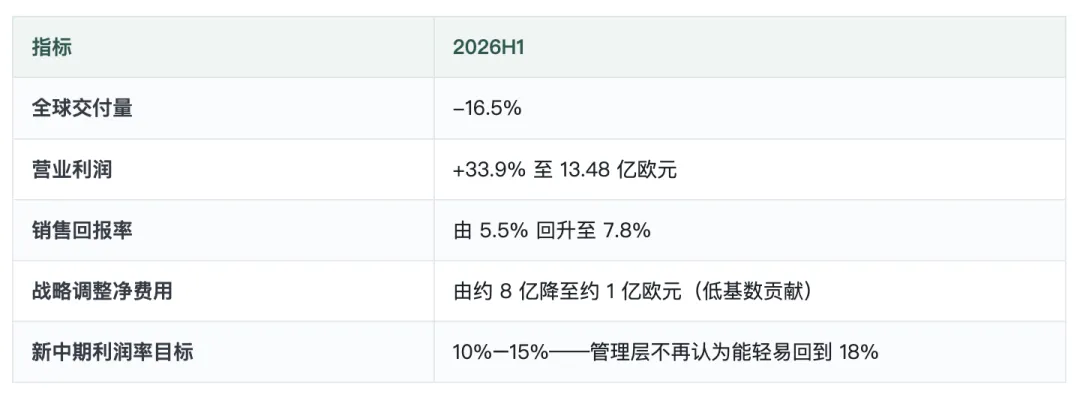
2026年上半年,保時捷全球交付量下降16.5%,營業利潤同比增長33.9%至13.48億歐元,銷售回報率從5.5%回到7.8%。
產品結構、定價和成本控制有改善,戰略調整淨費用也從上年同期的約8億歐元降到約1億歐元,低基數幫了忙。
保時捷過去靠中國增長、高價燃油車型和全球化生產撐起來的15%-18%利潤率模式已經失效,公司正在把業務規模、產品路線和成本結構往更低銷量的現實上重新調整。
2025年的1.1%裡塞著大量特殊費用,不能當成未來的正常水平;
2026年這筆60億歐元商譽減值,以及10%-—15%的新中期利潤率目標,管理層不再認為保時捷能輕鬆回到18%左右。
03. 小結
保時捷一直是集團裡利潤率居首的品牌,現在成了一份需要重估、重組、長期修復的資產。走量的超豪華車,個性化的保時捷怎麼持續賺錢是個大問題! (芝能汽車)