
年初的時候,筆者曾經參加了一場閉門研討會,聊的是生物醫藥創新和科技金融。會議上,當嘉賓講到制約本土藥企創新的核心痛點時,話鋒一轉,拋出了一個中國極少被提及的全新賽道——創新藥研發保險。
到8月,一則新聞發佈。人保財險北京分公司牽頭,聯合太平財險北京分公司、陽光財險北京分公司,成功落地北京市生命科學研發類保險首單,為某生物醫藥企業在研的治療成人發熱新藥出具專屬保單。新藥研發保險在國內的落地,引發了行業關注。
創新藥研發也能買保險?我們從三條核心線索來拆解:海外市場的生態、國內試點的破冰,以及行業面臨的核心瓶頸與未來走向。
01. 研發失敗險在海外仍是前沿產品
瞭解創新藥研發保險,需要把兩個概念掰清楚:
臨床責任險,保的是藥企對第三方的賠償責任。投保人是藥企,受益人是受試者。
這個領域的龍頭,叫安達保險(Chubb)——全球首屈一指的人體臨床試驗保險公司,業務遍及54個國家和地區,在臨床試驗保險承保方面有超過30年的經驗。
研發損失險,保的是藥企自己的投入損失。臨床試驗沒達到預定目標,項目終止了,藥企已經花掉的研發費用,保險公司按約定賠付。投保人是藥企,受益人也是藥企。
新藥研發企業關心的核心問題:如果臨床試驗失敗了,數億投入打了水漂,有沒有保險能賠?
臨床試驗資金保險(CTFI,Clinical Trial Funding Insurance),作為海外市場研發損失險中的一種,能夠滿足這個需求。
CTFI的邏輯跟傳統責任險完全不同。它的賠付觸發條件是:臨床試驗未能達到保單約定的成功標準(通常與試驗方案的主要終點對齊),保險公司就把藥企已經花掉的試驗成本賠回來。
保費一次性預付,風險從藥企轉移到保險方。覆蓋的費用包括CRO費用、臨床方案設計及諮詢費、醫院和研究者成本、監測與資料收集分析費用等。
目前這個領域最專注的玩家是MCI(Medical & Commercial International),一家自2015年開始深耕生命科學與臨床試驗風險的專業承保機構。團隊內部擁有產業與學術背景人才,主打臨床試驗融資保險。
MCI的承保範圍很明確:Ⅰ期、Ⅱ期以及部分小型Ⅲ期試驗,試驗預算通常在300萬到3500萬美元之間,試驗週期24個月、可延長至48個月。
可承保的資產類型包括小分子、多肽、抗體和部分生物製品,但基因療法、阿片類藥物以及預算超過4500萬美元的項目目前不在承保範圍內。投保主體限於美國、英國、歐洲和加拿大的生物技術公司,試驗地點可以全球分佈。
一個標誌性的落地案例是2026年4月法國生物製藥公司AB Science獲得的CTFI保單。
這份保單由MCI通過勞合社辛迪加1902承保,經紀商是Acrisure Re,為其ALS(漸凍症)Ⅲ期臨床試驗提供最高2500萬歐元的保障,潛在可擴展至3900萬歐元,零免賠額。保單從首位患者入組之日起生效,在保額限額內覆蓋約定的臨床試驗失敗財務成本。
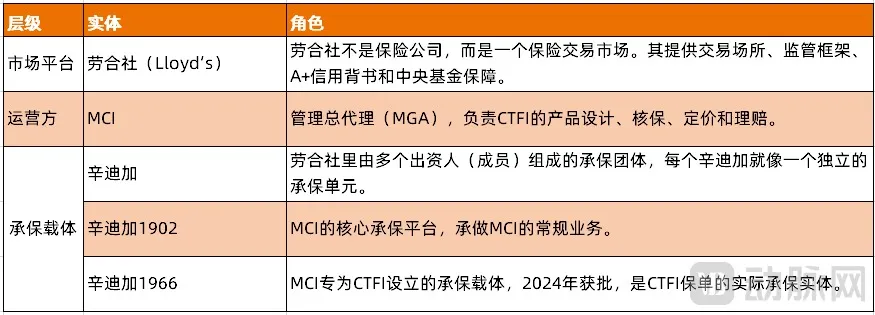
這裡需要介紹一下這份保單的參與方:MCI通過勞合社辛迪加1966和1902運作。辛迪加1966是MCI專為CTFI設立的承保載體,2024年獲批;辛迪加1902則是MCI的核心承保平台,承做常規業務,也參與部分CTFI安排。
AB Science這一單由辛迪加1902承保,說明CTFI的出單載體並不唯一。
這三者的關係可以這樣理解:MCI負責核保定價和產品設計,是操盤手;辛迪加1966和1902是實際承保的載體,是承保工具;勞合社提供市場規則、A+信用評級和中央基金的最終兜底,是平台。三者密切合作。
AB Science的CEO Alain Moussy說,漸凍症被業內認為是最難做的適應症之一,這份保險本身就是對他們項目成功機率的一種“信心背書”。MCI聯合創始人James Banks的表述更直接:“通過保險促進貸款,幫助企業籌集資本,通過下行保護減少股權稀釋,讓創新者保留更多控制權和所有權。”
但CTFI也有它的侷限。目前市場規模還比較小,承保範圍集中在I期和II期,III期只做“精選的小型試驗”。基因療法、細胞療法這些最前沿的方向目前還保不了。
而且,CTFI的核保依賴深入的盡職調查:審閱歷史臨床資料、真實世界資料、試驗設計,還要做電腦模擬建模。這意味著每一單的核保成本很高,短期內很難規模化。
Innovatrix Capital同樣是一家總部位於倫敦的英國專業保險平台,成立於2021年,專注於為生命科學領域提供臨床試驗失敗的風險轉移方案,幫助藥企和投資方對沖研發投入損失。另外,安達等大型保險集團也開始向研發保險領域滲透。
目前,海外研發保險早已跳出了“單純理賠”的單一邏輯,深度融入產業和資本生態。
對海外Biotech來說,這份保單不只是風險兜底,更是融資和交易的信用背書。管線推進關鍵節點、新一輪融資、併購、BD交易、資產證券化過程中,完善的研發風險保障,能夠極大穩定投資人預期,降低管線估值波動。
同時海外形成了保險機構、專業CRO、科研機構協同風控的模式,搭配合理的企業自留風險、保費調節機制,最大限度降低藥企的創新試錯壓力
據瞭解,針對不同臨床階段的管線有清晰的費率區間:臨床前、IND階段風險最高,費率可達15%–30%;核心的Ⅱ期臨床投保階段,費率維持在8%–18%;進入Ⅲ期、NDA申報的成熟階段,費率降至4%–10%。
當然,這類研發損失保險從來不會全額兜底研發投入,普遍設定較高的企業免賠額度,同時嚴格排除人為決策失誤、戰略主動終止、資料造假等風險,只兜底純粹的技術研發失敗。高風險的first-in-class新機制管線,依舊面臨保費高、承保門檻高的問題,這是行業共性難題。
所以,海外部分的精準結論是:責任險早已常規化;研發險仍是前沿產品,海外已經開始應用,但遠沒有到“普惠”程度。
02. 國內試點:從“只保責任”到“敢保失敗”
國內醫藥類保險產品長期極度單一,市面上能買到的相關險種,基本只保臨床試驗責任風險——也就是受試者人身安全、醫療糾紛賠付。藥企自己研發失敗的費用損失,完全沒人保。數億、數十億的前期投入,一旦項目終止,全部沉沒。
直到2026年,局面開始變了。北京近期在研發損失險上開始了落地試點。
這次北京落地的保單,精準覆蓋研發攻關、成果轉化關鍵階段因研發失敗產生的費用損失,填補了北京在創新藥研發失敗損失保障上的空白,也為企業分擔了科創試錯成本。
9月9日,北京生物醫藥保險共保體首單正式落地,投保方是長征醫療的ECMO耗材研製項目。保單由人保財險北京市分公司作為首席承保機構,聯合平安財險、太平洋財險、國壽財險、太平財險共同承保,北京中衛保險經紀有限公司提供全流程保險經紀服務。
這兩個首單不是互相矛盾,而是分別驗證兩件事:前者驗證“研發失敗損失可以保”,後者驗證“多家公司如何一起保”。共保體是組織機制,研發費用損失保險是產品方向。
這套方案的核心創新在於分段投保——把長週期、高風險的研發項目,按臨床前、Ⅰ期、Ⅱ期、Ⅲ期、NDA等階段拆解成可評估、可承保的單元。研發失敗後,對應該階段的研發投入給予賠付。
這一招解決了一個困擾行業很久的難題:保險公司不敢保長週期項目,因為沒法評估整體風險;企業覺得保費太貴,因為保額沒法跟階段匹配。拆開之後,保險公司能分段定價,企業能按階段投保。
而共保體模式的核心價值在於解決單一險企“接不住”的問題:多家公司按約定比例共同承保,保費和賠付責任同步分攤,形成“直保+再保”的雙層風險分散結構。同時,共保體統一承保條款、費率和風控准入,把多家機構的核保經驗和精算能力聚合到一套標準裡。
對研發失敗這種低頻高損風險來說,共保體讓“一家扛不動”變成“多家分攤扛”,把原本不可保的風險放到了足夠多的肩膀上。
作為背後的主導力量,北京市科委、中關村管委會已將研發費用損失保險納入全市醫藥健康產業重點工作,並自2026年1月起會同北京金融監管局組織多輪專題研討與論證,搭建供需對接平台,推動近30家創新藥械企業與保險機構深度對接。
但這裡有一個非常重要的限制,北京這個試點,先期主要為北京市科委資助項目提供保障。說白了,這是北京市科委體系內的專屬項目,不面向市場開放,也沒有進行商業推廣。不是企業想投保就能投保的,得先進入市科委的資助名單或“項目制”重點服務目錄。
這種模式是試點期的正常狀態。任何新險種從零到一,都需要在可控範圍內先跑通流程、積累資料、驗證模型。
北京選擇從市科委體系內的項目切入,邏輯是清晰的:這些項目的研發進展有政府跟蹤、資料有歸集、風險相對可評估,適合作為首批承保對象。但這也意味著,現階段這個產品對市場上的普通Biotech來說,還搆不著。
共保體下一步的計畫是聚焦創新藥械、細胞基因、腦機介面等重點賽道,為創新藥械提供全週期保險。
行業觀察者的普遍判斷是:共保體是啟動期的過渡機制,不是終點。保險公司單家不敢保,所以多家抱團分攤。等資料積累夠了、精算模型成熟了,會逐步向市場化單險企承保過渡。
03. 卡點:不是不敢保,是算不清
那這事到底能不能做成?
方向是對的,但有幾個硬骨頭要啃。
資料這一關就繞不過去。創新藥研發麵對的是全新靶點、全新機制,沒有歷史理賠資料。保險精算靠的是大數法則,但“大數”從哪裡來?目前行業在嘗試用產業資料替代歷史資料來建構模型。中國人壽財險2026年7月發佈了一個“創新藥全生命週期風險保障模型”,試圖打通產業資料和金融風控之間的壁壘。
定損是另一道檻。研發失敗的原因太複雜了:可能是科學假設本身不成立,可能是臨床方案設計有缺陷,可能是外部環境變化導致患者入組困難,也可能是監管要求變了。怎麼歸因?怎麼判斷“這個失敗是保險該賠的”?北京的分段投保模式在一定程度上緩解了這個問題,因為每段的目標相對明確,但實際操作中仍然需要大量專業判斷。
道德風險也躲不開。藥企買了保險,會不會降低研發決策的審慎度?會不會選擇性投保高風險管線?免賠額怎麼設計?共保比例怎麼定?這些都需要在實踐中摸索。MCI的CTFI設定了“零免賠額”,這其實是一個很強的訊號——它說明承保方對項目的成功機率有足夠的信心,才敢做零免賠。
成本則是另一道現實門檻。早期項目的費率可能超出中小Biotech的承受能力。國內目前的共保體模式下,保費分攤機制還在磨合。而且,北京試點目前有市科委的專項資金支撐,一旦進入市場化推廣階段,保費怎麼定、企業願不願意掏,是另一個問題。
北京首單剛落地,接下來還有多家企業在簽,節奏在加快。
接下來要看的是:北京試點能不能從市科委專屬項目擴展到更廣泛的市場主體,資料積累能不能跟上,精算模型能不能成熟,以及保險機構能不能真正讀懂生物醫藥這個行業。
保險和藥企之間的“語言鴻溝”是真實存在的。保險看的是經濟損失的機率分佈,藥企看的是技術路線的成功機率。這兩套語言怎麼翻譯,怎麼對齊,才是決定研發保險能不能從“政策盆景”長成“常態工具”的關鍵。 (動脈網)