
AI基礎設施交易正處在一個十字路口。下一階段行情要想延續,市場需要對三個問題給出明確答案。(1)出售算力是一門好生意,但對AI模型公司或垂直AI廠商而言,購買算力能否持續成為一門好生意?(2)近期圍繞AI安全和監管的擔憂,會不會抑制算力需求增長?(3)在超大規模雲服務商逐步轉為負自由現金流之後,下一輪資本開支增長應依靠怎樣的可持續融資模式?
摩根大通認為,當前AI經濟性表明,儘管市場擔心開源模型帶來衝擊,購買算力仍然是一門非常健康的生意。隨著AI模型能力加速提升,這種經濟性有望延續。AI安全問題短期可能造成擾動,但前沿AI模型訓練不太可能放慢;AI快速演進以及遞迴式自我改進等進展,也可能在程式設計之外創造新的收入市場。融資仍是市場關注的重點,不過未來兩年,經營現金流加速增長、超大規模雲服務商發債以及股權融資,足以為資本開支保持強勁增長提供空間。
科技硬體生態依然健康,每股收益預期持續上調,估值也具吸引力。雖然當前市場情緒偏弱,但我們尚未看到資本開支即將轉向下行的訊號,而科技硬體股的價格已經開始反映這種擔憂。後續關鍵催化因素仍將來自更多證據,證明AI模型層和應用層能夠持續實現商業化。摩根大通在亞洲科技類股的首選標的包括台積電、日月光、聯發科、緯穎、信驊、ASMPT、東京電子、愛德萬測試、三星電子、致茂和欣興。
出售算力是好生意購買算力當前看來同樣划算:目前市場已經充分認識到,出售AI算力是一門好生意。無論是半導體和硬體生態——利潤率處於歷史高位,還是公有雲和新型雲服務商生態——每GPU小時收入明顯高於去年,GPU現貨價格更高,公有雲增長明顯加速(見圖1),新型雲服務商項目也能取得良好的內部收益率,這一點都相當清楚。
市場爭議主要集中在另一端:購買算力,再通過銷售AI token或垂直AI應用變現,究竟是不是一門好生意;在前沿模型競爭激烈的情況下,這種模式能否持續。根據當前經濟性,我們認為,銷售token仍然極具吸引力,尤其是處在模型前沿的廠商。據多份報導,一些公司的推理業務毛利率已經達到60%至80%。我們的粗略測算顯示,一家假設的模型廠商每組態1吉瓦算力,通過銷售AI token每年可獲得200億至400億美元收入,明顯高於2025年每吉瓦每年100億美元的水平,後者依據OpenAI首席財務官Sarah Friar的表述。
此外,大批垂直AI公司在很短時間內就實現了超過1億美元的年度經常性收入。根據Sapphire Ventures的報告,這類公司已經超過80家。這也說明,出售算力的下游正在形成可觀的價值創造。
開源模型將推動硬體需求 Token成本有望重回長期下降趨勢:過去幾個月,開源大語言模型興起以及它對整體token定價的影響,成為市場對算力需求的另一項擔憂(見圖3)。我們認為,開源模型仍將是降低token成本的重要力量。歷史上,每單位token成本通常下降80%至90%;2026年上半年是一個例外,主要因為算力嚴重短缺以及智能體AI興起。成本下降將推動AI在更多行業得到採用。
市場擔心開源模型興起會削弱模型層的商業化能力,但我們認為:第一,在當前算力受限的環境中,閉源前沿模型和開源模型的token消耗量都有望強勁增長;第二,開源模型的發展可能推動AI在產業鏈下游更廣泛地普及;第三,開源模型使用增加,將催生更多能夠產生收入的垂直AI應用。這些應用可以使用更便宜的開源AI token解決特定行業的問題,Fireworks AI等公司就是類似案例。
回到第一性原理 AI安全與監管反映模型進展加快:上週末以來,市場對AI算力需求的擔憂升溫。相關報導提到,應以安全優先和加強監管的方式放慢AI部署速度。按照第一性原理分析,我們的判斷是:AI模型正在更快演進,遞迴式自我改進RSI可能即將出現。這說明技術演進速度和AI規模定律並未放緩,也增強了我們對生成式AI未來一至兩年打開新市場的信心。過去18個月,程式設計和智能體工作流的發展已經呈現出類似路徑。
即使新模型的推出可能受到新的對齊要求等限制,AI模型訓練速度也不太可能放慢。開源模型的進步同樣難以停止,這會進一步加大前沿模型實驗室的競爭壓力,迫使它們繼續加快訓練,以保持領先。
超大規模雲服務商資本開支融資仍有空間:投資者還擔心,超大規模雲服務商還能把資本開支提高多少。多數大型雲服務商正在進入負自由現金流區間,下一階段資本開支增長將更多依靠外部融資。我們認為,未來幾年資本開支仍有上升空間,原因包括:第一,大型超大規模雲服務商的槓桿率仍然較低,淨債務與股東權益之比僅約13%;第二,強勁的算力需求和更高定價正在推動公有雲增長加速,公有雲由此可能成為經營現金流增長的重要來源;第三,超大規模雲服務商及其下游算力買家都可通過股權融資,為未來數年的投資增加一層資金來源。
不過,在利率上升、部分AI基礎設施融資領域風險認知提高的環境下,融資仍是需要重點跟蹤的變數。
資本開支加速使半導體裝置更具吸引力:展望2027年,我們預計,大多數大型半導體廠商會把裝置列為主要瓶頸;此前瓶頸更多集中在潔淨室等環節。為縮小供需缺口,台積電未來幾年可能顯著增加對N2、N3和A14製程的投資,英特爾、三星晶圓代工和Terafab等晶圓代工挑戰者也可能提高資本開支。成熟製程晶圓代工廠則正在開啟四年來首個新投資週期。
儲存器方面,隨著潔淨室產能投產、製程遷移加速,以及廠商為履行與客戶簽訂的長期協議而擴建,頭部儲存廠商的DRAM和NAND快閃記憶體資本開支應會在2027年至2028年快速增長。中國儲存投資未來兩年也可能明顯加速。裝置產能緊張、投入成本上升,以及多家廠商要求加急交付裝置,正推動半導體生產裝置廠商開始提價——這在行業中並不常見。摩根大通的首選標的是愛德萬測試、東京電子、致茂、均華和ASMPT。
載板與先進封裝仍是關鍵瓶頸:從零部件層面看,IC載板和先進封裝仍是主要瓶頸。載板產能高度集中在欣興、揖斐電等一線廠商手中,新增產能建設週期最長約兩年半;頭部封測廠還受到可用潔淨室空間不足的制約。AI加速器強勁增長將提高單個封裝的載板價值量,並提升先進封裝的使用強度,因此供需缺口可能進一步擴大。
智能體AI帶動伺服器CPU需求強勁增長,以及從2027年下半年開始,載板用量較大的EMIB-T封裝滲透率提高,都將帶來額外上行空間。在我們的亞洲科技覆蓋範圍內,因此更看好欣興、揖斐電等一線載板廠商,以及日月光等先進封裝龍頭。
光通訊是解決互連瓶頸的關鍵近期更看好NPO:AI基礎設施提供商和模型實驗室越來越重視提高AI叢集效率,互連預計將成為關鍵瓶頸。GPU之間、GPU與CPU之間,以及記憶體與儲存之間的資料傳輸,正越來越多地限制整體性能。這將推動光通訊方案的採用。近期我們更看好近封裝光學NPO,因為它是一種相對簡單的解決方案。
我們預計,Google和AWS兩家大型ASIC廠商以及輝達,未來兩年都會採用基於NPO的方案。共封裝光學CPO代表長期方向,但供應鏈成熟還需要更多時間,尤其是在縱向擴展方案上。
儲存器基本面健康但投資者仍需跨越擔憂之牆:自上而下看,儲存類股的市場噪聲依然很大。投資者高度關注HBM規格下調,也關注行業通過環狀Transformer等演算法創新提高效率、減少單位功能的記憶體消耗,以及把更多KV快取轉移到DDR或NAND等較低層級儲存的做法。
行業基本面仍然健康,供需平衡可能要到2028年才會出現,價格預計將持續上漲至2027年。如果2026年第四季度AI市場情緒回暖,這可能推動儲存股上漲。不過,根據我們的反饋,與其他科技子行業相比,短期內投資者對儲存類股的認可度可能仍然有限。若下一輪AI模型演進顯著提高單位功能的記憶體需求,市場情緒可能改變,類似情況曾在2024年末最初的推理能力突破後出現。
2027年哪些環節的漲價幅度可能高於2026年:按漲價百分比計算,我們預計2027年提價力度高於2026年的子行業包括晶圓代工,尤其是8英吋成熟製程;封裝測試、載板、半導體生產裝置和高端覆銅板也在其列。相反,儲存器和PCB材料的漲價速度可能放緩。
晶圓代工方面,我們預計台積電將在2027年對所有製程節點提價,而2026年僅先進製程提價。成熟製程晶圓代工漲幅可能更高,8英吋產能預計上漲10%至15%,高於2026年的8%至10%。封裝測試的提價正在加速,並擴展至引線鍵合和成熟倒裝晶片封裝,原因是AI業務的擠出效應造成潔淨室空間不足。
載板已經開始提價。EMIB-T預計於2027年下半年匯入,由於先進載板的產能消耗較大,面積更大、層數更多,屆時載板供需可能比2025年至2026年更加緊張。高端覆銅板M7及以上產品也可能出現更強的漲價,因為AI需求以及通用伺服器規格升級帶來的需求增速,仍將超過供應增速。
圖 1 公有雲季度收入同比增速
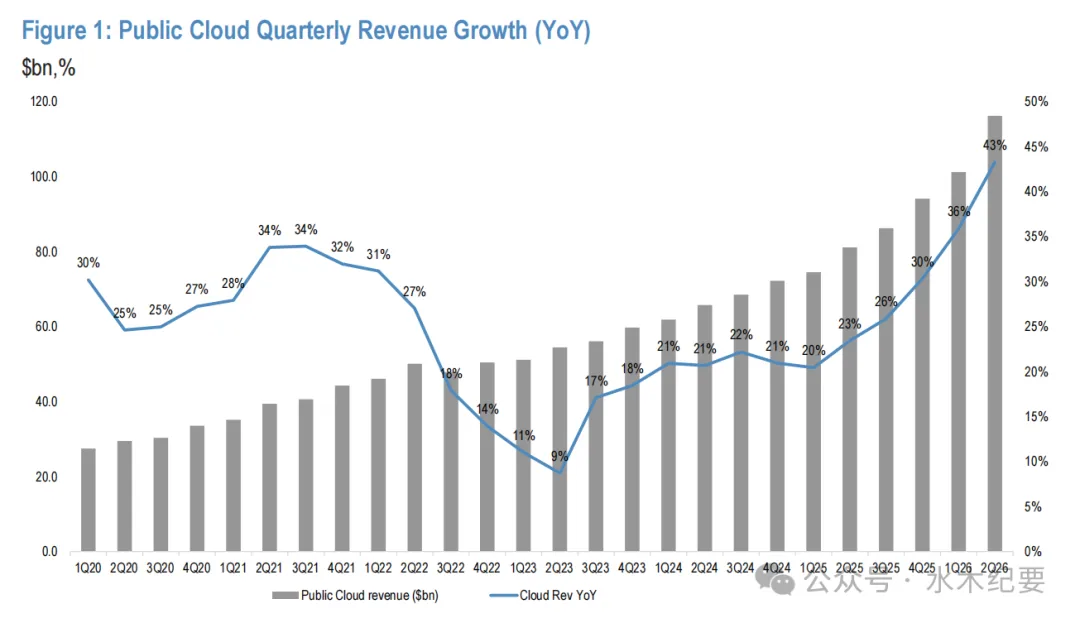
圖 2 公有雲收入環比增量與資本開支環比增量
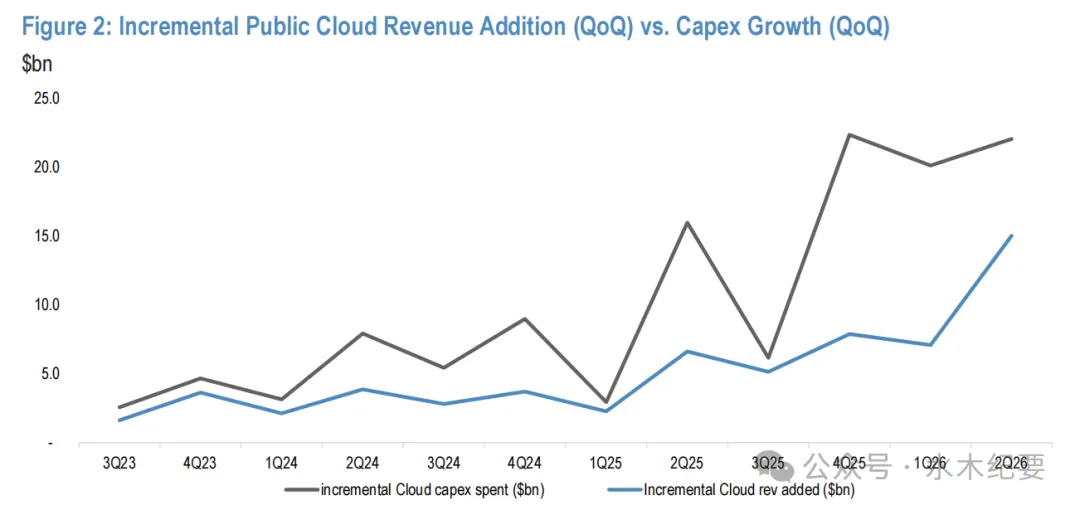
表 1 公有雲收入待執行合同額
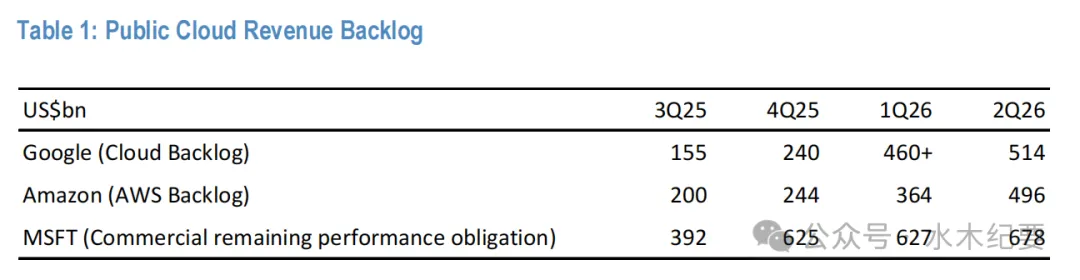
圖 3 每百萬token價格 Silicon Data指數
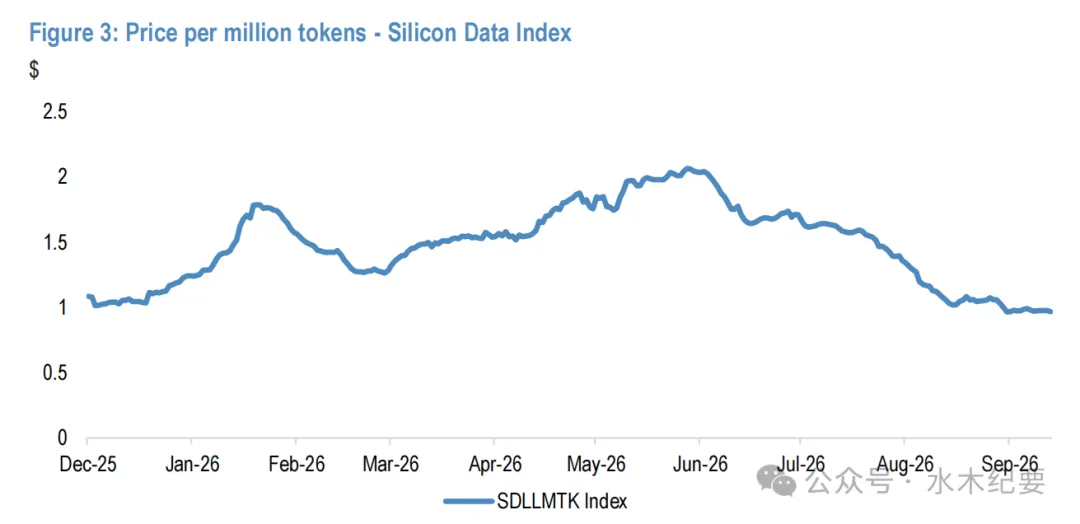
圖 4 七家超大規模雲服務商資本開支預測至2027年
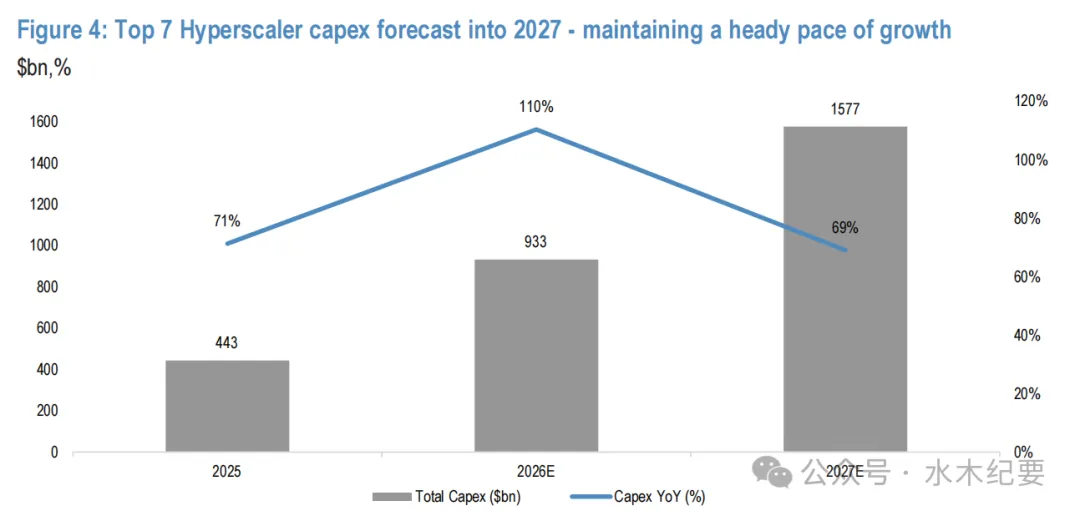
圖 5 經營現金流驅動的融資接近極限
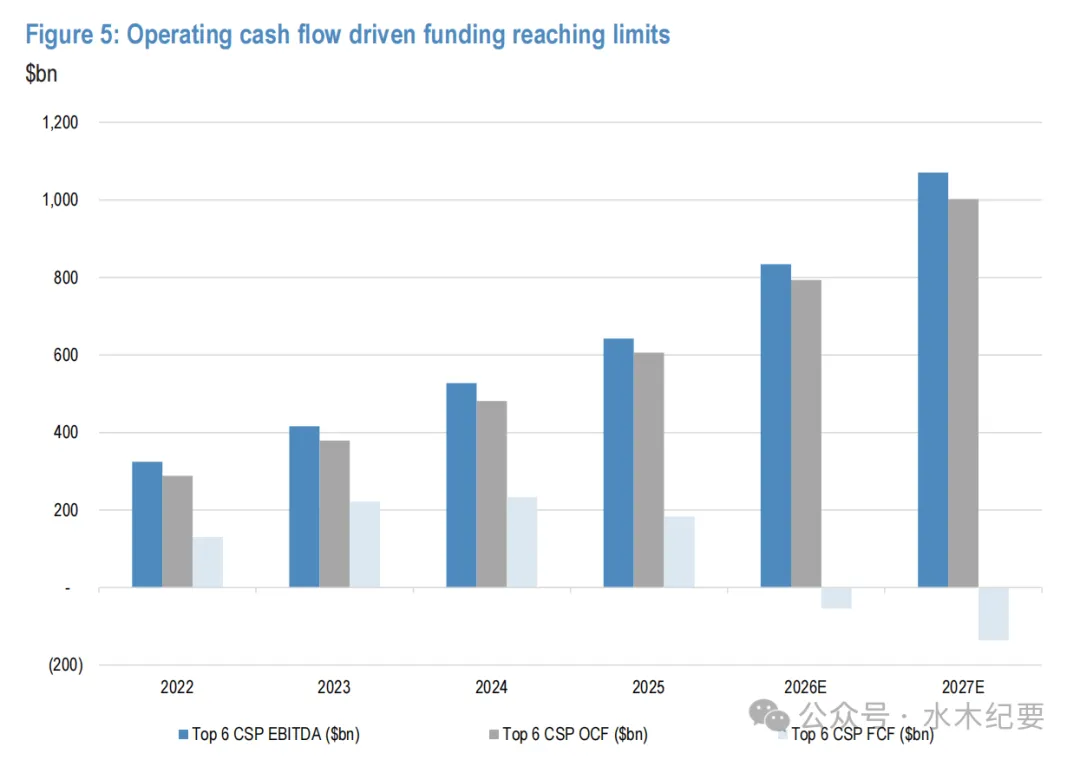
圖 6 超大規模雲服務商發債規模及淨債務與權益比率
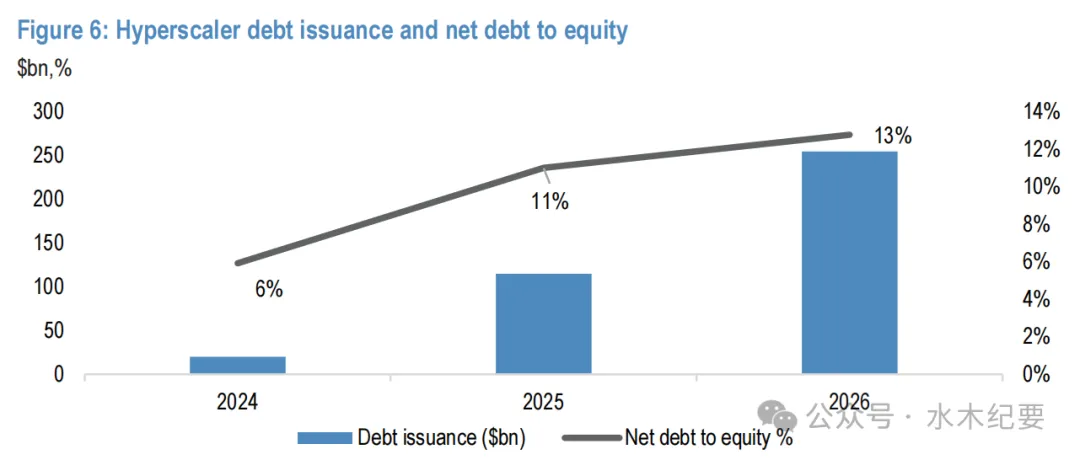
圖 7 晶圓廠裝置支出
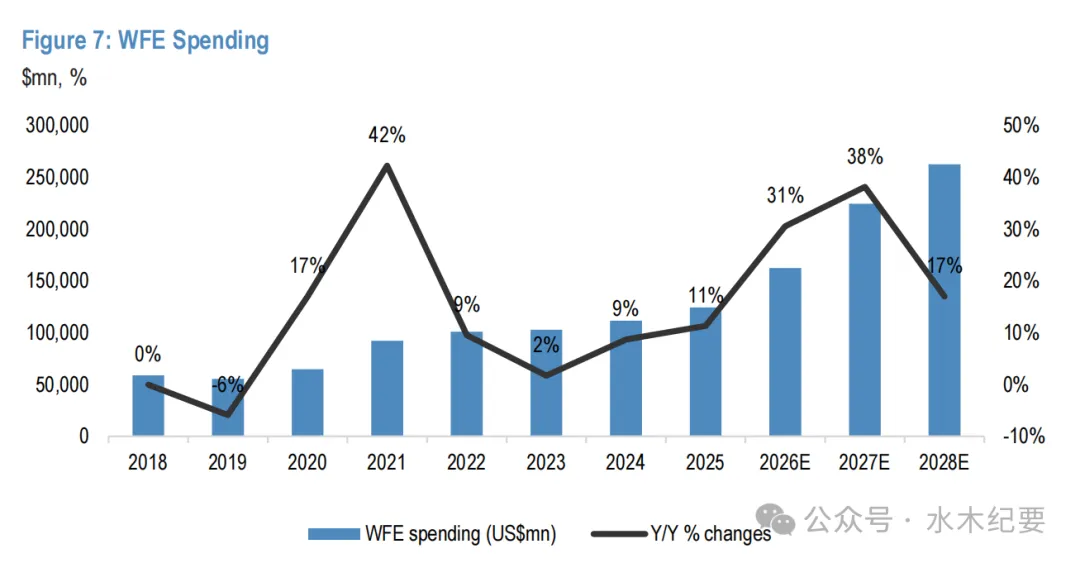
圖 8 非台積電及非三星電子 SK海力士 美光的半導體資本開支增長
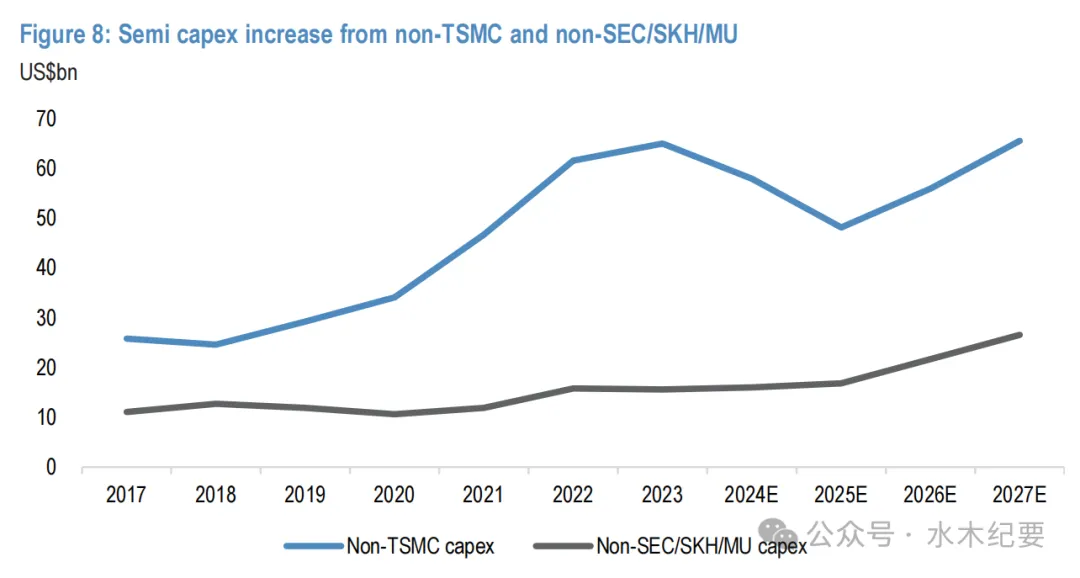
圖 9 亞洲科技類股每股收益預期修正及修正廣度
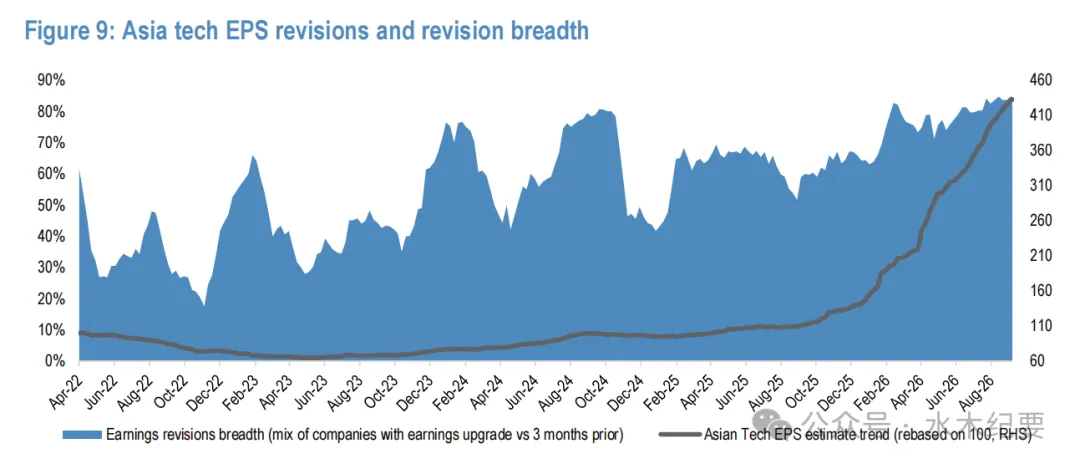
圖 10 亞洲科技類股未來十二個月Bloomberg一致預期淨利潤
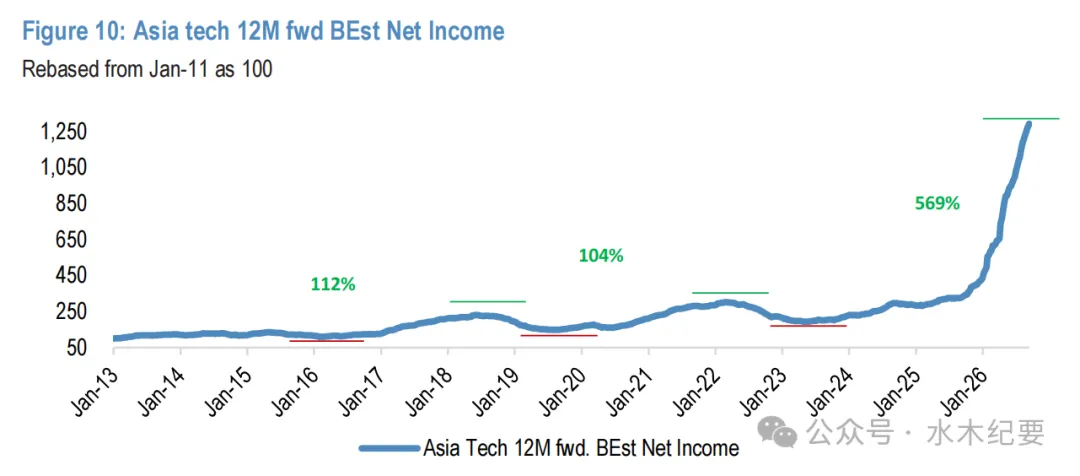
圖 11 亞洲科技類股剔除儲存器後的遠期市盈率
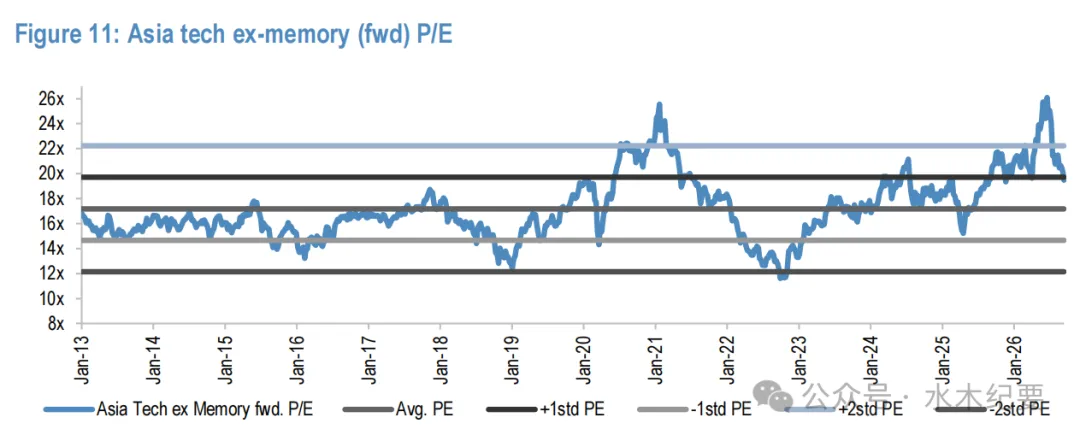
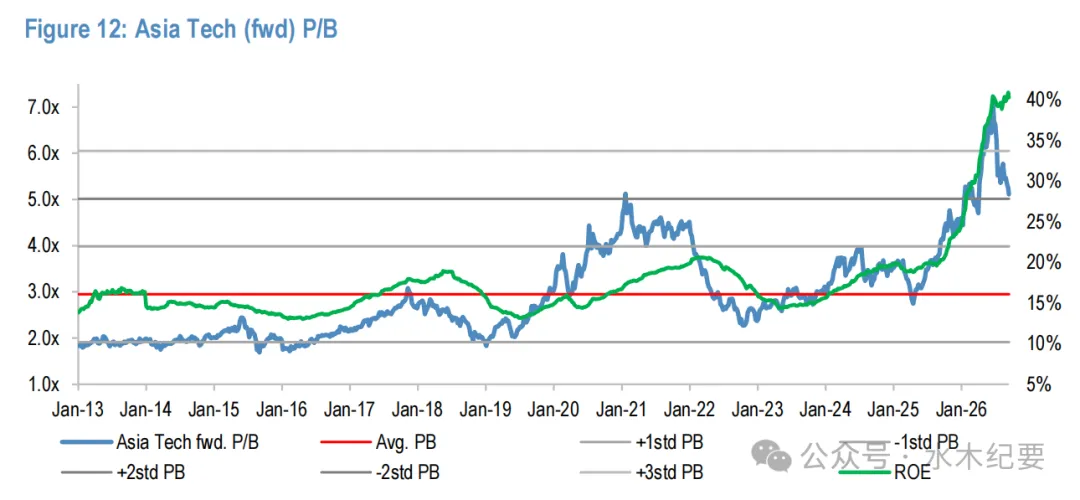
圖 12 亞洲科技類股遠期市淨率
(大行投研)