
“新舊切換”的轉型圖景
一年一度的民企500強榜單,不只是企業營收排位的更迭,更是區域經濟活力的折射。
9月22日,全國工商聯發佈“2026中國民營企業500強”榜單,省域版圖同步揭曉。
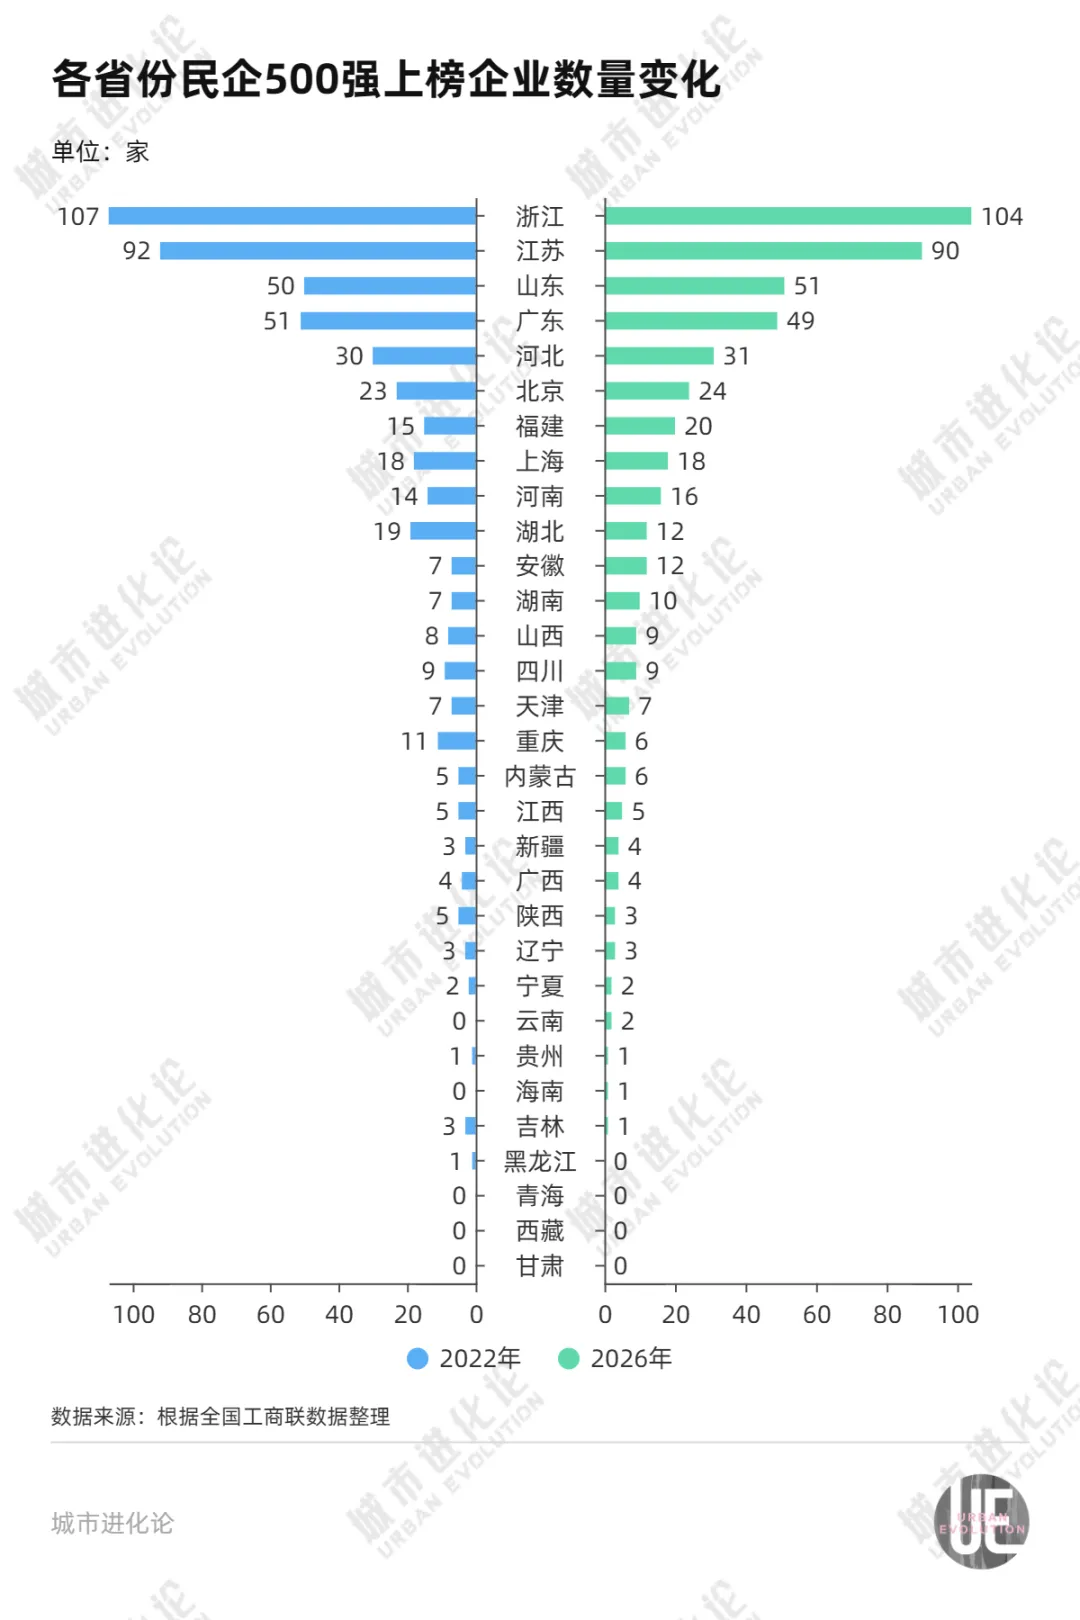
其中,浙江、江蘇、山東、廣東上榜企業數量居前四,合計佔比超六成。拉長時間線來看,2022年至2026年,浙江、江蘇、廣東各減少2~3家,山東則增加1家,頭部格局整體較為穩固。
更大的變化在中游。五年來,福建、安徽上榜企業數量各增加5家,是進步最快的省份;湖北、重慶則分別減少7家、5家,成為“失血”最多的區域。
榜單進退之間,一場區域經濟“新舊切換”的轉型圖景正在顯現。
01 頭部競速
五年來,民企500強營收總額從38.32兆元增至44.93兆元,增幅達到17.2%;營收超千億元的“千億俱樂部”成員從87家增至110家,呈現明顯擴容態勢。(註:文中年份均為榜單發佈年份。各年度榜單按企業上一年度營收排序併入圍,如“2026年營收”指2026年發佈的榜單資料,對應企業2025年度營收。下同。)
不過,500強入圍門檻從2022年263.7億元降至2026年256.0億元,不升反降。營收規模變大、入圍門檻變低——意味著增長主要集中在頭部企業。
這一點,在省份層面表現同樣清晰。
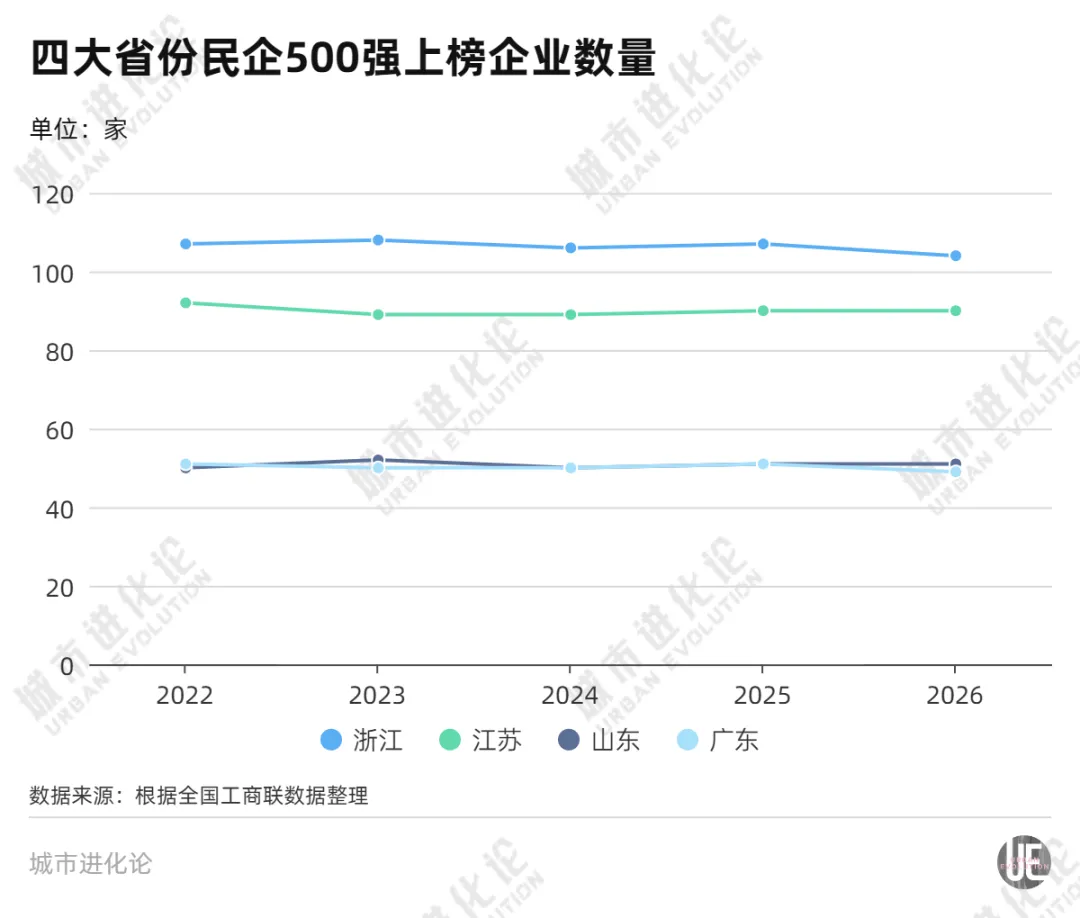
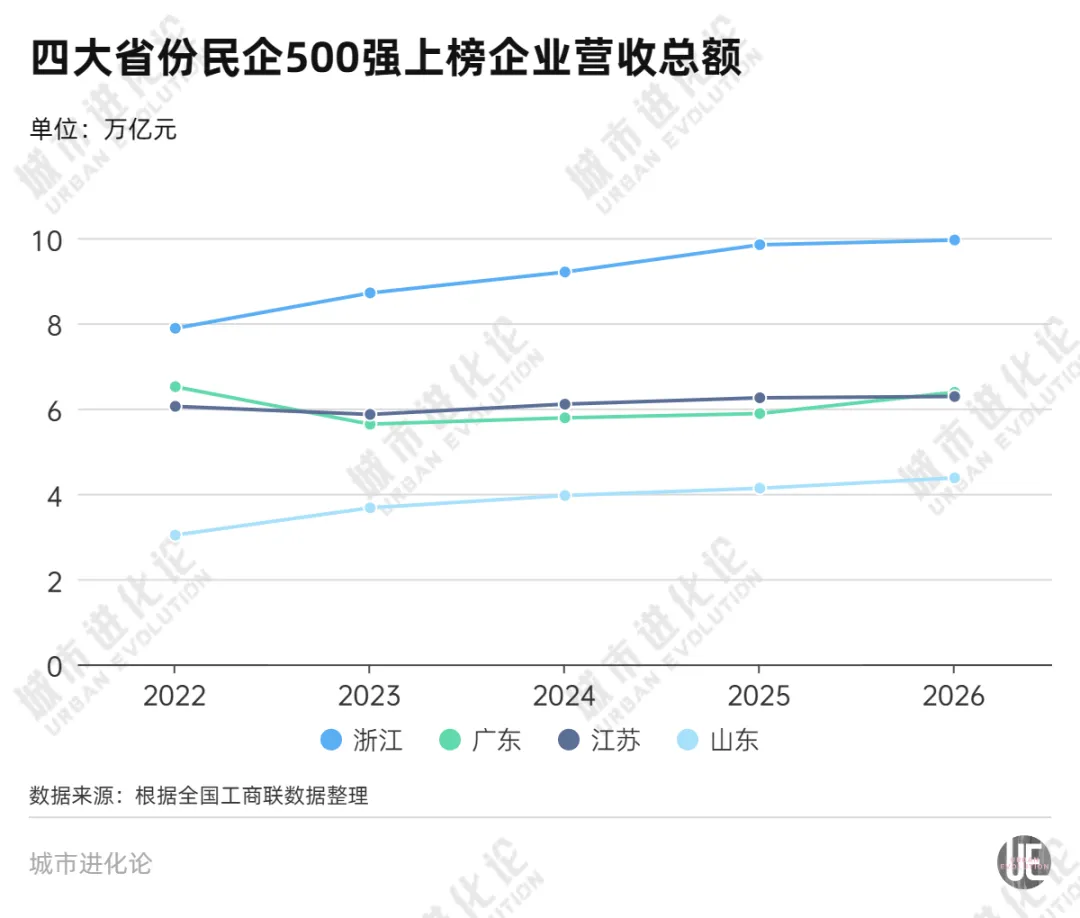
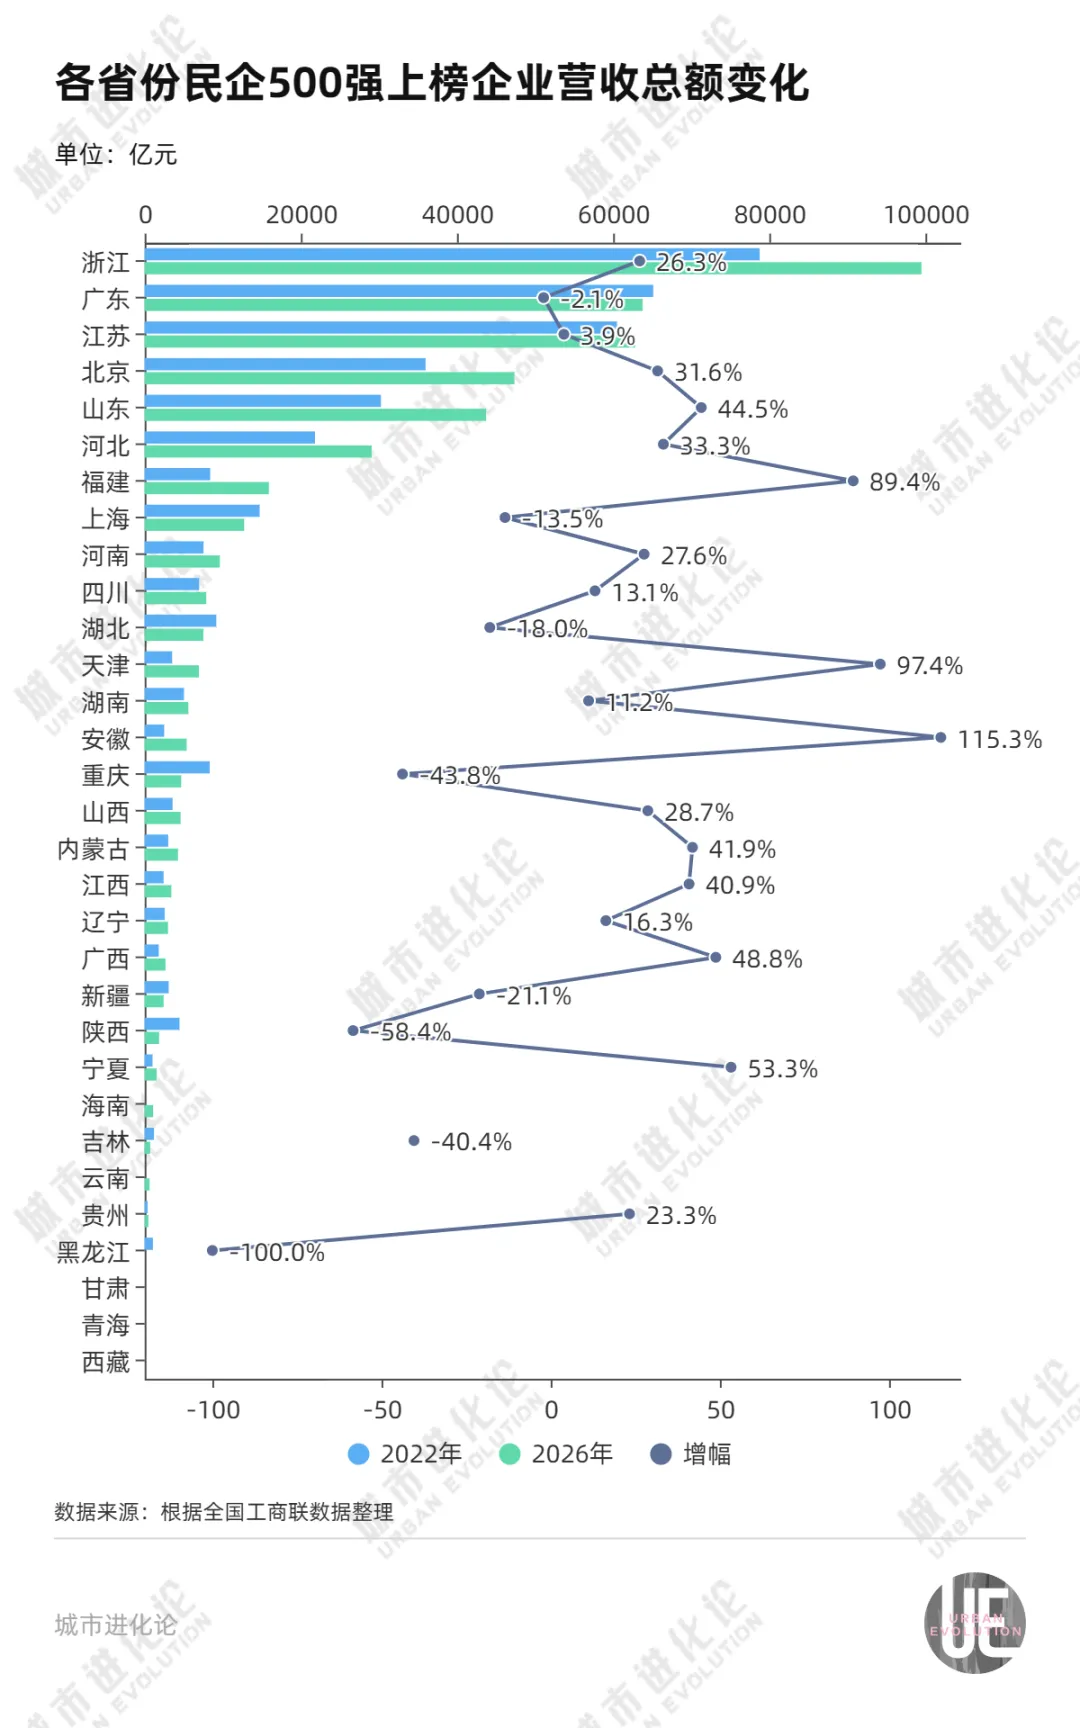
上榜企業數量長期排名全國首位的浙江,五年來從107家微降至104家;但營收總額從7.88兆元增至9.95兆元,增幅26.3%,戶均營收從736億元升至957億元,“千億俱樂部”成員則從18家增至23家。
緊隨其後的江蘇,同期上榜企業數量從92家減少至90家,營收總額從6.05兆元增至6.28兆元,戶均營收從658億元增至698億元。不過,其“千億俱樂部”成員略有下降,從13家減少至12家。
更大的壓力來自身後。2026榜單資料顯示,廣東以49家入圍企業實現6.38兆元營收,一舉反超江蘇的90家、6.28兆元。戶均營收的對比更為懸殊:廣東1301億元,江蘇698億元,差了近一倍。
同為民營經濟大省,粵蘇兩省存在明顯結構性差異——廣東主要由少數超級企業牽引,江蘇則依靠龐大的中等規模企業支撐。
最新資料顯示,華為、比亞迪、騰訊三家合計營收達到2.44兆元,佔廣東2026上榜企業營收總額近四成;13家“千億俱樂部”成員營收總額4.54兆元,佔比約71%。
相比之下,江蘇恆力、盛虹、沙鋼、亨通、中天鋼鐵等12家千億企業營收合計3.10兆元,佔比不足50%。千億梯隊之外,大批百億級民企密集分佈,產業版圖橫跨石化、鋼鐵、紡織、新能源、醫藥、物流等多個賽道。
再看山東。上榜企業數量從2022年50家增至2026年51家,看似只多了1家,營收總額卻從3.03兆元增至4.38兆元,增幅44.5%,在四省中最為突出。
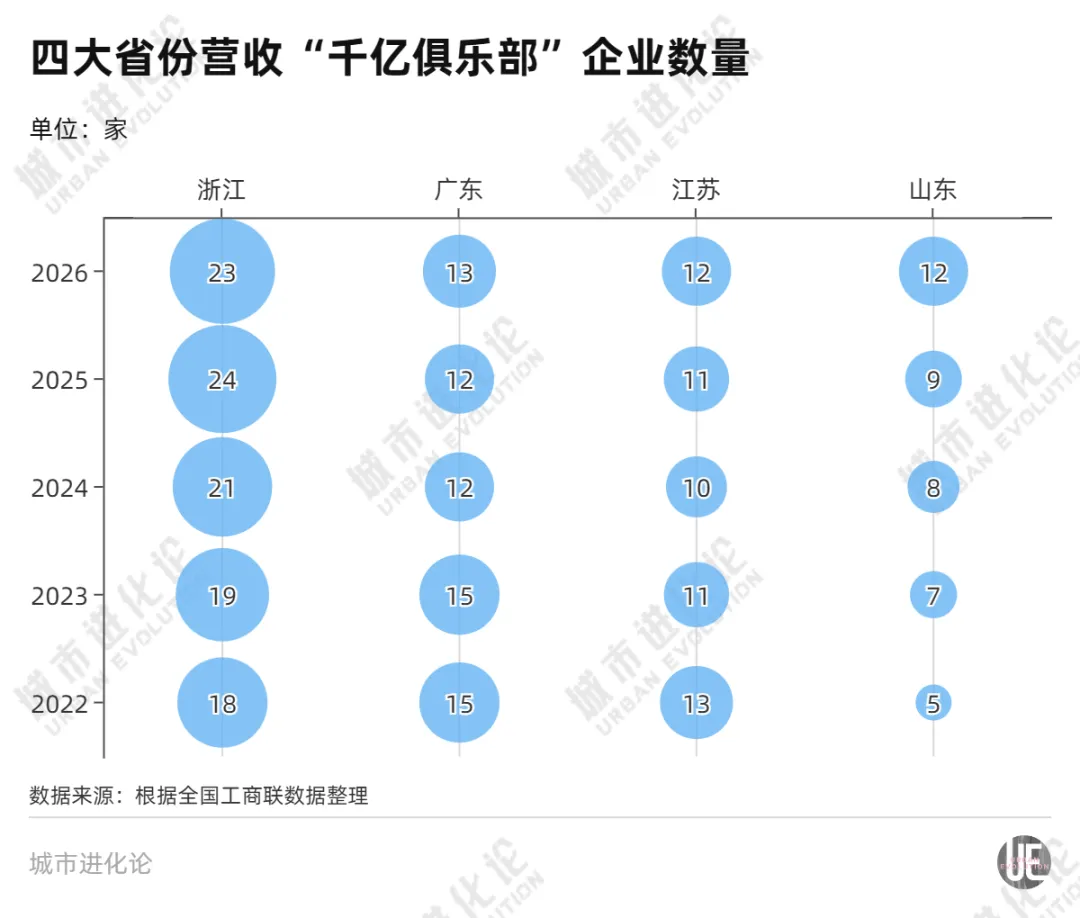
與之呼應的是千億梯隊大擴容:從5家增至12家,五年增加7家,已追平江蘇(12家)、逼近廣東(13家)。這背後,弘潤石化、魯清石化、齊成石化、京博控股、富海集團等石化企業密集衝破千億線,構成山東這輪擴容的主力。
02 增量冠軍
榜單迭代中,腰部省份的梯隊分化正在加速。2022年至2026年,福建上榜企業數量從15家增至20家,安徽從7家增至12家,兩地各淨增5家上榜企業,增量並列全國首位。
從同期營收總額來看,安徽從2500.5億元增至5384.4億元,福建從8399.8億元增至15906.8億元,兩大省份增幅分別達到115.3% 、89.4%,居全國前列。
更具樣本意義的是,兩省走出了兩條不同的增長路徑。
安徽硬科技鏈式突破的特徵較為突出。對比2022年和2026年上榜民企名單,安徽新增陽光電源、蔚來、國軒高科、香農芯創、科大訊飛、天康集團、靈通集團7家企業,同時有文一集團(房地產)、六安鋼鐵(鋼鐵)2家傳統領域企業退出榜單。
一進一退之間,增長動能幾乎全部向新興產業集中:陽光電源、蔚來、國軒高科串起“光伏裝備—新能源整車—動力電池”的完整新能源產業鏈,形成上下游協同的產業叢集效應;
科大訊飛、香農芯創則撐起人工智慧與半導體的產業梯隊,構成第二條增長主線。
福建則走出“製造底盤+消費品牌+全球貿易”的多元增長模式。
對比2022年,2026年福建新晉瑞幸咖啡、萬辰生物、朴朴科技、福耀玻璃、縱騰網路、一柏集團、閩海能源、晟育投資、瑾銠金屬9家企業,同時福信集團、名城控股兩家房企,以及屬於LED領域的三安集團退出。
分析新晉企業名單,福建的增量結構呈現清晰的層次:
既有“硬核”製造業,寧德時代營收從2022年1304億元躍升至2026年4237億元,憑一己之力大幅抬升了福建省民企的營收量級,福耀玻璃入圍500強陣營,進一步補強福建高端製造的頭部優勢;
也有消費端新亮點,瑞幸咖啡、萬辰生物、朴朴科技3家新消費品牌集中上榜,標誌著新消費業態在福建從分散生長走向成熟崛起;
同時鞏固貿易端傳統優勢,縱騰網路、一柏集團、晟育投資等物流與供應鏈貿易企業入圍,充分釋放了福建依託“海絲”與僑商網路深耕全球貿易的稟賦。
03 結構轉型
當福建、安徽民企500強數量快速增長時,湖北和重慶的民企版圖則正經歷大“換血”。
湖北的滑落最為劇烈,從19家一路降至12家,淨減7家,是2022年至2026年全國下降數量最多的省份。
退出名單裡,山河控股、金馬凱旋、新七建設、新八建設、新十建設,幾乎都帶著房地產相關的烙印。它們曾乘著城市發展的東風“駛入”500強,也在行業深度調整中集體淡出。
但湖北地產系民企“退潮”的同時,新的潮水也在湧來。根據最新榜單,格林美新材料、鑫資再生資源等循環經濟賽道企業成功上榜。
重慶的變化同樣劇烈,從11家降到6家,淨減5家。退出的8家企業中,金科投資、東銀控股、中昂投資、重慶華宇、重慶新鷗鵬5家均與房地產相關,幾乎是一次地產民企的集體離場。
空出的位置上,賽力斯、宗申集團、OPPO(重慶)製造企業接力補位。
相比湖北、重慶在進退之間仍有新力量補位,陝西近年更像一場持續的“單向收縮”。
近年榜單中,陝西從5家減至3家,上榜名單停留在隆基綠能、泰豐盛合與榮民控股三家。曾撐起陝西民企門面的西安邁科與東嶺集團,都曾是千億級企業,也都曾是陝西民營經濟最風光的招牌,如今雙雙步入破產重整。
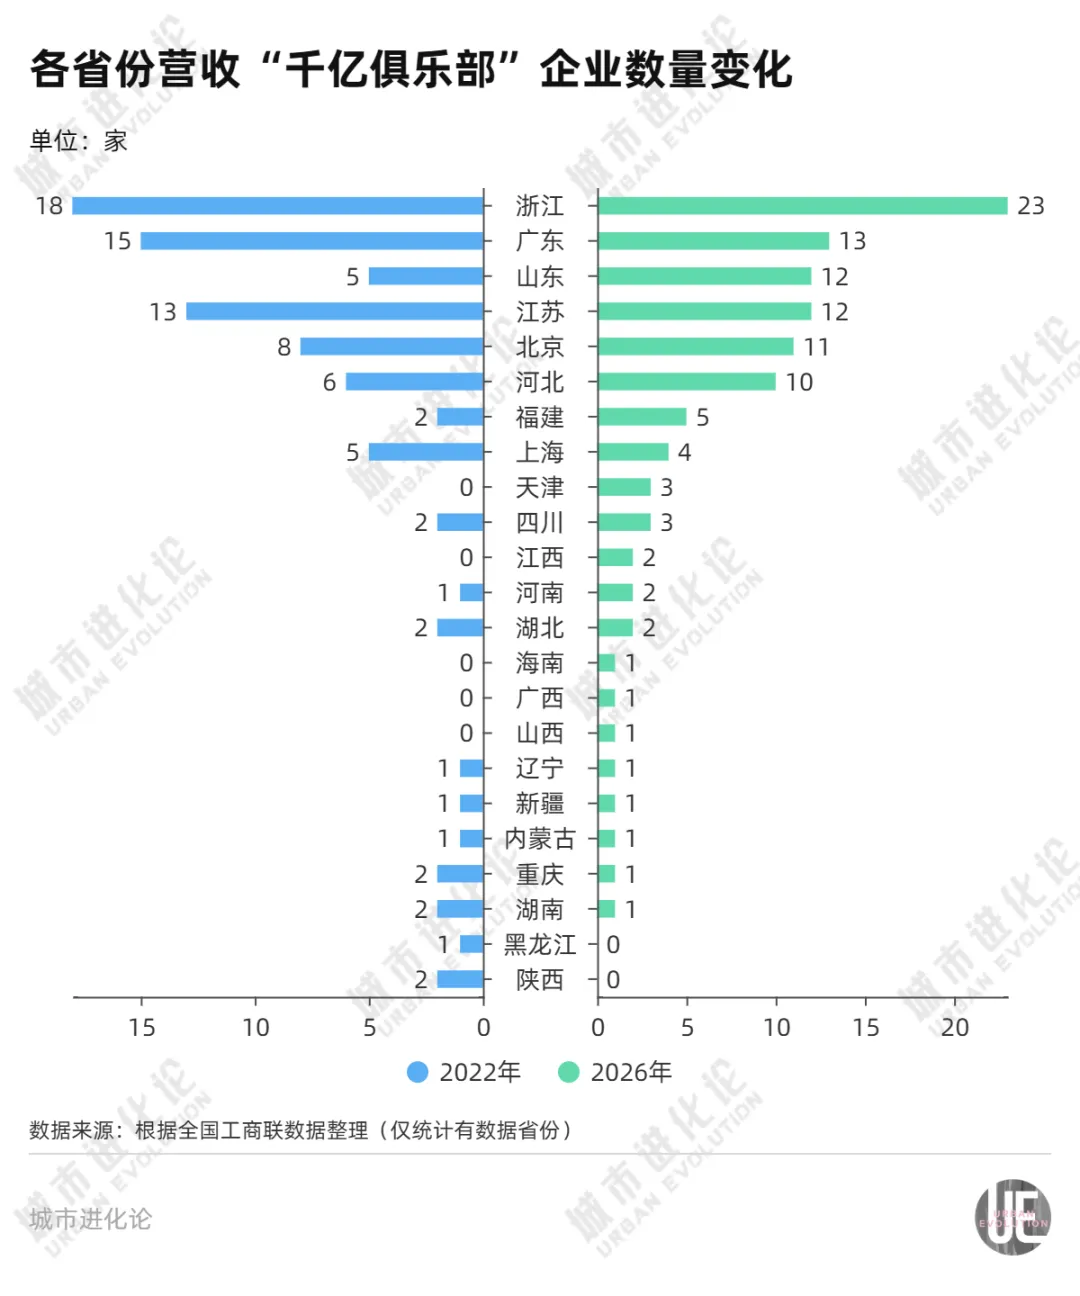
值得一提的是,留在榜上的隆基綠能,也曾短暫摸到千億門檻。但光伏行業承壓之下,如今隆基綠能營收已跌回千億元以下。至此,陝西民企的“千億俱樂部”再度歸零。
湖北、重慶、陝西三省頭部民企的起落,實際反映的是當地產業動能的切換。當舊的產業退潮,只有新的動能接棒,才能避免“只退不進”,在下一輪區域競爭中重新拿到入場券。(每日經濟新聞)