
①Muse上線約兩週即登頂美加蘋果應用商店免費榜,Meta正通過免費額度和社交平台流量優先擴大用戶規模;②產品定位從「回答問題」轉向直接執行購物、預訂、支付等任務,並已接入多項第三方服務;③長期變現或來自交易抽成和訂閱,但大規模商業化預計至少要到2027年,回報仍存不確定性。
$Meta Platforms (META.US)$今日盤中升近2%,近一個月升近40%。摩根大通9月22日發佈研報稱, Meta新推出的人工智慧(AI)智能體Muse正在展現出強勁的早期用戶增長,並可能成為公司將AI投入從「廣告提效」進一步轉化為廣告之外新收入來源的重要入口。
該行重申Meta「增持」評級和820美元目標價,並認為,隨著消費者和企業逐步擁有自己的AI智能體,未來購物、預訂和服務交易可能越來越多通過「智能體對智能體」完成,為Meta打開廣告之外的新商業模式。
Muse兩週登頂蘋果應用商店
Muse發佈約兩週以來,Meta股價累計上漲21%,同期標普500指數僅上漲1%。
更值得關注的是產品本身的增長速度。Muse目前已經成為美國和加拿大蘋果App Store下載量最高的免費應用,美國單日下載量甚至超過Instagram、WhatsApp、Facebook、Threads和Messenger等Meta旗下核心應用。
摩根大通認為,Muse表現主要受三方面推動:一是產品與市場匹配度較高,智能體執行能力領先,同時兼顧易用性、隱私和安全;二是較為慷慨的免費額度降低了嘗試和重複使用門檻;三是Meta擁有龐大的社交產品矩陣和大規模分發優勢,可以直接利用現有流量推廣新產品。
報告引用的Assistant Benchmark顯示,Muse綜合評分達到9.3,高於Instinct的8.5和Grok Bot的7.3,在購物、郵件、日程管理和第三方應用連接等多項能力上獲得高分。摩根大通同時強調,Muse在易用性、隱私和安全方面具有較強競爭力。
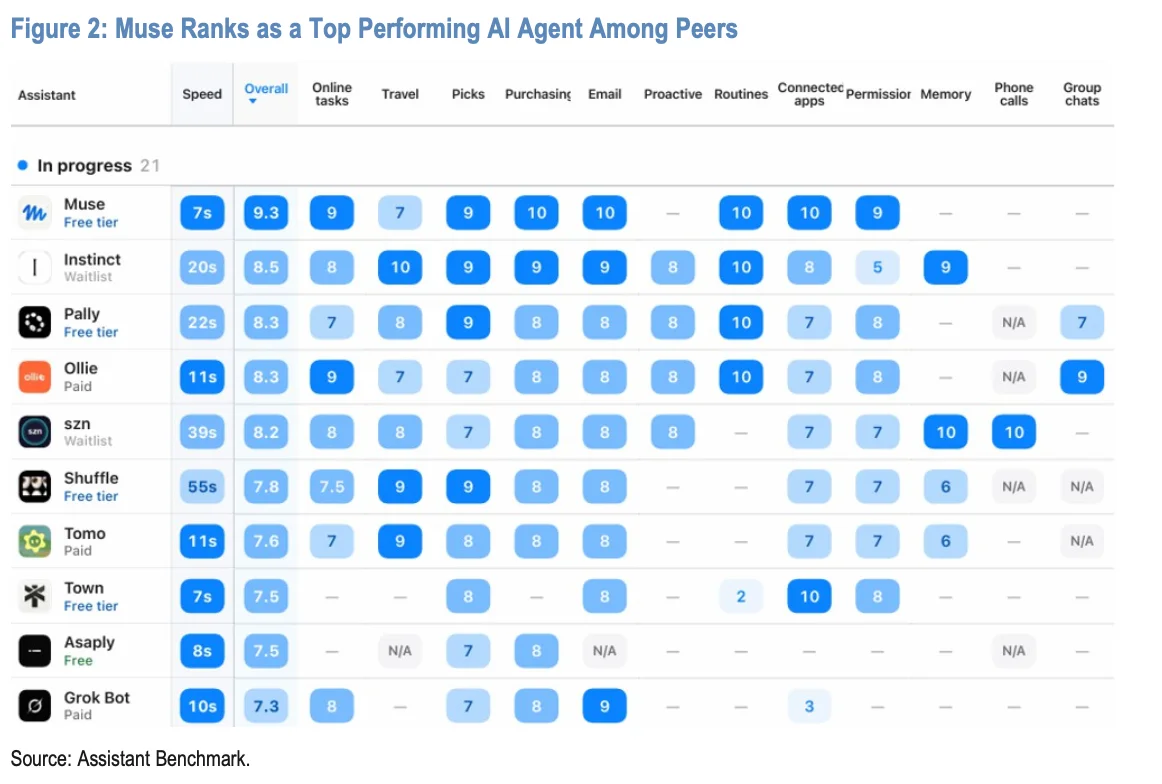
(報告對多款AI智能體進行橫向評測,Muse以9.3分的綜合得分位居首位,並在購物、郵件、日程和第三方應用連接等多項能力上獲得高分)
報告甚至認為,雖然目前仍處於非常早期階段,但Muse有潛力成為ChatGPT之後使用最廣泛的消費級AI應用。
Meta目前也明顯採取了「先做規模、後做變現」的策略。
該公司已經開始利用Instagram和Facebook廣告庫存推廣Muse,並推出全國電視廣告,同時給予免費用戶每週1億個Tokens;邀請好友後,雙方還可各獲得10億個Tokens。相比之下,報告稱Grok Bot收費超過30美元/月,Gemini Spark約20美元/月,而免費的Instinct仍因算力限制採取邀請制。
摩根大通預計,Meta短期工作的重點仍是提升Muse的用戶採用率和參與度,除重度用戶訂閱之外,更大規模的商業化至少要到2027年才可能展開。
Muse要替用戶真正「做事」
Muse與傳統AI聊天產品的關鍵區別,是Meta試圖把它打造為能夠直接執行任務的「個人智能體」。
Meta首席執行官祖克柏此前曾提出,未來可能有數十億人使用能夠理解個人目標、全天候代表用戶工作的智能體,應用領域覆蓋健康、興趣、財務、生產力和人際關係等。Muse因此並不僅負責回答問題,而是通過計算機操作能力和第三方應用連接,進一步完成現實世界中的任務。
目前Muse已經可以連接Gmail、Spotify、Peloton、OpenTable等服務,Meta近期還向開發者開放Connector開發權限,甚至允許Muse幫助用戶為尚未支援的服務創建自定義連接器。
報告總結的早期使用場景十分廣泛:在電商領域,Muse可以追蹤價格、尋找優惠券、研究商品並完成下單;在本地服務領域,可預訂航班、酒店、餐廳和活動門票;個人金融領域則包括協商帳單、檢查訂閱、爭取退款和自動領取優惠。
此外,Muse還被用於預約醫療服務、補充藥品、制定健身和飲食計劃,以及日曆管理、郵件分類、旅行規劃、文檔起草、電子表格製作和撥打電話等。
Meta瞄準「智能體對智能體」交易
在摩根大通看來,Muse長期最重要的商業機會甚至不一定來自消費者,而是來自企業。
Meta近期開放開發者構建Muse Connectors,被該行視為一個重要轉折點。未來如果數千萬、最終甚至數億家企業都在Muse生態中擁有自己的智能體,消費者與企業之間的互動方式可能發生根本變化。
例如,消費者不再需要自己瀏覽多個購物網站比較價格,也不必逐個打開航空公司、酒店和餐廳頁面,而是直接讓個人Muse提出需求,再由消費者智能體與商家的AI智能體進行溝通,最終完成商品查詢、預訂和支付等一系列任務。
這就是摩根大通所說的「智能體對智能體」(agent-to-agent)模式。
如果這一模式形成規模,Meta可能建立兩條主要變現路徑:一是對Muse促成的購物結帳、餐廳預訂、機票酒店預訂以及銷售線索收取佣金或交易抽成;二是通過訂閱向用戶出售更多使用額度和增值能力。
摩根大通認為,智能體之間的直接互動最終可能成為Meta AI商業化的基礎。
這與Meta現有廣告模式存在一定延續性。過去企業付費爭奪的是用戶注意力和廣告點擊,AI智能體時代,商業價值可能進一步向「直接促成用戶目標和交易」延伸。
不過,這一過程並不會毫無阻力。
報告提到,亞馬遜已經阻止Muse訪問其平台。這也意味著,AI智能體的發展可能觸及傳統互聯網平台對用戶入口、數據和交易流程的控制,由此帶來新的利益衝突。
但摩根大通預計,如果智能體能夠帶來新增流量和交易,長期仍會有更多平台參與其中。
AI投資從廣告提效走向新收入
Meta此前對AI的大規模投入已經首先反映在覈心廣告業務中。摩根大通指出,AI正在持續改善Meta的廣告排序和推薦能力,從而推動用戶參與度、廣告主投資回報率和收入增長。
而Muse代表的是下一階段:Meta開始嘗試通過消費者智能體、企業智能體以及模型API等方式,將AI本身轉化為新的收入來源。
Meta的產品推進速度也相當快。Muse推出僅兩週,公司便已經測試向美國企業主動撥打電話、開放開發者Connector、推出Muse for Mac,並加入Shop Pay支援智能體結帳。
摩根大通認為,隨著Muse採用率和參與度持續提升,Meta有望證明其AI投入能夠在廣告之外創造經濟回報,相關潛在可服務市場(TAM)甚至可能達到數十兆美元。
報告同時關注9月23日至24日舉行的Meta Connect大會,預計Meta將進一步展示AI模型、智能體和開發者工具,並可能公佈Muse早期用戶參與度數據、新合作夥伴和Connector,以及Muse與智能眼鏡等硬體的整合方式。
至於市場關注的Watermelon模型,摩根大通認為更可能稍後發佈,而非直接在本屆大會正式推出。
商業化速度仍是最大變量
估值方面,摩根大通預計Meta 2028年GAAP每股收益為35.44美元,目前股價對應約21倍預期市盈率;其820美元目標價對應約23倍2028年預期市盈率,高於報告採用的標普500約16倍估值水平。
該行認為,Meta強勁的營收增長、持續改善的成本效率,以及逐漸清晰的AI商業化路徑,可以支撐相應估值溢價。
不過,Muse能否真正轉化為利潤仍是關鍵風險。
摩根大通列出的主要不確定性包括:AI投入巨大而商業化慢於預期,可能拖累GAAP營業利潤、每股收益和自由現金流;營收增長低於預期,限制AI商業化的上行空間;新AI產品無法獲得用戶認可;Google、TikTok、OpenAI等公司的競爭;訴訟引發的產品調整可能衝擊核心廣告業務。 (財聯社)