
瑞銀因此更加偏好AI服務器與高性能網絡基礎設施供應鏈,以及能夠提高單位產品價值的MLCC、銅箔以及電子布這類AI基建相關的核心零部件產品廠商,同時積極看待戴爾等傳統PC大型廠商們將業績增長中心遷移至AI算力基礎設施業務前景。
智通財經APP獲悉,國際金融巨頭瑞銀(UBS)最新發布的全球I/O科技硬體研究報告顯示,隨著Muse、Astra等最前沿AI智能體工作流顯著擴大能夠自動完成的商業任務範圍,全球AI計算需求持續井噴式擴張,正在大幅延長存儲晶片漲價週期,使得「存儲超級週期」邏輯愈發堅挺;然而,瑞銀分析師團隊表示,消費電子端預算增長難以同步跟上,使PC(個人電腦)行業面臨「售價上漲、出貨下降、盈利格局嚴重分化」的「撕裂式不利局面」。
瑞銀基本維持2026年全球PC出貨約2.41億台、同比下降11%的預測,但將2027年出貨增速由增長約2%下調至下降約4%,預計價格上漲只能部分抵消銷量損失。在Meta Muse以及OpenAI Astra等全球最前沿AI智能體/AI大模型推動智能體式AI代理工作流普及的大趨勢之下,新增計算需求將繼續擴散至服務器、網絡、內存與配套組件,而消費電子企業能否受益,則取決於產品吸引力、採購條件和成本轉嫁能力。
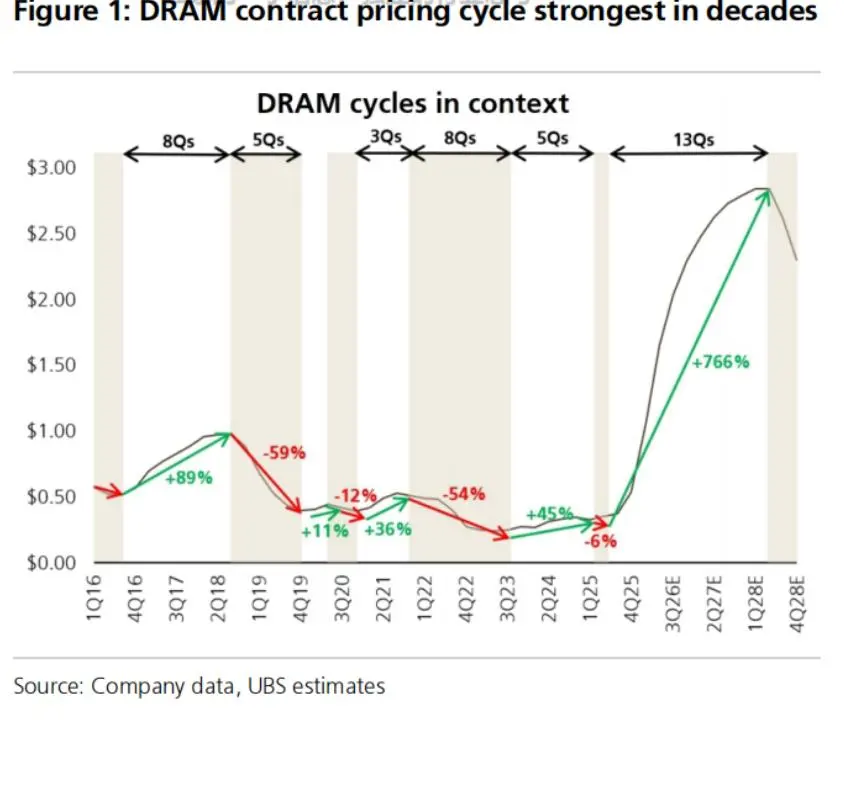
瑞銀測算數據顯示,2025年年中以來,動態隨機存取存儲器(即DRAM內存)和閃存NAND的成本分別飆升了766%和471%。這些成本上漲正推動個人電腦價格上揚。
瑞銀分析師們強調,存儲晶片持續大舉漲價主要壓制的是PC端以及智能手機等消費電子需求,而搭載AI GPU的服務器叢集、數據中心CPU、高性能以太網網絡基礎設施和數據中心光互連繫統等極其關鍵組件受益於Muse、Astra風靡全球背景下的史無前例AI基建熱潮催化出新增訂單及單位產品價值提升,硬體產業鏈免疫於「存儲漲價代價」,因此呈現不同的盈利軌跡。
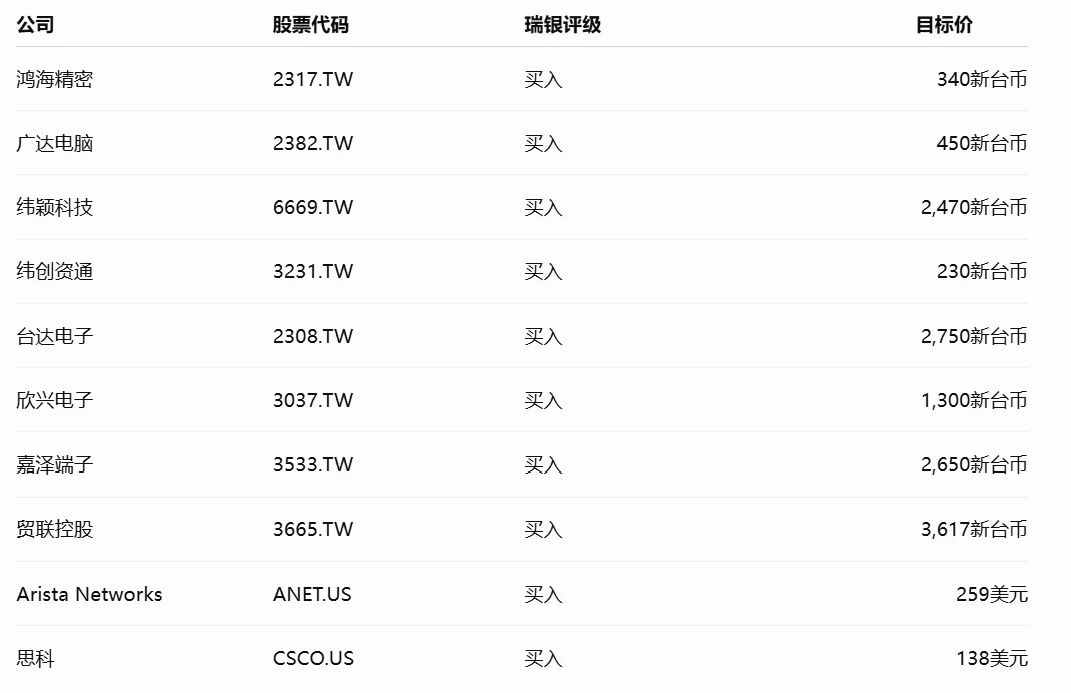
相比於蘋果這類全球最頂級消費電子產品線供應商們,瑞銀因此更加偏好AI服務器與高性能網絡基礎設施供應鏈,以及能夠提高單位產品價值的MLCC、銅箔以及電子布這類AI基建相關的核心零部件產品廠商,同時積極看待戴爾等傳統PC大型廠商們將業績增長中心遷移至AI算力基礎設施業務前景。對於鴻海精密、廣達電腦、緯穎科技、緯創以及臺達這類同時聚焦AI服務器製造鏈條以及消費電子產品線的硬體製造廠商們,瑞銀仍然堅定予以「買入」這一最樂觀看漲評級,看漲中心更加偏向AI算力狂潮之下的AI服務器叢集需求大舉擴張,以下為瑞銀看好的受益於AI基建大浪潮的AI硬體供應鏈領軍者們。
從漲價降配到投資分化:瑞銀拆解存儲超級週期對於消費電子產業鏈的六重影響
首先,PC市場正在消化提前購買帶來的透支,成本上漲進一步壓低後續銷量。瑞銀最新預測數據顯示,2026年全球PC出貨預計為2.410億台,同比下降11.0%;2027年由原先的2.466億臺下調至2.311億台,預測量下調6.3%,同比增速由增長2.1%轉為下降4.1%。平均售價則預計由2026年的837美元升至2027年的888美元,增長6.0%,使2027年行業收入仍可增長1.7%、達到約2,050億美元,但低於此前約2,100億美元的預測。
分市場看,2027年消費PC出貨預計下降6.3%,商用PC下降3.0%,Chromebook下降14.6%,體現出價格敏感群體承壓更明顯。訂單端也有印證:瑞銀跟蹤的五家中國臺灣筆電ODM,第三季度合計出貨預測下調至約2,508萬台,環比下降17%、同比下降26%;全年約1.097億台,同比下降15%。這些變化還疊加了此前Windows 10支援結束、漲價預期等因素引發的提前換機。
第二,存儲高價持續時間被進一步延長,CPU端持續漲價又增加了整機成本壓力。瑞銀預計DRAM上行週期延續至2028年第二季度,並將NAND價格峰值由2027年第四季度推遲至2028年第一季度。其模型預計,2026年第三、第四季度混合DDR合約價格分別環比上漲22%、9%,NAND分別上漲20%、8%;2027年DRAM、NAND每Gb價格分別達到約2.25美元、0.34美元,同比增長39%、34.6%;瑞銀編制的測算模型還預計,2025—2027年兩者累計價格漲幅分別達到約766%、476%。
與此同時,瑞銀研究報告指出CPU廠商也在推動兩位數百分比提價,因而PC品牌面對的是多項關鍵零部件同時漲價,而消費者預算往往只能溫和增加。
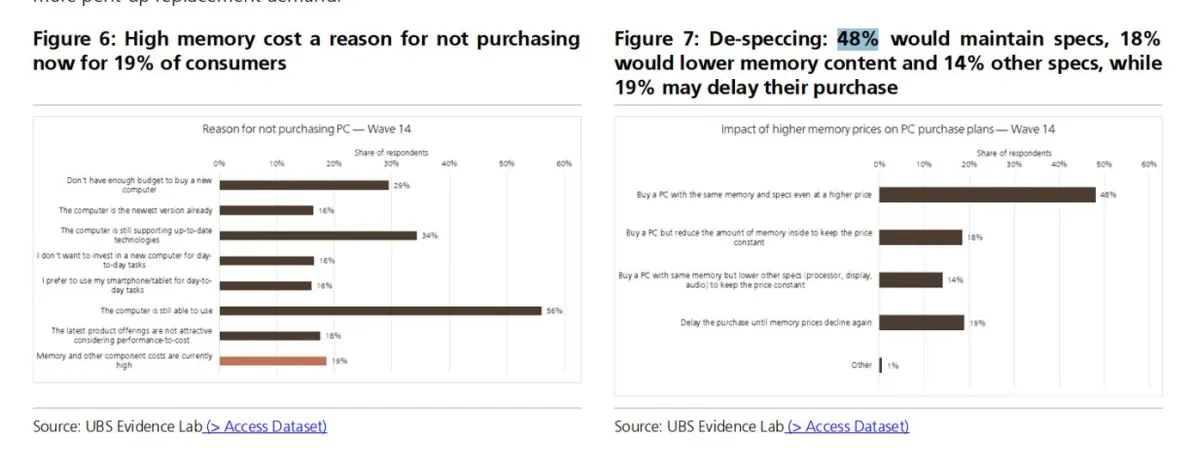
第三,消費者仍有換機和購買AI PC的意願,但實際購買行為越來越受價格約束。瑞銀Evidence Lab於2026年8月調查美國和中國共1,500名PC用戶,平均換機週期由3.03年縮短至2.86年,未來六個月計劃購機的比例升至32%;中國平均購機預算約7,954元人民幣,較上輪增加約3%,美國約825美元,基本持平。然而,在放緩購買的受訪者中,50%將存儲漲價列為最核心原因,高於上輪的37%;面對更貴的組態,19%選擇等待價格下降,18%減少內存容量,14%降低其他規格,48%則願意保留組態並接受更高價格。
瑞銀表示,需求結構仍有亮點:72%對遊戲PC感興趣,69%對AI PC感興趣;在對AI PC感興趣的人群中,79%表示可能購買或升級,美國、中國的AI PC預算溢價分別約18%、16%。因此,瑞銀看到的是換機意願仍在,但消費者通過延期、降配和調整品牌來約束支出。
第四,存儲漲價對整機成本的衝擊已經足以改變產品組態與定價方式。瑞銀以一款組態32GB DDR5和1TB SSD的參考電腦為例,估算存儲成本由160美元升至770美元,全部零件成本由506美元升至1,116美元;若維持組態及各環節的絕對利潤,整機售價需要由640美元提高至1,250美元,漲幅約95%。同一模型中,ODM單台利潤維持10美元,但成本基數膨脹,使模型利潤率由2.0%降至0.9%,因此利潤率下降也不必然等於單台利潤同步下降。瑞銀強調,固定預算消費者將更多面對減內存、縮SSD容量或降低其他規格的選擇。
第五,品牌競爭正在轉向定價能力、產品組合和採購執行,蘋果與聯想展示了不同的應對路徑。瑞銀指出,聯想、華碩通過提價、增加高端產品佔比、消化此前採購的低成本庫存,以及承接提前購買需求,維持了相對穩健的銷售與利潤表現;瑞銀表示,蘋果憑藉Mac產品更新及較低價位Mac Neo的銷售表現擴大份額:瑞銀研究報告的品牌表顯示,2026年第二季度蘋果PC出貨同比增長20%,份額升至11.3%,同比提高約2.3個百分點。
此外,行業長期集中度也在提高,小品牌的供貨保障和成本吸收能力更易受到考驗。瑞銀對歷史週期的回顧進一步說明,存儲漲價初期,提價可能支撐品牌收入,但利潤率表現分化;後續若銷量調整加深,盈利壓力往往才會進一步顯現且有可能令一批小品牌走向消亡。
第六,全球硬體相關類股投資機會主要集中在AI算力叢集業務增量和MLCC、銅箔以及電子布這類單位產品價值持續提升的AI基建零部件供應商,估值已經體現出明顯分化。瑞銀覆蓋的硬體類股整體約為18倍前瞻市盈率,ODM約13倍,品牌企業約10倍,零部件企業則約33倍,說明資金已經更積極地定價AI組件的增長空間。因此,瑞銀對於全球硬體科技鏈條的最新選擇標準包括AI服務器放量敞口、規格升級帶來的價值增加,以及轉嫁成本的能力,對應Arista、思科,鴻海、廣達、緯創、緯穎,以及臺達、欣興、嘉澤、貿聯等公司。
瑞銀研究報告同時指出,筆電顯示相關組件還可能受到2026年上半年過度出貨和管道庫存的拖累,壓力延續至2026年下半年及2027年。瑞銀表示,同處全球硬體產業鏈,AI服務器、網絡基礎設施和AI基建相關聯的關鍵組件獲得的新增訂單,與普通PC供應鏈承受的需求調整,正在形成不同的盈利軌跡。
Muse與Astra進一步擴大計算邊界!為何AI越普及,消費電子成本越承壓?
Muse、Astra帶來的關鍵變化,是一次用戶指令能夠啓動持續、多步驟的計算工作。Meta明確披露,Muse運行於配備瀏覽器的專屬雲端虛擬機,保存任務所需的數據,並能在用戶關閉應用後繼續工作;OpenAI則將Astra定位於能夠完成電腦操作、瀏覽器任務、軟件開發及多步驟專業工作流的模型。這意味著,模型推理之外,還需要運行瀏覽器、代碼沙箱、任務調度、數據庫與檔案服務:GPU、TPU等加速器承擔神經網絡計算,AMD、英特爾及Arm架構CPU承接工具執行和系統服務;長上下文與併發請求增加KV緩存及HBM需求,虛擬機增加服務器DRAM需求,持久記憶和檔案處理增加存儲訪問,跨節點交換進一步拉動網絡、光互連與供電。
OpenAI披露,Habitat在線存儲平台已處理每秒超過7,000萬次請求、服務超過500PB數據,為這條「模型能力擴張—實際任務增加—完整計算系統擴容」的傳導鏈提供了工程實例。總資源需求取決於用戶數量、任務頻次及每項任務消耗;效率提升降低任務成本後,如果應用規模擴張更快,基礎設施總需求仍會增長。
這種增長對價格敏感、毛利較低的消費電子產品,確實構成嚴重成本衝擊;其本質是有限供給下,不同客戶支付能力和投資回報預期的分化。從製造端看,HBM與普通DDR同屬DRAM體系,會競爭前端晶圓產能與投資資源;美光曾指出,同節點、同等位元產出下,HBM3E所需晶圓資源約為DDR5的三倍,而不同產品的工藝、封裝和認證又使產能無法即時切換。NAND則沿著企業級SSD需求增長及廠商產能組態這條路徑受到影響。
從經濟邏輯看,雲廠商可以依據算力租賃和AI服務收入評估更高採購成本,家庭購機預算的擴張空間則相對有限,價格上漲更容易轉化為延期換機或降低組態。服務器與客戶端的分化已有財務跡象:英特爾2026年第二季度服務器產品銷量同比增長9%、平均售價增長48%,其中售價增長主要來自高端產品佔比提高,體現出高性能計算的需求與產品結構升級。
這也是為何瑞銀強調對消費電子更準確的判斷是成本擠壓與利潤重新分配:供貨保障、品牌溢價和AI產品能力較強的企業仍能爭取份額,缺乏這些能力的廠商則更容易同時承受成本、銷量和利潤壓力,這也正是瑞銀此次下調PC預測、同時強調持續偏好與AI算力叢集需求大舉擴張相關聯的硬體供應商的底層邏輯。 (智通財經)