
分享Omdia 在 8 月發佈的NAND報告,內容包括市場評論、2Q26 初步業績,以及 NAND 晶圓、eMMC、eMCP、UFS、uMCP 五張月度價格表。與 Omdia 七月那份 DRAM 報告一樣,來自同一家機構的儲存市場跟蹤系列。主線是 NAND 營收創下新高,但價格漲勢開始分化。
報告主要內容
二季度:營收翻倍,均價略低於預期
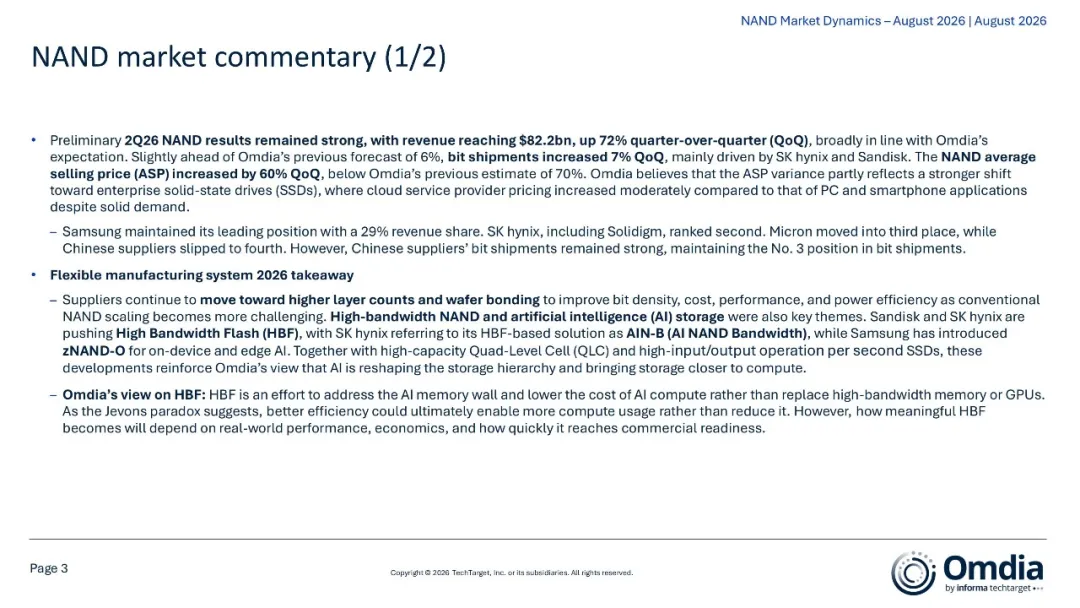
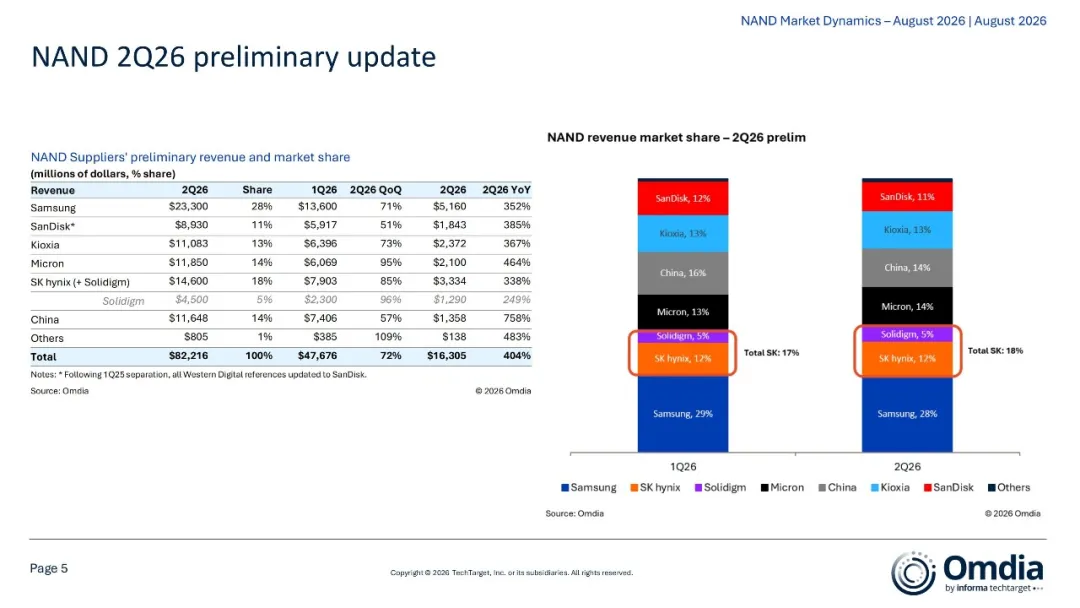
2Q26 NAND 營收達到 822 億美元,環比增長 72%,同比增長 404%。位元出貨環比增長 7%,略高於此前 6% 的預期,增量主要來自 SK 海力士與 SanDisk。均價環比上漲 60%,低於此前 70% 的估計。Omdia 認為差異部分來自產品結構向企業級 SSD 傾斜,雲服務商的價格漲幅比 PC 與手機溫和。
座次:中國廠商營收第四,位元出貨第三
三星以 29% 的營收份額居首。SK 海力士(含 Solidigm)第二,美光升至第三,中國廠商退居第四。不過中國廠商的位元出貨量仍保持第三位。具體看,三星 233 億美元,SK 海力士含 Solidigm 為 146 億,美光 118.5 億,中國廠商 116.5 億,鎧俠 110.8 億,SanDisk 89.3 億。同比看,中國廠商營收增幅最高,達到 758%;美光環比增長 95%,在幾家大廠中最快。
技術:層數之外,AI 儲存成新戰場
報告提到,隨著常規微縮變難,廠商轉向更高層數與晶圓鍵合。SanDisk 與 SK 海力士在推高頻寬快閃記憶體(HBF),SK 海力士稱之為 AIN-B;三星則推出面向端側與邊緣 AI 的 zNAND-O。Omdia 的判斷是,HBF 意在緩解 AI 記憶體牆、降低算力成本,不是要替代 HBM 或 GPU。報告還引了傑文斯悖論:效率提升未必減少用量,反而可能帶來更多算力消耗。最終能走多遠,取決於實測性能、經濟性與商業化速度。
八月價格:現貨走穩,合約漲幅收窄
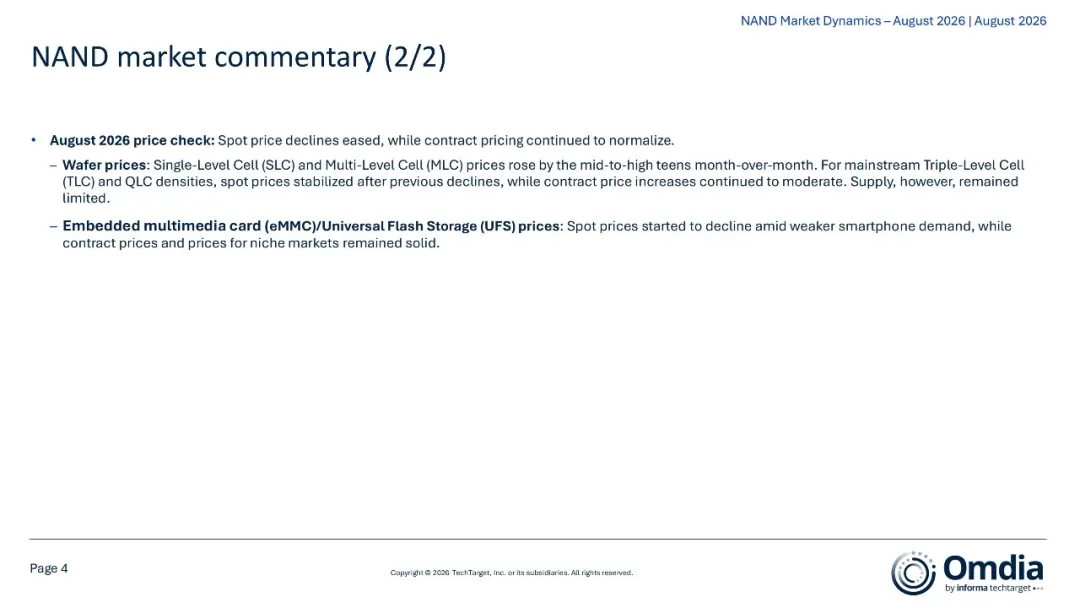
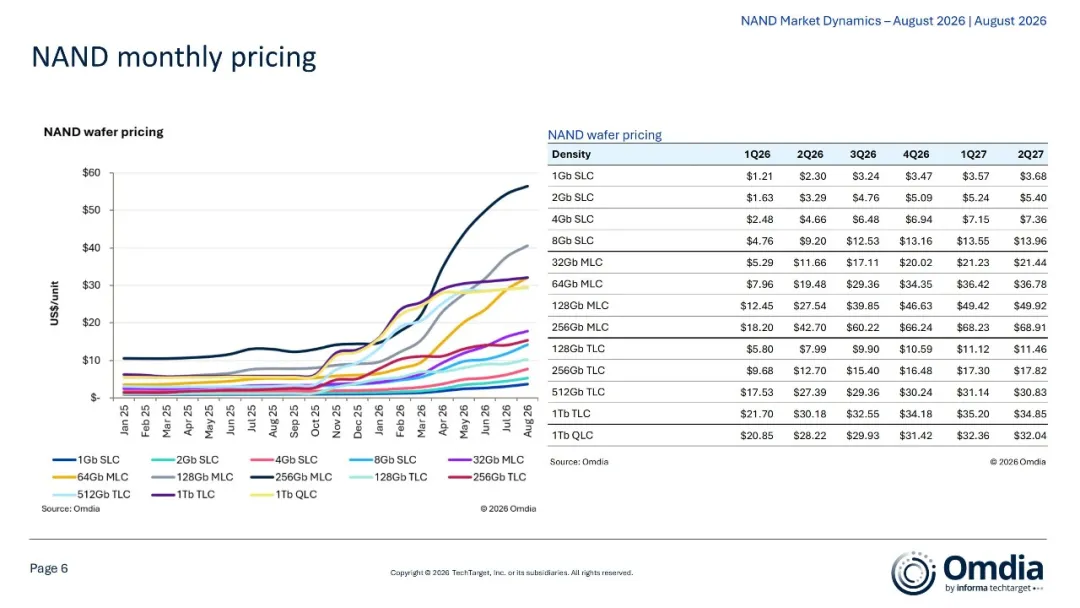
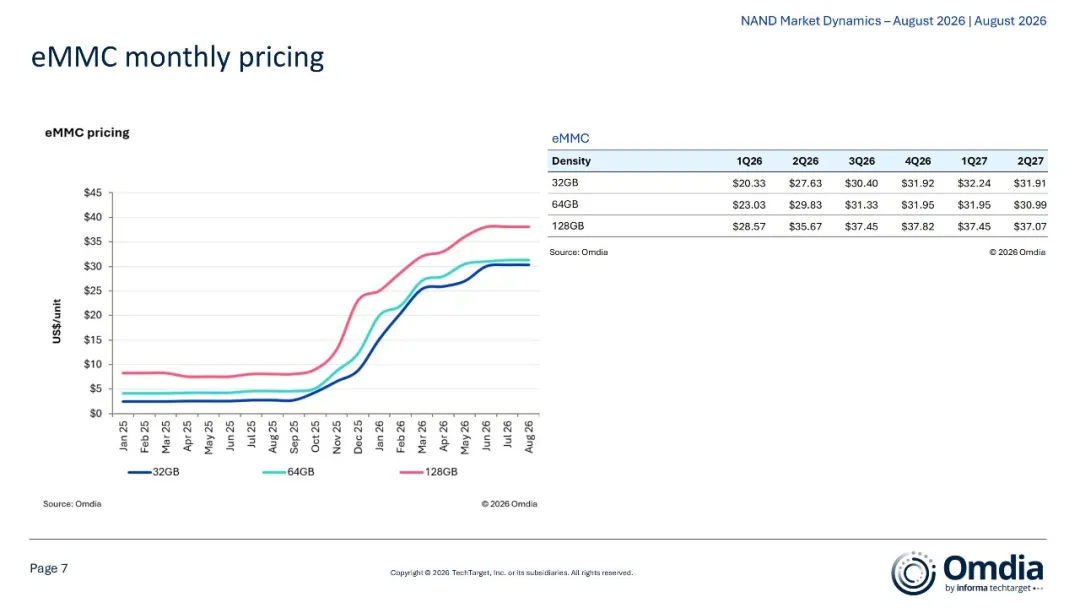
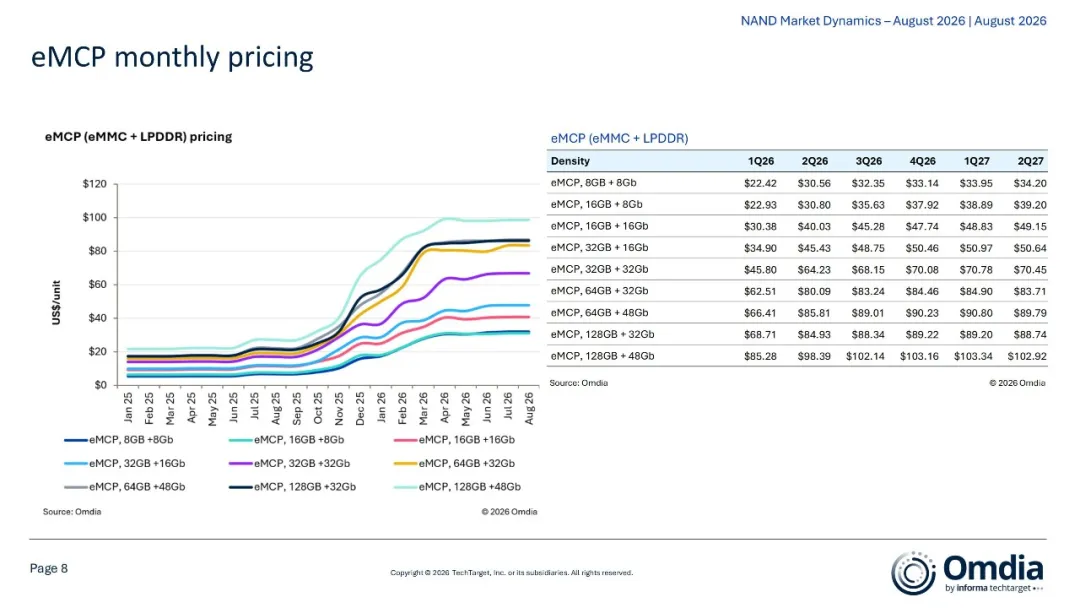
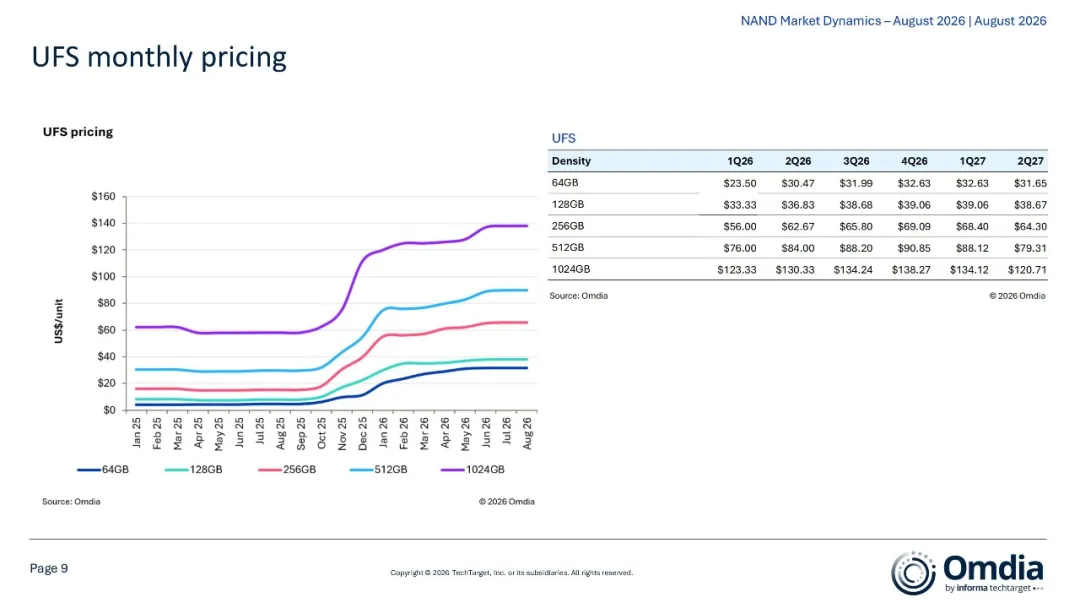
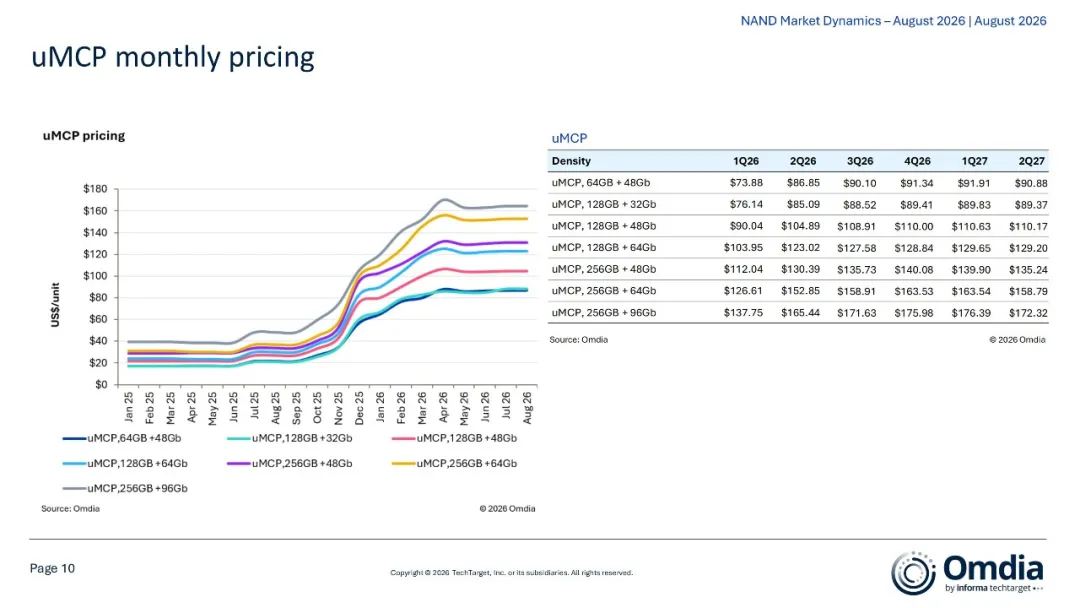
晶圓方面,SLC 與 MLC 環比上漲中高十幾個百分點,主流 TLC 與 QLC 現貨在前期下跌後走穩,合約漲幅繼續收窄,但供應仍然受限。eMMC 與 UFS 現貨因手機需求轉弱開始下跌,合約價與利基市場仍然堅挺。以 128Gb TLC 晶圓為例,1Q26 為 5.80 美元,2Q26 升至 7.99 美元,2Q27 預計 11.46 美元;而 UFS 512GB 與 1TB 在 2Q27 出現回落,與手機端需求疲弱相互印證。
報告頁面摘選(共13頁)
(銳芯聞)