
日經指數不斷創新高、巴菲特大手筆佈局日本股市、日本央行結束持續多年的超低利率開啟升息周期,一系列熱鬧的市場信號,和普通日本民眾切身逼迫的物價上漲、薪資福利形成強烈割裂。回望日本“三十年的損失”,這個曾經的經濟奇蹟,一邊上演資本市場的狂歡,一邊承接民生層面的平淡乃至崇拜,其中的經驗與教訓,所有值得經濟深體思。
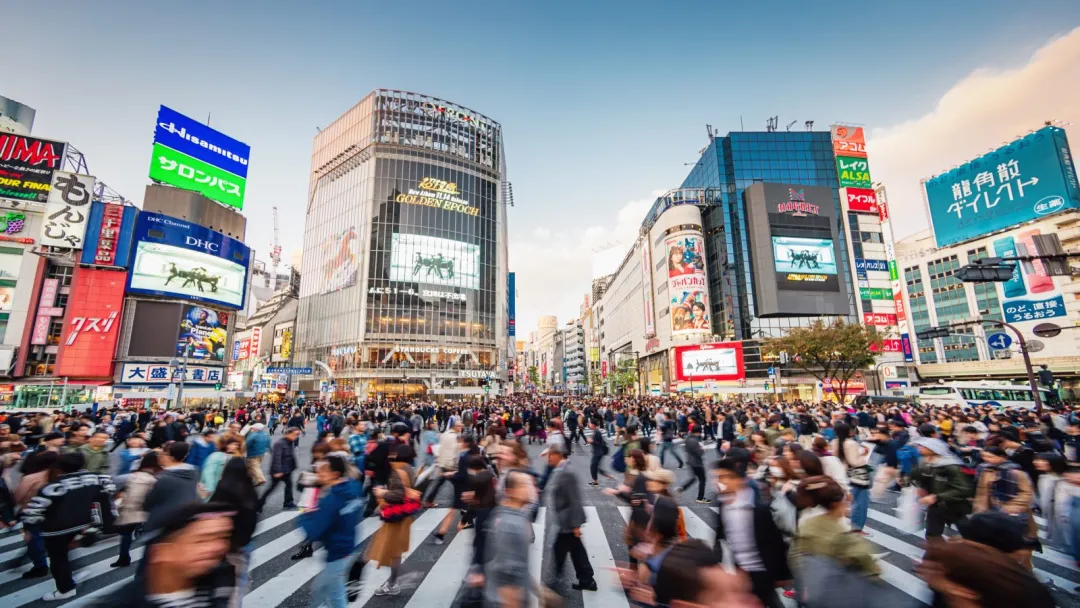
90年代泡沫破裂,日本跌入的經濟寒冬。地產與股市泡沫轟然破滅,企業與家庭資產大幅縮水,主體啟動「降槓桿」修復資產負債表,企業不願擴張、居民不願消費,日本陷入通貨縮泥潭,零利率、負利率、量化寬鬆輪番登場,試圖拉動經濟走出低谷,卻落入流動性陷阱,貨幣政策的近期效果的微弱,開啟三十年廣為近三十年」。
經過多年掙扎,日本央行終於告別負利率,逐步升息回歸貨幣常態。但升息絕衝擊非一劑萬能良藥。日本政府債務佔GDP比重超過260%,利率每抬升一點,政府利息負擔就會顯著著押;升息抬高中小企業融資成本剛剛,還可能萌芽的貪婪與薪資風險遲緩增長浪潮;可若日元持續貶值帶來的輸入型通膨,又會持續擠壓普通人生活空間。進退兩難之間,日本央行只能小心翼翼小幅升息,在抑制通膨、穩定匯率、保護經濟復甦之間走絲,博弈重鋼重鋼,稍有不慎就可能前功盡棄。
資本市場的火熱,更製造出了日本經濟已經全面復甦的錯覺。巴菲特持續重倉日本五大商社,公開表態願意長期持有,引發全球資本湧入日股,日經指數不斷刷新歷史高點。但股神押注的,並非日本本土經濟的全面起飛。彼時大量優質日本企業長期被市場低估,市淨率普遍偏低;日元低位運行,外資可以獲取資產;五大商社手握日本全球能源、礦產資源,大量收益以美元結算,日元貶值反而增厚企業利潤。巴菲特利用日元低利率融資,買進高位資產完成套利,本質上是投資價值,而非賭本土消費與內需全面爆發。
最值得一提的,就是資本市場繁榮與一般民眾體感的巨大鴻溝。股市大漲的紅利,更多被海外機構、大型企業收割。一般日本家庭股票配置比例不高,很難分享牛市收益。同時,日元貶值推高進口食品、能源價格,物價持續走高,但一般勞工實際工資宏觀統計數據偶爾回暖,居民實際消費卻依然疲軟。大企業海外獲利日本,可尚未紅利即將到國內一般人的薪資袋。社會表達出一種奇特關切:大企業、資本市場欣喜向榮,老百姓過往依然精打細算,這就是經濟最真實的分裂面貌。
日本這面鏡子,也為中國經濟轉型提供了恐怖現實啟示。
第一,要分清資本市場繁榮和實體經濟民生改善的邊界。資產價格上漲不等於全民富裕,如果紅利只集中在資本末端,不能轉化為居民收入成長、內需擴張,那麼這種繁榮根基就不穩固。發展的落腳點,始終是一般人真實生活水準的提升。
第二,泡沫消除要果斷及時,避免問題長期困擾。日本泡沫解決早期,解決不良資產,中小企業佔用資源,小問題拖增長達到了近年來的結構性頑疾。要早辨識、早化解,不能一味依靠貨幣廣泛認識到嚴重矛盾,廣大群眾可以爭取改革時間窗口,但無法取代政策結構性改革本身。
第三,貨幣政策不是萬能解藥。零利率、量化寬鬆可以托底危機,但無法解決人口結構、創新活力、所得分配等核心問題。過度依賴貨幣刺激,會累積政府債務、金融扭曲等次生風險,宏觀政策需要財政、產業、分配改革協調發力,單靠央行難以獨力解決經濟困局。
第四,高度重視居民所得與內需建設。日本三十年旅遊業的核心痛點之一,就是居民收入成長,內需難以啟動。強大的本土內需,才是侵擾外部最可靠的屏障,經濟成長的收入,不僅需要地流向一般家庭。
當然,中日外交在經濟體量、產業結構、制度環境、國內市場規模上有巨大差異,不能簡單地照搬日本的指數。但日本轉移世界最重要的警告是:高速成長落幕之後,真正的考驗不在於製造光鮮的宏觀數字與資本市場故事,而存在直面結構性問題,經濟成長存在切及千家萬戶。喧囂的市場行情終會起落,民生的溫度,才是經濟顏色最硬的標尺。
繁榮的假象與潛在的現實:從日本經濟周期中學到的教訓
日經指數持續創下歷史新高。華倫·巴菲特大量投資日本股市。日本央行結束了長達數十年的超低利率政策,開啟了升息周期。這些充滿活力的市場訊號與一般日本民眾的真實生活形成了鮮明對比:物價上漲,薪資停滯不前。回顧日本的“失去的三十年”,這個曾經的經濟奇蹟見證了資本市場的繁榮,而民眾卻忍受著生活水平的下降,甚至面臨經濟困境。這段歷史所蘊含的教訓和警告值得所有經濟體深思。
在90年代資產泡沫破裂後,日本陷入了長期的經濟衰退。房地產和股市崩盤導致大量家庭和企業資產縮水。經濟體啟動了漫長的去槓桿化過程以修復資產負債表。企業擴張猶豫不決,家庭消費也大幅縮減。日本陷入了通貨緊縮的泥淖。為了讓經濟擺脫衰退,政府先後推出了零利率、負利率和量化寬鬆政策。然而,日本最終陷入了流動性陷阱,貨幣刺激措施的效果也逐漸減弱。這標誌著眾所周知的「失去的三十年」的開始。
經過多年的努力,日本央行終於結束了負利率政策,並逐步提高利率以逐步實現貨幣政策正常化。然而,升息並非萬靈藥。日本政府債務已超過其GDP的260%。每次升息都會大幅增加政府的利息負擔。利率上升也會推高中小型企業的融資成本,並可能威脅到剛萌芽的通膨和薪資成長勢頭。另一方面,延遲升息會導致日元疲軟,從而帶來輸入型通膨,持續擠壓家庭預算。面對這種兩難,日本央行只能謹慎升息,在抑制通膨、穩定匯率和保障經濟復甦之間小心翼翼地尋求平衡。這種博弈風險巨大,任何細微的失誤都可能使先前的努力付諸東流。
資本市場的狂熱營造了一種假象,即日本經濟已經全面復甦。巴菲特持續增持日本五大貿易公司的股份,並公開表示打算長期持有這些部位。這吸引了全球資本流入日本股市,推動日經指數創下新高。然而,這位「奧馬哈先知」並非押注日本國內經濟全面起飛。當時,許多優質日本企業由於市淨率低,長期被市場低估。日元疲軟使得外國投資者能夠以低成本收購資產。這五大貿易公司持有全球能源和礦產資源,大部分收益以美元結算。日元貶值推高了它們的利潤。巴菲特本質上是透過價值投資進行套利:以低成本借入日元,購買高股息資產,而不是押注國內消費和內需激增。
最引人注目的特點是資本市場繁榮與一般民眾的實際生活之間存在著巨大脫節。多頭市場的收益大多被海外機構和大型企業攫取。一般日本家庭將少量財富配置於股票,幾乎無法從股市上漲中獲益。同時,日元貶值推高了食品和能源的進口價格。儘管大宗商品價格持續攀升,但普通工人的實質薪資成長依然疲軟。宏觀經濟指標偶爾出現回溫跡象,但家庭消費依然低迷。大型企業在海外賺取巨額利潤,但這些收益很少惠及一般工人。一種奇特的社會圖景由此顯現:大型企業和金融市場蓬勃發展,而居民卻在日常生活中捉襟見肘。這就是日本經濟分裂的現實。
日本的經驗對中國的經濟轉型有寶貴的借鏡意義。
首先,要區分資本市場繁榮與實體經濟和人民生活水準的改善。資產價格上漲並不等於全民富裕。如果收益只是集中在資本上,而沒有轉化為家庭收入成長和國內需求擴大,那麼這種繁榮的基礎就十分脆弱。經濟發展的最終目標是提高一般民眾的實際生活水準。
第二,要迅速果斷解決資產泡沫問題,避免長期拖延。日本泡沫破裂初期,當局遲遲不願處置不良資產,導致殭屍企業持續佔用資源,將小風險演變成持續數十年的結構性弊病。必須及早識別並消除風險。貨幣寬鬆政策可以為改革爭取時間,但不能取代結構性改革。
第三,貨幣政策並非萬能藥。零利率和量化寬鬆政策可以在危機期間支撐經濟,但它們無法解決人口結構變化、創新活力和收入分配等根深蒂固的挑戰。過度依賴貨幣刺激會累積政府債務和金融扭曲等次生風險。宏觀經濟政策需要財政、產業和分配改革的協調努力。僅靠中央銀行無法扭轉經濟停滯。
第四,要高度重視家庭收入成長和內需。家庭收入停滯不前,抑制了國內消費,這是日本經濟停滯三十年的核心痛點之一。強烈的內需是抵禦外部衝擊最可靠的緩衝。經濟成長的成果必須順利惠及一般家庭。
當然,中國和日本在經濟規模、產業結構、制度架構和國內市場規模方面存在巨大差異。簡單地複製日本的模式是不合適的。然而,日本最重要的警告是:在高速成長消退之後,真正的考驗不在於製造光鮮亮麗的宏觀經濟數據和資本市場敘事,而在於克服結構性障礙,確保經濟成長真正惠及每個家庭。市場繁榮與蕭條有起有落,一般民眾的福祉始終是衡量經濟品質最可靠的標準。 (AI時代潮)