
今日,肖特半導體玻璃解決方案業務的兩位負責人,在自家媒體平台上分享了玻璃基板技術科普,以及其自身的思考與動向。
一、為什麼壓力轉移到封裝?
文章的邏輯起點是電晶體微縮接近物理極限。肖特方面提到,被視為傳統微縮下一步、也可能是最後一步的高數值孔徑 EUV 使用 13.5 奈米波長印製更小圖形;再繼續縮小就會碰到量子隧穿問題。
成本是另一重壓力。文章指出,最先進晶片的開發與流片成本已達數億美元量級。應對方式是異構整合:把成熟製程(便宜)和先進製程(貴)的芯粒組合,在封裝層面平衡成本與算力,也就是 chiplet 路線。
二、玻璃的四個優勢
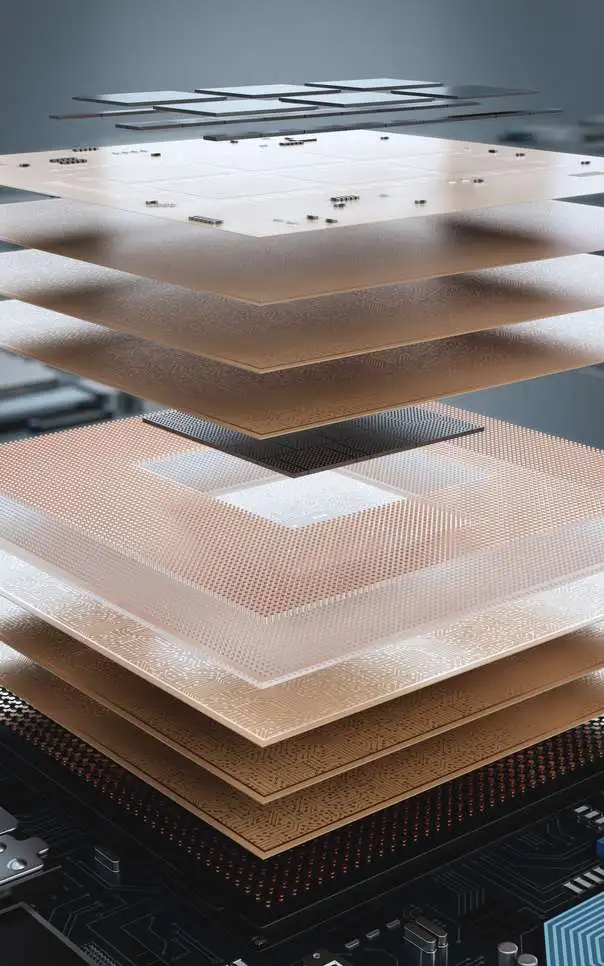
肖特把玻璃的材料優勢歸納為四點:剛度,為超細布線提供機械穩定性;可加工性,做出微米級結構支撐高密度互連;電絕緣性,避免高速訊號串擾;熱膨脹匹配,減少應力失效。文章強調,玻璃的熱膨脹係數(CTE)和楊氏模量都可在封裝相關區間內定製。
作為對照,有機基板在同樣條件下可能翹曲、老化或產生訊號干擾。文中的比喻是:有機基板像鵝卵石路,玻璃像新鋪的瀝青。
三、玻璃芯在封裝裡的位置
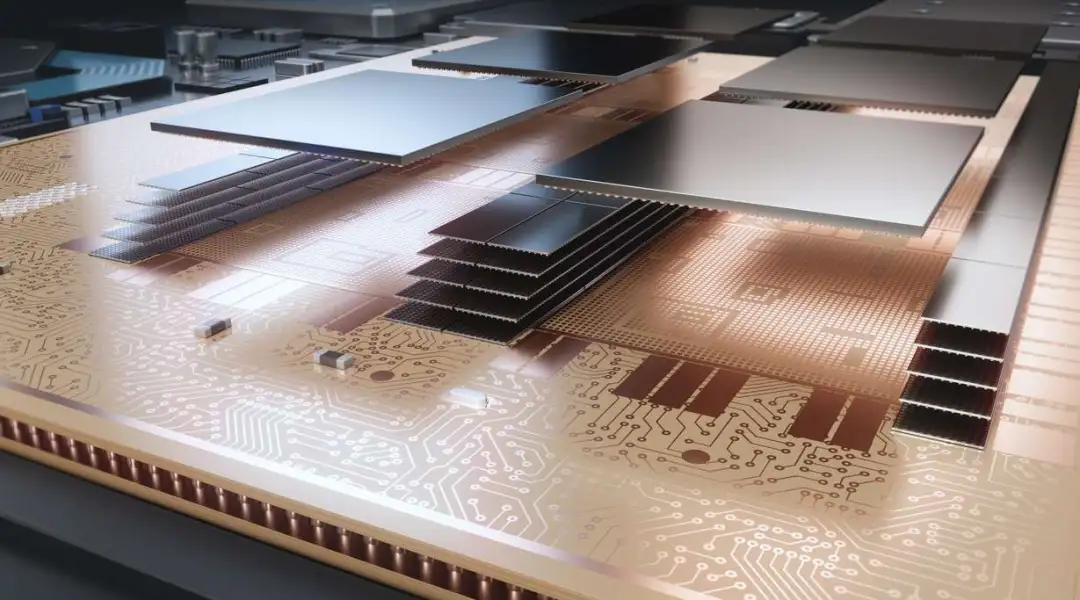
按文中描述,玻璃並不取代整個基板,而是作為剛性增強層夾在介質聚合物與銅布線層之間,與這些層層壓,晶片再貼裝在最上層。收益是更細的線寬線距、更多連接點,訊號完整性與散熱管理也更好。
四、行業進度對照
肖特文章只模糊提到產業界在加大投入,公開資訊更具體:英特爾已在亞利桑那投入超過 10 億美元建玻璃研發線,2026 年 1 月在 NEPCON 展上展出 78×77 毫米厚芯玻璃基板原型,採用 10-2-10 疊層、兩片 800 微米級玻璃芯,可承載約 1716 平方毫米矽面積,測試中未發現玻璃微裂紋;其量產時間點多數機構口徑在 2030 年前後。三星電機與東友精細化工的合資公司 GLASEM 股權為 66% 比 34%,基地在平澤,目標 2027 年下半年投產。SKC 旗下 Absolics 佐治亞工廠目標 2026 年底量產。台積電 CoPoS 走面板級路線,匯入時間被機構排得更晚。
五、肖特自己做什麼?
肖特 CEO Frank Heinricht 此前公佈過三點計畫:產品創新、現有基板升級、擴充熔煉與加工產能,歐洲和亞洲設施都在擴建。公司 2026 年 5 月上線了面向半導體玻璃的知識平台 Semicon next,封裝用玻璃面板與消耗性玻璃載板均在列。
需要保留的一點是,玻璃基板仍有未解決的工程問題,包括脆性、TGV 的金屬化填充,以及在半米級面板上維持奈米級平整度。各家量產年份差異較大,多數屬企業規劃或機構預測,不等於已完成客戶認證。(銳芯聞)