
HBM的繁榮,正在製造另一場DRAM短缺。
三星預警:明年DRAM供應進一步吃緊
明年高頻寬儲存器(HBM)佔全球DRAM晶圓產能的比重將逼近30%,較目前約20%大幅提升。在產能擠壓效應下,傳統DRAM(記憶體)供應恐將進一步吃緊。
機構分析預計,國際大廠持續擴大HBM產能佔比,資源全力向AI傾斜,進而擠壓DDR4、DDR3及利基型儲存器等傳統DRAM產能,導致市場供應更加緊張。這對南亞科技、華邦電子等主攻傳統DRAM的台系儲存器廠商構成利好,不僅接單量能大增,產品報價也獲得有力支撐。
據外媒報導,三星執行副總裁Kim Taewoo在接受採訪時表示,HBM與傳統DRAM共用同一批晶圓產能。隨著HBM產量的增加,勢必會壓縮傳統DRAM的供應空間。預計明年HBM佔DRAM廠商晶圓總產能的比重將從目前的約20%提升至近30%,這表明AI儲存器擠壓傳統產品的狀況恐將持續加劇。
行業調研機構集邦諮詢(TrendForce)統計顯示,三星今年第二季度DRAM營收市場份額達39.4%,穩居行業龍頭。
為應對AI的強勁需求,三星、SK海力士、美光這三大國際巨頭均在全力衝刺HBM,並積極推出新品。三星方面已於今年2月量產出貨HBM4,同時正在進一步擴充相關產能。
台系DRAM廠商對後續市場前景普遍保持樂觀。南亞科技總經理李培瑛此前在業績說明會上表示,AI相關儲存器需求爆髮式增長,正在擠壓PC、手機、車載及消費電子產品的晶片供給,預計缺貨狀況還將持續數個季度。今年下半年DRAM售價仍有上漲空間,目前公司產能已處於滿載狀態。
南亞科技也在積極與客戶建立長期供貨關係。李培瑛透露,長期協議(長約)目前已覆蓋約五成產能,後續將繼續推動短約向長約轉化,配合客戶需求排產。新廠第一階段規劃於2028年實現月產能3萬片,在新產能釋放前,現有產線仍是供貨的主力。
華邦電子總經理陳沛銘認為,AI需求持續推升儲存器用量,2027年市場供需緊銷程度將超越今年。華邦電子已啟動高雄廠模組B擴建計畫,預計明年1月動工、2029年底實現量產,擴產效益的釋放仍需時間。
機構分析指出,從當前市場供需走勢來看,儲存器客戶正在加緊鎖定中長期貨源,採購考量已從單一價格因素延伸至交付週期與供貨保障,通過簽訂長約提前鎖定產能的需求持續升溫。其根本原因在於AI應用不斷擴張,傳統產品的供給能否跟上需求,取決於晶片原廠的資源傾斜力度與新產能的釋放速度,供給缺口短期內難以迅速填補。
對台系廠商而言,本輪商機不僅來自產品價格走高,還來自於客戶尋求替代供應商的轉單需求。若能維持穩定出貨,順暢配合產品驗證並提供長期供貨保障,將有望提升在客戶採購份額中的佔比,將短期轉單轉化為長期合作,為後續業績增長注入強勁動力。
美光訂單激增
美光科技週三預測其季度營收高於預期,並表示客戶已將其長期供應協議下的承諾金額增加至320億美元,這預示著對人工智慧(AI)記憶體晶片的需求勢頭不減。
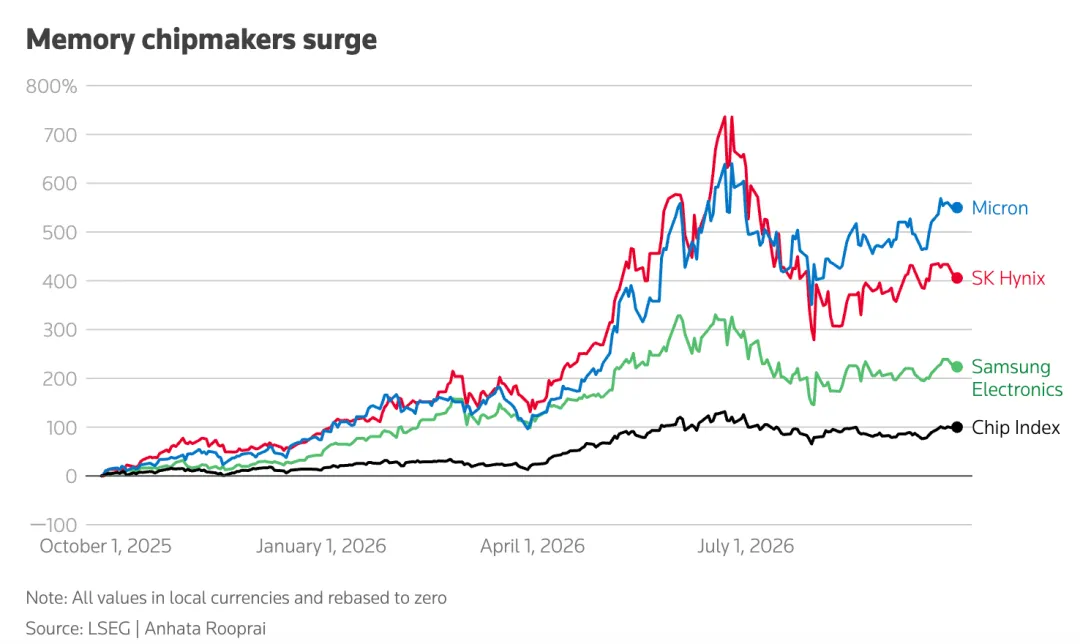
今年以來,該公司的股價已翻了三倍多,出於對人工智慧驅動的增長前景的樂觀預期,這促使其於5月跨入1萬億美元市值俱樂部。週三盤後交易中,其股價微漲不到1%。
生成式人工智慧的繁榮使高頻寬記憶體(HBM)對資料中心變得至關重要,從而讓美光等公司受益,美光是輝達(Nvidia)的關鍵供應商,而後者的處理器在計算工作負載中佔據主導地位。
首席執行官桑傑·梅赫羅特拉(Sanjay Mehrotra)在預先準備好的發言中宣佈,美光的客戶顯著增加了其在長期供應協議下的財務承諾,將總額從6月份報告的220億美元提高到了320億美元,其中大部分形式為現金押金。CEO表示,公司預計2027和2028財年的記憶體與儲存供需狀況將比2026財年緊俏得多。
“與被經常討論的其他領域相比——無論是邏輯晶片,還是資料中心電力——記憶體無疑是人工智慧領域的主要瓶頸,”美光總裁兼首席營運官曼尼什·巴蒂亞(Manish Bhatia)在接受採訪時表示。“資料中心已成為記憶體和儲存最大的市場。”
美光發現訂單遠超產能,這導致其在7月份將截至2035年的美國計畫投資提高至2500億美元以上,因為亞馬遜、Alphabet及其他科技巨頭今年在人工智慧基礎設施上的支出預計將超過7300億美元。
新產能上線“只能有這麼快,部分原因是未來技術過渡帶來的收益遞減,”巴蒂亞說。巴蒂亞表示,美光正在擴大其在全球幾乎所有基地的產能,包括在日本和美國建立新基地。該公司預計首批硅晶圓將於2027年中期產出,但巴蒂亞承認,工廠需要幾個季度的時間來提升產能並對市場產生“實質性影響”。
財務總監馬克·墨菲(Mark Murphy)表示,根據這些協議,美光的剩餘履約義務(未來已簽約收入的關鍵指標)已升至約1500億美元,高於上季度報告的約1000億美元。
“我們預計2027財年將是另一個創紀錄的年份,每個季度的營收都將實現環比增長,”墨菲說。
根據 LSEG 彙總的資料,該公司預計第一季度營收為615億美元,上下浮動15億美元,而分析師的平均預期為570.2億美元。
第一季度調整後利潤預計為每股38.15美元,上下浮動1美元,高於35.40美元的預期。
梅赫羅特拉還表示,美光已鎖定其2027年大部分高頻寬記憶體產能的協議,並將增加2027財年的資本支出,使其高於先前的擴產計畫。
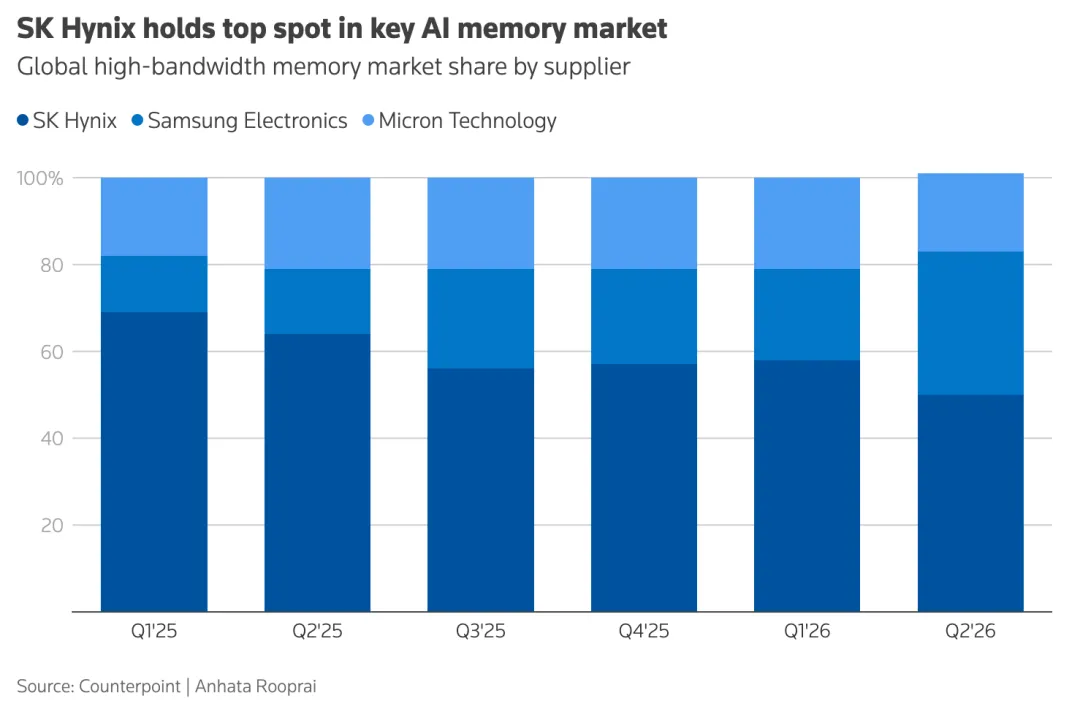
這家總部位於愛達荷州博伊西的公司與其韓國競爭對手三星電子和SK海力士競爭,後者在全球高頻寬記憶體市場份額中處於領先地位。
“美光極具爆發力的財報和預測,應該徹底平息人們對人工智慧建設韌性持續存在的疑慮,”TECHnalysis Research 首席分析師博布·奧唐奈(Bob O'Donnell)表示。
第四季度營收增長了三倍多,達到542.3億美元,擊敗了510.7億美元的預期。調整後利潤為每股33.42美元,超過預期的31.61美元。
(半導體行業觀察)