
9月28日,蔚來在港交所公告:
吉利控股以資產加現金合計約48億元,入股蔚來能源投資(湖北)有限公司,交易完成後持股30%,蔚來能源投後估值約160億元。
這是國內換電行業迄今最大的一筆產業資本聯姻。
消息公佈後,蔚來港股早盤一度漲超3%。
資本市場看到的,不只是一筆投資,而是中國補能江湖的格局之變。
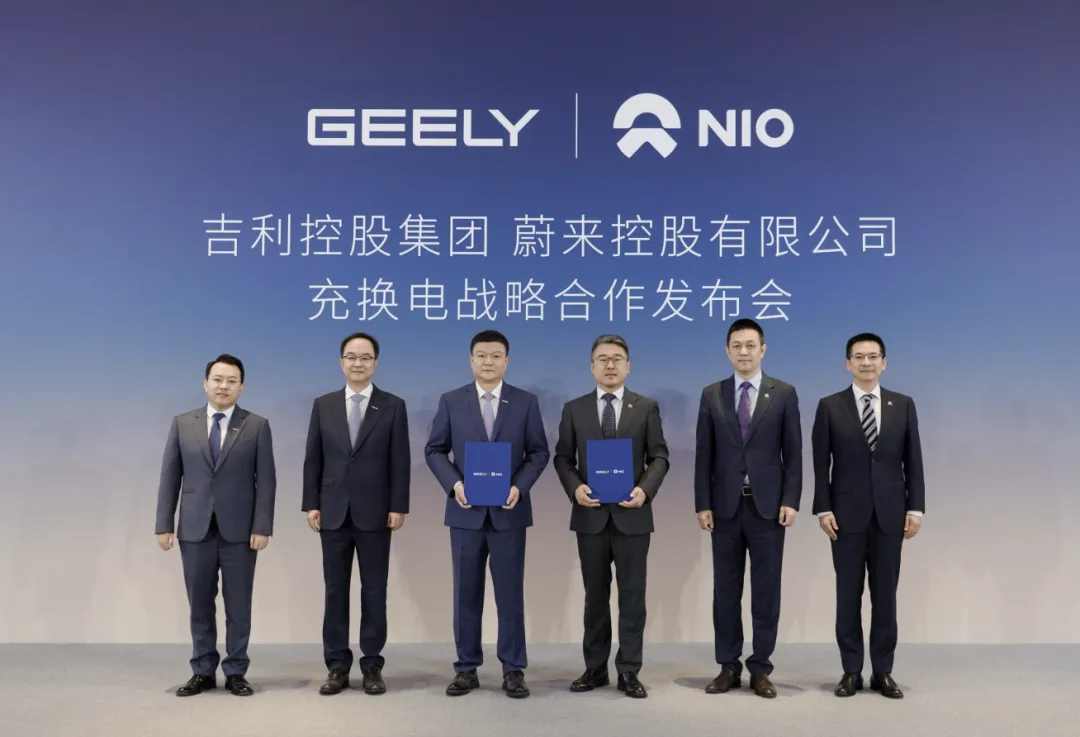
假期前夕,中國汽車行業重磅新聞頻出。
首先是蔚來與吉利簽署交易協議,在充換電領域達成合作;
其次一汽與廣汽簽署戰略合作框架協議,南北豐田格局有望被改寫;還
有阿維塔和深藍汽車AD協同一事,即將迎來落地。
另一方面,部分車企有意縮短戰線,降低損耗,小鵬計畫將四條產品線收縮為兩條。
我們能感覺到的是,“車海”、“同質化”的時代似乎要過去了,各家企業都在加速資源整合,資源共享。車企組織層面的合縱連橫,也意味著定位衝突、銷量欠佳的產品可能被最佳化,也許不少車企已經悄悄削減在研車型,減少分佈數量,把更多精力押在少數爆款上。
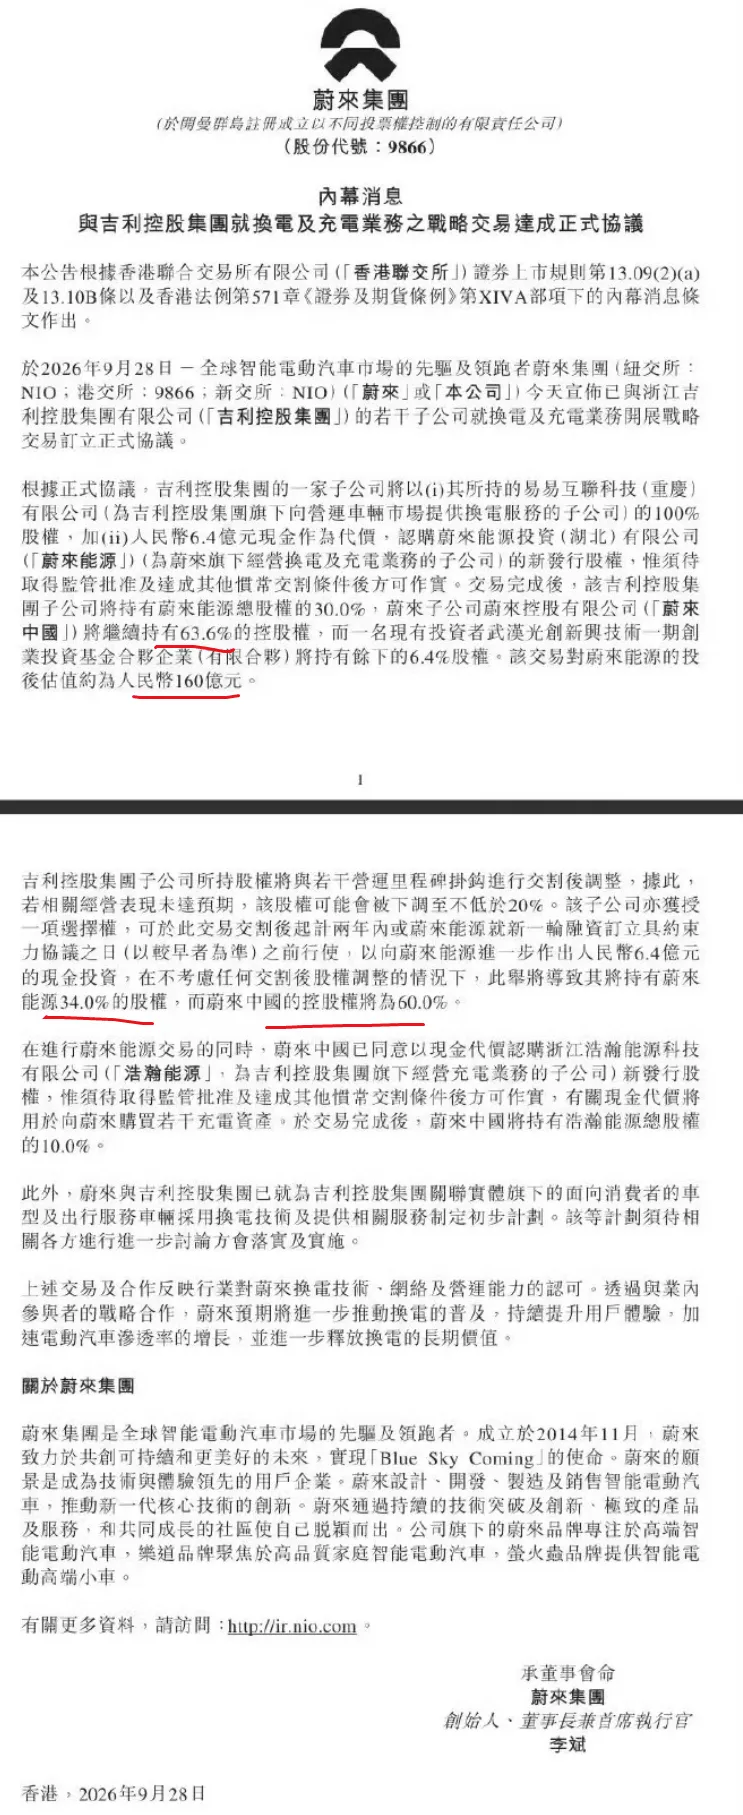
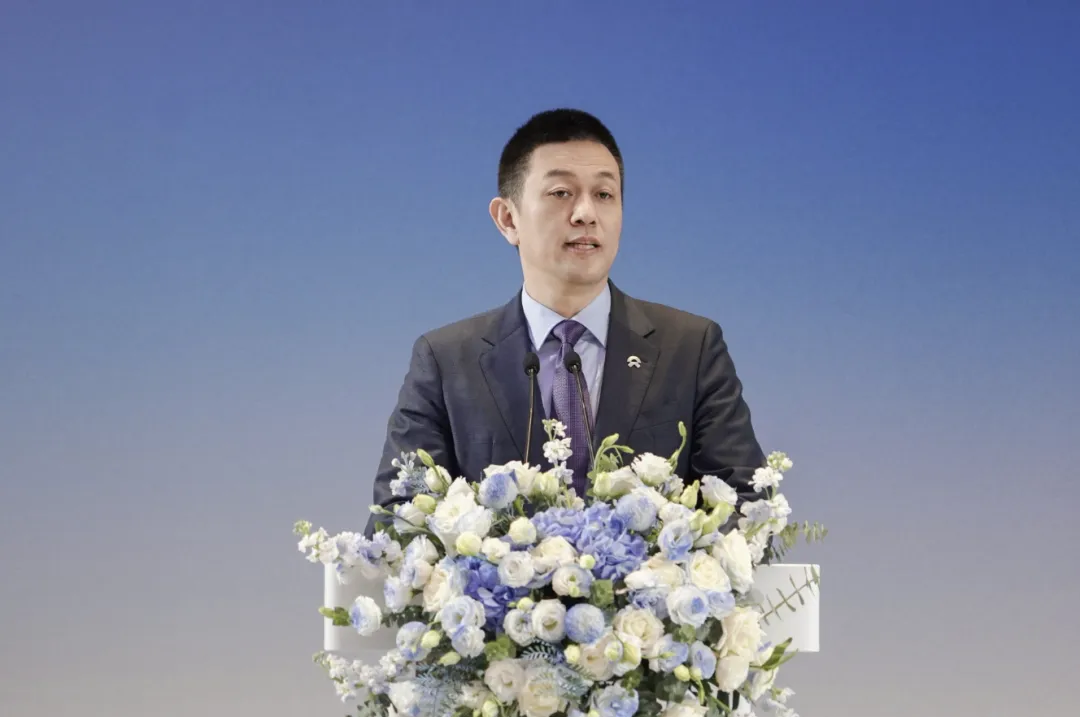
吉利以易互聯100%股權及6.4億元現金入股蔚來能源,交易完成後持股30%,蔚來入股吉利旗下浩瀚能源,持股10%。
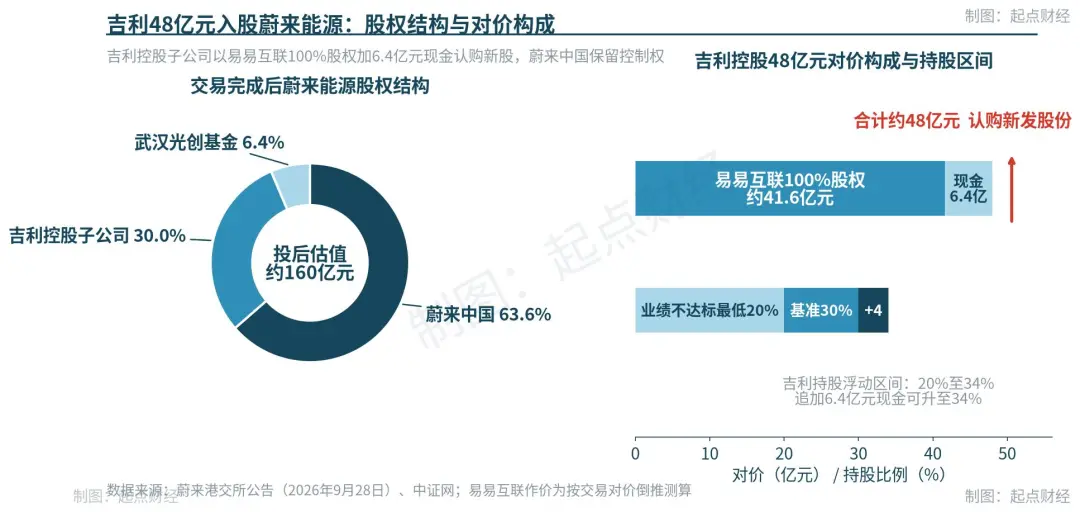
吉利的出資分兩塊:
一是旗下營運換電平台易易互聯100%股權,二是6.4億元現金,兩塊合計認購蔚來能源新發行股份。按48億元對價和30%股權倒推,易易互聯作價約41.6億元,蔚來能源投前估值約112億元。
交易完成後,蔚來中國持股63.6%,仍是控股股東;吉利控股子公司持股30%,成為第二大股東;原有投資方武漢光創基金持有剩餘6.4%。
這份協議設計得很精明。
吉利拿到的股權不是死的,是活的。
如果蔚來能源經營不達標,吉利持股最低降到20%,這是下行保護。如果發展得好,吉利可以在兩年內再追加6.4億元現金,把持股最高提到34%,這是上行期權。
最終拿多少股份,看業績說話。
蔚來的底線也很清楚:無論吉利怎麼行權,蔚來中國持股不低於60%,方向盤始終握在自己手裡。
反向操作:蔚來順手賣了資產
吉利入股的同時,還有一筆反方向的交易:蔚來中國以現金認購吉利旗下充電公司浩瀚能源10%股權,而這筆錢將用於向蔚來收購部分充電資產。
看懂這個循環了嗎?
蔚來把自建的部分充電資產賣給浩瀚能源,現金回籠,重資產出表,同時換來浩瀚能源10%的股份和雙方充電網路的互聯互通。
到2027年底,吉利計畫建成超2.2萬座充電站、超10萬把充電槍,率先覆蓋全國縣級城市。
這些網路,未來蔚來車主都能用。
蔚來的帳本:200億元砸出的家底
為什麼要引入吉利?先看蔚來能源的家底。
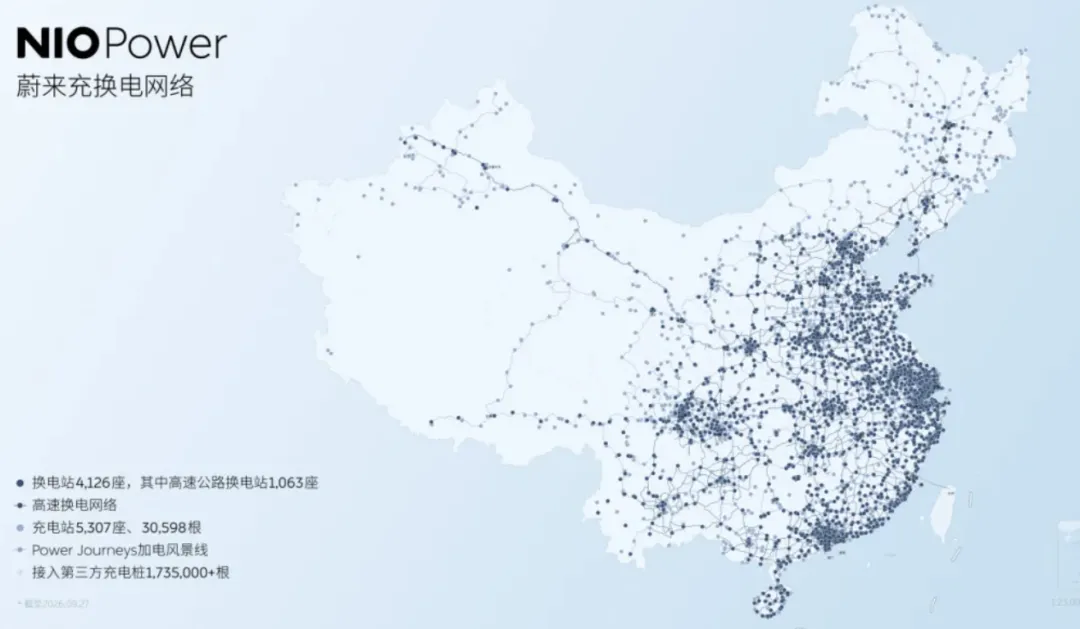
截至2026年9月27日,蔚來在充換電領域累計投入超過200億元,建成換電站4126座、充電站5307座、充電樁30598根,高速公路換電站1062座,連通全國超550座城市,累計換電服務超1.25億次,換電站和充電樁規模都是行業第一。
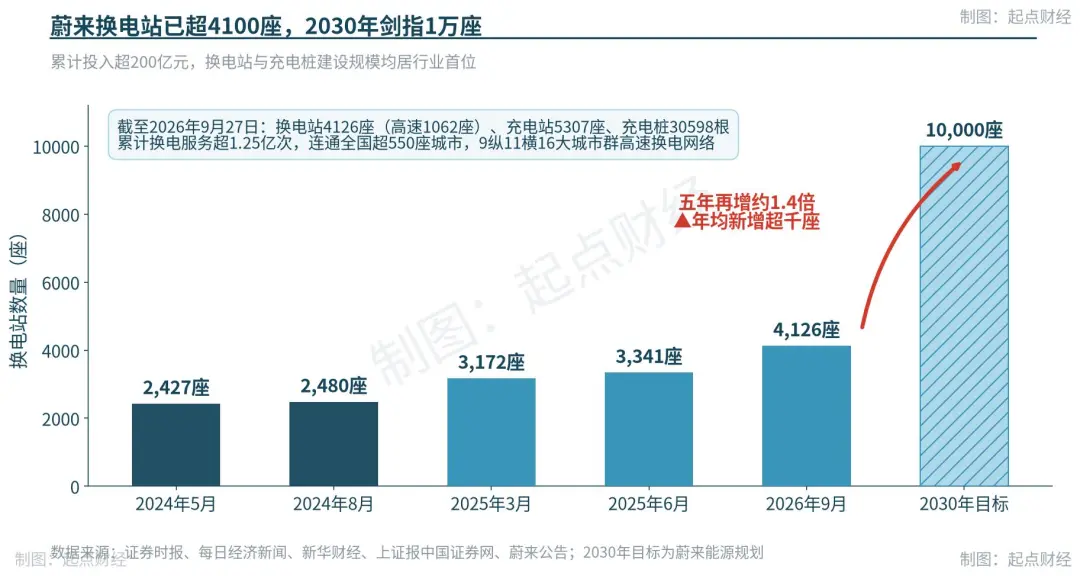
家底厚,燒錢也狠。蔚來第一代換電站造價約250萬至300萬元,第二代約150萬元。李斌算過帳:單站一天換電60單才能盈虧平衡,而2024年全網日均只有35至36單。2025年初上海換電站日訂單衝到約9000單,接近盈利,證明了密度到位就能賺錢。問題是,鋪密度的錢從那來?
答案是社會化。2024年5月武漢國資15億元入股,2025年3月寧德時代推進不超過25億元投資,如今吉利48億元進場,一步比一步大。
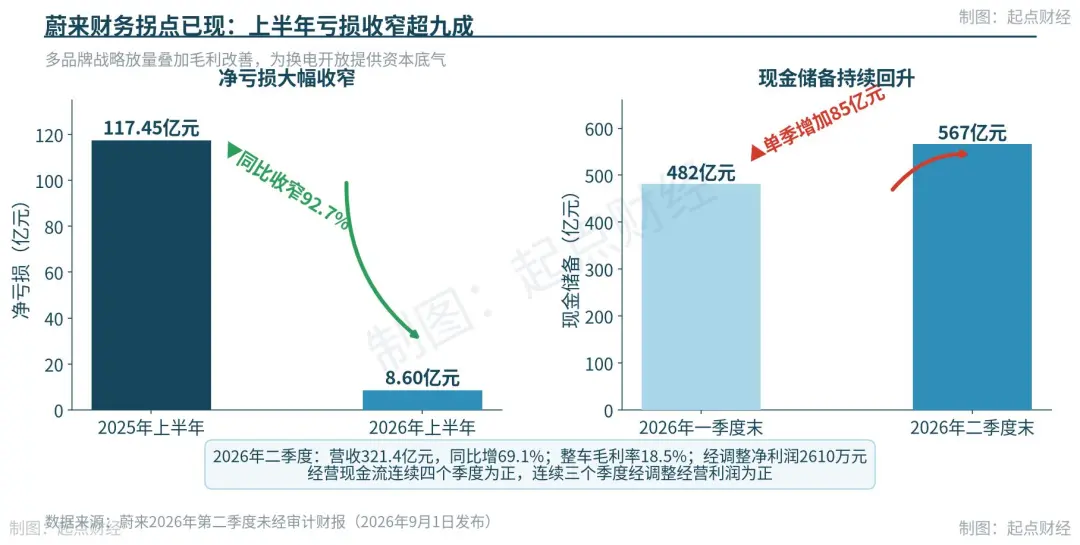
蔚來自己也越來越爭氣。2026年二季度營收321.4億元,同比增長69.1%;淨虧損5.28億元,同比縮小89.4%;經營現金流連續四個季度為正;上半年淨虧損8.60億元,比去年同期縮小超九成;現金儲備回升到567億元。一個能造血的蔚來,才有底氣在談判桌上守住控制權。
吉利為什麼願意掏48億元?看銷量就明白了。
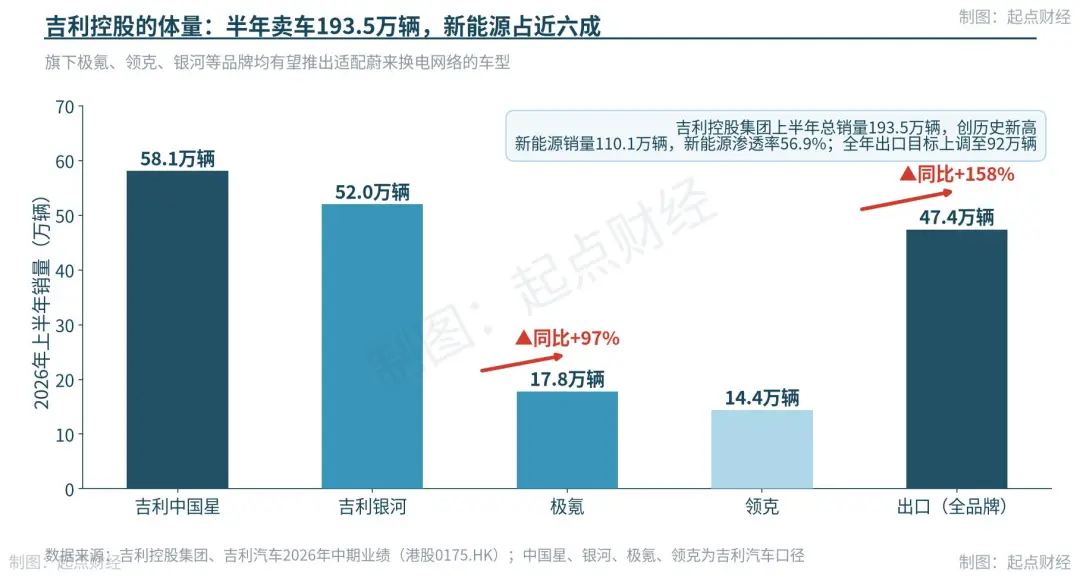
2026年上半年,吉利控股集團賣了193.5萬輛車,創歷史新高,其中新能源車110.1萬輛,滲透率56.9%。
極氪交付17.8萬輛,同比增長97%;銀河賣了52萬輛;出口47.4萬輛,同比增長158%。上半年營收1736億元,核心歸母淨利潤96.8億元,同比增長46%。
車賣得越多,補能的擔子越重。
自建一張全國換電網,參照蔚來的投入,至少要200億元和近十年時間。
現在花48億元,直接買斷4126座換電站的現成網路、營運體系和標準話語權,這筆帳怎麼算都划算。
更妙的是,吉利把營運車輛換電平台易易互聯整體併入蔚來能源,網約車、計程車這些高頻換電業務交給專業選手營運,自己專心造車。
雙方已明確:
吉利旗下C端車型和出行服務車輛未來將接入蔚來換電網路,極氪、領克、銀河都有望推出換電版。
吉利將成為聯盟裡第一個真正量產換電車型的夥伴。
2023年11月29日,吉利和蔚來就簽過換電戰略合作協議,李書福和李斌親自站台。但近三年過去,吉利沒有一款車能在蔚來換電站換電。
這不是個例。
蔚來已和長安、奇瑞、江汽、廣汽、一汽、路特斯、吉利共七家車企簽了換電合作協議,號稱行業最大換電聯盟。
但除了蔚來自己的車,至今沒有一家外部車企拿出量產換電車型。
簽字容易,掏真金白銀難。
這次不一樣。48億元的資本投入,加上20%至34%的浮動股權設計,把吉利和蔚來能源的營收、單量、擴張深度捆在一起,一榮俱榮。
蔚來能源計畫2030年建成1萬座換電站,年電力需求超100億度。
這張網,正在從蔚來的私產變成行業的公器。
放到更大的圖景看:零跑牽手Stellantis,小鵬聯姻大眾,蔚來迎來吉利和寧德時代。新勢力單打獨鬥、獨自燒錢的時代結束了,開放分攤、合縱連橫的時代開始了。
換電從護城河變成基礎設施
160億元估值,買的不是幾千座站的鋼筋鐵骨。
蔚來能源走的是輕資產路線,大量場站資產由合作方持有。這160億元真正定價的是三樣東西:換電技術標準、電池資產管理能力、網路調度體系。
對蔚來,重資產變成了可以分股的平台,換電從成本中心變成行業底座。
對吉利,48億元買到百萬輛新能源車的補能方案和營運車換電的專業出口。
對行業,兩家頭部企業在技術、標準、營運、資產、資本五個層面深度協同,是對“反內卷”最實在的回應。
懸念當然還有:C端換電車型何時落地,對賭里程碑如何設定,監管審批何時通過。
但方向已經清晰:
當最大的換電玩家和最大的民營車企寫進同一張股權結構表,
中國換電的牌局才算真正開局。 (財經會議圈)