
過去五年,比亞迪的研發投入超過2000億元,強攻高端與出海。
可雙路突圍的背後,是比亞迪財報的短期承壓。
自2011年中報以來,比亞迪時隔15年,再次出現“雙降”局面。
壓力之下,比亞迪不得不放緩擴張節奏,上半年研發費用和資本開支雙雙降低。
但王傳福沒有停下。高端化與出海,正在結出果實,2000億砸下去,強攻才剛剛開始。
打開比亞迪半年報,映入眼簾的是這家龍頭車企的悄然失速——
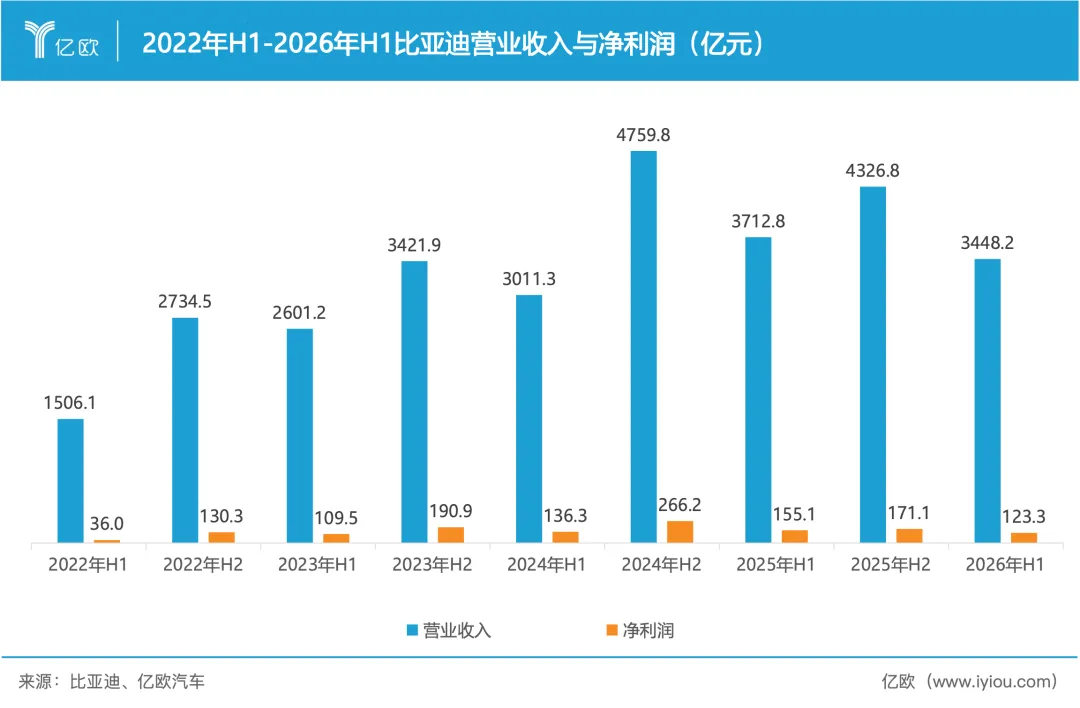
2026年上半年,比亞迪營業收入3448億元,同比下降了7.1%,淨利潤123億,同比下降了20.5%。此外,帳上現金及現金等價物更是只剩556億元,較去年同期減少了約一半。
這是自2011年中報以來,比亞迪時隔15年再次出現“雙降”局面,也是繼去年淨利下滑之後,比亞迪盈利的進一步退坡。
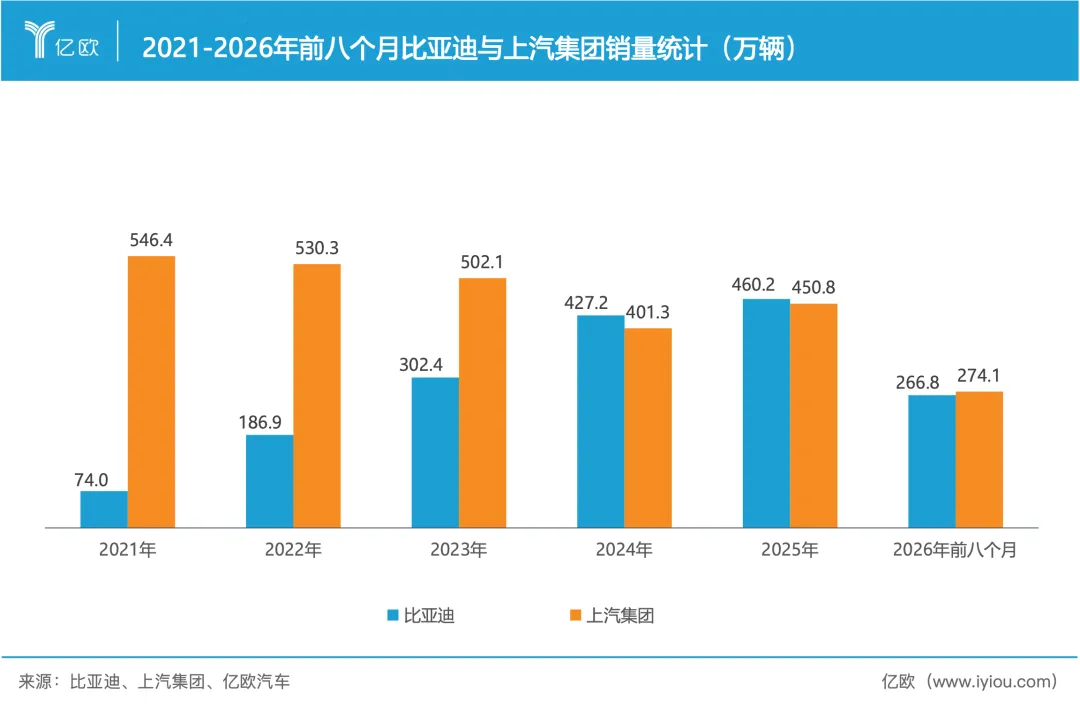
此前,乘著新能源汽車發展的東風,比亞迪已經連續多年高速增長,並於2024年超越上汽集團,崛起為中國車企一哥,市值也一度突破兆。
這既是當前中國汽車市場激烈競爭的註腳,也是比亞迪戰略換擋期的階段性陣痛。
過去兩年裡,比亞迪摒棄了此前高歌猛進的「低價進攻」策略,轉以「高端化」和「出海」尋找新的增長極。
2026年上半年的財報,正是比亞迪主業新舊輪替、多線交織的結果。
在國內市場,比亞迪面臨全方位擠壓,一邊用市場通行的價格優惠守住份額,一邊又押注了第二代刀片電池及閃充技術,試圖將高端化打造成下一階段的競爭壁壘。
而在海外市場,比亞迪則幾乎復刻了此前在國內市場的增長軌跡,短短三五年便躋身中國車企海外銷量的頭部陣營,上半年海外收入佔比首次突破50%,並顯著拉高了毛利率。
但由於匯率波動,比亞迪上半年的財務費用也同比激增80余億,一舉將淨利潤轉入同比下降的區間。
身處戰略換擋期的比亞迪,也不得不暫時放緩擴張節奏。
今年上半年,比亞迪的研發費用和資本開支雙雙降低,前者比去年同期減少了63億元,後者則更是大幅縮減了358億元。
過去五年來,比亞迪的研發投入超2000億元,資本開支則超過5557億元。
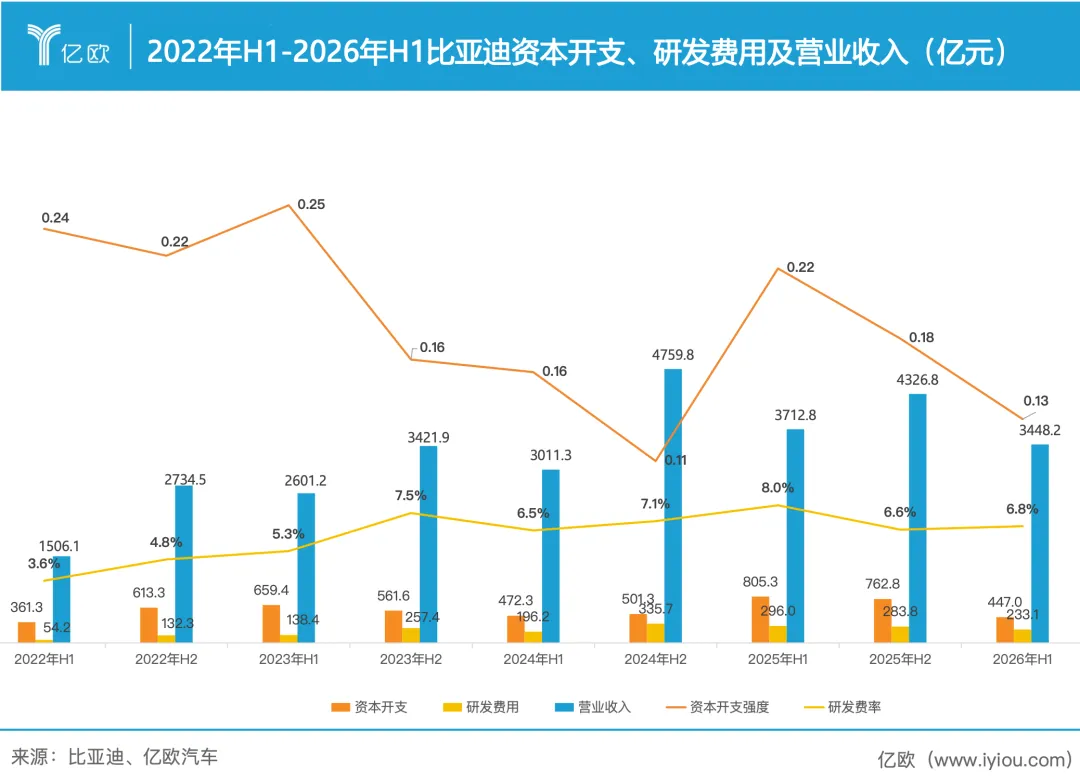
當前的高端化和出海兩個戰略,仍在大舉推進之中,而比亞迪的投入,也正在從“大規模基建+全端自研”的粗放模式,轉向更聚焦、更高效的方式。

過去幾年,比亞迪的高端化任務主要由子品牌承擔。
早在2010年,比亞迪就與奔馳母公司戴姆勒合資成立了騰勢,正式開啟了高端化之路,此後又陸續孵化了仰望、方程豹等品牌,搭建了一整套高端品牌矩陣。
經過數年的發展,方程豹等品牌逐步成長為比亞迪的重要銷量來源,但比亞迪主品牌基盤龐大,去年這幾個沖高品牌的銷量也僅佔比不到10%,短期內難以形成顛覆之勢。
於是,讓擁有超過3000家門店的王朝網和海洋網直接衝擊高端,成為比亞迪的必然選擇。
去年年初,比亞迪王朝網以全新產品序列夏,以及漢L和唐L率先開啟了沖高之路,今年比亞迪則繼續發力,以 “漢唐”旗艦家族的全面煥新為標誌,推出定位更高的車型。
6月,王朝網旗艦SUV大唐EV正式上市,定價上探至30萬元等級。按照規劃,王朝網還將推出更多高端化品類,例如轎車系列的 “大漢” ,形成全新的旗艦矩陣。
海洋網也在完成從0到600萬輛的規模積累後,於去年底正式宣佈向高端市場進階。
其祭出了高端產品序列“海洋8系”,由旗艦轎車海豹08和旗艦SUV海獅08組成,兩款車已分別於今年7月、9月上市,補齊了海洋網的高端旗艦版圖。
從整體的產品規劃來看,比亞迪也已經摒棄了此前幾年讓自己打開市場、大殺四方的「油電同價」低價競爭策略——
先是去年年初,以「智駕平權」試水了增配不漲價的品質PK,又在今年年初放出了第二代刀片電池和閃充技術的大招,以閃充車型撐起了包括比亞迪在內的全系品牌矩陣的向上躍遷。
為了使閃充車型能夠真正發揮出「5分鐘充好,9分鐘充飽,零下30度只多3分鐘」的補能優勢,已經登頂國內新能源銷冠數年之久的比亞迪終於親自下場,大興基建,甚至定下了「年底建成2萬座閃充站」的宏偉目標。
在所有品牌悉數改善產品結構、大規模應用閃充技術之後,比亞迪的高端化之路,走得更遠,也更穩了。
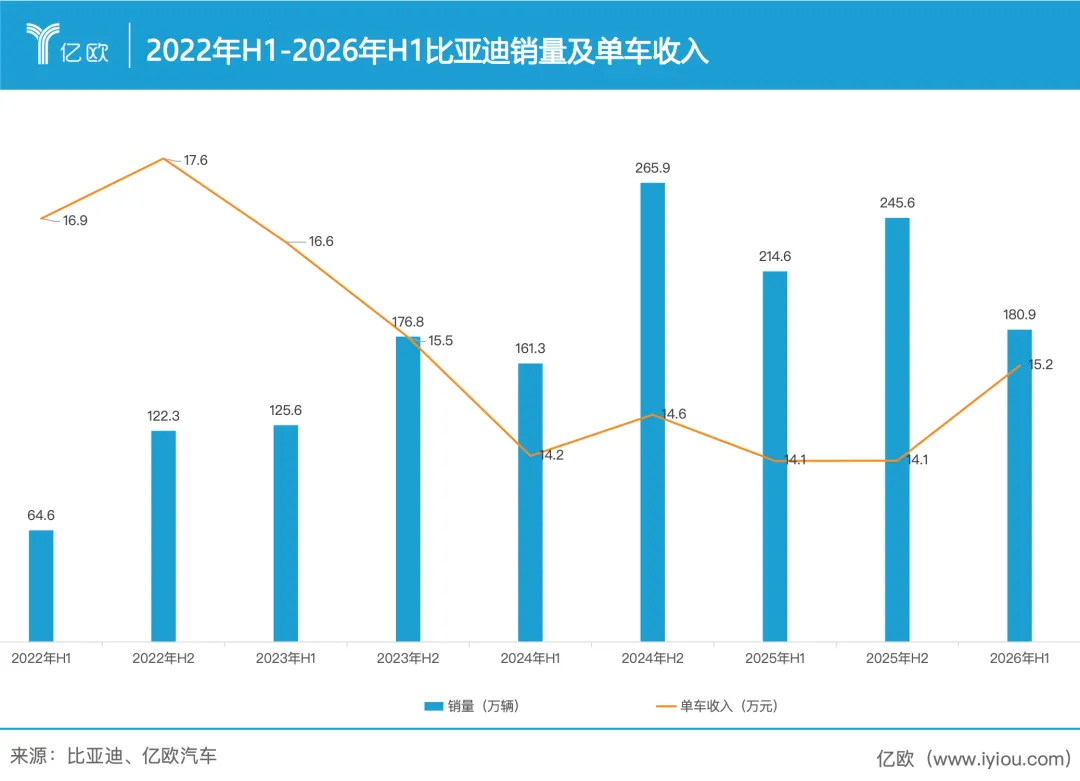
2026年上半年,比亞迪的單車收入從2025年下半年環比上漲了1.1萬元,結束了從2023年開始一路下行的頹勢,汽車毛利率也達到22.3%,比去年同期提升了近2個百分點。
對於比亞迪來說,今年上半年單車收入提升,產品結構最佳化的含金量是很高的。
一方面,受國內車市環境的影響,比亞迪雖然沒有像往年那樣掀起激烈的價格戰,但在局部市場也不得不降價,來應對份額縮水的挑戰。
有機構測算,今年3月比亞迪曾將折扣“創紀錄地”提高至10%,而5月下旬,王朝網、海洋網也都大面積開啟了「一口價」。
另一方面,被寄予現階段大殺器的第二代刀片電池及相關車型,還尚未達到滿血狀態。
王傳福曾多次表示,“當前比亞迪銷量不及預期,主要與二代刀片電池產能不足、仍在爬坡有關。”
據稱,目前二代刀片電池每月增產2-3萬,預計到下半年將進一步助力於比亞迪的銷量提升及利潤改善。

比亞迪正在全力推進的第二大戰略——出海,同樣成為高端化處理程序的關鍵助推力量。
有行業資料稱,比亞迪海外車型的單車均價,約為國內的1.5倍,而2026年上半年,比亞迪海外業務的毛利率達到了21.7%,比國內業務高出約6個百分點。
王傳福也在股東大會上自信地表示,目前比亞迪在海外“已經樹立起高端的品牌形象”。
把車賣貴不難,難的是在賣貴的同時,還要賣好。
過去兩年來,比亞迪的海外業務飛速擴張,去年海外銷量已突破100萬輛,迅速躋身車企出海的頭部陣營,今年更是力壓老牌選手上汽集團,前八個月出海116.1萬輛,僅次於奇瑞汽車。
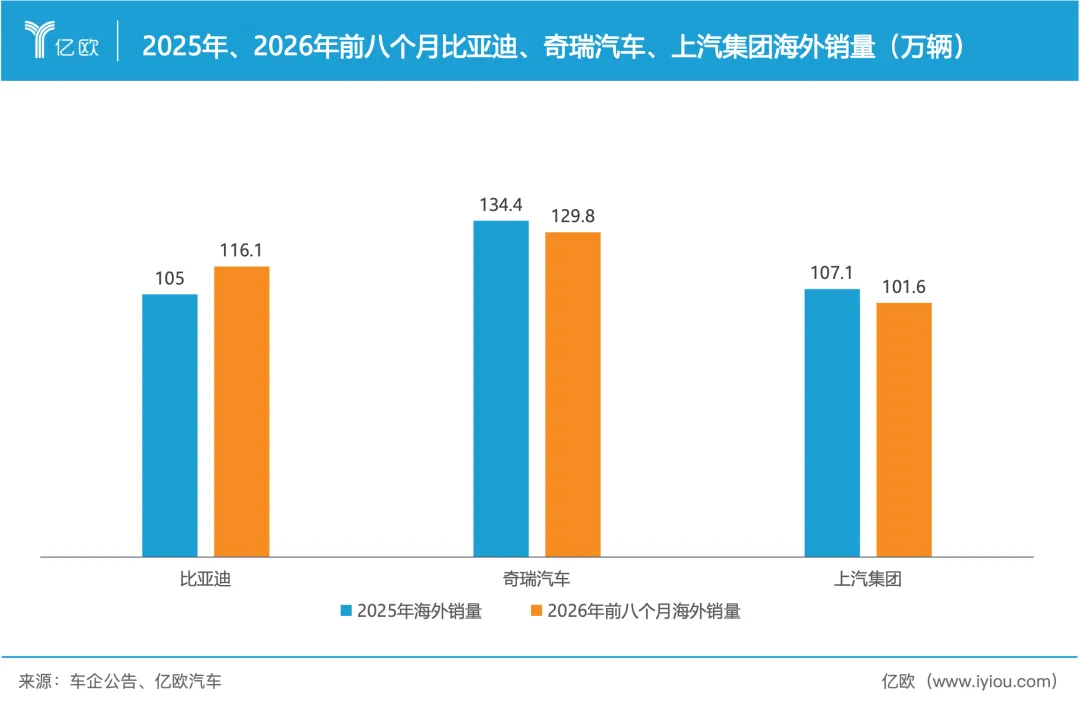
比亞迪在海外市場的量價齊收,是公司及品牌精心營運的成果。
在國內,比亞迪已經成為性價比的代名詞,但在海外,比亞迪則打出了比肩特斯拉的新能源銷量王形象,並依靠歐洲盃、曼城足球俱樂部、古德伍德速度節這樣的頂級IP,提升了曝光度與形象值。
值得一提的是,比亞迪在海外採取了更精細、更聚焦的打法——王朝和海洋被整合為比亞迪品牌,騰勢與方程豹合併,仰望品牌則獨立營運。
2024年比亞迪成為歐洲盃戰略合作夥伴,今年仰望、騰勢、比亞迪更是三品牌齊聚古德伍德速度節。
海外市場的發力及成績,顯著最佳化了比亞迪的財務報表。
2026年上半年,比亞迪境外收入達到1813億元,同比增長33.9%,佔總營收比重從上年同期的36.5%躍升至52.6%,首次過半,而毛利則達到393.5億元。
也就是說,在國內價格戰持續侵蝕利潤的背景下,比亞迪海外業務,以不到一半的銷量,撐起了公司超六成的毛利。
不過,海外業務賺到的錢,當期也並未完全落到帳面利潤上。
上半年,比亞迪財務費用為51億元,而去年同期則為-32.5億元淨收益,相差83.4億元,相當於同期淨利潤(123億元)的三分之二。
多家券商在研報中測算,其中約47億元來自匯兌損失。
2026年上半年,人民幣兌美元從年初的7.03升至6月30日的6.81,半年升值約3.1%。對於以美元、歐元等外幣結算出口收入,以人民幣支付成本和費用的比亞迪而言,本幣升值意味著同樣的外幣收入換回的人民幣變少了,已持有的外幣資產也在折算中縮水。
匯兌損失是短期擾動,關稅則是更持續的結構性壓力。
將海外市場視為長線戰略的比亞迪,也在積極推進本地化生產,以應對關稅和匯兌的風險波動。
比亞迪投資處總經理李黔曾明確表示:“如果未來做到400—500萬輛,僅靠出口是不夠的,一定還要通過本地建廠實現。”
目前,比亞迪烏茲別克、泰國、巴西等地的工廠已經投入營運,歐洲的匈牙利工廠也已進入生產啟動階段,該工廠將作為歐洲市場的主要生產基地,年產能約15萬輛。
本地化生產對財務報表的意義是雙重的:
一方面,在目標市場就地生產、就地銷售,收入與成本以同種貨幣計價,天然避險了匯率風險。
另一方面,可以規避歐盟反補貼關稅等貿易壁壘——當前比亞迪出口歐洲車型仍承擔17.4%的反補貼稅率,匈牙利工廠投產後將直接繞開這一壁壘。
而比亞迪還在進一步擴張歐洲本土的產能。
據多家媒體報導,比亞迪歐洲市場特別顧問阿爾塔維拉(Alfredo Altavilla)在義大利都靈的騰勢品牌活動上表示,從長遠看,比亞迪需要在歐洲佈局三座整車裝配廠和一座電池廠,以支援業務增長並滿足歐洲規則。
這意味著,今年上半年財報中披露的資本開支縮減,只是暫時性的。隨著比亞迪全球業務的發展,這家全球汽車龍頭可能隨時重新開啟下一輪擴張周期。 (億歐網)