
9月28日,A股光通訊板塊放量回呼。野村最新快評把三條看似嚇人的新聞放在一起拆解:美國《中國光收發器法案》、亨通光電66億定增擴產、國資委摸底博通交換機。結論很明確——政策噪音在放大,但AI基建的真實需求沒有變。三大主線怎麼讀?往下看。📡
01 三條新聞,一次說清 🗞️
野村認為,節前避險情緒疊加地緣與宏觀不確定性,是9·28回呼的直接誘因,而上週兩條新聞則放大了擔憂:其一,美國兩黨參議員團體提出《中國光收發器法案》;其二,亨通光電推出大額定增擴產光纖。此外,英國《金融時報》報導稱國務院國資委正在調查國有資料中心對博通交換機(滲透率據報高達90%)的依賴,訊號指向供應鏈本土化加速。
野村的定調:AI基建底層需求依然強勁——1.6T光模組需求旺盛 + NPO(近封裝光學)潛在商用化,龍頭公司基本面交付依舊紮實。🧭
02 光模組法案:打的是"政府採購",不是生意 🇺🇸
9月25日,四名美國參議員正式提出法案,要求禁止聯邦政府國家安全系統採購中國產光收發器,點名中際旭創與新易盛。關鍵在範圍:法案目前只覆蓋聯邦政府採購,不觸及私營部門——而光模組龍頭的收入絕大部分來自海外雲廠商等私營客戶。野村判斷直接商業影響最小化;更大的意義是"Covered List"(受限清單)的長期陰影。
資料來源:野村《China optical communication sector update》(2026-09-28)
野村維持中際旭創為首選標的之一。邏輯很簡單:1.6T緊缺+龍頭地位,基本面不會因為一條只管"政府口袋"的法案變差。🔥
03 亨通66億定增:擴產兇猛還是虛驚一場? 🔬
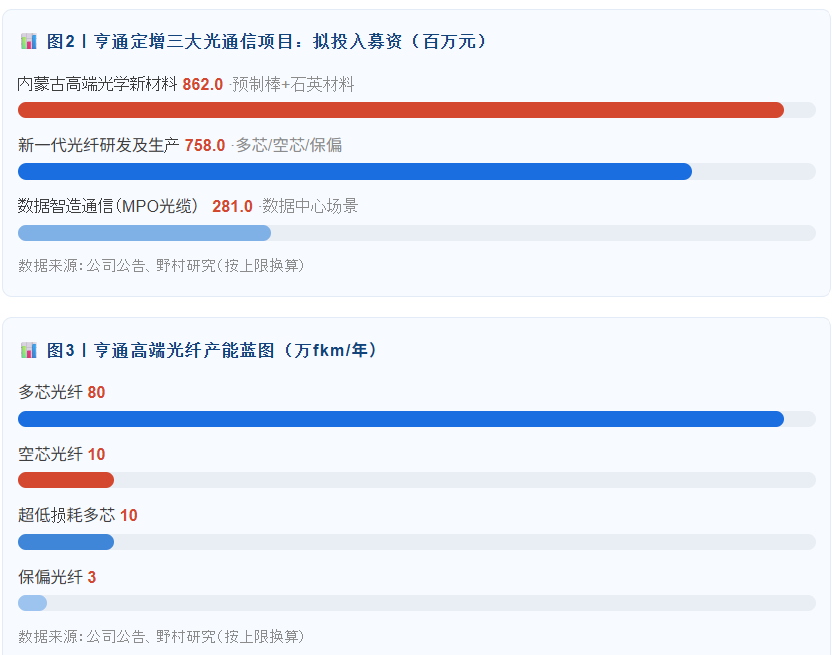
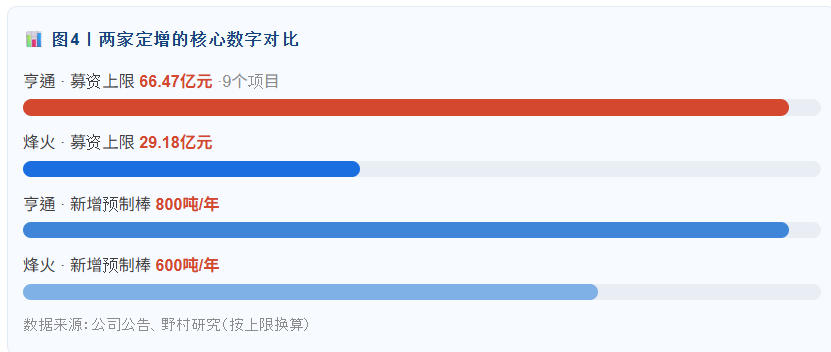
9月25日,亨通光電拋出定增預案:擬發行不超過7.4億股,募資不超過66.47億元,投向九個項目。光纖相關部分包含800噸/年新預製棒產能與1200噸/年高端光學石英材料(可為後續預製棒擴產做支撐)。市場第一反應是"光纖過剩要來了",但拆開項目看,大頭其實是多芯、空芯、保偏這些高端品類。
04 烽火也在加碼,過剩擔憂可能"過頭了" ⚖️
不止亨通,烽火通訊7月11日已宣佈不超過29.18億元定增,目標新增600噸/年預製棒產能,並押注多模/特種光纖、超大規格預製棒、泰國基地與空芯光纖研發。兩大頭部廠商同時擴產,是過剩訊號嗎?野村的回答:NO——對照全球AI基建拉動的需求,頭部廠商的擴產計畫都不算激進,短期供需結構不會被扭轉;但亨通的時點確實會加重市場對長期過剩的想像。
野村的落點:對長飛與太辰光的短線交易性機會保持積極,兩者分別受益於全球光纖與光纖連接器市場的潛在上行。🔦
05 交換晶片國產化:落後1–2代,但趨勢不可逆 ⚙️
國資委摸底博通交換機(國有背景公司滲透率據報高達90%),本土化意志已經寫在了明面上。國產玩家進展顯著但仍落後全球龍頭約1–2代:海思51.2T交換晶片(112G SerDes+自研UB協議)已在AIDC市場商用,整合進CloudEngine XH9230-128DQ與9866-128DQ交換機;盛科通訊25.6T晶片(支援800G連接埠與UEC標準)2026年出貨國內CSP,51.2T仍在研發。而博通已在出貨102.4T。
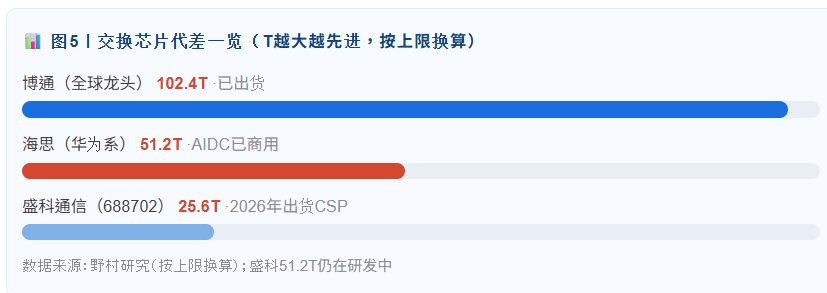
野村結論:中國網路交換/交換晶片市場的本土化趨勢不可逆,紫光股份通過與盛科的合作,長期最受益於這一處理程序。📈
06 野村標的盤點:全"買入"名單 📋
300308 CH / 3308 HK | HK$1,028.00 | HK$1,569 | ||
300570 CH | ||||
6869 HK | ||||
000938 CH |
估值錨:旭創21x FY27F EPS、太辰光58x(FY26-28E CAGR 56%)、長飛23.7x、紫光40x。隱含空間為按目標價/現價折算。新易盛、盛科通訊為Not rated。資料來源:野村研究
值得注意的估值細節:旭創A/H目標價基於同一套EPS(FY27E ¥65.47、21x),H股折價給了更高的隱含空間;紫光股份40x的溢價,本質上是在為"國產交換晶片放量"這條第二曲線定價。🍩
07 一句話總結 🎯
三條新聞分別砸向光模組、光纖、交換晶片,野村的拆解卻指向同一句話:法案管不到雲廠商的訂單,擴產追不上AI的需求,代差擋不住國產化的趨勢。節前情緒殺,往往是把"新聞"當成"基本面"的錯覺——分清楚這兩者,就知道該慌還是該撿。
你更認同野村哪個判斷:法案影響有限、光纖過剩擔憂過度,還是交換晶片國產化不可逆?評論區聊聊👇 覺得有用請轉發給同樣在看光通訊的朋友,關注我,第一時間獲取海外大行研報拆解。
風險提示:法案後續被擴大適用範圍(加入Covered List);光纖行業長期產能過剩;H3C股權收購不確定性;800G/1.6T升級與價格戰不及預期;地緣政治風險。本文僅為研報觀點梳理,不構成投資建議。(調研紀要速覽)