
洞主江湖說:我說的可能都是錯的,但值得你去探索和反思。
親愛的藏金洞友們:
今天這條新聞,洞主第一眼看的,不是漲跌。
而是它被華爾街放進了那個抽屜。
美國商品期貨監管機構CFTC的備案頁面裡,兩份準備推出的GPU算力期貨,居然被歸進了一個很奇怪的類別:
Natural Resource。
天然資源。
煤炭是資源。
石油是資源。
天然氣是資源。
現在,H100和B200的算力,也被塞了進去。
嘿。
AI玩到今天,華爾街終於準備把GPU,當礦產了。
但先說精準一點。
芝商所CME原計畫10月5日推出H100和B200兩種GPU租賃指數期貨。
截至10月3日,CFTC頁面仍然顯示監管審批尚未完成。
所以嚴格說,不是“算力期貨已經上市”。
而是:
算力期貨,真的快來了。
可洞主覺得,差這兩天根本不重要。
真正重要的是另一件事。
算力開始擁有自己的金融價格了。
GPU變資源
過去兩年,我們聊AI,大家盯什麼?
模型參數。
輝達股價。
晶片銷量。
資料中心。
再往後,可能還要多盯一個數字:
一個GPU小時,到底值多少錢。
這可不是小事。
今天全球AI算力市場其實還很像早年的批發市場。
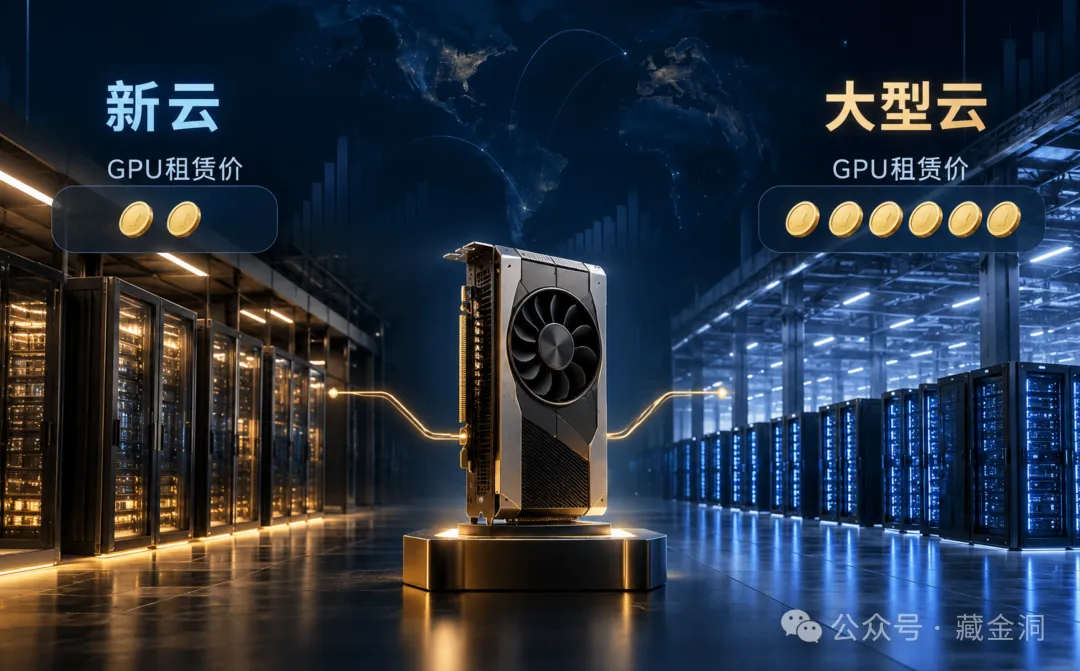
同一塊H100,在不同平台,價格能差一大截。
Silicon Data目前的指數顯示,H100在新型雲服務商市場大約2.77美元一個GPU小時。
而大型雲廠商同類價格大約7.20美元。
B200大約5.86美元一個GPU小時。
也就是說,同樣叫“算力”,因為供應商、合同期限、資源規模不同,報價可以差得很遠。
這就麻煩了。
假設你是一家AI公司。
明年準備花5億美元跑模型。
你最大的風險之一是什麼?
不是模型突然不會回答問題。
是你根本不知道明年的算力,到底多少錢。
這就好比一家航空公司每天燒幾萬噸航空燃油,卻沒有石油期貨。
每天早上老闆只能打電話問:
兄弟,今天油多少錢?
這生意沒法做大。
所以CME幹了一件華爾街最擅長的事。
把複雜的東西,切成標準件。
H100一個價格。
B200一個價格。
以後企業可以鎖定未來算力成本。
雲廠商可以提前鎖定收入。
銀行也終於有一個東西,可以拿來判斷GPU到底值多少錢。
一個東西真正成為大宗商品,不是因為它貴。
而是因為它終於可以被統一報價。
看到這裡,洞友可以先記住一個問題。
未來AI世界真正稀缺的,到底是模型?
還是便宜、穩定、隨時可以買到的算力?
這個問題,可能比下一個大模型排行榜重要得多。
AI開始金融化
為什麼偏偏是現在?
因為AI燒的錢,已經燒到科技公司自己的現金流快兜不住了。
資料中心。
GPU。
變壓器。
電網。
冷卻系統。
土地。
光纖。
這那裡還是過去網際網路時代的“輕資產”。
這是妥妥的重工業。
輝達現在甚至在推動一個規模可能達到5000億美元的AI基礎設施融資體系。
核心思路是什麼?
GPU能不能像飛機、汽車、工程機械一樣,變成可以拿去融資的資產。
問題是,華爾街不傻。
銀行家一看GPU,第一句話就是:
三年以後,這玩意還值幾個錢?
路透最新報導裡就提到,雖然輝達認為先進GPU的使用壽命可以很長,但很多貸款機構仍然按照三到四年的周期折舊。
原因非常簡單。
H100當年也是天之驕子。
後來H200來了。
再後來B200來了。
B300又來了。
今天幾十億美元買進去的GPU,三年以後到底還能收多少租金?
沒人敢拍胸口。
所以AI行業出現了一個過去非常少見的新矛盾:
技術迭代越來越快,融資期限卻越來越長。
華爾街怎麼辦?
很簡單。
給風險標價。
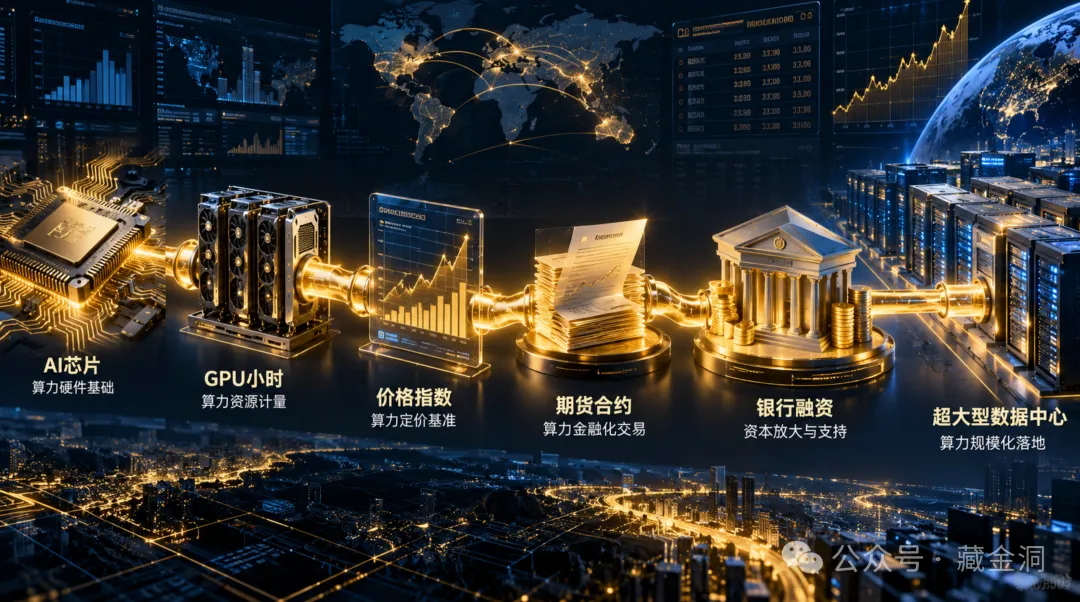
有價格指數。
就可以有期貨。
有期貨。
就可以有避險。
有穩定現金流。
就可以做貸款。
再往後,就可以證券化。
於是過去的AI產業鏈:
晶片 → 伺服器 → 資料中心 → 模型
正在旁邊偷偷長出另一條鏈:
GPU → 租賃價格 → 指數 → 期貨 → 抵押融資 → 私人信貸。
這就不是科技新聞了。
這是金融基礎設施。
上一輪AI賺的是晶片的錢。
下一輪,有人開始賺“給晶片定價”的錢。
誰開始收租
很多人看到這裡,肯定第一反應還是:
輝達又贏麻了。
當然。
輝達依舊站在最核心的位置。
但洞主更想讓大家看看二階影響。
假設未來算力越來越像石油。
真正賺錢的會只有“挖油的人”嗎?
當然不會。
石油產業裡,有油田。
也有管道。
有煉化。
有儲罐。
有貿易商。
有期貨交易所。
有金融機構。
有專門做套期保值的人。
算力也一樣。
未來拼的可能不只是:
誰的晶片跑得快。
還要拼:
誰的電便宜。
誰的資料中心利用率高。
誰融資成本低。
誰能把三年後的算力提前賣出去。
誰掌握大家都認可的價格指數。
BCG預計,全球AI算力市場可能從2025年的約3600億美元,增長到2030年的約2.3兆美元。
這是什麼概念?
五年六倍多。
這麼大的市場,不可能永遠靠銷售經理喝咖啡談報價。
它必然會形成:
現貨市場。
遠期市場。
期貨市場。
融資市場。
甚至保險市場。
最後,算力定價權本身,就會成為一門生意。
還能做空AI
但最有意思的地方還不是這個。
期貨最大的功能,不是讓大家繼續看多。
而是它允許你——
看空。
過去大家討論AI泡沫,非常玄學。
有人說GPU永遠不夠。
有人說資料中心已經建瘋了。
有人說Agent爆發以後還要十倍算力。
也有人說模型越來越高效,再這麼建下去遲早過剩。
兩邊天天吵。
誰都說服不了誰。
以後可能簡單了。
看價格。
Silicon Data現在已經在發佈H100、B200的遠期價格曲線和GPU殘值曲線。
當現貨價格很貴,但是兩年後、三年後的遠期價格開始持續往下走。
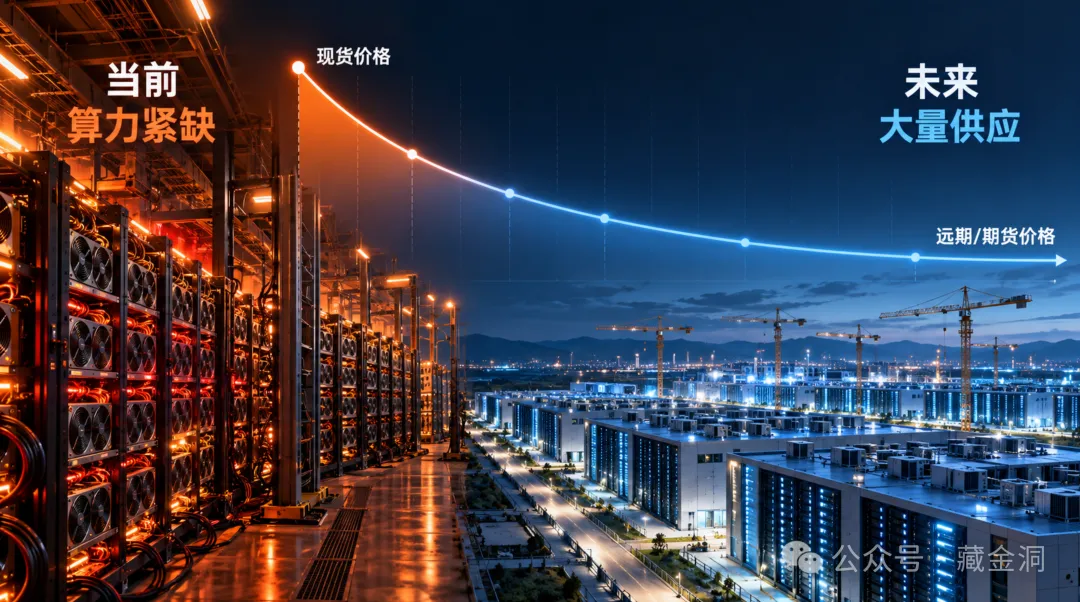
市場其實就在告訴你:
今天很缺。
未來未必。
如果未來B300甚至更新一代晶片大量交付。
如果資料中心瘋狂開工。
如果模型單位Token需要的算力繼續下降。
那麼今天價值10塊錢的算力,未來可能只值6塊。
而一旦這種預期被金融市場交易出來。
GPU殘值會變。
資料中心估值會變。
抵押貸款價值會變。
相關債券殖利率也會變。
最後甚至可能傳導到科技公司的資本成本。
所以算力期貨真正有意思的地方,不是它讓大家多了一個炒AI的工具。
而是:
它第一次讓整個市場,可以公開給“AI算力過剩”標價。
兆帳單
這時候,再回頭看看今天AI產業最大的爭議。
其實已經不是AI有沒有未來。
而是:
AI什麼時候能夠賺回今天燒進去的錢。
路透今天發表了一篇很有意思的分析。
全球AI基礎設施長期資本投入可能達到數十兆美元。
而Bain估算,僅僅未來五年,為了支撐當前AI基礎設施投資,整個行業就需要創造超過4.2兆美元新增收入。
注意。
不是估值。
不是融資。
是收入。
真錢。
AI可以改變世界。
沒問題。
但是資料中心的債券到期,不接受“改變世界”還本。
銀行要現金。
投資人要收益。
電廠要電費。
GPU供應商要貨款。
最後,所有宏大的AI故事,都必須經過一張最樸素的表:
現金流量表。
這也是為什麼洞主越來越覺得:
AI真正進入深水區了。
過去大家比的是模型有多聰明。
現在開始比誰有更便宜的資本。
誰有更便宜的電。
誰有更高的GPU利用率。
誰可以把算力賣出更高的價格。
模型依然是刀。
但資本和能源,已經變成糧草。
江湖打到最後,比的往往不是誰第一招最漂亮。
而是誰家的糧倉夠大。
洞主江湖說
洞主一直覺得,一個行業真正成熟的標誌,不是誕生了多少明星公司。
而是:
它的成本可以被報價。
風險可以被避險。
資產可以被融資。
甚至連失敗,都可以被定價。
算力期貨最後能不能形成足夠大的成交量,現在還不知道。
監管程序甚至還沒有完全走完。
但方向已經越來越清楚。
AI正在經歷三個階段。
前面拼模型。
後來拼晶片。
下一階段,很可能開始拼:
電價、融資成本、算力利用率和定價權。
所以洞主今天給一個相對確定的判斷。
未來幾年AI產業一個非常重要的變化,不一定是GPU越來越貴。
而是:
算力會越來越像石油、電力和銅一樣,逐漸形成一套完整的價格體系。
誰掌握最低的生產成本。
誰掌握最可信的價格基準。
誰能夠拿到最便宜的錢。
誰就更有可能活到下一輪AI淘汰賽結束。
以前大家搶GPU。
下一局,可能開始搶:
算力定價權。
(藏金洞)