
Meta約6280億美元的表外負債長期隱匿於財報腳註,當這一數字被納入企業價值計算後,整個超大規模科技股的估值框架正面臨重構。
投行Needham分析師Laura Martin於10月2日發佈研報指出,若將Meta的表外承諾計入企業價值(EV),其估值倍數將上調35%,股票對股東而言遠比傳統指標所呈現的更為昂貴。
Martin隨後在CNBC公開表態:"Meta表內債務和租賃合計約1000億美元,表外負債高達6000億美元。若不將這6000億美元計入EV,你的估值就低了35%。"這一判斷直接衝擊市場對Meta的定價邏輯。
更值得關注的是,當Needham的方法被一致性地應用於Alphabet時,結論出現戲劇性反轉:Google的調整後EV/FY27E收入倍數達到9.0倍,高於Meta的8.3倍——這意味著在表外負債充分披露後,Google反而成為估值更貴的那家公司。與此同時,Meta在7月單月新增約680億美中繼資料中心租約,表外義務的擴張速度仍在加速,市場對這一隱性槓桿的定價是否充分,已成為超大規模科技股投資者無法迴避的核心問題。
Meta表內外負債的5.6倍差距
Needham的分析框架從會計基本原則出發。該行認為,"股權價值是償還債務及其他合同義務後歸屬於股東的剩餘價值",因此無論會計處理方式如何,不斷攀升的義務和承諾都構成股價上行的阻力,理應納入EV計算。
具體到Meta,截至2026年6月底,其表內債務和租賃合計約1120億美元,而兩項表外負債合計約6280億美元,兩者之比高達5.6倍——即Meta帳面上每披露1美元槓桿,腳註裡還藏著5.60美元。
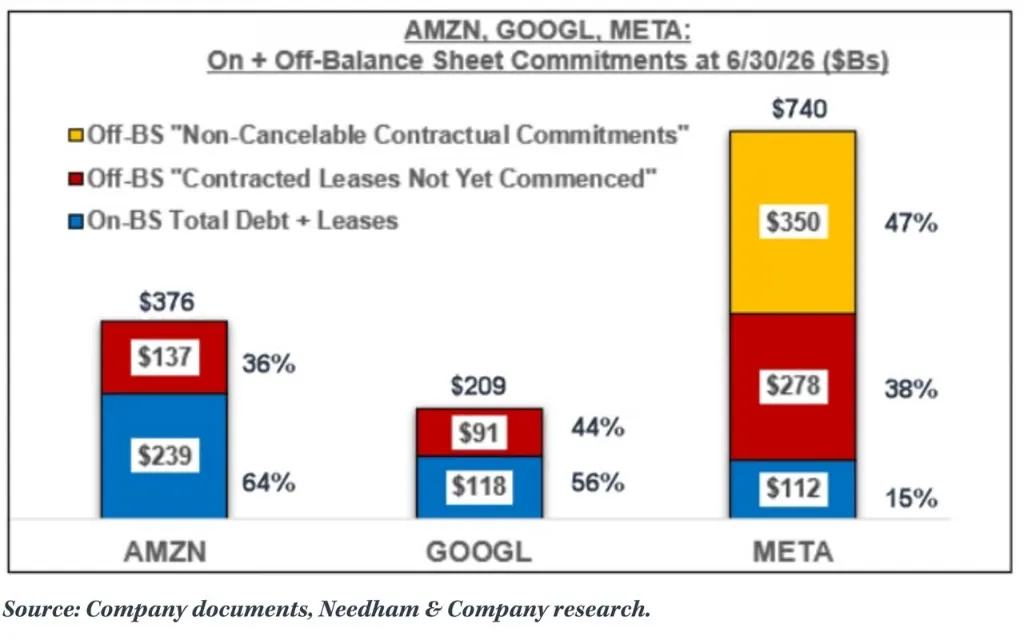
這兩項表外負債的構成,在Meta二季度10-Q報告腳註9中有明確披露:其一,尚未開始執行的經營性和融資性租賃義務約2790億美元,涉及資料中心、託管設施及部分網路基礎設施,租期從2026年延伸至2036年,最長達30年;
其二,不可撤銷的合同承諾約3493億美元,主要涉及第三方雲容量安排、伺服器及網路基礎設施投資、資料中心建設以及Reality Labs消費硬體產品,其中2026年和2027年分別到期約535億美元和817億美元。
此外,Meta還有最高147億美元的雲容量或有採購義務。
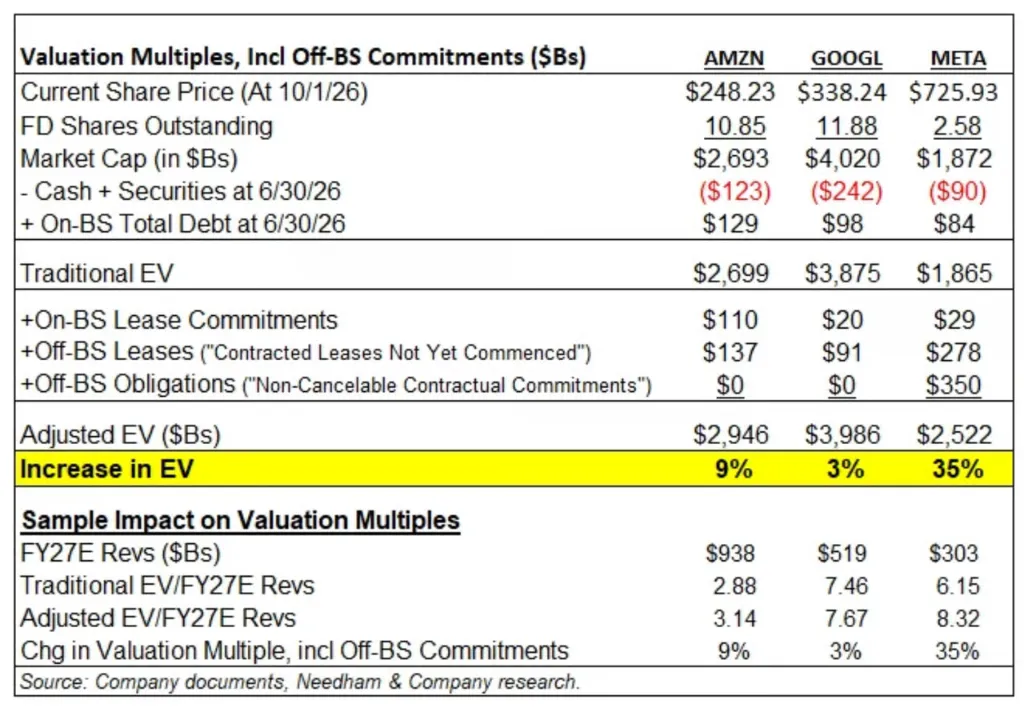
將上述表外負債納入EV後,Meta的EV/FY27E收入倍數從6.15倍升至8.32倍,升幅35%。
AI基礎設施承諾的加速節奏
上述數字尚未反映最新動態。Meta在二季度10-Q中披露,2026年7月——即季度結束後——公司又新簽了約680億美元的資料中心租賃義務。
這一數字意味著,僅在一個月內,Meta新增的租賃承諾就相當於其6月底全部表內債務(約840億美元)的約80%,同時令"尚未開始執行"的租賃義務桶在三季度尚未結束前便擴大逾10%。Needham據此判斷,Meta表外義務在三季度呈現"快速增長"態勢。
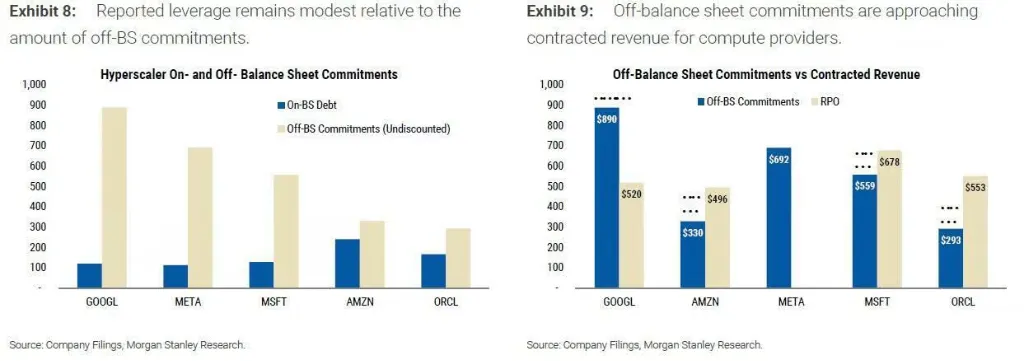
據高盛信貸策略師Amanda Lynam於8月發佈的研究,截至二季度財報季,超大規模科技公司合計追蹤到1.5兆美元的租賃承諾,其中1.0兆美元來自尚未開始執行的租約。由於美國GAAP租賃會計準則的特殊處理,這部分"未開始"的租賃承諾並不體現在財務報表中,但將在未來數年內形成實際支付義務。
Lynam指出,這一處理方式"可能低估槓桿水平和未來流動性需求",並預計"AI相關發行人將持續承受額外的利差風險溢價"。
摩根士丹利會計團隊(Todd Castagno等人)在8月底將統計範圍擴展至輝達、博通及各類擔保和兜底安排,得出超過3.1兆美元的表外承諾總量。據ZeroHedge追蹤,截至9月30日,超大規模科技公司表外負債已達3.8兆美元,較6月底增加約7000億美元。
Google才是"更貴"的那家:Needham方法論的一致性修正
Needham原始研報存在一處值得關注的方法論缺陷:其表格對亞馬遜和Google母公司Alphabet的"不可撤銷合同承諾"均計為零,但兩家公司的財報披露並非如此。
Alphabet二季度10-Q披露了7070億美元的長期採購承諾——這與摩根士丹利改採用的數字一致;亞馬遜則披露了1300億美元的無條件採購義務。這些承諾與Needham為Meta計入的屬於同一性質。
將Needham的方法一致性地應用於三家公司後,結論發生顯著變化:
Alphabet:EV上調幅度從Needham原報的3%擴大至21%,調整後EV/FY27E收入倍數升至9.0倍,高於Meta的8.3倍;
亞馬遜:EV上調幅度從9%擴大至14%;
Meta:若進一步納入7月680億美元新增租約、Hyperion和El Paso資料中心項目的擔保敞口(分別約460億美元和130億美元最大損失敞口)以及147億美元或有雲採購義務,實際調整幅度約達42%。
換言之,Meta的表外槓桿相對規模仍為三者中最高,Needham的核心判斷成立;但"35%對3%"的原始對比嚴重低估了Google的表外負債規模。在充分調整後,Google在EV/收入倍數上反而成為估值更高的標的。
市場是否已定價這一隱性槓桿?
支持者認為,採購承諾並非傳統意義上的債務——它們是Meta預期能夠轉化為收入的伺服器、雲容量和晶片合同。信用評級機構通常將租賃負債視同債務處理,但對採購義務一般不作同等對待。此外,Meta披露的6280億美元表外負債為未折現數字,若按現值計算,EV衝擊將有所縮小。
然而,反駁同樣有力。摩根士丹利明確警示:"這些合同在供應緊張時具有戰略價值,但若供需提前恢復正常,企業可能不得不為過剩產能買單,或嘗試重新談判條款。"換言之,採購承諾"不是債務"的前提,是企業始終需要所承諾購買的東西。
自由現金流已經開始顯現壓力。據摩根士丹利,亞馬遜和Google的自由現金流在二季度已轉為負值,Meta預計下一季度也將步入負值區間。
在債券市場,高盛資料顯示,超大規模科技公司今年債券發行規模已達2500億美元,相比2024年的不足200億美元大幅躍升;2027年預測發行量為4200億美元,且該預測尚未包含特殊目的載體(SPV)發行的資料中心融資——而這正是摩根士丹利所指出的、當前表外結構的核心組成部分。
Needham對Meta維持"持有"評級,其擔憂不僅限於會計層面。Laura Martin指出,Meta同時推進定製晶片、資料中心、企業AI、商業智能體、模型API、算力銷售、智能眼鏡等多條戰線,"管理層注意力、工程人才和股東資本分散於過多方向",在6280億美元承諾的背景下,容錯空間已大幅縮小。
Meta三季度10-Q預計於10月底發佈。在7月680億美元新增租約已成定局的情況下,那份腳註的走向,市場已然心知肚明。 (華爾街見聞)