
FCC如果限制中國光模組,美國AI資料中心怎麼辦?中際旭創、新易盛會丟掉多少訂單?
摩根士丹利近日的報告,給出了一個比“全面替代”更具體的情景:限制可能從下一代3.2T產品分階段推進;若模組中來自美國企業的物料價值佔比達到討論中的約65%,中國廠商仍可能繼續供貨。
核心判斷是:現有供貨體系未必立即被打斷,但下一代產品的採購選擇和利潤分配可能提前改變。大摩認為,潛在方案對美國高速雷射器廠商的利多,比光模組份額全面重分配更明確。
先分清消息性質。這份報告來自華盛頓政策與法律團隊交流,3.2T、65%及時間表都是調研資訊和分析師判斷,不是已經生效的FCC條款。
1 /為什麼是3.2T,而非直接切斷800G和1.6T
大摩策略團隊接觸了參與白宮及FCC相關事務的電信、出口管制法律團隊。交流認為,FCC的Covered List,即受管制裝置和服務清單,可能成為近期推進限制的工具,政策動作最早可能在2026年10月出現。
但宣佈時間與收入受影響時間,是兩回事。按報告預計,3.2T在2028年開始爬坡,2029年前後才更廣泛放量。提前制定要求,意在重塑下一代供應鏈,給美國本土或友岸製造安排留出約兩年準備期。
大摩援引Lumentum此前交流稱,約60%—65%的光模組來自中國廠商。若迅速切斷供應,替代產能跟不上,雲廠商的資料中心建設也會受到牽連。分階段推進,能夠減少這種供需衝擊。
因此,“近期收入影響有限”有一個前提:最終規則確實聚焦3.2T,並提供過渡安排。它不等於800G、1.6T已經獲得永久豁免。
還要區分不同政策路徑。已公佈的FCC元件規則關注清單實體的特定硬體部件;9月提出的S.5548則涉及聯邦採購限制。它們不能與研報討論的“3.2T加65%”拼成同一項已落地政策。
2 /65%的門檻,可能改變誰的議價能力
BOM是物料清單。報告討論的65%,指來自美國企業的物料價值佔比,而非零件數量佔比,也不是65%的組裝工序必須在美國完成。供應商身份、製造地點和價值認定如何界定,仍需等待正式文字。
報告舉例,Marvell的DSP晶片,加上Lumentum或Coherent的雷射器,可能使模組接近這一門檻。DSP負責高速訊號處理,雷射器提供光源,兩類器件都具有較高價值量。但報告沒有給出完整BOM,不能據此認定每種產品都能達標。
對中際旭創、新易盛而言,這種情景保留了繼續參與模組市場的可能。交付能力、客戶認證和大規模製造經驗,仍有價值。
變化在採購端。如果為了滿足要求,必須更多採用美國企業的雷射器,轉向國產器件降本的空間就可能縮小。即使模組訂單保住了,上游器件價格和交期仍會影響利潤。
份額能否保住,與利潤率能否保住,需要分開判斷。65%的物料佔比也不是65%的利潤歸屬,不能把BOM比例直接當作產業鏈利潤分成。
3 /美國替代產能,為什麼不能只看擴產速度
大摩用AAOI說明現實約束:據報告,AAOI二季度末800G和1.6T月產能接近20萬隻,預計2026年底達到65萬隻;管理層仍預計,需求將超過生產能力,至少持續到2027年中。
擴產很快,但起點和總量同樣重要。原圖顯示,中際旭創與新易盛的年化產能合計約1.01億隻,AAOI約1200萬隻,前兩者合計約為後者的8.4倍。
圖表 1 從所有速率的光模組來看,中際旭創和新易盛的合計產能約為美國企業 AAOI 的 8 倍
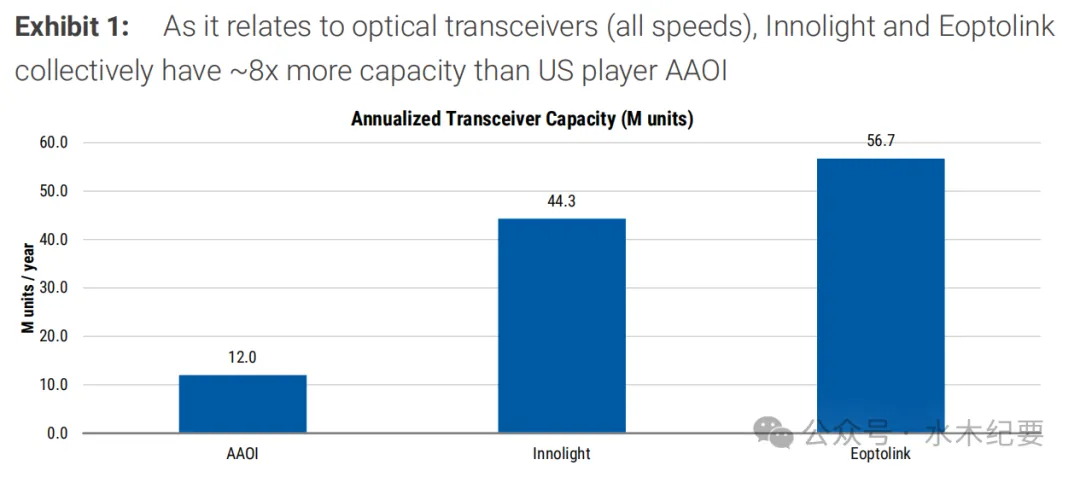
這裡有一處原報告口徑衝突:正文把AAOI的1200萬隻寫作800G/1.6T產能,但圖2明確列出65萬隻/月,年化應為780萬隻。本文保留原圖,分別說明,不能將兩者混用,更不能據此計算精確的高速產品替代比例。
圖表 2 雖然 3.2T 尚未出現,但按照 AAOI 預計在 2026 年第四季度達到的 800G 和 1.6T 產能,在不考慮製造產能利用率的情況下,我們估計其最多可支援約 3.7 吉瓦
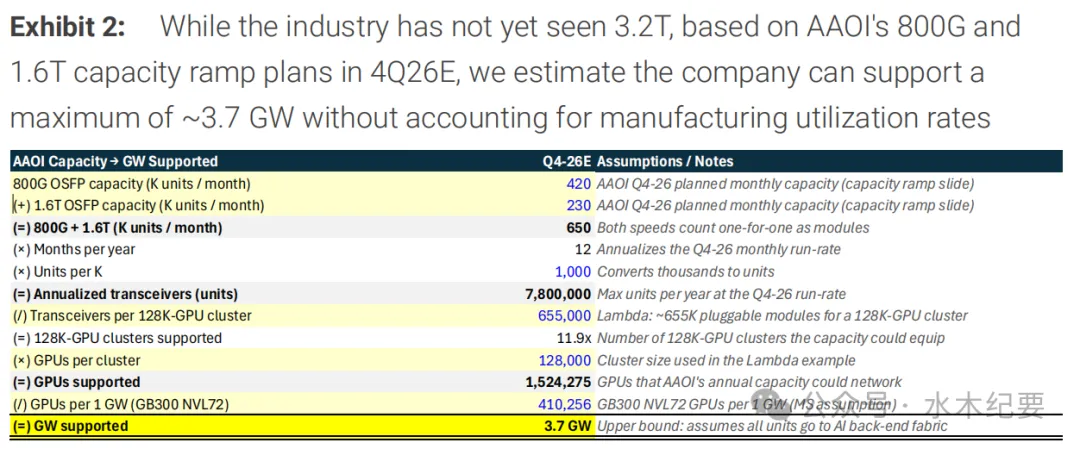
這不是已交付的算力,也不是適用於所有架構的固定比例。它說明的是:替代中國龍頭相當一部分供應,需要多年擴產,不能靠轉移訂單立即完成。
4 /Lumentum和Coherent為何更願意賣雷射器
把中國模組份額接過來,是否就是美國光通訊廠商最好的生意?報告給出的利潤率比較很直接:模組業務毛利率約在35%至40%出頭;EML等雷射器產品穩態毛利率顯著高於50%,報告所述當期水平接近75%。這些是報告引用的產品經濟性,不能套用到所有公司的整體毛利率。
如果繼續向中國模組廠商供應高價值器件,美國企業既能保留高毛利業務,又不必大規模進入相對低毛利的組裝環節。潛在採購要求還可能降低中國雷射器廠商帶來的競爭壓力。
這就是大摩更看好Lumentum和Coherent雷射器定價及器件份額的原因:政策可能增強上游供應商的議價能力,同時保留現有模組製造體系。
但中國模組廠商並不因此自動失去競爭力。真正要看的,是器件漲價能否傳導給客戶,以及良率、封裝效率和產品升級能否抵消成本。報告沒有量化這部分影響,也沒有給出相關中國公司的盈利下調幅度。
5 /往上游再走一步,還有磷化銦約束
雷射器想擴產,需要關鍵材料配合。報告特別提醒關注磷化銦,即InP襯底,這是高速光器件製造的重要材料之一。
大摩提出一種風險情景:若中方認為相關規則過於單邊,可能進一步收緊InP襯底出口,使雷射器擴產遇到瓶頸。這是分析師討論的潛在應對,不能寫成已經宣佈的新措施。
中國以外採購的增加,也可能惠及日本供應商。報告點名JX先進金屬的InP襯底、住友電工的連續波雷射器,以及古河電工的DFB雷射器。
這些機會來自採購多元化,並不代表日本器件一定能計入討論中的美國企業65%價值門檻。不同供應環節和認定規則,仍需分別看待。
6 /接下來,那些變化值得盯緊
第一看正式規則:到底限制那些主體、那些產品,有沒有過渡期,65%如何計算。第二看客戶行動:雲廠商是否調整3.2T認證、採購和製造安排。第三看利潤傳導:雷射器價格、交期及國產替代進度,是否開始改變模組廠商的成本。
最後看InP供給。上游利潤率再高,如果襯底和產能無法配合,收入也難以按預期兌現。
現有收入暫時受影響較小,並不意味著估值不會提前反應。市場會先評估下一代產品的訂單、成本與合規負擔,再等待財務報表驗證。
這份報告最值得帶走的判斷,是中國模組龍頭的規模難以迅速替代,但規模優勢未必能保證採購自主權和利潤率不變。
如果潛在方案沿著大摩描述的方向推進,爭議的焦點將從“模組還能不能賣”,逐漸轉向“下一代模組必須用誰的器件,增長最終留下多少利潤”。
COHR/ LITE專家訪談:NPO、CPO、EML 與 OCS 的產量、價格及供應鏈展望
Coherent 專家訪談紀要
1. 對於可插拔光收發器,C 在 2025 年出貨 ~310 萬個 800G 單元,ASP 為 415 美元,以及 220 萬個 1.6T 單元,ASP 為 1,320 美元。其 2026 年預測為 740 萬個 800G 單元(平均價格(ASP )370 美元)和 320 萬個 1.6T 單元(ASP 1,100 美元)。
2. DSP 晶片漲價於 2026 年 9 月啟動,預計成本增加 12%。成本影響將從 2026 年第四季度開始顯現;C 打算通過季度合同價格調整,將大部分成本壓力向下遊客戶轉嫁。
3. NPO 業務將在 2027 年下半年實現大規模上量,標誌著其元年。2027 年,C 的目標是 22 萬至 23 萬個 1.6T NPO 引擎、38 萬至 40 萬個 3.2T 單元,以及 7 萬至 8 萬個 6.4T 單元。目前所有 NPO 設計仍需要 DSP 晶片。
4. Coherent 的 OCS 產品在 2026 年為 300×300 雙向連接埠型號,總出貨量為 1,400 台;Google 佔其中 ~1,300 台。512×512 大連接埠版本仍處於實驗室測試階段,要到 2029 年才會進入量產。
5. OCS 出貨預測:2027 年為 4,400 台(Google ~4,000 台,NVIDIA ~300 台小連接埠單元)。在客戶驗證順利的情況下,2028 年 OCS 出貨量可能達到 10,500 台,其中包括 Google 7,500 台、NVIDIA 2,200 台以及 Meta 首次採用的 500 台。NVIDIA 和 Google 分別約佔 Coherent 光模組銷售額的 48% 和 23%。
6. EML 晶片展望:2026 年,100G EML 總出貨量為 1780 萬顆,ASP 為~$9;200G EML 出貨量達到 1150 萬顆,ASP 為~$17。批次訂單可享受折扣,大客戶實際成交價可降至 100G EML 約 8 美元。
7. CW 雷射器出貨量:300mW CW 雷射器在 2025 年達到 110 萬台,2026 年達到 320 萬台;其 ASP 從 2025 年的 38 美元降至 2026 年的 34 美元。
8. HD Optics 是關鍵的 FAU 供應商。其在 Coherent 的 CPO DFAU 採購中佔據 45%–48%的份額,在 NPO FAU 中佔據~40%的份額。另一家主要供應商是 TFC。
9. 工業部門收入預計為2025年22.1億美元、2026年23.2億美元、2027年24.8億美元、2028年27億美元。2025年毛利率為34.2%,淨利率為13.1%。全公司盈利目標:2026年淨利率預計為17.8%,2027年為~19%。長期目標是在2028年至2030年間將淨利率維持在22%至25%之間。
10. Coherent 於 2026 年上半年完成了 6 英吋 InP 產能的首次翻倍;第二次產能翻倍計畫於 2027 年進行,以支援 CW 雷射器、EML 晶片、NPO 和 CPO 產品的需求。
Lumentum專家訪談紀要
1. 350–400mW 高功率連續波雷射器 2027 年出貨目標由 1600 萬台上調至 2500 萬台。不受約束的市場需求約為 6000 萬台,但產能構成硬性約束。
2. 兩種不同的 NPO 架構並存:NVIDIA 的 350–400mW 外接 ELS 方案(類 CPO 可插拔設計),以及 AWS/Meta 的 120–150mW 整合式連續波方案。後者將於 2027 年下半年進入小規模試產,2028 年起大規模部署,2028 年需求將達到數千萬台量級。
3. 2027 年高功率連續波生產主要依賴加州晶圓廠。2028 年 Greensboro 晶圓廠投產後,連續波總產能將至少達到 6000 萬台。ELS 模組將於 2027 年下半年開始量產;前端晶片製造與泰國封裝構成雙重瓶頸,因此正在評估將後端外包給 Fabrinet。
4. NPO 沒有統一的行業標準。“N”代表 Near(近距),描述的是一種介於 CPO 與傳統可插拔光模組之間的形態,通過光學引擎與交換機基板之間的短物理距離來最小化射頻訊號損耗。
5. OCS 當前出貨以 Google 和 Oracle 的 300 連接埠需求為主。Google 的 500 連接埠及 NVIDIA 緊湊型 OCS 將從 2028 年起成為新的增長驅動力;下一代 NVIDIA OCS 將整合至 GPU 托盤機架中,每機架使用 1–2 台,目標於 2028 年前後實現量產。
6. OCS 平均售價隨產品放量而下降:早期樣品價格為 1.4 萬–1.5 萬美元,目前量產價格已降至 1 萬–1.1 萬美元。公司對外保守指引 OCS 營收 4 億美元,但內部對 2026 年 Q3+Q4 的出貨預測合計至少 5,000 台。
7. OCS 產能路線圖:自建泰國工廠 2027 年目標產能 16,000 台;疊加代工產能後,全年產量可提升至 20,000 台。內部 2028 年 OCS 目標為 40,000 台,進一步增長完全取決於代工廠的擴產情況。
8. 針對下一代 NVIDIA Feynman 架構,正在評估兩種 CPO 光源方案:將雷射功率提升至~800mW,或維持 350–400mW 功率並採用 16 波長 DWDM。最終選擇取決於 SerDes 性能、系統頻寬以及 NVIDIA 的架構凍結進度。
9. L 公司 800G/1.6T 光模組預測:2026 年合計出貨量~250 萬隻(200 萬隻 800G,50 萬隻 1.6T)。2027 年目標為 400 萬隻,但元器件供應緊張將實際出貨量限制在~150 萬隻。2028 年總出貨量小幅增長至近 400 萬隻,其中~80%為 1.6T。
10. 高功率雷射器的襯底供應商主要為 AXT 和住友,日本 JX 金屬為備選供應商。高功率雷射器目前使用 4 英吋晶圓;6 英吋晶圓的採用計畫於 2028 年實施。
(大行投研)