
今年6月12日,太空探索技術公司(SpaceX)上市當天,理財顧問傑夫·巴尼特接到了一位客戶的來電。
客戶詢問巴尼特,是否已經為自己的投資組合配置了SpaceX的股票?巴尼特給出了否定的答覆:因為無論是估值還是公司治理方面,SpaceX都遠未達到這位客戶預先設定的篩選標準。
聽完解釋之後,客戶又問巴尼特:“那我們能否只買10股?”巴尼特隨後協助完成了交易。他認為這筆小額操作,如同在頭獎獎池累積到10億美元時購買一張彩票。雖然明知中獎機率微乎其微,但通過微小的資金頭寸,既能參與市場熱點,又能滿足對潛在超額收益的心理訴求,而且不至於動搖整個投資組合的安全性。
在今年夏季的資本市場上,害怕錯過下一代顛覆性巨頭企業入場券的心理,已經成為推高溢價的最強推手。投資者把SpaceX、Anthropic,以及未來的OpenAI,並稱為新的“三巨頭”。尤其是對於那些因錯過輝達懊悔不已的投資者而言,這些IPO無異於夢寐以求的投資機會——若在十年前向輝達投資1萬美元,如今其資產價值已經達到約180萬美元。在SpaceX上市首日,其股票成交量突破5億股,創下納斯達克歷史上僅次於Facebook(2012年達到5.8億股)的第二大首日交易量紀錄。
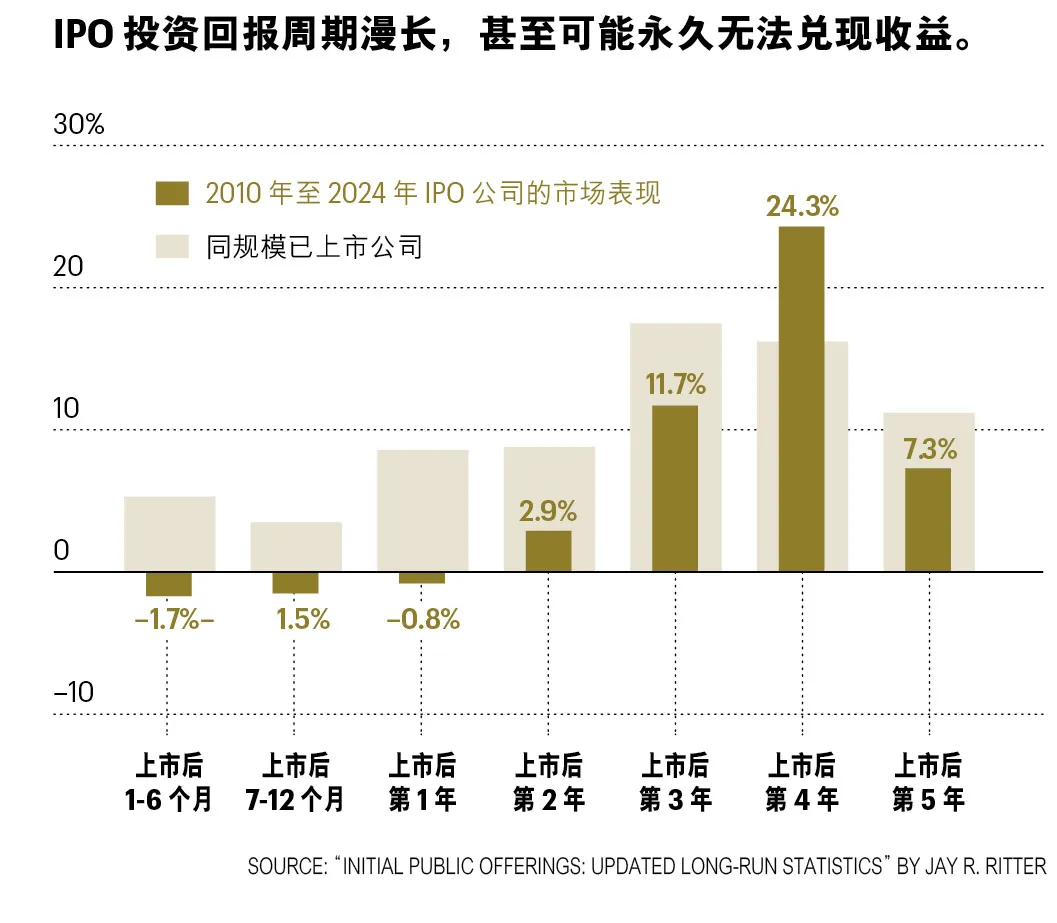
然而,市場經驗表明,錯失首日發行並不意味著失去全域。歷史資料證明,未來可能蘊藏著更具性價比的買入時機。
以中位數計算,典型IPO公司上市首日收盤後的三年內,股價平均會下跌約26%。而且,早期受到追捧的標的,最終未必能夠成長為家喻戶曉的公司。你聽說過生物科技公司Abgenix或Enzo Biochem嗎?IPO研究專家傑伊·裡特的資料顯示,這兩家公司上市首日收盤後的累計漲幅分別高達2,071%和2,445%,可謂盛況空前。然而,此後兩家公司的股價均步入漫長陰跌;相反,選擇長期持有Moderna的理性投資者,最終在1980年至2024年期間的共計1,020家生命科學公司IPO中,獲得了歷史第五高的投資回報。
以下是專業投資者評估超大規模IPO時恪守的三條核心法則。
法則一:切勿在上市首日盲目追高
巴尼特試圖為當下灼熱的IPO市場降溫。他指出,如果某隻新股在零售端極易獲取,通常就意味著具備資訊與資源優勢的投資者已經提前放棄配售。SpaceX私有化營運了20多年,其早期投資者持有的125億股股票,平均持股成本僅為每股6.48美元。而在本次上市中,埃隆·馬斯克旗下的這家航天巨頭將發行價定為每股135美元;開盤報150美元;首個交易日收於160.95美元,最終大漲19%。
即便投資者可以按照135美元的發行價入場,這一估值仍然極度偏高。結合SpaceX 2025年187億美元的營收以及1.77兆美元的IPO估值計算,其市銷率已經高達約95倍。
不過,專注於准上市企業投資的威靈頓管理公司的投資經理馬特·威特海勒認為,這並不意味著二級市場失去了價值創造的空間。誠然,企業在未上市階段積累了巨大的估值增幅。例如,SpaceX在通過本次IPO募集857億美元之前,已經從一家新創企業蛻變成估值達到2兆美元的巨無霸。
威特海勒補充道,回顧以往的資料,在2018年蘋果的市值突破兆美元之前,全球從未出現過兆美元級的上市公司;而僅八年後,兆美元俱樂部的成員已經擴容至16家,輝達的市值更已超過5兆美元。
Renaissance Capital的投資策略總監埃弗裡·馬克斯解釋道,就像新員工入職一樣,上市首日僅僅是企業公開資本歷程的起點,往往並非其高光時刻。新股在上市後約三年內均處於“未成熟期”,通常也是其波動最劇烈、基本面重塑最頻繁的階段。隨著市場炒作退潮,更優的買入時機往往會在IPO數月後顯現。以SpaceX為例,其股價在IPO後的數日內一度飆升至225美元,隨後又回落至150美元。因此,缺席IPO首日並不等同於錯失企業的長期成長紅利。
法則二:以實際營收為核心錨點
在區分企業具備長期商業潛力還是僅停留在“講故事”層面時,威特海勒奉行極其嚴苛的財務過濾標準。
這位在威靈頓管理公司負責私募股權投資的基金經理強調:“把財務資料擺上桌面,商業模式的真偽便一目瞭然。”
截至2026年年初,OpenAI的年化營收已經突破250億美元;截至今年5月,Anthropic的年化營收也已經達到約470億美元,並公開指引全年將突破500億美元。這與網際網路泡沫時期存在本質區別。當時,投資者單純依賴“眼球效應”(編者註:指僅看訪問量、點選率等指標),對缺乏營收支撐的企業給予過高估值。
威特海勒表示:“現在有些公司的客戶確實在慷慨解囊,投入巨額資金。”這是一個意味深長的訊號。
此外,他補充道,企業的潛在可服務市場必須具備“無界延伸性”。比如,SpaceX規劃中的軌道資料中心,未來或許會成為全球規模最大的幾個資料中心之一。因此,該法則要求投資者在決策時審視三個關鍵問題:企業的主營產品或服務是什麼?付費客戶是誰?其市場空間是否足以支撐當前的估值溢價?
法則三:深度研讀招股說明書
所有參與SpaceX配售的基金經理均詳細研讀了其S-1檔案——這是企業在美國上市前必須向美國證券交易委員會提交的招股披露檔案。Renaissance Capital的馬克斯稱,該檔案完全公開且閱讀門檻適中,普通散戶同樣能夠自行研讀。
然而,說到散戶投資者,她指出:“絕大多數散戶傾向於依賴新聞標題做出決策,而非閱讀招股說明書。”
舉個例子:新聞媒體大肆宣傳馬斯克擬在火星建立一個有100萬居民的人類殖民地,並稱該計畫成功後將為其帶來1兆美元的薪酬方案。然而,招股說明書卻明確披露,SpaceX在公司層面認為該目標短期內實現機率極低,並且未為這1兆美元做出任何會計準備。即便馬斯克現階段尚未開展任何火星實體項目,公司依然決定提前向其授予相應的股權激勵。此外,招股說明書還揭示了公司治理結構——馬斯克通過數十億股B類超級投票權股票(若出售將轉換為A類股,B類股通常擁有遠高於普通A類股的投票權),牢牢掌握著對SpaceX的絕對控制權。
對於按照未來五年或十年遠期增長預期定價的高估值企業,招股說明書詳細披露了其履約路徑,因為企業在上市後的實際執行力,才是驗證其估值合理性的最核心標準。
最後,Osterweis Capital Management負責小盤成長股策略的投資組合經理布萊恩·黃表示,投資者不妨佈局“賣鏟型”基礎設施與工具類標的。關注所有基礎設施和配套工具類公司(其中部分已經在二級市場上市),可以為投資者提供更廣闊的篩選範圍,從而顯著提升配置到“下一個輝達”而非“下一個Enzo Biochem”的機率。(財富FORTUNE)