
在近日的路演中,輝達首席執行長強調,土地、電力、機房建築、融資、零部件供應約束及智能體領域的近期發展,都有利於發揮公司的優勢。我們認同這一判斷,並重新將輝達列為半導體行業首選股。
核心要點
路演突出了公司在超大規模雲廠商和前沿 AI 實驗室之外的業務多樣性。考慮到土地、電力及機房建築的約束,每吉瓦採用成本更高處理器的策略很可能取得成效。大摩認為,智能體的興起有利於 CPU,包括輝達 CPU,但對 GPU 的推動作用要大得多。大摩認為輝達處於有利位置,估值要求也很低,因此重新將其列為首選股。大摩近期邀請了輝達首席執行長黃仁勳、首席財務官 Colette Kress,以及投資者關係負責人 Toshiya Hari,在紐約和波士頓與投資者會面。
管理層的表態主要進一步強化了近期圍繞 AI 投資環境變化的重點方向。我們最主要的收穫如下。
1、客戶基礎多樣化
公司六個月前重新劃分業務類股,是為了讓投資者理解其業務的廣度。雖然投資者交流中有 90% 的討論圍繞最大的超大規模雲廠商和前沿模型公司,但有一半業務——很可能還是增長更快的一半——來自更廣泛的 AI 模型公司、新型雲服務商、主權實體、原始設計製造商(ODM)、原始裝置製造商(OEM)及企業客戶。這一 ACIE 類股需要輝達能夠提供的全端 AI 工廠生態系統。
圖表 1 輝達多樣化的終端市場和客戶
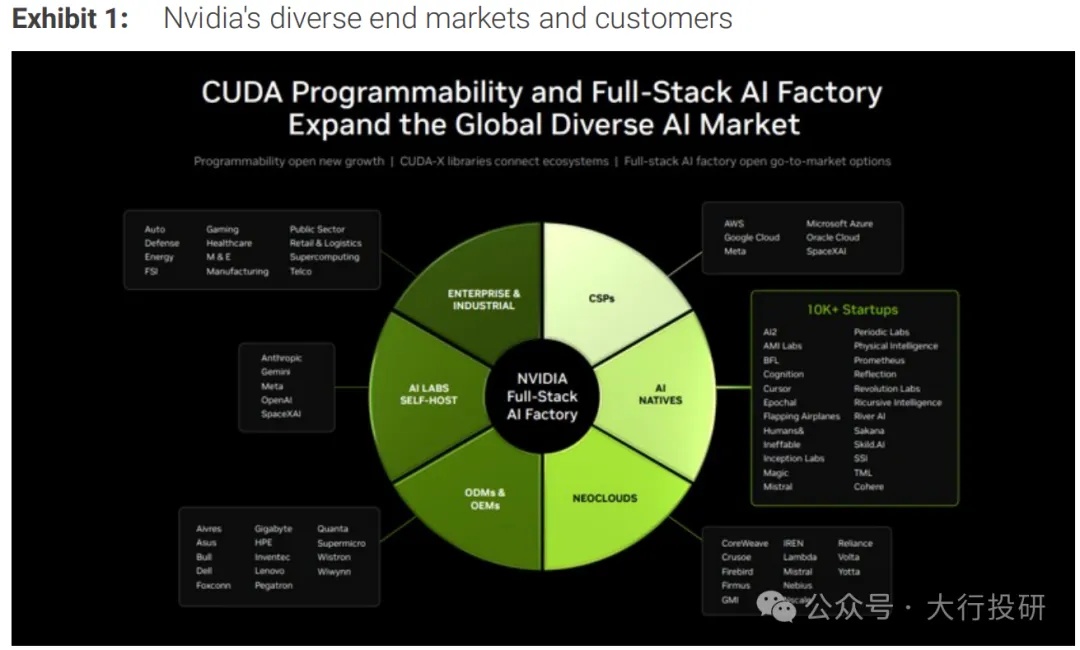
開放模型的重要性也是這一邏輯中的關鍵一環,因為輝達在開放權重模型和閉源參數模型兩類市場中都佔據強勢地位。客戶基礎的廣度也有助於應對土地、電力和機房建築的約束:這些約束對美國超大規模雲廠商的影響最大,而各國希望利用本國的土地、電力和機房資源建立業務,由此形成了主權業務機會。這也為輝達帶來了大量推動收入分成協議,以及發展高價值軟體和服務收入流的機會。
2、傳統超大規模雲廠商和前沿實驗室中的增長
儘管部分市場觀點認為,重新劃分業務類股是為了將關注點從傳統超大規模雲業務移開,但公司展示了其在前五大雲服務提供商支出中所佔份額持續、穩定提升的情況。這既因為 AI 在支出中的佔比提高,也因為公司在很短時間內就成為乙太網路等市場按收入計算的份額領軍者,並將在微處理器等市場與領先企業競爭。定製晶片在這些超大規模雲廠商中發揮重要作用,用於最佳化特定工作負載;但輝達通用處理器仍發揮主要作用,並擁有最長的資產使用壽命。
3、大幅提高每吉瓦收入與 token 產出
公司的策略是大幅提高每吉瓦收入,確保輝達解決方案繼續實現最高的每吉瓦 token 產出。輝達展示的幻燈片表明,Feynman(2028 年架構)將顯著提高公司每吉瓦收入,從 400 億美元升至遠高於 500 億美元。這將引發分歧,因為競爭對手將較低的每吉瓦收入及較慢的增長速度,視為成本方面的重要優勢。
但如果最大的約束變為土地、電力和機房建築,在其他條件相同的情況下,每吉瓦 token 產出最高的方案將勝出。我們正在即時看到這種情況:ASIC 的最大使用者雖然享有較低的每吉瓦成本,卻也是面臨最巨量資料中心土地、電力和機房建築問題的公司。Vera Rubin 相對於 Blackwell 可將 token 產出最高提升至 25 倍,這無疑緩解了每吉瓦金額上升的擔憂。
輝達提出了與摩根士丹利分析師 Stephen Byrd 一直強調的相同觀點:電力不足以支撐所有人希望實現的目標,半導體的生產數量超過了可用於安放這些晶片的場地容量。不過,輝達明確強調,這種情況並不適用於自身。
我們確實看到了這些約束,但 AI 需求如此強勁,我們認為短期內不會有公司無法完成業績目標。不過,行業聯絡人告訴我們,輝達的每吉瓦 token 產出比同業高出數倍。因此,如果吉瓦容量成為約束,“提高每吉瓦算力密度”的策略——在更小的功率預算內運行——很可能成為主導策略。
4、持續運行的智能體提高 CPU 需求,但支出仍以 GPU 為主
這一點在我們看來符合直覺:在 Muse 等智能體工作負載中,一顆 CPU 的單個核心每天最多花幾分鐘,為智能體運行框架執行少量處理步驟。這意味著,擁有數百核心的單顆 CPU 可以服務大量使用者,但由此產生的增量推理 token 數量也非常龐大。輝達推測,一個智能體使用者最終每天產生的 token 需求,可能達到普通人類使用者的 10 倍。
儘管如此,CPU 短缺仍然十分嚴重;不過,我們並不認為過去一個月短缺進一步加劇。輝達仍有信心將 CPU 業務從 2026 年的 200 億美元擴大到 2027 年的 400 億美元。我們認為,略高於 50% 的收入來自 AI 機櫃中的主節點 CPU,其餘則來自獨立 CPU 機櫃。
5、繼續運用資產負債表建立優勢 同時兌現 50% 現金回報承諾
輝達已動員 5,000 億美元的非輝達資本投資 AI 資料中心,並預先採購了大量半導體零部件、電力,以及擬轉交給客戶的資料中心租賃資源。雖然 AI 領域內含的槓桿仍存在爭議,輝達完全避免了贈送股票或其他結構安排;這些安排本質上的循環性實際上遠高於提供融資支援。公司正在朝著一個更長期的目標努力,即確立將 AI 工廠用作抵押資產的標準,我們對此尚無把握。但我們確實預計,輝達積極支援生態系統將成為一項優勢。
重新列為首選股的投資邏輯
除NDR)的反饋外,大摩也重新將輝達列為首選股。此前我們更偏好記憶體領域盈利彈性更大的股票,隨後在 3 月將輝達列為首選股,而這一判斷至少早了三個月。按照摩根士丹利流程,首選股資格在六個月後會被移除,現在我們重新恢復這一資格。
輝達的新產品周期仍處於放量早期,具備電力供應的機房建築容量約束有利於發揮其優勢,近期對智能體的熱情則可能加快 Vera 的採用。股價按 2028 財年每股收益計算僅約 15 倍市盈率,仍相對便宜。如果市場對 AI 的熱情回歸,公司有機會實現估值倍數擴張;但隨著業績數字繼續上升,即使沒有估值倍數擴張,股價也可以表現良好。近期圍繞 Muse 的熱情中,輝達的表現也落後於更多與 CPU 相關的股票,但我們認為,隨著消費級智能體這一類別增加長期 AI 用例及 token 需求,跑贏市場的機會將擴展至更多公司。
圖表 2 9 月 1 日以來的股價表現 GPU 是否有補漲空間
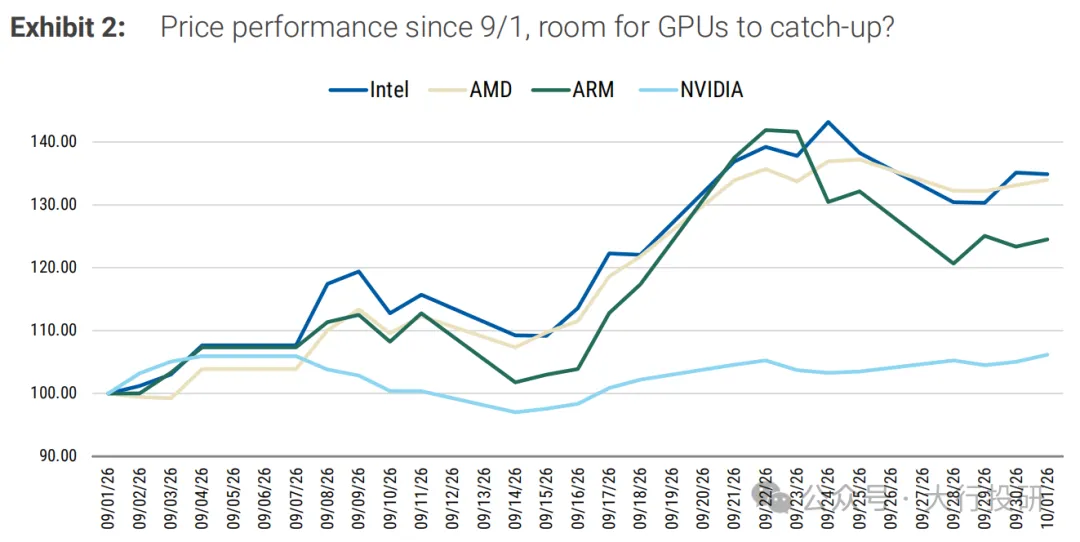
過去 12 個月,問題主要是半導體生產上限。如今,瓶頸正迅速轉向新資料中心空間能夠以多快速度建成,以及如何為其融資,這對輝達生態系統有利。隨著政治層面的反對聲音增加,在美國建設資料中心的容錯空間正在縮小,但輝達在國際部署方面處於領先地位,正推動全球主權支出方和更多新型雲服務商的建設。輝達官網列出 80 家雲合作夥伴,其中 55 家位於美國以外,儘管它們可能在多個地區擁有資料中心。這給予公司最大的靈活性,可以到有電力的地方部署;而電力資源越來越多地位於美國之外,傳統超大規模雲廠商也未必能獲取。
資本是 AI 實驗室的另一項重要約束,算力決策日益依賴融資。輝達已經採取重大舉措,或幫助安排融資,或直接提供融資。輝達願意提供融資以及重新劃分業務類股,曾被投資者負面解讀,但這種情緒可能轉向有利於輝達。這使輝達成為當下半導體領域更具韌性的 AI 受益者。如果市場重新調整對 AI 容量部署速度的預期,並且交付周期縮短,半導體供應鏈中盈利更依賴短缺的領域應當受到最大的負面影響。
2028 財年收入指引存在上行空間的兩個原因
在輝達最近一次業績電話會上,管理層表示,預計下一財年收入同比增長 70%,隱含資料中心收入增長約 75%。這是受到供給約束的預測,而需求增長更接近 100%。供給側的一項主要制約因素似乎是資料中心土地、電力及機房建築可用的時間。雖然我們無法指出那些具體場地能夠支援更強的預測,但仍有其他理由保持樂觀。我們強調以下兩點。
1、SpaceX 和亞馬遜強化投入,其餘客戶的增長門檻較低
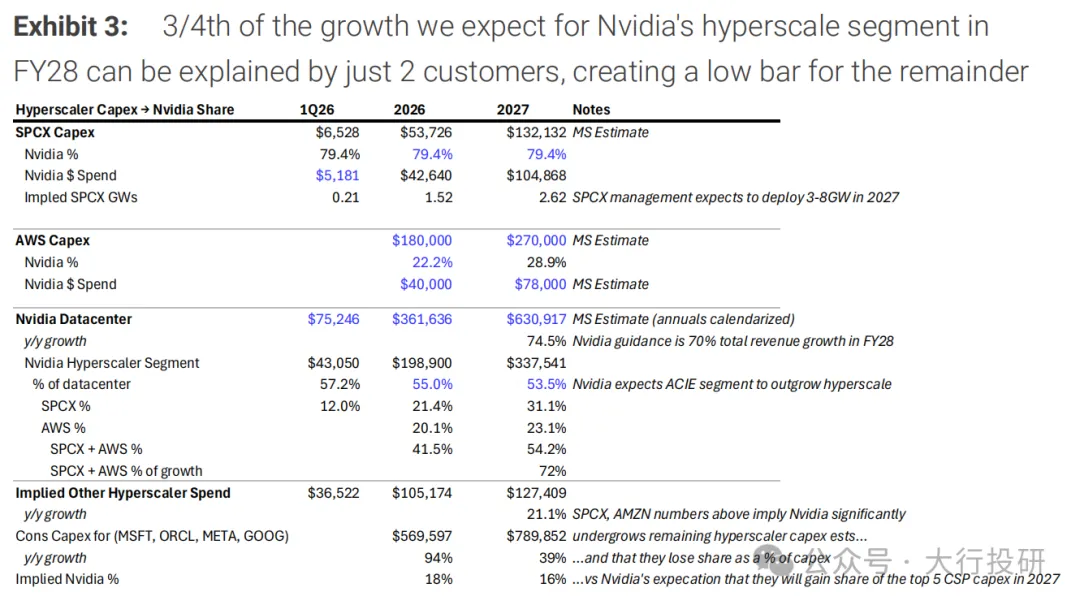
輝達客戶 SpaceX 和亞馬遜在過去 90 天內都進一步強化了對輝達的投入承諾,這為其餘客戶設定了較低的增長門檻。保守估計這兩家客戶對輝達資料中心收入增長 75% 指引的貢獻後,隱含超大規模雲業務類股其餘客戶的增長僅約 20%,顯著低於一致預期中這些客戶資本開支 39% 的同比增幅。
SpaceX 管理層的指引是,2026 年末資料中心容量達到約 2 GW,2027 年末增至 5–10 GW。假設實現區間低端,與 Adam Jonas 對 SPCX 的預測一致,按每吉瓦 400 億美元計算,可能意味著明年向輝達採購最多 1,200 億美元。在我們的分析中,假設 2027 年 SPCX 的 1,320 億美元 AI 資本開支中有 79% 流向輝達,79% 與 2026 年第一季度相當。SPCX 能部署的容量每超過 3 GW 一吉瓦,將使輝達 2028 財年收入增加約 5%。
亞馬遜與輝達近期宣佈擴大合作,其中包括在 2027–2028 年間新增 200 萬顆 GPU,以及 Vera CPU 和 NVLink Fusion。鑑於 Trainium 4 預計要到 2027 年末才開始出貨,且 AWS 與輝達的關係得到強化,我們認為輝達在 2027 年提升其在 AWS 資本開支中的份額是合理預期。我們的網際網路研究團隊目前估計,亞馬遜 2026 年向輝達支出約 400 億美元,2027 年約 780 億美元。
圖表 3 預計 2028 財年超大規模雲業務增長約四分之三可由兩家客戶解釋
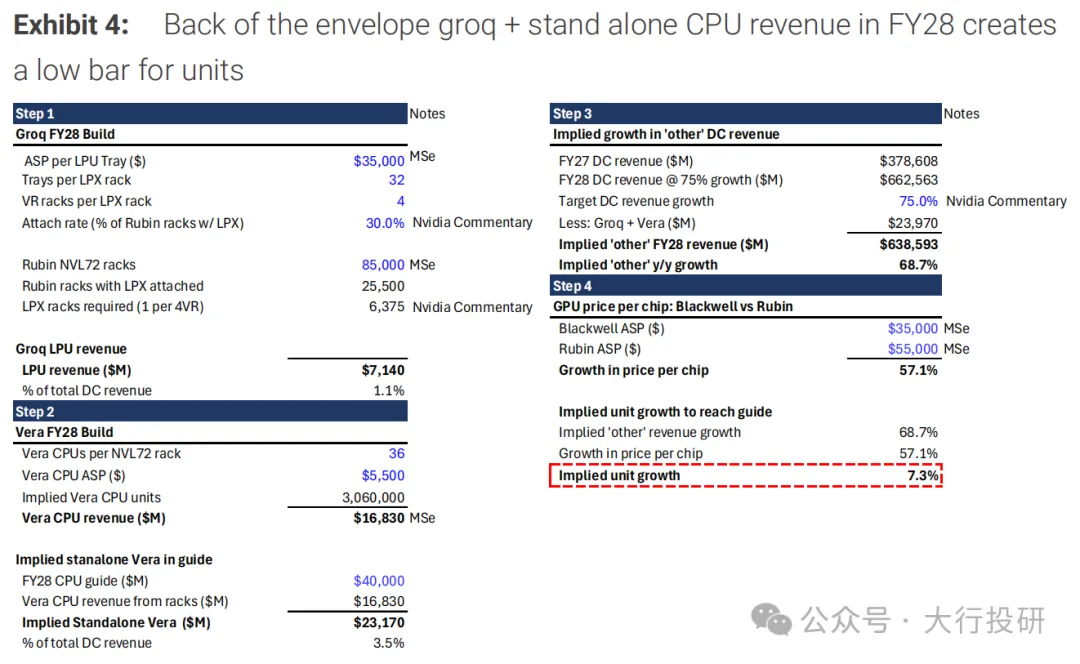
2、獨立 Vera CPU 和 Groq LPU 收入降低 GPU 數量增長要求
剔除獨立 Vera CPU 和 Groq 語言處理單元(LPU)的貢獻後,核心 GPU 銷量只需實現中個位數至高個位數增長,還沒有計入 Spectrum、NVLink Fusion、資料處理單元(DPU)及記憶體等領域新增的器件價值量。我們的大中華區半導體研究團隊目前對輝達 Blackwell 加 Rubin 的 CoWoS 產能預期更接近持平,但考慮到輝達與台積電的規模化合作關係,我們有信心公司將獲得充足的產能分配;結合後端產能的交付周期,如果 3 奈米晶圓產能釋放,明年仍可能存在上行空間。
我們也繼續看好 Groq 的潛在貢獻,以及不斷增長的高速推理類別。目前判斷配套率還為時過早,但根據黃仁勳在 GTC 上的評論,我們假設 30% 的部署將支援 Groq,每 4 個 Rubin 機櫃對應 1 個 Groq 機櫃。我們還假設 LPX 托盤平均售價為 35,000 美元。我們並不確切知道價格,但每個托盤包含 8 顆 LPU、1 顆 CPU、1 個 NIC/DPU,以及額外 DRAM。因此,我們不認為平均每顆邏輯晶片 3,500 美元的假設特別激進。
我們承認,這一分析存在一定循環性,因為假設機櫃數量也需要先假設晶片數量。為儘可能避免這一問題,我們假設明年的 Vera Rubin(VR)機櫃數量,與我們的 ODM 分析師 Howard Kao 對 2026 年的假設較為接近。
圖表 4 2028 財年 Groq 及獨立 CPU 收入粗略測算
2028 財年毛利率以 72% 至 73% 為穩固底線的兩個原因
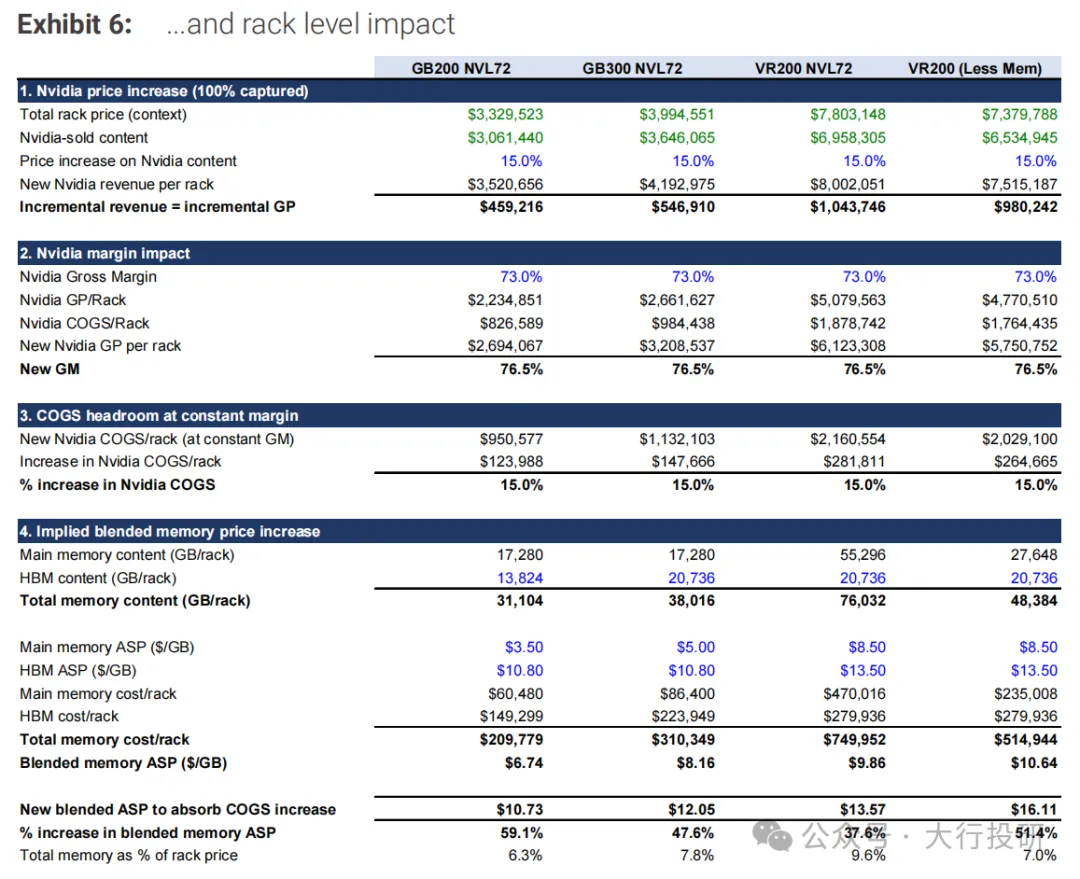
在投入成本上升,主要是 DRAM 成本上升的背景下,輝達毛利率一直是壓制股價的一項關鍵因素。在公司下調 2028 財年毛利率指引之後,投資者接下來關心的問題是,是否還有進一步下行空間。我們預計毛利率將維持在與指引一致的水平,因為輝達正運用兩項手段抵消成本上漲:提價,以及降低配置規格。
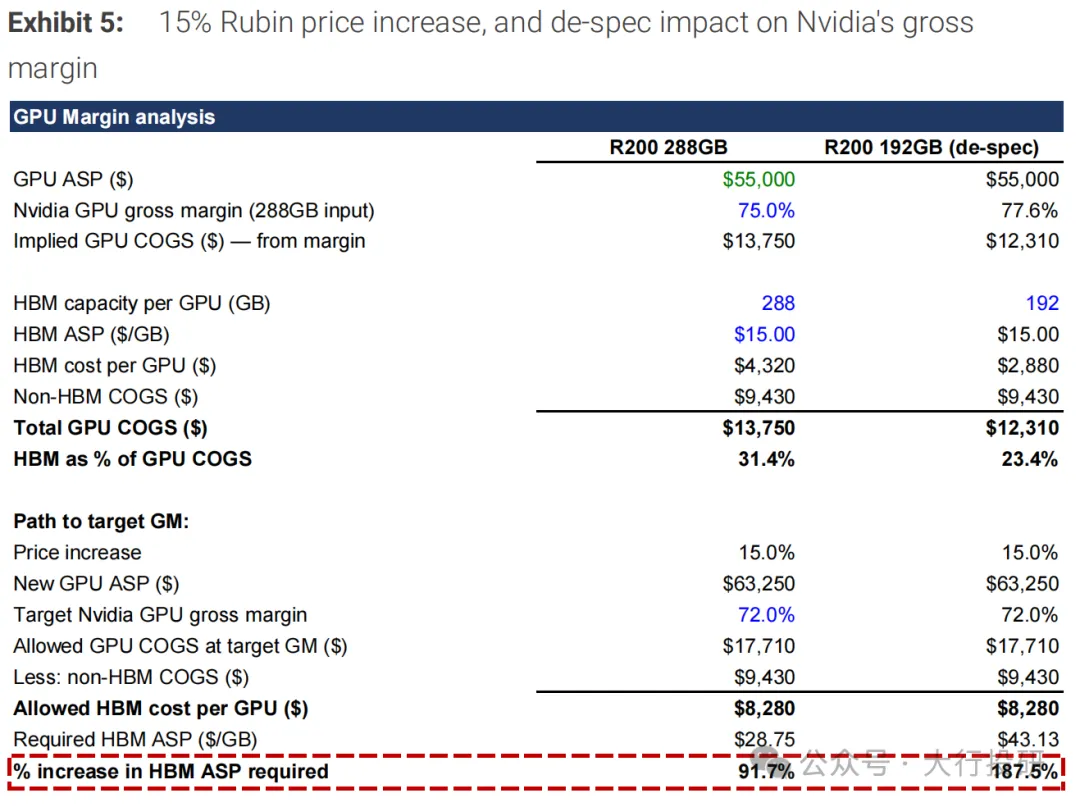
僅基於 Rubin 切換建構一個簡單毛利率框架,並以 75% 毛利率為基線,輝達通過提價 15%,可能吸收 30% 的銷售成本(COGS)增長;如果再降低 HBM 配置,則可能吸收 44% 的增長。如果全部銷售成本增量都體現在 HBM 上,HBM 漲價幅度可能達到 100%–200%。我們並不確切知道 2026 年 HBM 的價格,但在降低配置的情景中,未來 Rubin 的 HBM 單價高端約為每 GB 43 美元,遠高於當前 DDR5 現貨每 GB 30 美元的價格,我們認為這一假設偏保守。
圖表 5 Rubin 提價 15% 及降低配置對輝達毛利率的影響
圖表 6 以及機架級影響
(大行投研)