
根據中國國家能源局統計資料,今年的十一7天長假,全國高速充電量達1.63億kWh,同比增長約50%,再次創下歷史新高。
遠超平日的高峰用電需求,直接導致了從9月30日開始,服務區充電樁就在大面積排隊。
不少服務區,不得不做出臨時佈置:等候充電的車按順序放號,充到80%就強制停止,儘可能減少車輛滯留服務區的時間。
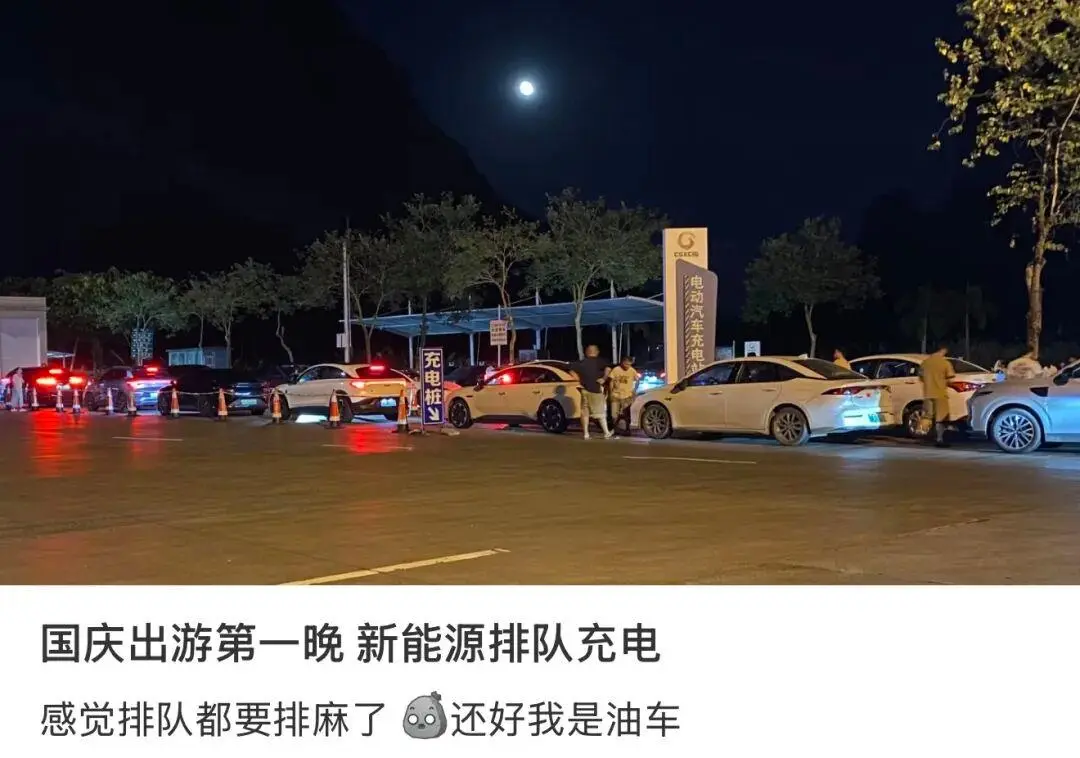
有些人覺得,是增程/插混的問題:不管電池大小都不想加油,為了仨瓜倆棗和純電車搶樁。
但事實上,最主要的原因還是純電銷量的增長,來得實在是太快了。
今年二季度,純電銷量滲透率已經達到42%,正式反超燃油車,成為最主流的動力形式;截止今年6月底,純電保有量超過3367萬輛,市佔率已經達到9%。
如果再考慮到不少純電都是增購,大家更願意開純電而不是“老咕嚕棒子”出門。實際在路上跑的純電車,只會更多。
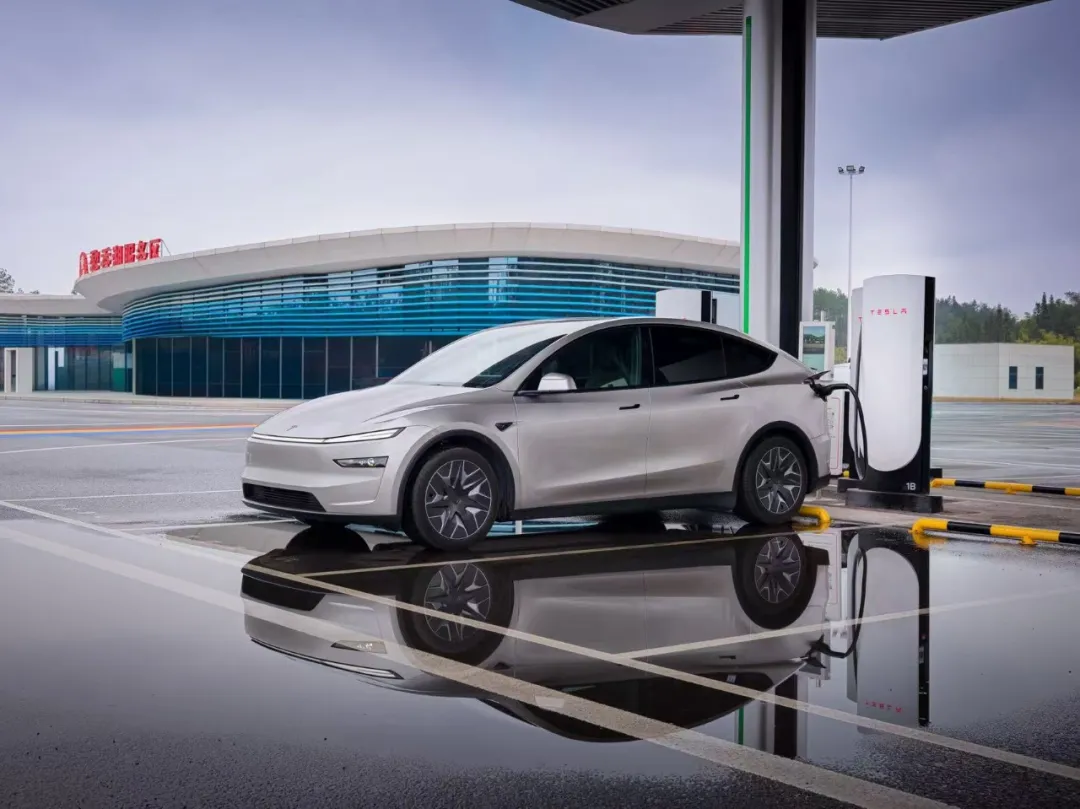
因此,這幾年有不少使用者乃至車企,開始把目光投向閃充和換電。
相比“隨用隨取”的超充樁,多了儲能這個“蓄水池”之後,可調配的電量資源更充裕,能一定程度緩解排隊的現象。
遠的不說,比亞迪就搶在這個十一之前,落地了2000座高速閃充站,覆蓋近三分之一的高速服務區;
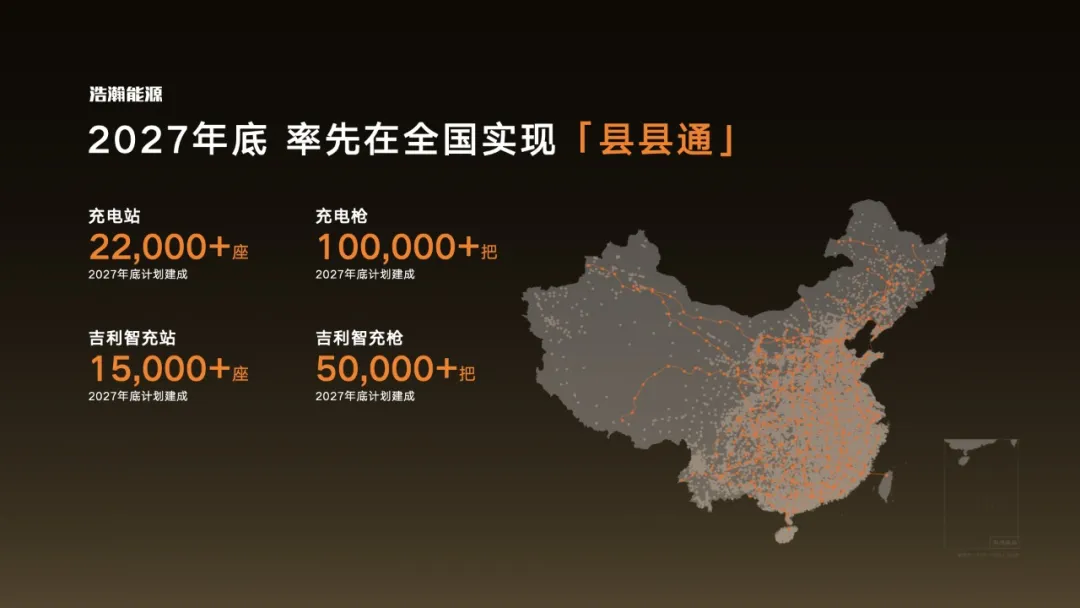
吉利則是在9月23日發佈了單槍最高功率2250kW的吉利智充,目標明年年底前鋪設超過1.5萬座智充站,率先在全國實現“縣縣通”;
除了一直堅持投入換電體系的蔚來,還有埃安UT、埃安RT、極狐貝塔S3、北汽EU8、紅旗E-QM5等一系列新車,在基於寧德時代的巧克力換電,為使用者提供2分鐘滿電的補能體驗。
可充可換的方案,在排隊充電的假期也更方便一些。
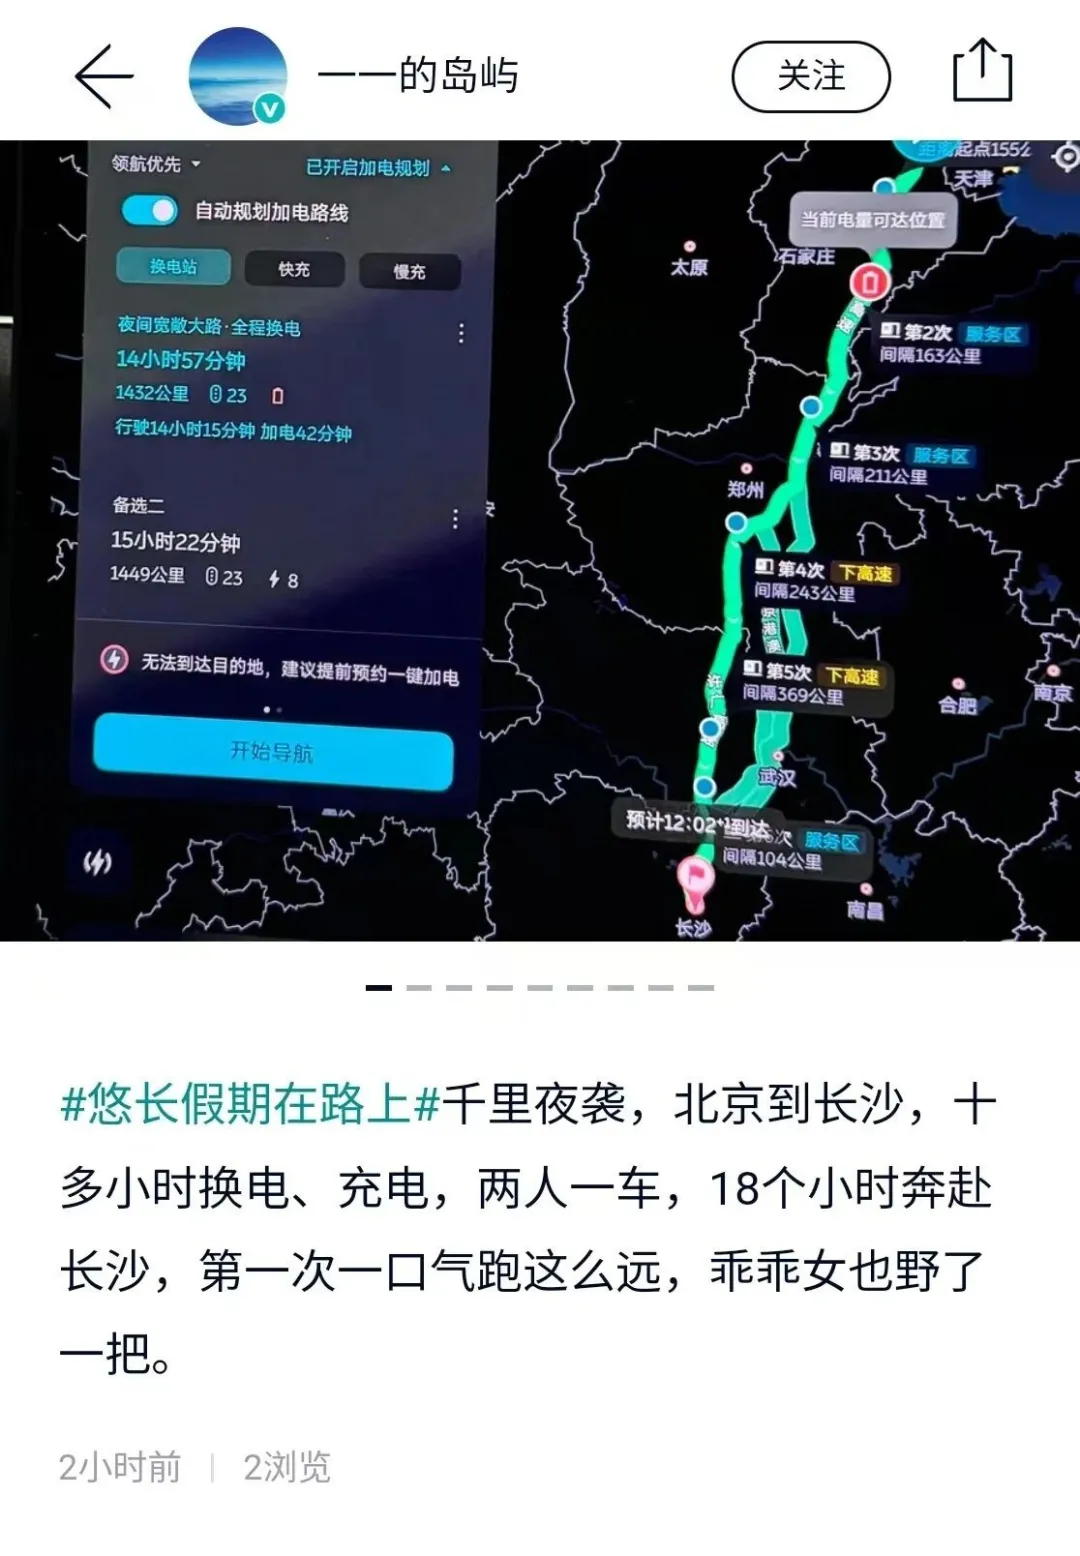
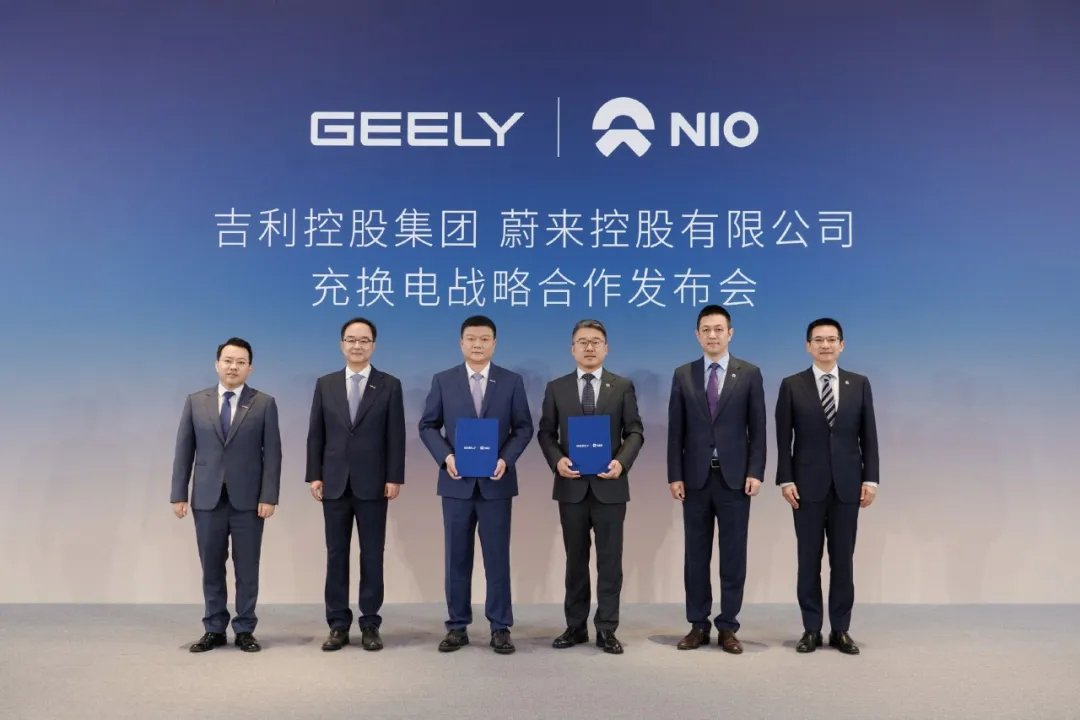
但有意思的是,吉利和蔚來這兩家巨頭,卻選擇了在9月28日官宣,在充換電領域達成全面戰略合作——
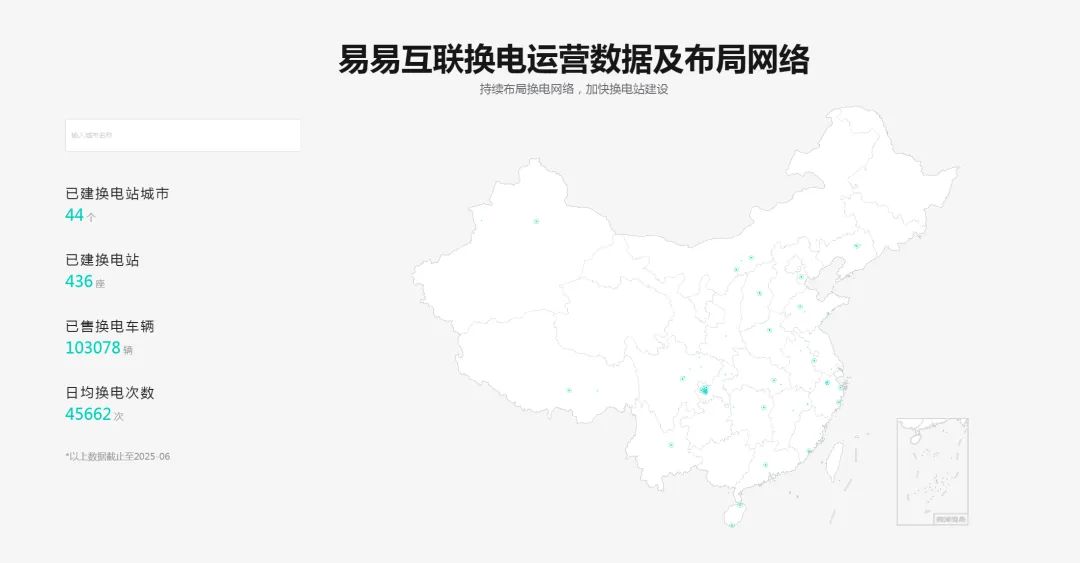
吉利旗下換電公司易易互聯,業務全部併入蔚來能源,外加6.4億元現金入股;同時蔚來入股吉利浩瀚能源,雙方持有的充電資源將全面互聯互通。
那麼,這次蔚來和吉利合作背後,究竟有何深意?又會對新能源產業格局產生怎樣的影響?
今天,我們就藉著這個機會,和大家好好聊一聊。
01. 換電聯盟,啟動!
時間回到2023年11月21日,長安率先與蔚來簽署換電業務合作協議,成了“換電聯盟”的第一家車企。
短短的半年內,吉利、廣汽、奇瑞、江汽、一汽等車企先後同蔚來簽約。
用官方的話說,戰略合作是為了共同建立換電的電池標準,研發換電車型,建設及營運換電體系。
但在社長看來,合作的目的不只是利用蔚來的第五代換電站,為不同品牌的使用者提供“走到那換到那”的用車體驗。
更核心的重點,其實是電池!
對使用者來說,車電分離意味著不用擔心電池過度衰減、也不用擔心托底全損了,每次換電都相當於對電池做了一次全身體檢,能儘可能規避日曆壽命超過10年後的自燃風險。
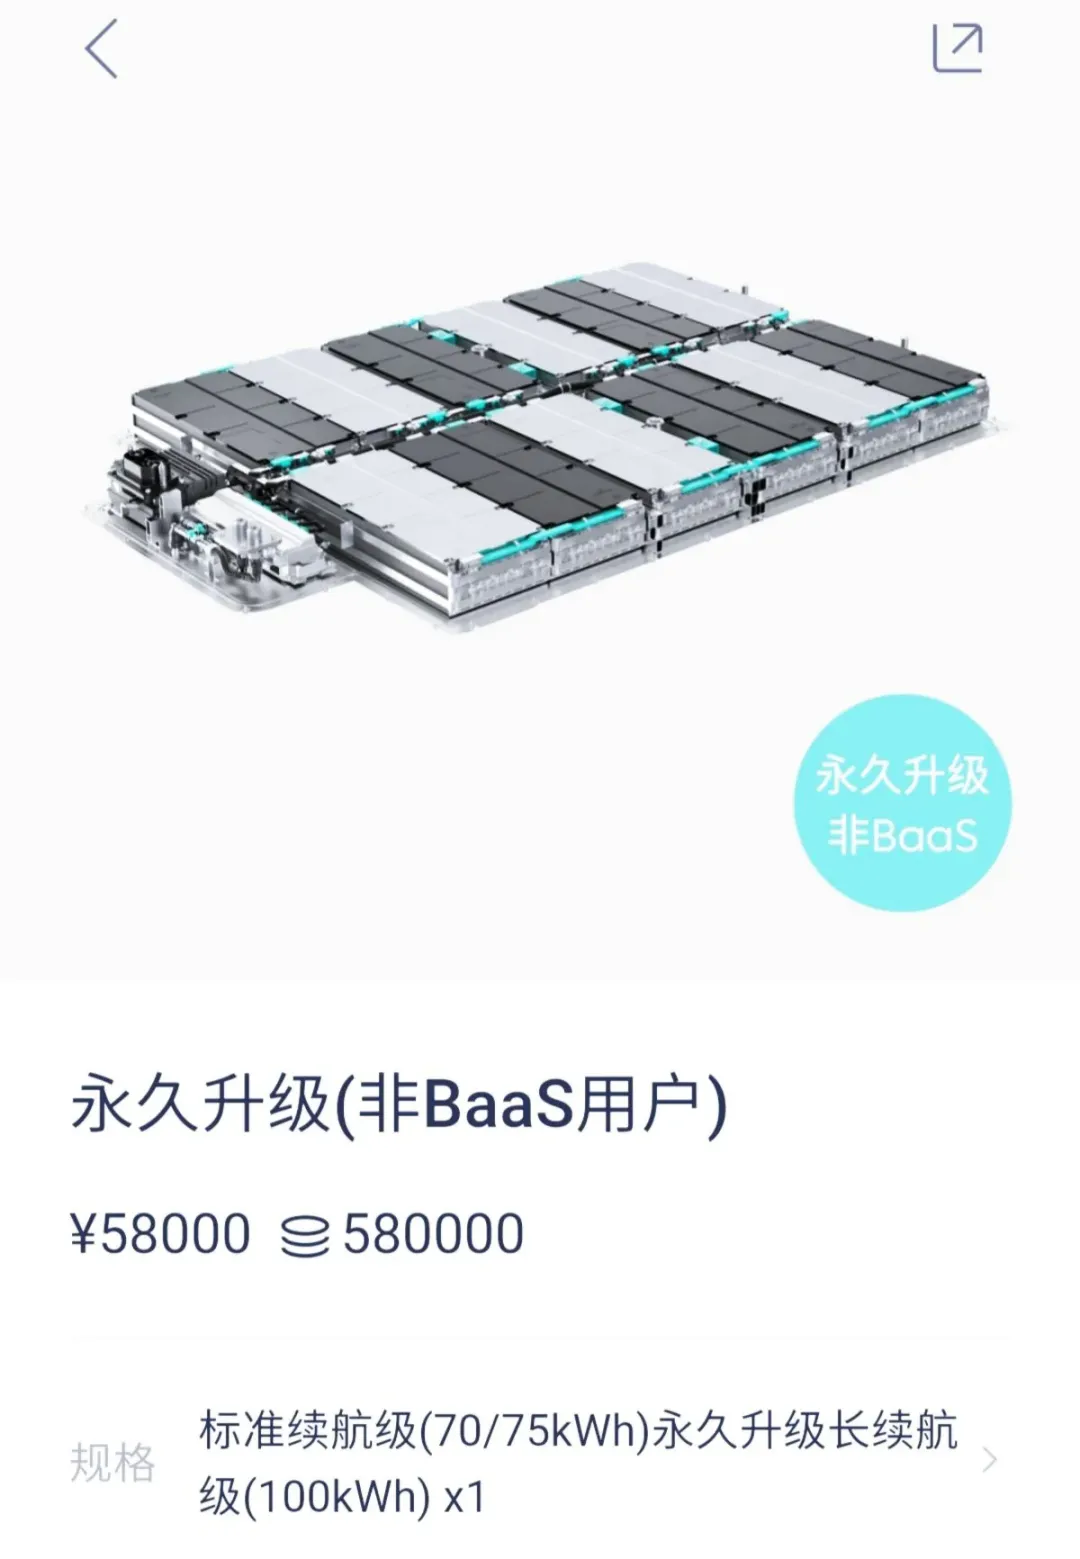
此外,電池衰減可控,意味著更高的老車保值率;永久升級大容量電池包,也有了可能性。
而站在車企的視角,如果能把電池剝離出去,更是好處多多。
首先,這意味著在造車、賣車之餘,多了一門拓展性極強的能源生意。
這裡面的玩法,可太多了——
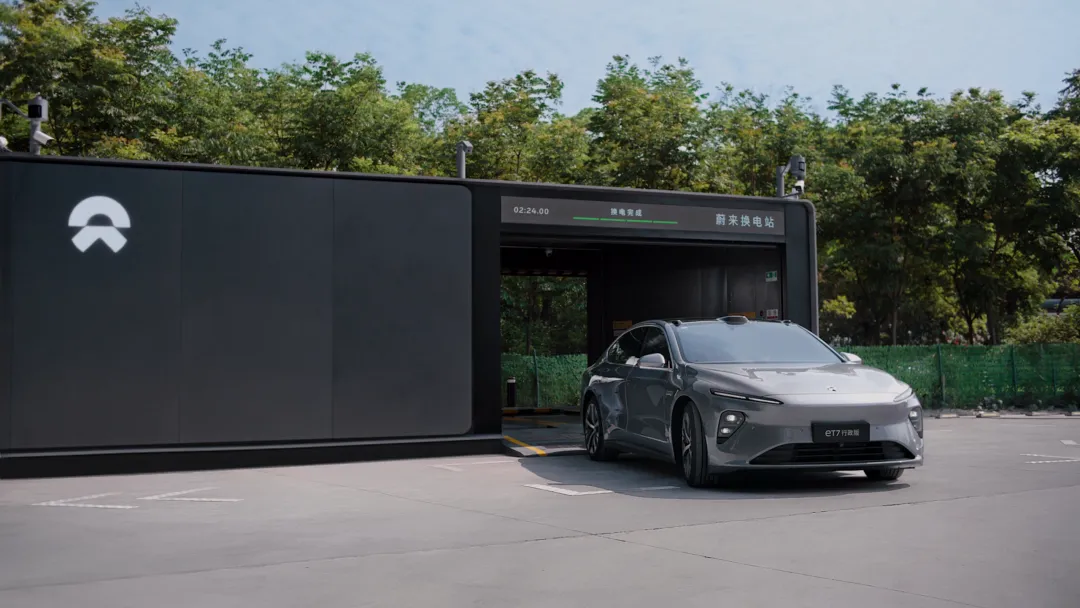
以蔚來為例,去年換電站的年度電力需求超過20億kWh,社長估計今年可能會再有50~100%的增長。按照平均0.4元/kWh來算,這就是每年十億級的營收。
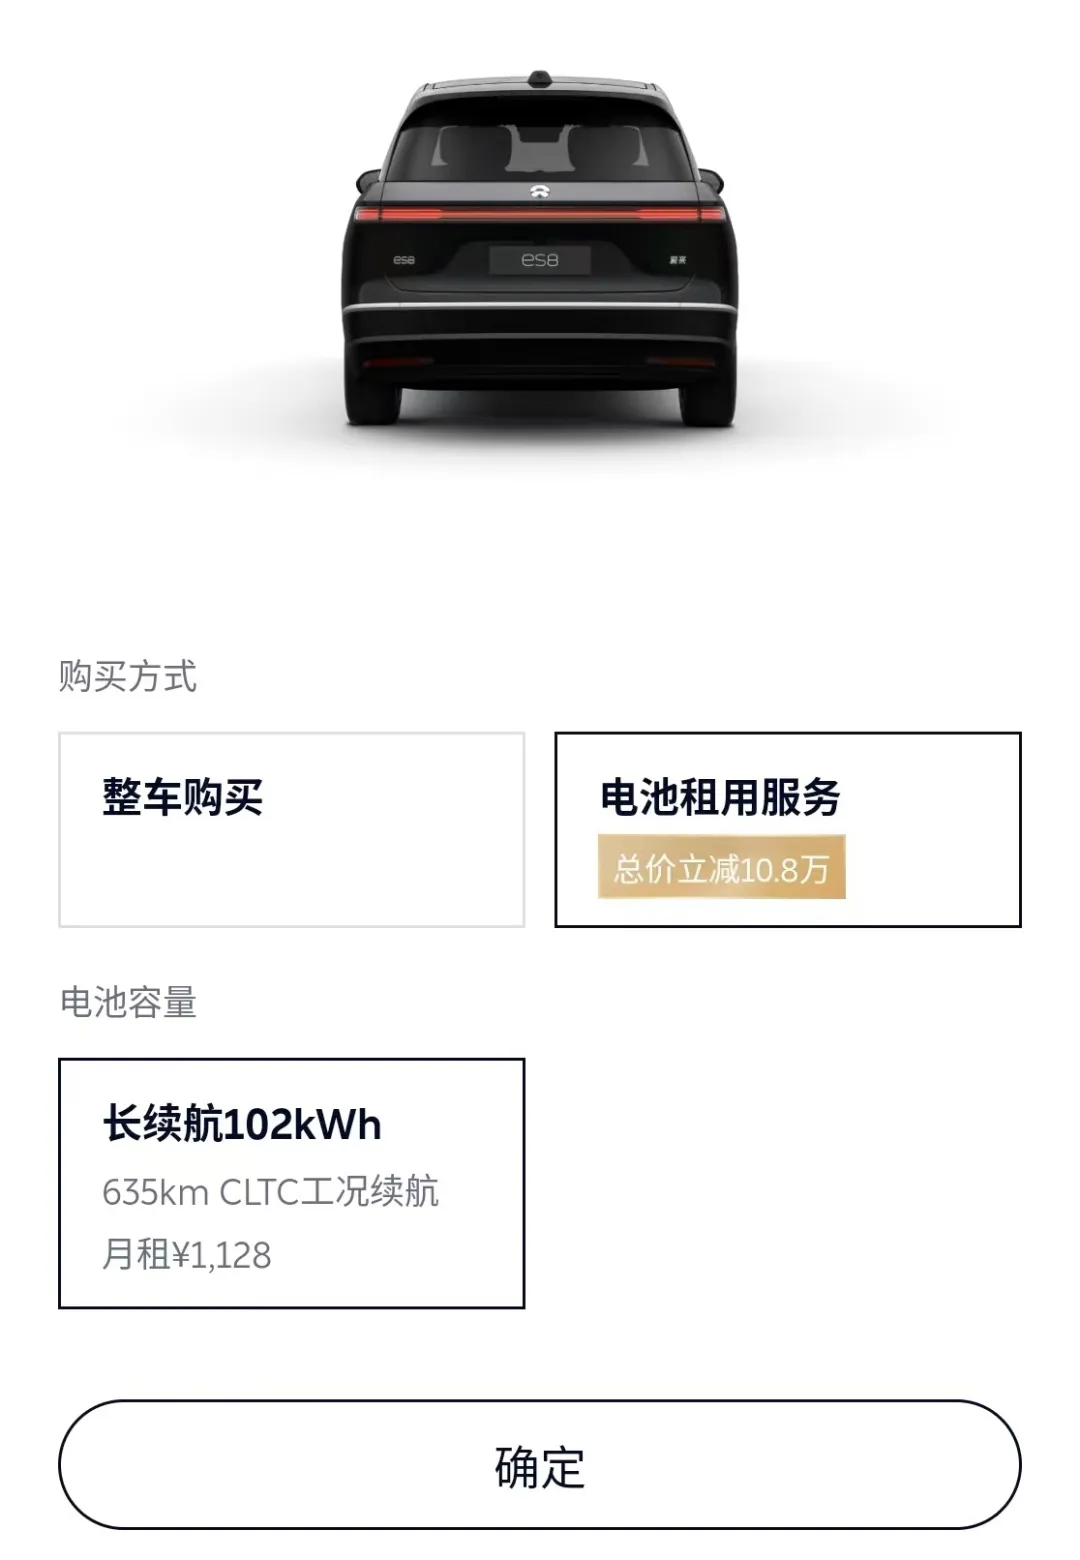
再比如,目前蔚來和寧德時代針對租電的定價策略,大約是8年租金和電池原值相當。考慮到電池維護、電池保險、利息成本等,差不多10年回本。
如果能夠通過換電站養護、延長電池壽命,這10年之後的租金都是純賺。即便是日曆壽命到期退役,也能拿到電池殘值進行回收,橫豎都不虧。
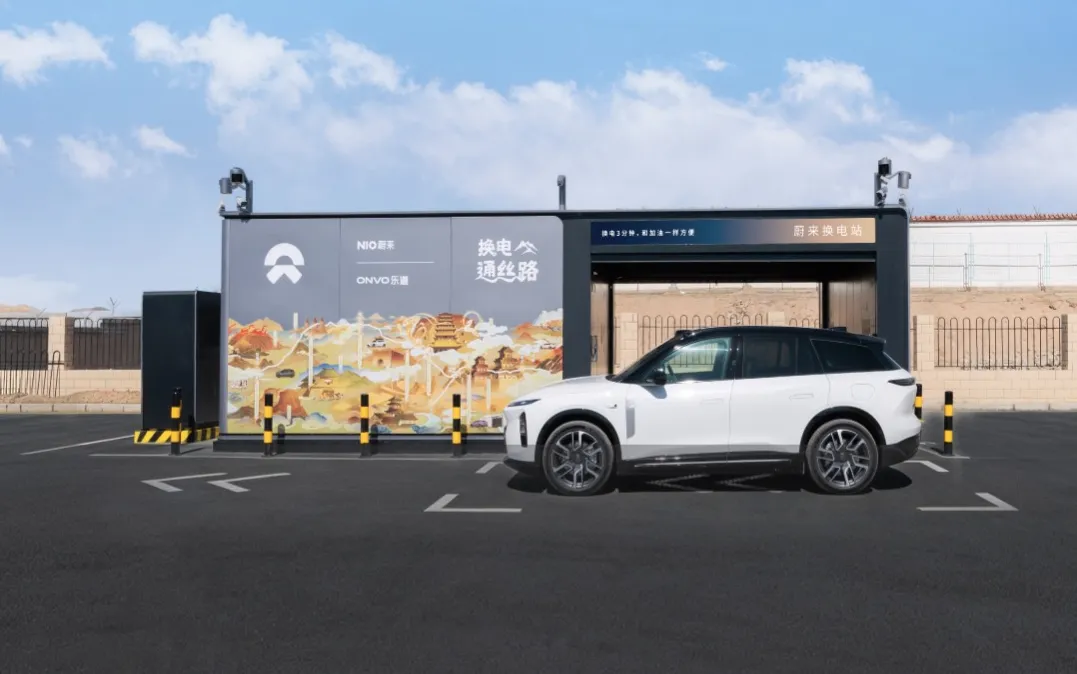
此外,從2022年開始,蔚來就已經在通過換電站,參與電網的調峰調頻了。
簡單來說,就是在谷電時把電池充滿,在高峰時期緩解電網的用電壓力,同時賺取峰谷電的差價。
但更深度的玩法,其實是聯動太陽能、風電,把充換電體系與清潔綠電融合起來。
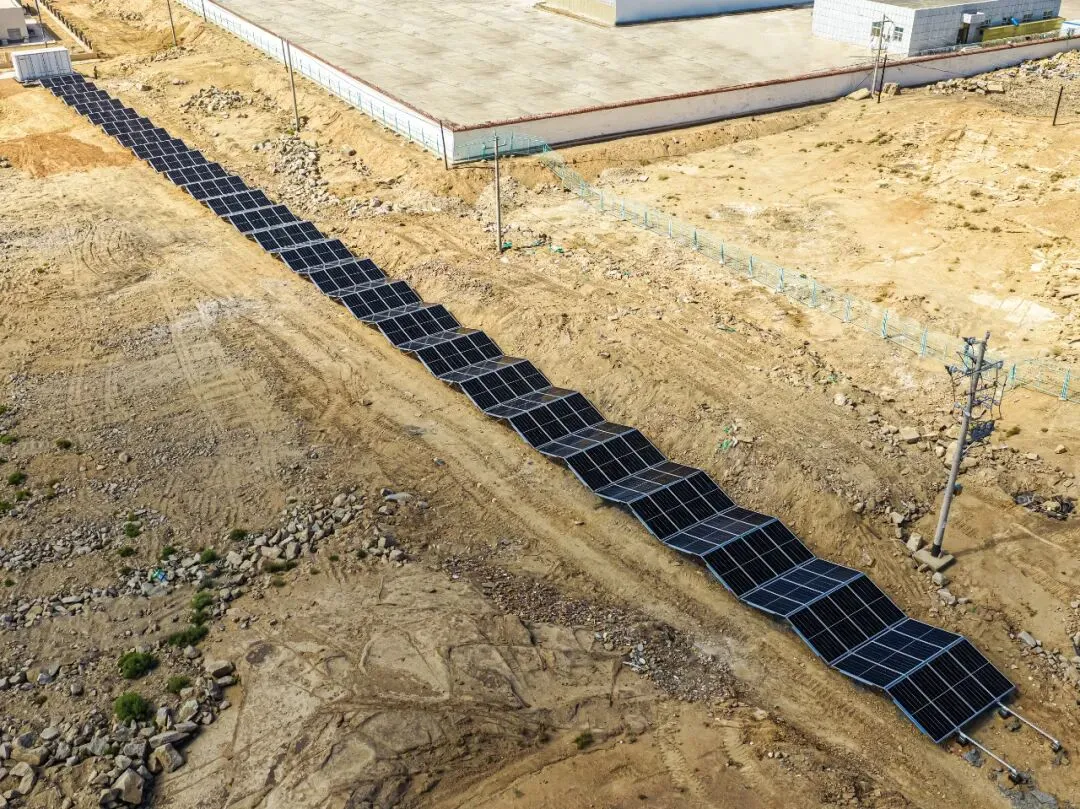
9月23日,全球首座零碳離網光儲換電站——星星峽服務區蔚來換電站正式投入營運。
作為G30連霍高速進入新疆的第一站,它最大的特點,就是把當地異常豐富的太陽能作為換電站的唯一能量來源,而非高投入地跨越200多公里的戈壁架設電纜。
為了保障電力供應,它在換電站自身儲能的基礎上,又額外配備了一套261kWh的隆基H2D儲能系統:
白天光照充足時記憶體電量,夜間放電滿足電力需求。如果連續陰天、電量降到40%,會切入應急模式保留20%余電應急,全程無人值守。
這種最佳化電力資源配置、讓電池利用更為高效的方式,也剛好滿足國家對於“2030年基本建成全國統一電力市場體系”的要求。
因此,換電聯盟的本質,並不僅僅是用相同的電池包規格造電動車、提高研發效率,而是讓能源和電力,成為驅動新能源行業的第二個載體。
02. “第一個吃螃蟹”
對“財大氣粗”、資源雄厚的吉利來說,最穩妥的打法,就是把雞蛋放在好幾個籃子裡。
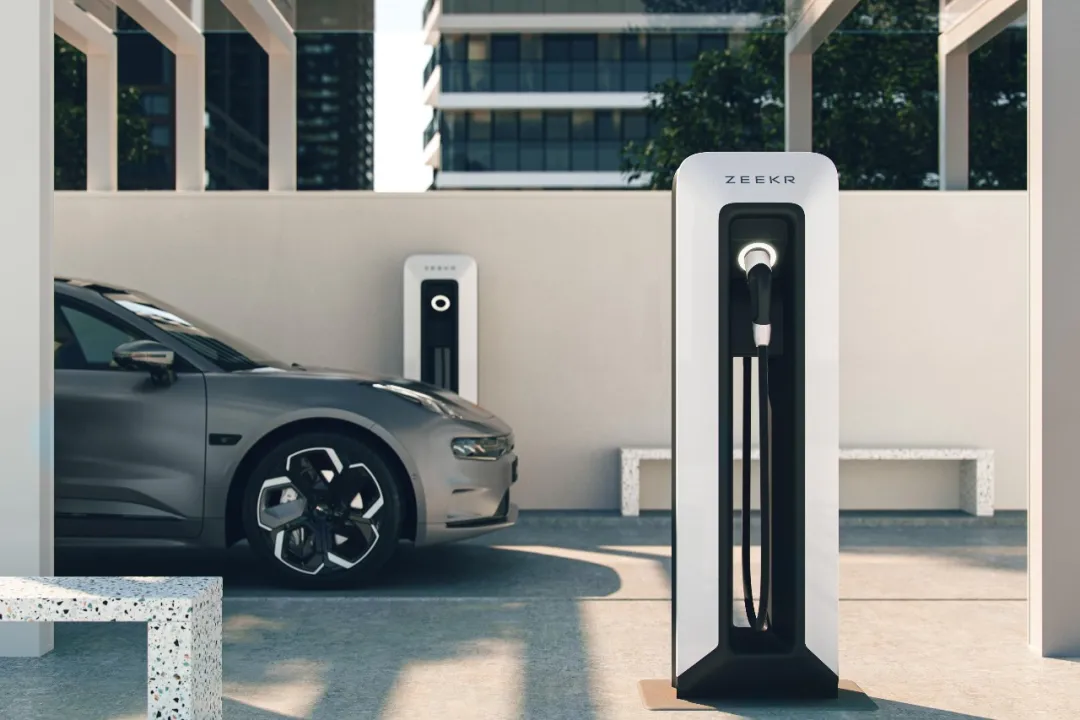
2021年,吉利率先落地了360kW的極充樁,單槍充電功率在當時屬於天花板。
後續V2的600kW、V3的800kW、V4的1500kW再到這次的2250kW……可見吉利一直在進行超充領域的探索,樁的能力也一直跑在電池前面。
換電這邊,也是一個樣。
2021年,吉利集團首款換電車型——定位5座MPV的楓葉80V上市,專攻出行市場。
同年,面向B端營運車輛和重卡這類商用車的換電體系,也開始持續營運。
有意思的是,超充和換電這兩條在很多人看來非此即彼的技術路線,卻在5年後的今天,迎來了收束的世界線。
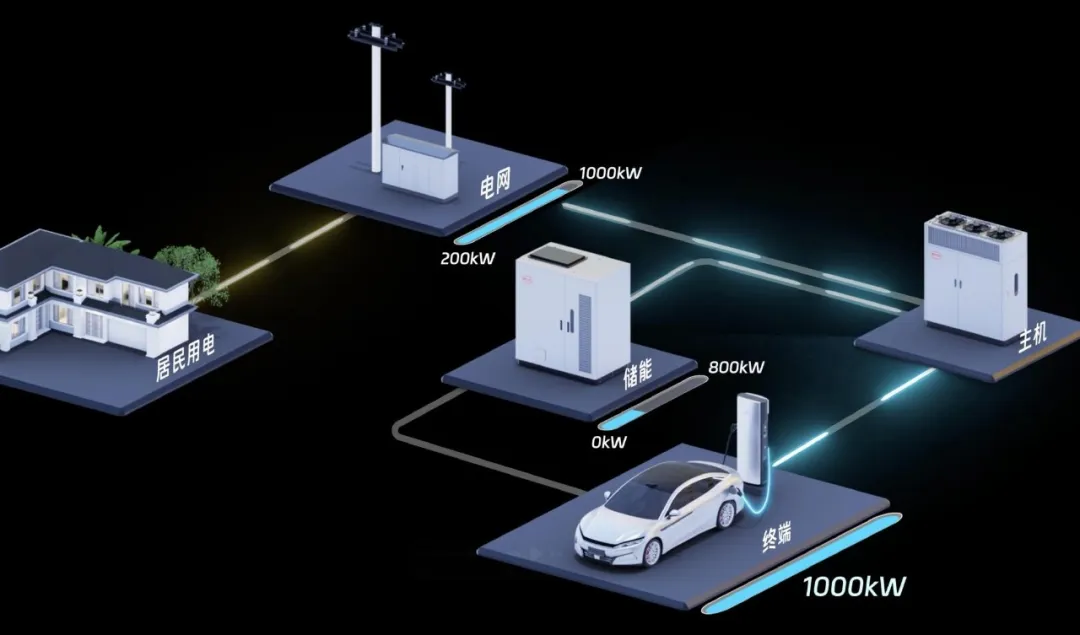
單樁1500kW以上的閃充樁,必須要配套儲能櫃。如果儲能櫃的電量用盡,閃充樁功率會受限於電網容量,無法發揮最大效果。
而換電體系的電池,剛好能當做天然的大號儲能櫃!
如果再配上一套太陽能發電+獨立儲能系統,單個充換電站就能同時滿足大功率閃充和換電的需求。文章開頭提到的高峰排隊問題,就有可能得到解決。
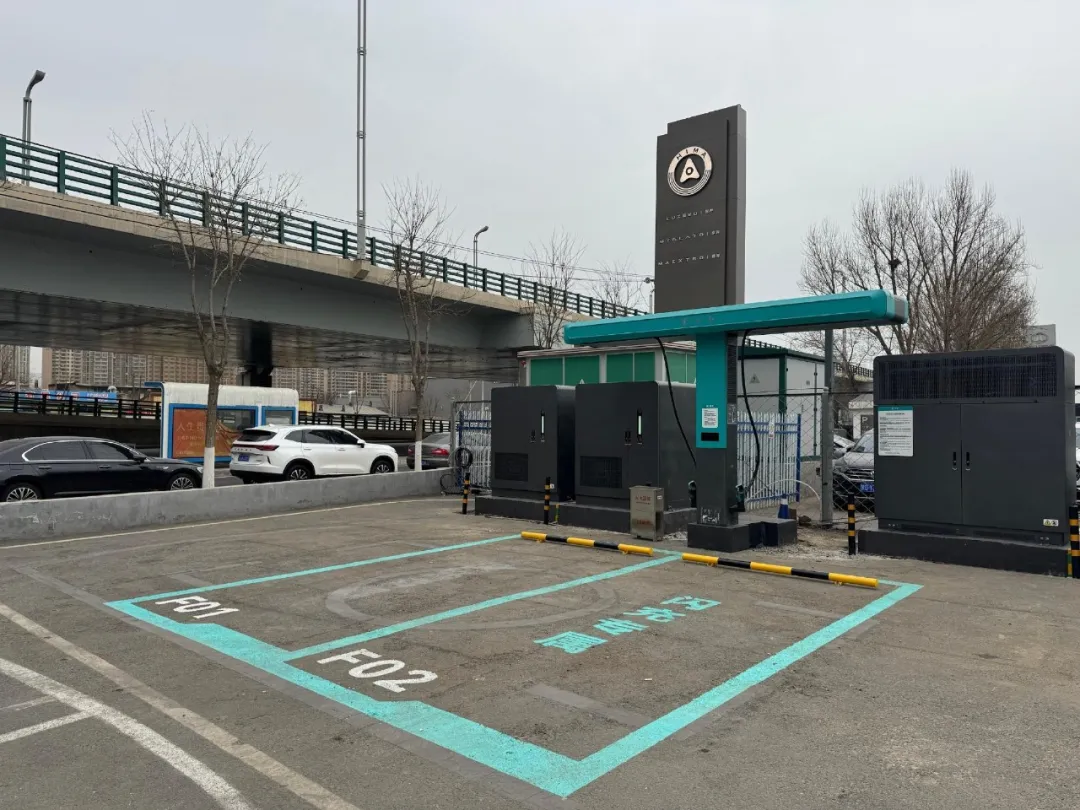
至於吉利為什麼要把自己的換電體系併入蔚來能源,其實只有一個原因:效率。
除了閃充和換電的協同效應之外,對任何一家車企來說,補能體系都算得上是重資產投入。
李斌就透露過,蔚來在過去的11年裡,在補能領域砸進去了超過200億元,才拿到了充換電的金字招牌。
為了更快地擴大規模,最好的方式就是組建聯盟,把雙方乃至多方的資源互通有無。減少重複投資就是減少浪費,這也是吉利和蔚來全面戰略合作的意義。
與吉利合作之後,蔚來也公佈了一個“小目標”:
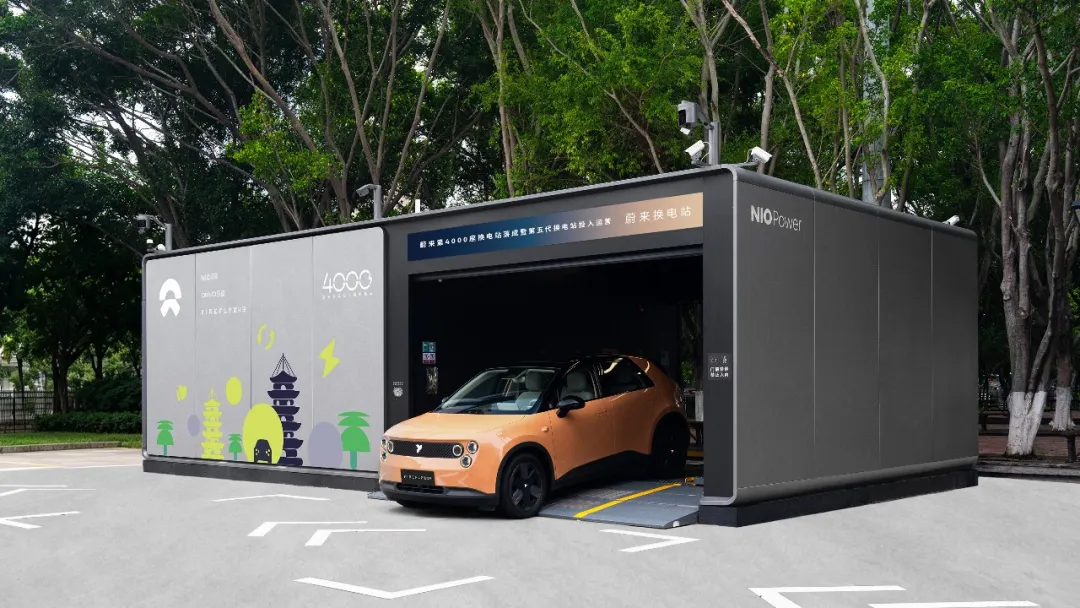
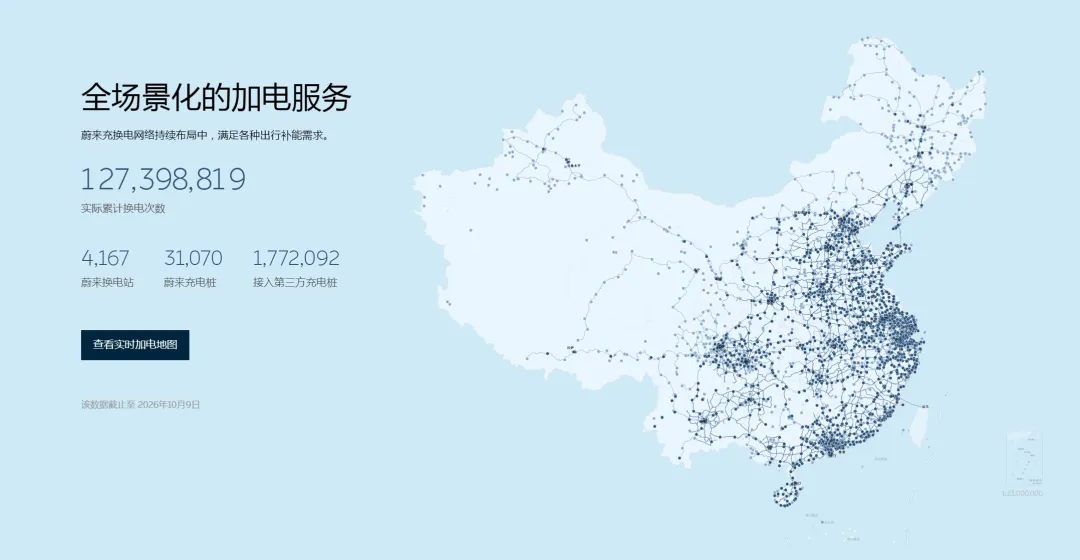
到2030年,蔚來能源將建成1萬座換電站,在現有基礎上再翻一倍。隨著吉利營運車輛、以及其他車型加入,年度電力需求會超過100億度,依然是國內最大的充換電補能網路。
共同建設的電力設施,也不需要再區分給B端換電(吉利)、C端換電(蔚來)還是吉利智充使用。背後的電網容量,也能夠協同調配。
看到這裡,相信有小夥伴會質疑:
五代站剛剛上線兩個月的蔚來,真的能同時服務好這麼多不同的使用者嗎?
03. 三方受益?
2024年,何小鵬在到訪蔚來合肥工廠時曾經透露,一旦蔚來換電站數量超過5000座,小鵬汽車將會認真考慮,是否要加入換電行列。
由此可見,全國5000座換電站,就是換電能否產生規模效應的“生死線”。
在發佈會後的採訪環節,秦力洪給大家算了一筆帳:
目前吉利在杭州市區的換電站有20多座,加上蔚來的80座換電站,理論上可以做到5分鐘內到達最近的換電站。
考慮到吉利正在研發的Robotaxi採用了最新的換電技術,據說會很快落地。如果蔚來的換電站能夠支援B端,省下來的時間,意味著更高的營運效率,以及15-20%的營收增長。
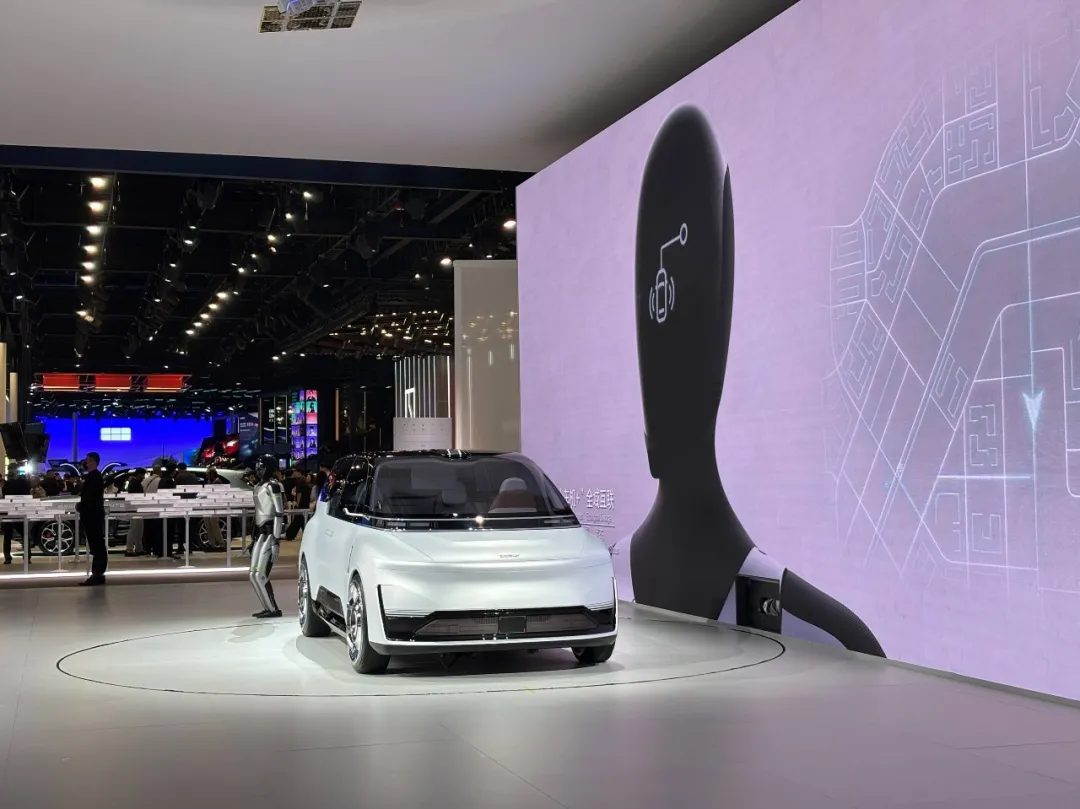
雙方聯合後,不只是新車研發及生產、電池供應鏈、換電站營運等領域能提高效率,蔚來鋪設換電站的速度也會進一步加快。
更加細密的換電網路,更多電池帶來的智能調度上的余量,也能反過來提升蔚來/樂道/螢火蟲使用者的換電體驗。
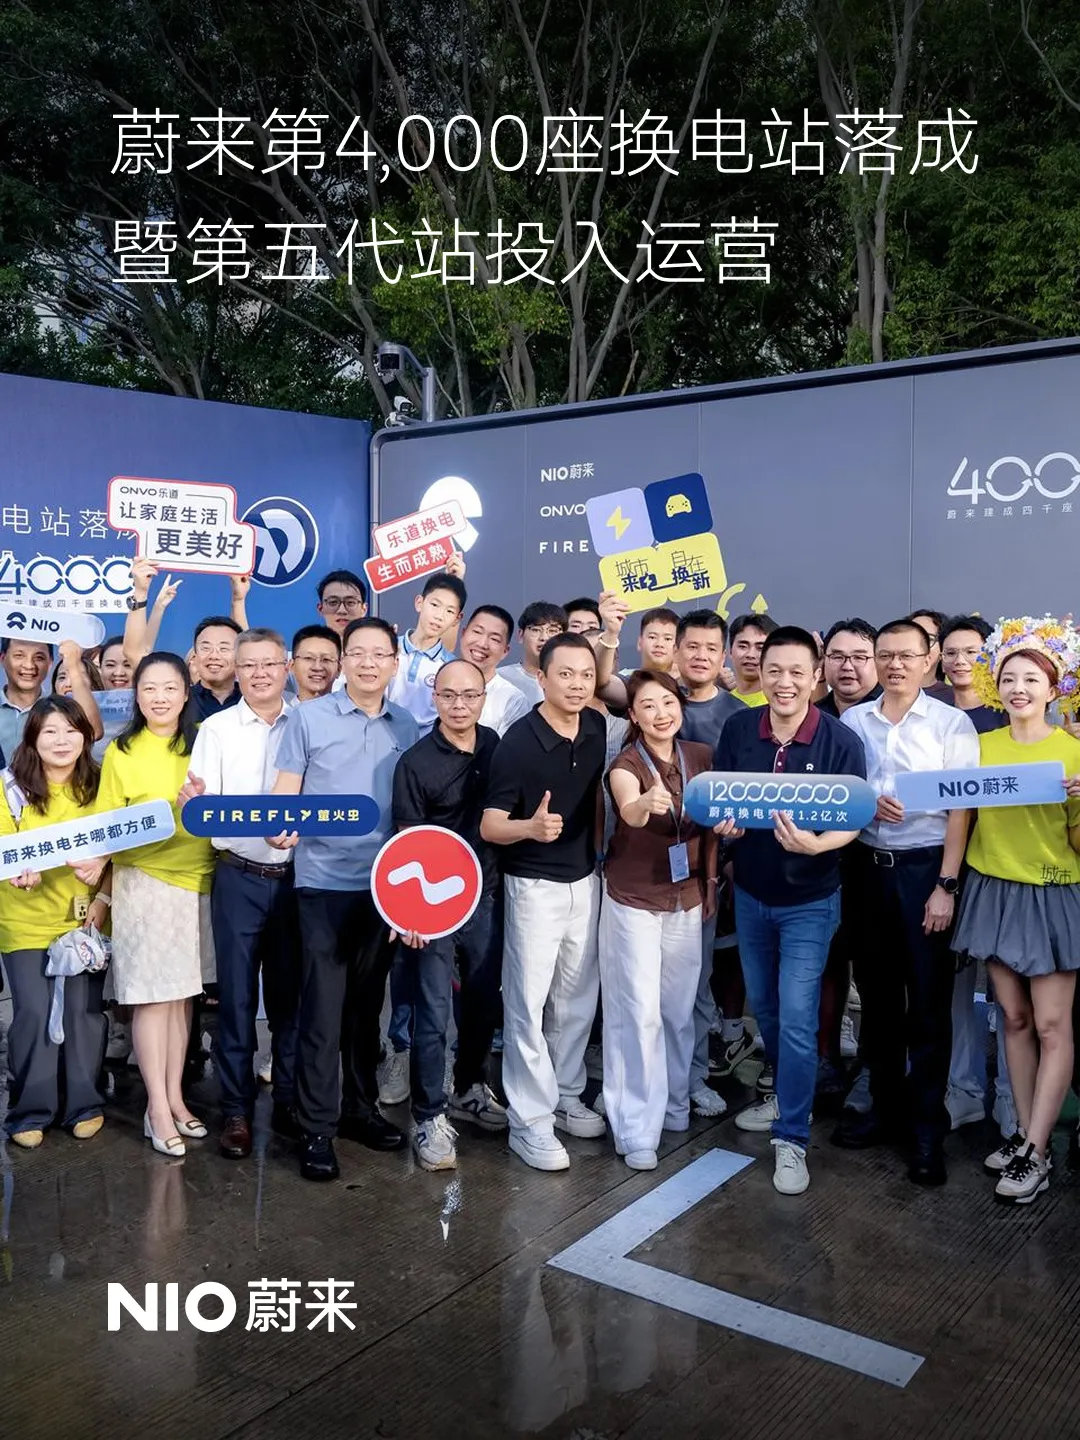
如今,整合易易互聯的蔚來能源已經持有4500座換電站,即將跨越“生死線”。
以電池為核心、電力為載體的能源業務,也會在電力交易的大背景下,成為蔚來新的增長點。
04. 寫在最後
最近這段時間,車企們的大動作真是一個接著一個。
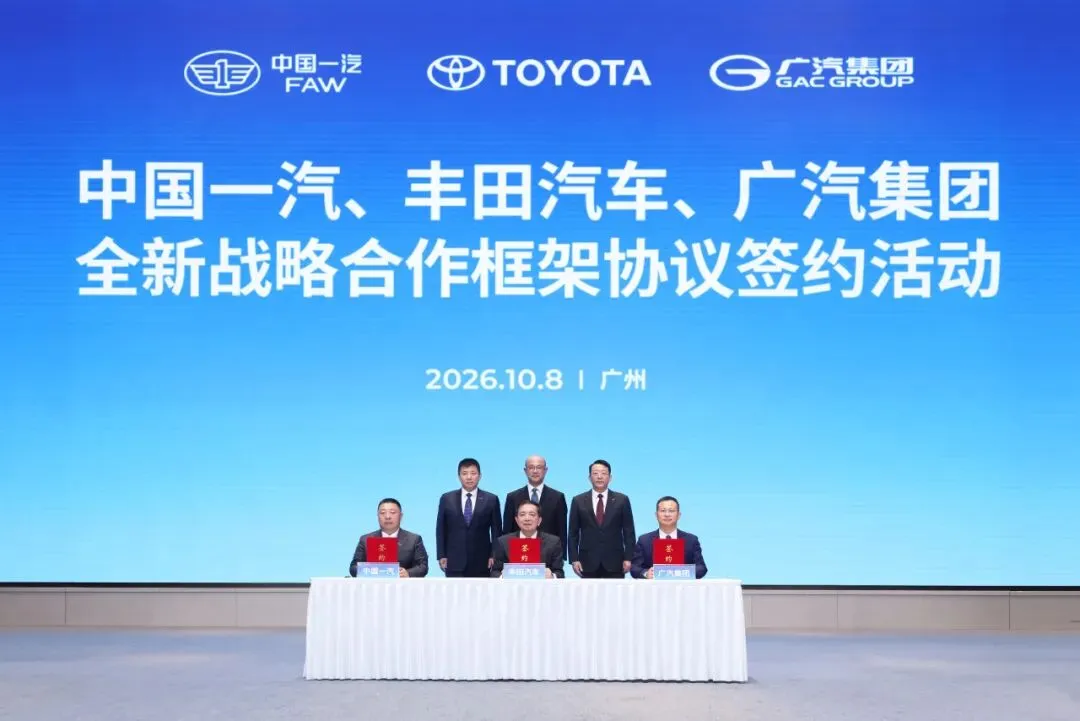
就在昨天,中國一汽、豐田汽車、廣汽集團正式簽署全新戰略合作框架協議,廣汽集團收購中國一汽持有的一汽豐田50%股權,中國一汽成為廣汽集團的戰略股東。
後續的南北豐田,將會在研發、採購、生產、銷售等環節“並肩作戰”。
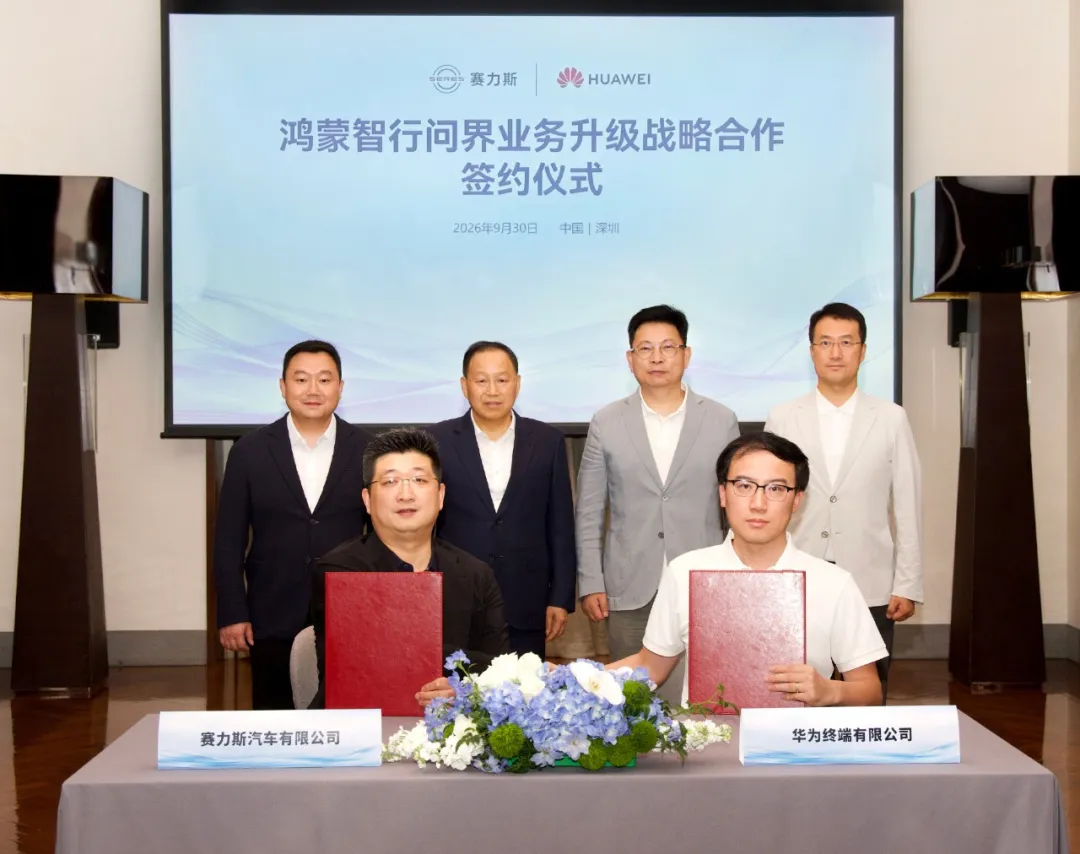
9月30日,華為與賽力斯也再次達成新五年合作:
雙方將共同升級問界業務,聯合組建問界業務專屬團隊,以專屬專營更好地服務問界使用者,持續推動問界新豪華品牌向上。
車圈大大小小的整合,幾乎每天都在發生。
但有意思的是,不管是李斌還是安聰慧,對於這次合作都提到了一句話:團結就是力量。
或許在整車利潤率只剩1.5%的當下,車企已經無法單純靠“血條厚”來取勝。
迅速提高效率,才是拿到新能源決賽圈門票的關鍵。 (電動車公社)