
2026 年 10 月,記憶體供給偏緊的判斷已經從分析師的 PPT 走進了原廠高管的嘴裡。SK hynix CEO 郭魯正(Kwak Noh-jung)警告,2027 年可能出現前所未有的記憶體供應短缺。路透社援引 UBS 的判斷,全球 DRAM 供不應求至少持續到 2028 年第二季度。下一個 AI 瓶頸很可能不是 GPU,而是你以為"已經不缺了"的記憶體。
聚焦 🔍
這輪緊張和 2017 年那種"某家工廠停電、某個品類缺貨"不一樣。它是結構性的:需求在按季度變,產能在按年交付,中間夾著一個把晶圓吃走的 HBM。
先說一個深夜的 debug
有一年在科技園,凌晨兩點,線上服務 OOM,記憶體曲線像被人拿刀切過。當時我的第一反應是加機器,第二反應才是查洩漏。後來發現不是洩漏,是業務把上下文快取拉長了,每個請求多佔一點,並行一上來就是一堵牆。
現在的 AI 基礎設施,本質上就是這件事放大一萬倍。
現象:記憶體不再是配角
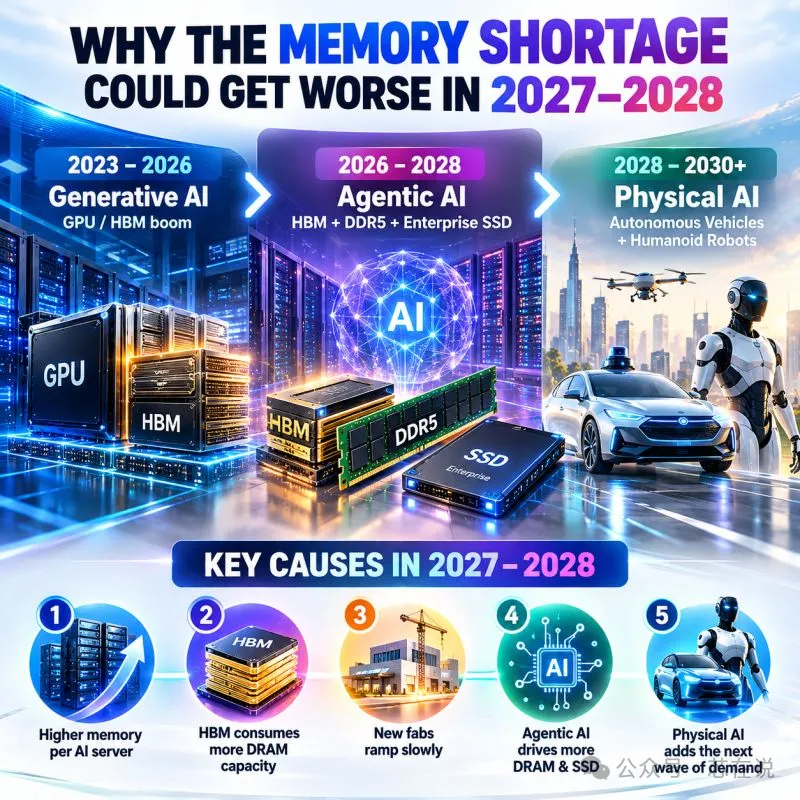
一台 AI 伺服器要的不只是 GPU。HBM、DDR5 伺服器記憶體、企業級 SSD,一個都不能少。推理、思維鏈、Agent 一起放量,單台伺服器的記憶體含量還在往上走。
更彆扭的是,需求不止一台發動機。
- 加速計算那一台,吃 HBM
- Agent 基礎設施那一台,吃 DDR5 RDIMM 和企業級 SSD
Agent 要跑 CPU 伺服器、資料庫、RAG、KV cache、資料預處理,這些全是"記憶體和記憶體密集型"的活。過去大家盯著 GPU 卡數,現在該盯的是每個詞元背後拖著多少字節。
機制:HBM 是個吃晶圓的大胃王
三星預計,2027 年 HBM 將佔用行業近 30% 的 DRAM 晶圓產能。三星、SK hynix、美光都在把資源往 HBM4、HBM4E 上壓。
說白了,同樣一片晶圓,做 HBM 的利潤更高,工藝更複雜,良率損耗也更大,傳統 DRAM 就得讓路。這就是為什麼 HBM 越火,DDR5 RDIMM 越緊。HBM 增產對通用 DRAM 的擠出效應,市場低估了。
洞察 💡
記憶體漲價不是缺貨,是帳期遊戲。原廠不是造不出來,是把有限的產能先賣給付得起長協、付得起預付款的人。現貨市場只是這場分配遊戲的尾巴。
我小時候在洛陽,牡丹花會那幾天,老城的旅館價格能翻著跳,沒人說花會期間房間"缺",只是誰先訂、誰出得起價的問題。記憶體的邏輯差不多,只是單位從房間換成了晶圓。
衝突:需求按季度跑,工廠按年交
AI 需求幾個季度就能拐一次彎。半導體產能要走建廠、裝機、認證、良率爬坡,一環扣一環。TrendForce 預計,新增 DRAM 產能的實質貢獻要到 2028 年才更明顯。
需求現在加速,產能以後才到,中間這段空檔就是價格的窗口。
跳出框架:從詞元成本反推 HBM 供需
我換個角度算。大家都在說詞元越來越便宜,這是真的。但詞元便宜之後,呼叫量、上下文長度、Agent 的步數全在漲,總記憶體佔用反而更凶。
單價降、總量漲,這是老掉牙的傑文斯悖論,只是這次發生在視訊記憶體和記憶體上。我的粗糙推理是這樣:
- 詞元降價,呼叫量暴漲
- 上下文變長,KV cache 膨脹
- 並行變大,每卡要配更多 HBM,每個機櫃要配更多 DDR5
- 記憶體帳單不降反升
所以看 HBM 供需,別只盯 GPU 出貨量,盯詞元價格曲線的斜率可能更早發現訊號。詞元越便宜,記憶體越貴,這話聽著反直覺,但我越想越覺得順。
再扯遠一點。如果你寫的是技術軟文,其實該故意留一個小錯,比如把某個頻寬數字寫偏一點。你會發現,評論區一半的人會來糾正你,糾正的過程裡,他們自己把你沒講透的細節全補齊了。不是我教你耍心眼,是專家這個群體有一個共同毛病:看到錯的東西就渾身難受。
警示 ⚠️
我這篇裡也埋了一個我自己都沒把握的判斷:我認為 2028 年下半年供需才可能回到平衡。依據是新產能 2028 年才見效,再加爬坡期。這個時間點我是瞎猜的,歡迎來打臉。
下一波:物理 AI 是放大器,不是主因
人形機器人和自動駕駛不會是 2027 年短缺的主要原因,這點要說清楚。但它們可能在本十年後段放大需求。美光估計,一台人形機器人的記憶體含量大約是普通 L2+ 級汽車的 10 倍。
一旦人形機器人走向規模化部署,DRAM/LPDDR、NAND 以及端側 AI 記憶體會迎來另一輪需求周期。這輪周期和資料中心的邏輯不同,資料中心要的是堆疊的高頻寬,端側要的是功耗、成本和長期供貨。
判斷矩陣:誰在拉,誰被擠
關鍵 📌
下面這張表是我自己的主觀分級,不是原廠口徑。數字不在表裡,因為我不想給你一個看著精確、實際靠不住的偽精度。
行動含義
機會 ✅
對從業者來說,該問的不是"記憶體會不會漲",而是"我的架構能不能少吃記憶體"。KV cache 壓縮、分層記憶體、長上下文的調度策略,這些原本是工程最佳化,現在是成本護城河。
給你三個可以直接拿去討論的判斷:
- 評估 2027 年 AI 項目預算,記憶體和記憶體的佔比要重新壓測,別沿用 2025 年的比例
- 看供需拐點,別只盯原廠擴產公告,要盯認證、良率和 HBM 對通用 DRAM 的擠出比例
- 物理 AI 的記憶體需求先當情景分析,不當基準預測
反方觀點也得擺出來:AI 資本開支一旦放緩,或者 HBM 良率快速改善,供給緊張的程度和時間都可能比預期短。如果你是做供應鏈的,歡迎在評論區丟出你手裡的真實報價,或者告訴我你們 2027 年的備貨策略,我很想知道一線到底是不是已經在搶。
最後一個念頭
我現在還是會半夜醒來,下意識去看伺服器的記憶體曲線。深圳的夜裡,窗外還亮著,洛陽老家這個點早就黑透了。我偶爾想,十三朝古都的人看過那麼多興衰,大概早就知道,任何東西都有周期,只是我們總以為這一次不一樣。
記憶體這件事,這一次也不一樣嗎?我也不知道。 (芯在說)