
月供少 500 元,為什麼還是勸不動人買房?
——大摩「周期論劍」10 月 7 日紀要:按揭貼息到底覆蓋了誰、有序去槓桿的政策組合、快遞與油運三季報前瞻、宇樹首次覆蓋,以及原材料的四季度展望
"風險來自於你不知道自己正在做什麼。"
—— 華倫·巴菲特
各位投資者朋友好,我是盛運君。
10 月 7 日大摩的這場「周期論劍」聊了五件事——金融、地產、交運、工業、原材料。看起來各說各的,但盛運君聽完,覺得它們其實在回答同一個問題:當政策開始做"減法"的時候,每一分錢到底流向了那裡、又卡在了那裡?
01. 金融:一場"有序去槓桿"的組合拳
金融首席徐然(Richard)講了兩件事:上周央行公佈的一系列政策(首套按揭貼息、PSL 利率、再貸款),以及最新公佈的工業企業資料。兩組資訊指向同一個主題——中國能在風險可控的前提下,堅持有序去槓桿,同時支援金融業盈利改善。
先看資料。固定資產投資同比下降 2.3%,而用來衡量工業需求的名義工業增加值增長較快,按最新的 PPI 來算大致有 7%~8%,兩者差值約 10 個百分點。這說明什麼?投資在收斂、工業需求在改善,長期產能過剩的風險在持續下降。再看結構:87% 的製造業已經出現資本開支放緩(與 2024 年上半年相比),反內卷的效果是實實在在的。
政策這邊,是四招一起上。
一組"不靠全面降息"的組合拳:給金融減負,給需求托底
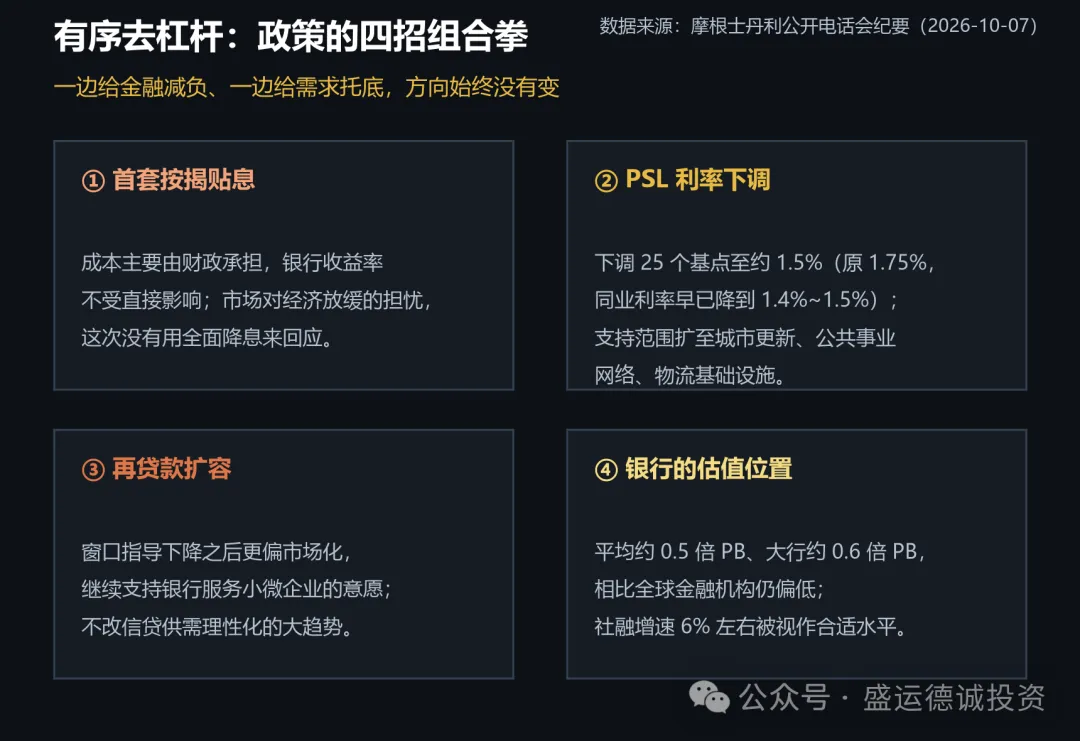
第一招,首套按揭貼息。Richard 特別強調了一點:貼息成本主要由財政承擔,銀行的殖利率並不受直接影響。過去幾個月市場一直擔心經濟放緩會帶來金融體系的成本與風險,而這次央行的回應方式,並不是大規模全面降息。
第二招,PSL(抵押補充貸款)利率下調。調低了 25 個基點,降到約 1.5%——原來 1.75% 的政策利率,其實早已高於同業利率水平(1.4%~1.5%),所以這更像一次"補降"。它給政策性銀行提供了更低成本、期限更長的資金;同時 PSL 的支援範圍也擴大了,包括城市更新、公共事業網路、物流基礎設施等領域。
第三招,再貸款擴容。在窗口指導下降之後,這類工具更偏市場化,繼續支援銀行服務小微企業的意願。
講到這裡,很多人會問:這些政策對銀行到底意味著什麼?
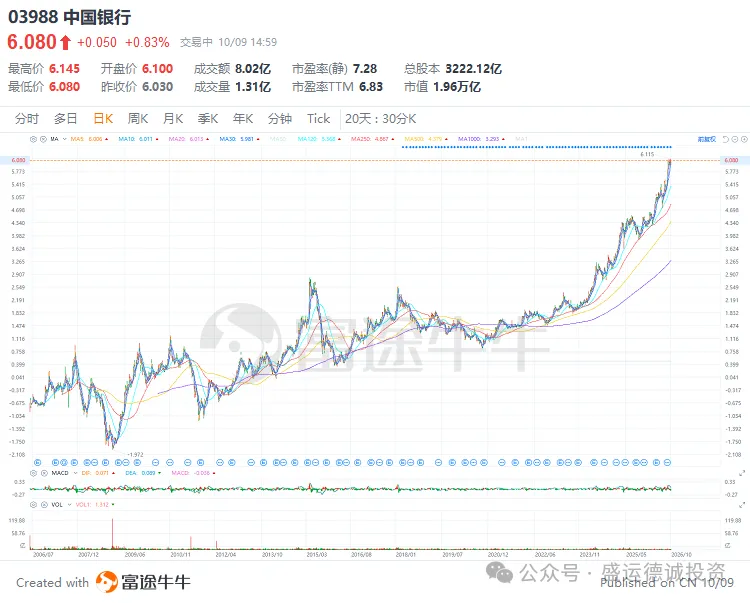
Richard 的答案是:它們都不是"全面降息",而是用工具去降低金融企業自己的融資成本。所以在方向上,並不會改變"信貸需求與供給持續理性化"的趨勢,更多是對去槓桿速度的托底與斜率支援——讓過程中的風險更可控。他給的坐標是:社融增速 6% 左右是合適的水平;而銀行估值平均約 0.5 倍 PB、大行約 0.6 倍 PB,相比全球金融機構仍偏低。配合一個長期視角——中國銀行的 ROE 相對全球同業還處在低位,中長期有回升空間——這對他看好的"盈利改善 + 估值重估"是一條完整鏈條。
02. 地產:貼息能省多少錢,又能改變誰的決定?
地產首席Steven的核心判斷很直接:貼息可以減輕部分購房者的還款壓力,但對整體住房銷售的支援仍然非常有限。它更可能是讓原本計畫未來一到兩年買房的家庭提前入市,而不是創造大量新增需求。
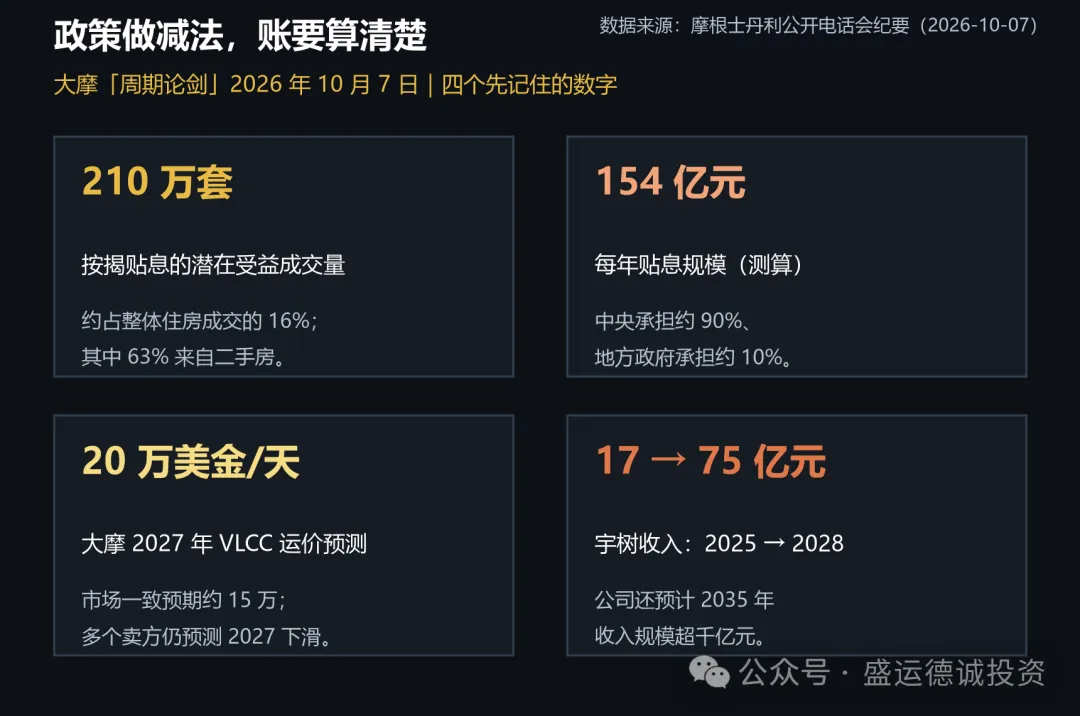
先看覆蓋範圍。條件其實不寬:面積低於 120 平方米、總價低於 150 萬元,才能享受最高 100 萬元商業貸款額度的 100 個基點貼息,期限最長 5 年。這意味著潛在受益群體,主要集中在二線城市的非核心區域和三四線城市。
按揭貼息:覆蓋到誰,帳本多大
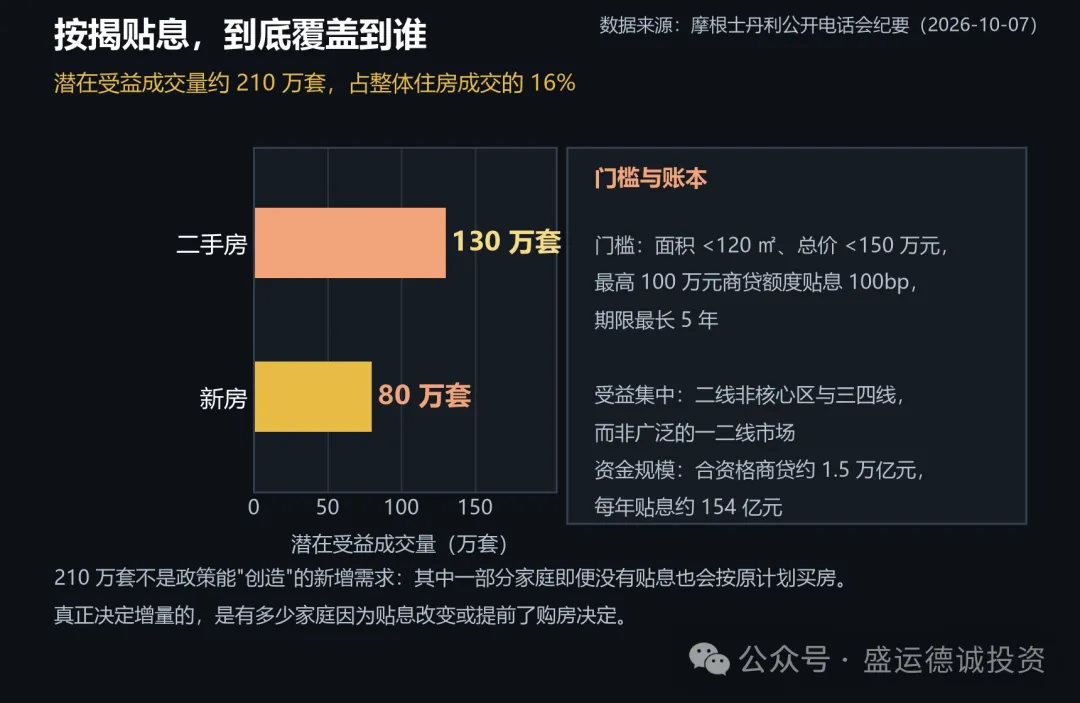
以 2025 年成交量測算,潛在受益成交量約 210 萬套,佔整體住房成交的 16%;其中新房約 80 萬套(佔新房市場 12%)、二手房約 130 萬套(佔二手市場 21%)。也就是說,約 63% 來自二手房,對開發商銷售的直接覆蓋更有限。資金規模上,按 2025 年平均總價約 105 萬元計算,合資格商業貸款總量約 1.5 兆元,每年貼息規模測算約 154 億元,其中 90% 由中央承擔。
但這裡必須提醒一句:210 萬套不是政策能夠"創造"出來的新增需求。其中一部分家庭,即便沒有貼息也會按原計畫買房;真正決定銷售增量的,是有多少家庭因為貼息改變了購房決定、或提前了購房時間。
再算一筆月供帳。
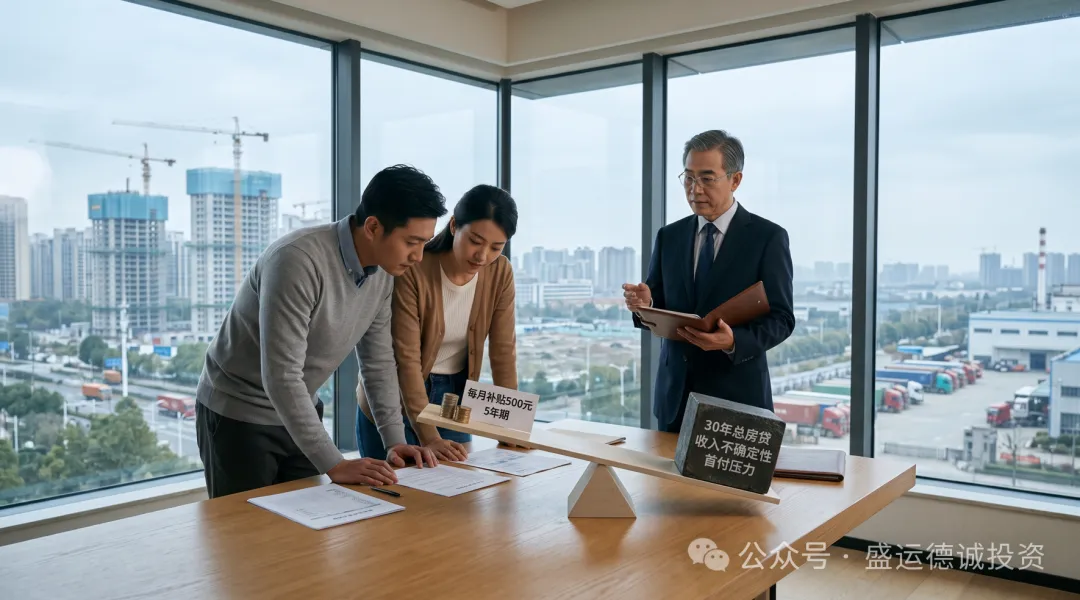
每月省下約 500 元,但整個貸款周期只省下房價的 3%~4%
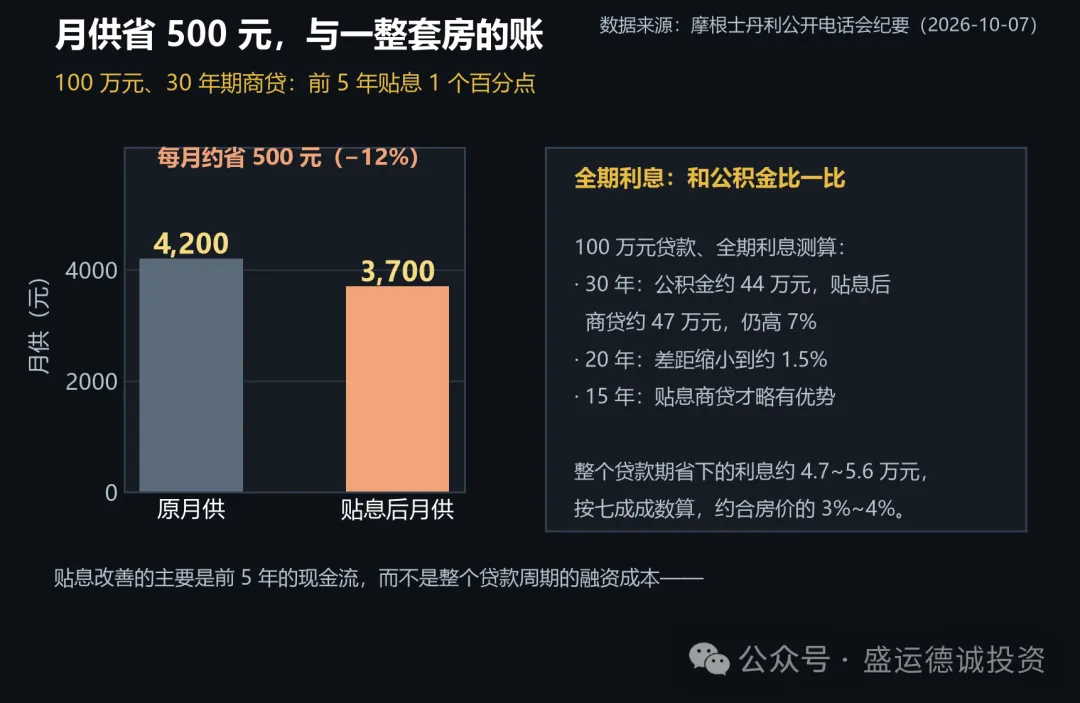
頂格 100 萬元商業貸款、原利率 3.06%、前 5 年貼息 1 個百分點、等額本息、30 年期,月供從每月 4200 元降到約 3700 元——每月省約 500 元,降幅約 12%。但把鏡頭拉到整個貸款周期:省下的利息約 4.7 萬到 5.6 萬元,按七成貸款成數算,約合房價的 3% 到 4%。
更值得琢磨的是和公積金的比較。同樣 100 萬元、30 年,公積金貸款全期利息約 44 萬元,貼息後的商貸約 47 萬元,後者仍高出約 7%;20 年期差距縮小到約 1.5%;只有 15 年期,貼息商貸才略有優勢。換句話說,貼息改善的主要是前 5 年的現金流,而不是整個貸款周期的融資成本。
那什麼樣的家庭會被真正打動?Steven 給了一個很具體的觀察:2026 年 8 月,在他們覆蓋的 66 個樣本城市裡,有 31 個城市的租金回報率高於公積金貸款利率,其中 13 個甚至高於商貸利率。也就是說,在這些城市裡,買房在"利息成本"這一項上本來就已經有優勢了——可這些家庭仍然選擇租房。這說明真正的約束,是首付款、收入的不確定性和對未來房價的擔憂,降低 5 年的融資成本,解決不了這些問題。
房價資料也支援這個判斷:租金回報率高於商貸利率的 13 個城市中,有 12 個在去年和今年前 8 個月房價都在下跌;而今年前 9 個月,二線和三線城市房價分別累計下跌約 4.8% 和 4.3%。把 3%~4% 的貼息收益,和可能的中單位數房價下跌放在一起看,兩者的量級其實是差不多的。
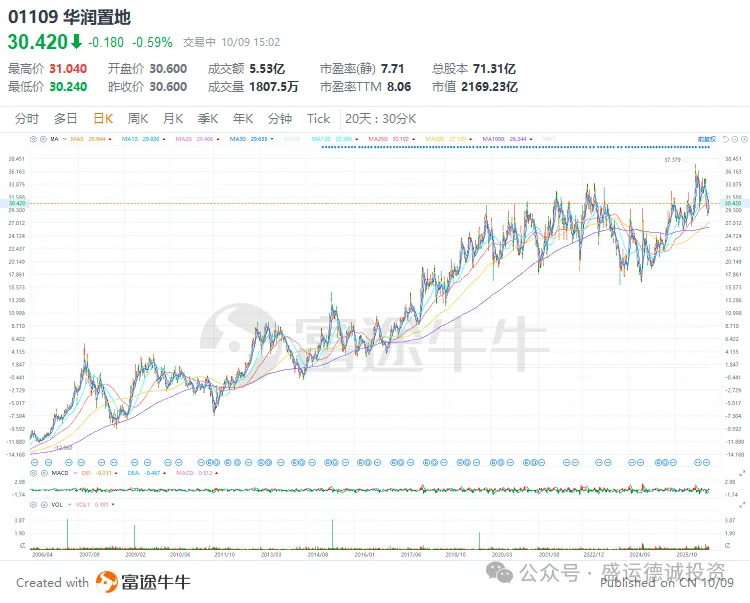
所以 Steven 建議用三個問題來檢驗後續:成交改善能持續多久、主要發生在那裡(新房還是二手房)?成交改善是否仍然依賴降價?以及,成交能不能傳導到開發商的回款和建設投入?他強調:住房交易獲得支援,和房地產開發周期進入復甦,是兩個不同的判斷。選股上,他繼續偏好華潤置地和新城控股——重點是有自身改善舉措的公司,而不是單純依賴貼息帶來的行業整體復甦。
03. 交運:三季報前瞻,快遞與油運各看什麼
交運首席范倩蕾這周的幾篇三季報前瞻,可以概括成一句話:快遞看價格能不能穩住,油運看運價能不能再上台階。
三季報前瞻:兩家快遞、兩家油運的關鍵數字
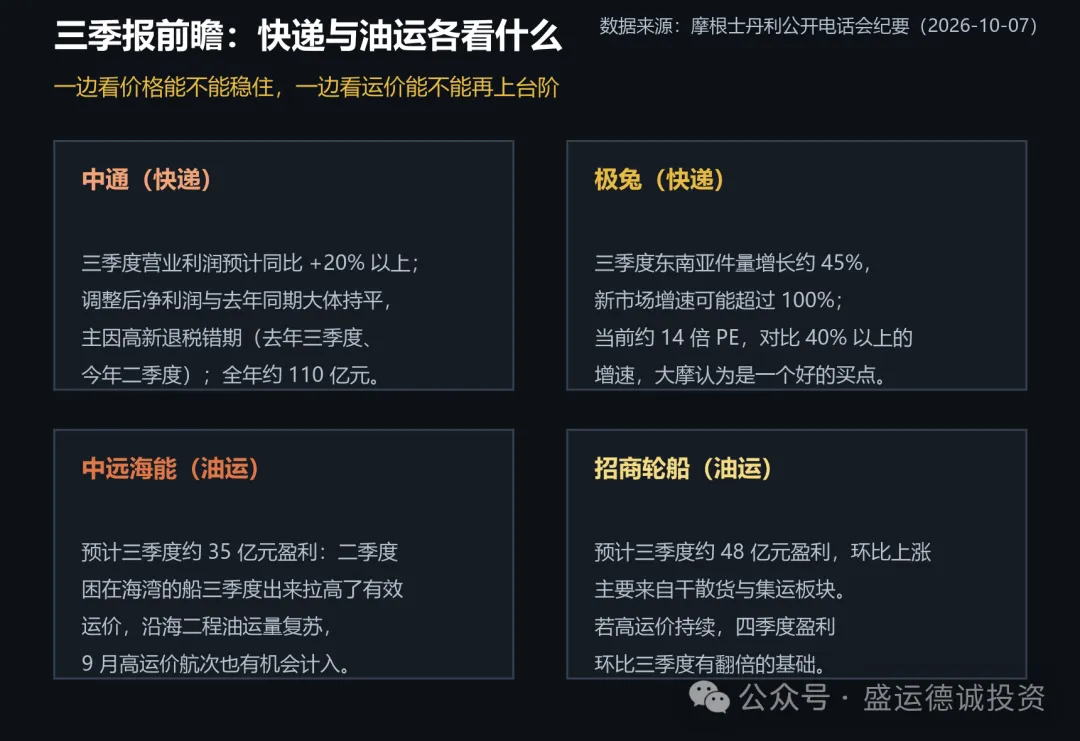
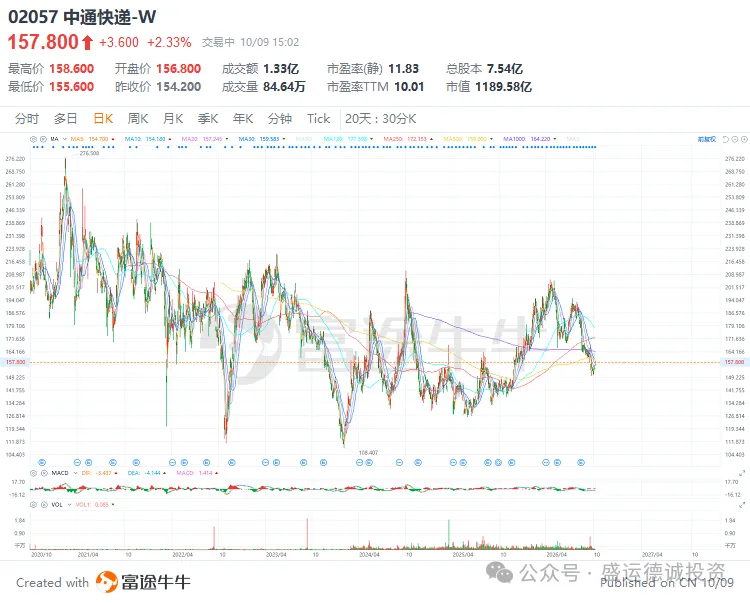
中通:三季度營業利潤預計同比仍有 20% 以上的增長,調整後淨利潤與去年同期大體持平,主因是高新退稅的錯期(去年落在三季度、今年落在二季度);全年調整後淨利潤約 110 億元。她提醒,四季度才是關鍵觀察窗口——四季度的件量增速是判斷 2027 年的標竿,而去年四季度已經因反內卷漲價,是一個相對正常、也偏低的基數。中通 2027 年每股收益增長預計約 9%,比市場上最悲觀的預期(0%~5%)略樂觀。
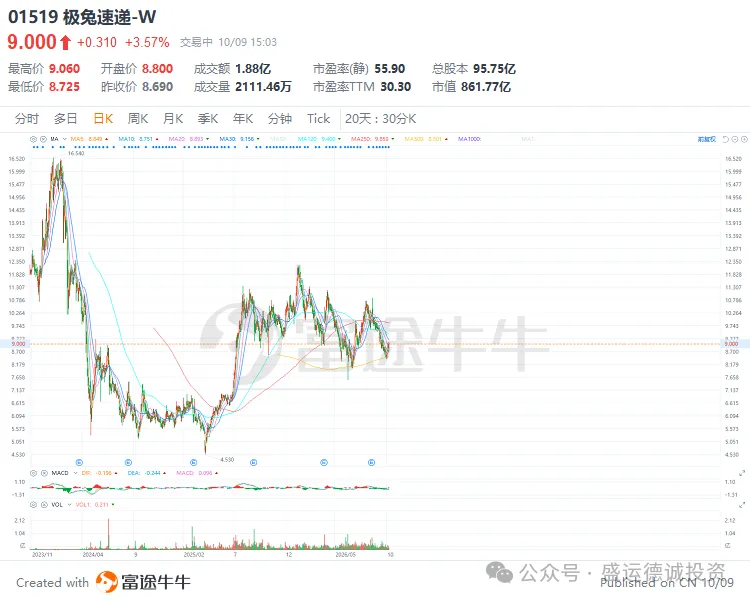
極兔:三季度東南亞件量增長預計約 45%,新市場增速可能超過 100%。她特別提到,最近股價的一輪迴調更多是宏觀驅動(美元升息、油價高企,讓市場擔憂東南亞經濟),而公司當前約 14 倍 PE,對比 40% 以上的增速,在她看來是一個很好的買點。
油運:中遠海能預計三季度約 35 億元盈利,招商輪船約 48 億元,環比都是上漲。但比三季報更重要的是運價帶來的盈利空間——如果當前的高運價持續,四季度盈利環比三季度有翻倍的基礎。
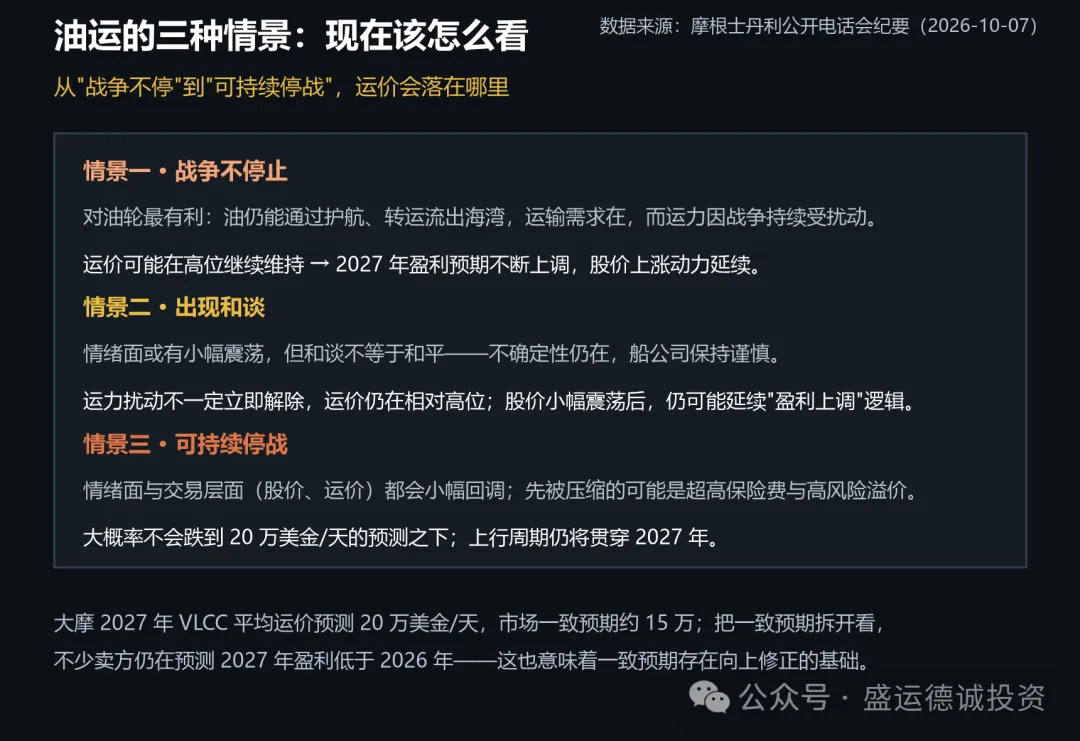
她還指出了一個容易被忽略的"預期差":大摩對 2027 年 VLCC 平均運價的預測是 20 萬美金/天,而市場一致預期約 15 萬;更關鍵的是,把一致預期拆開看,不少賣方仍在預測 2027 年盈利低於 2026 年——這意味著一致預期本身還有向上修正的空間。
至於"現在該怎麼交易",她給了三種情景。
油運的三種情景:運價會落在那裡
04. 工業:宇樹首次覆蓋,為什麼長期看好卻只給"中性"?
工業首席鐘盛首次覆蓋宇樹,給的是"中性"評級、目標價 500 元。
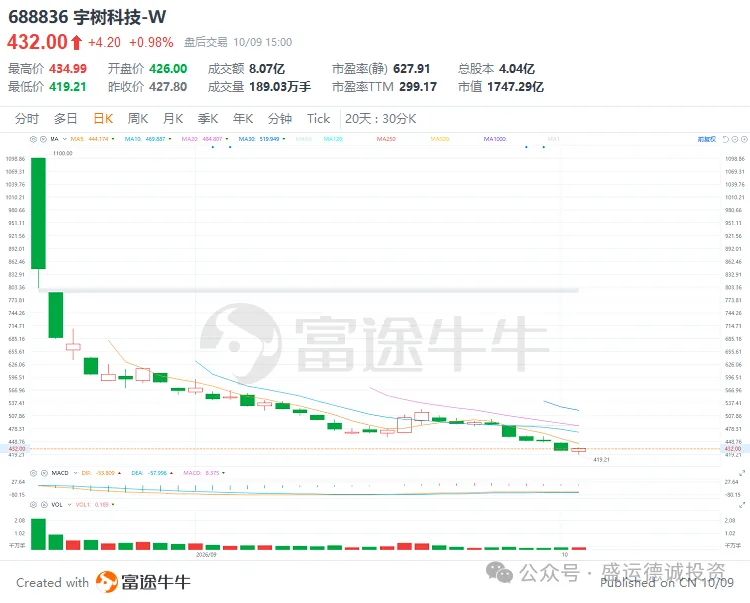
先把話說清楚:中性不代表不看好。他對宇樹的基本面、對人形機器人和具身智能的長期方向都是正面的。給中性的原因只有一個——行業還處在早期。機器人確實在肉眼可見地進步,但人形機器人是非常複雜的產品,需要大腦、小腦、硬體緊耦合發展,每一塊都還在全新開發的過程中。行業的量會逐步增加,但還遠沒到"產品成熟、可以大規模成長"的時刻。
宇樹:收入的成長路徑,與"中性"評級背後的考量
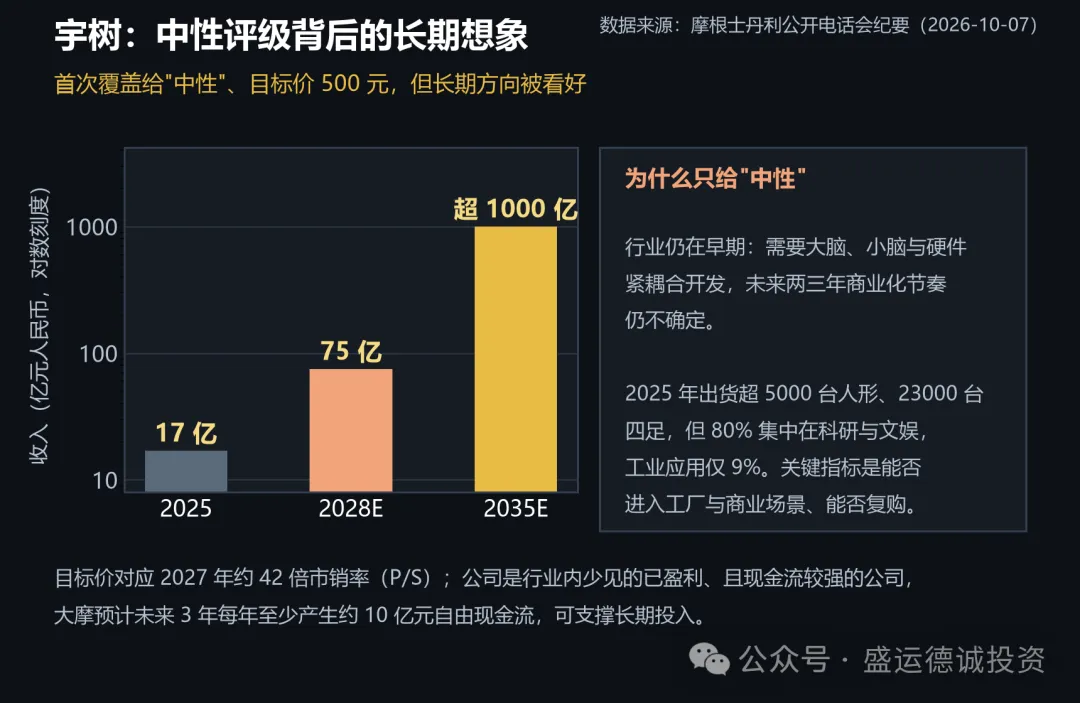
宇樹的長期目標,是做一個通用的智慧型手機器人平台,覆蓋工業、商業和未來的家庭場景。但現階段的出貨,絕大部分還是科研教育和文娛表演——2025 年佔了接近 80%,工業應用只有 9%。2025 年它賣了 5000 多台人形、23000 台四足,量級處在全球第一梯隊,但這個量本身還非常小。所以鐘盛說:不要過度去看它賣一千台還是一萬台,真正該盯的是未來兩三年,這些機器人能不能從科研和演示走進工廠、商業,以及客戶第一次買了之後會不會再買。
他認為市場低估了兩點:一是硬體壁壘。很多人覺得硬體不難、供應鏈成熟後大家都能買到零部件,但他認為零部件遠未成熟——針對不同場景會有多 SKU,設計、結構、材料上仍有很大改進空間;而宇樹的工程化、製造、迭代速度與成本控制,已經建立了比較高的壁壘。二是大腦的潛力。目前投入節制,是因為方案還沒收斂;但它已經發佈了一些具身模型、完成了 60 多項任務訓練,IPO 募資的一半以上將用於模型開發,還留了 9% 的股份給未來的核心技術人員。
還有一點被很多人忽略:宇樹是這個行業裡少見的、已經能夠盈利而且現金流很強的公司——大摩預計未來 3 年它每年至少能產生約 10 億元自由現金流。對一個需要長期投入的賽道來說,這種自我造血能力很關鍵。
估值用現金流折現,500 元的目標價對應 2027 年約 42 倍市銷率。看起來偏高,是因為收入體量還小:2025 年 17 億元,2028 年預計 75 億元,2035 年超過千億元。風險也說得很直白:技術路徑尚未收斂、行業競爭激烈,以及地緣因素(40% 多的收入來自海外,美國佔十幾)。
05原材料:四季度展望——誰最緊,誰還早
最後一節由 Rachel 收尾。她的框架很直接:在升息周期裡,優先配置盈利預見性高、股息率相對高的品種;而這一輪迴調之後,黃金股和銅股都出現了比較有吸引力的買入機會。
她的首選名單包括紫金礦業、洛陽鉬業、五礦資源、紫金黃金國際、中國巨石、紅和科技、華新水泥、金力永磁、中廣核礦業,以及哈薩克原子能。
原材料四季度:四個品種,四種節奏
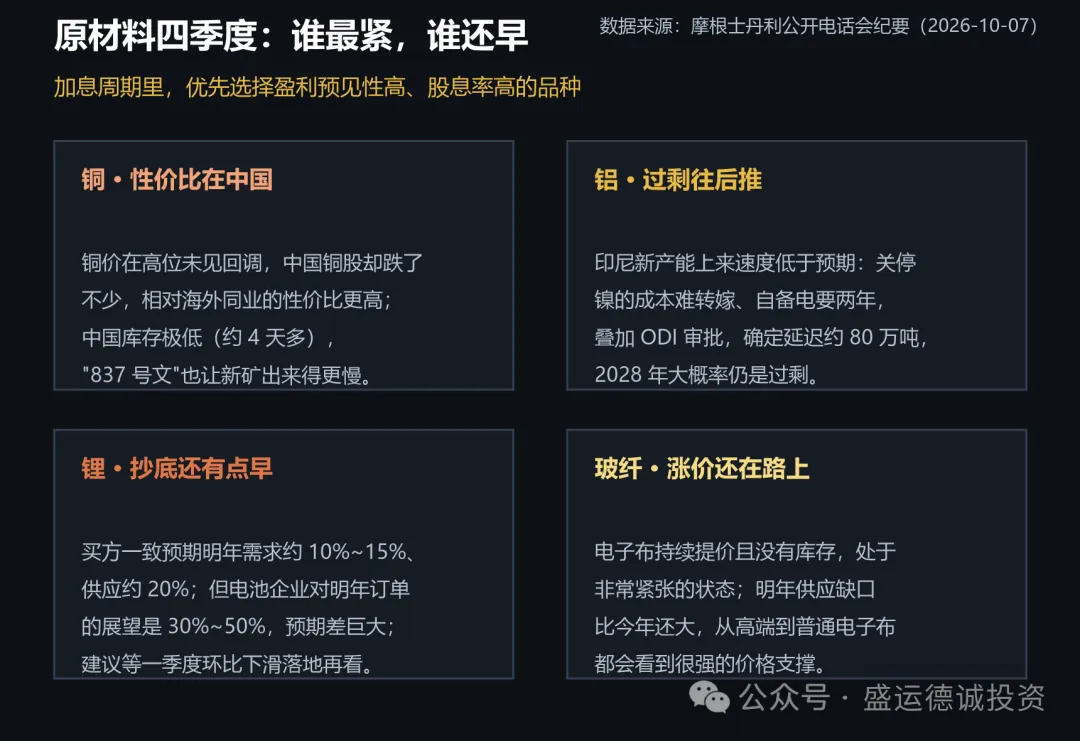
銅:銅價維持在高位,那怕升息之後依然如此,說明基本面很好。更值得注意的是股價差——中國銅股跌了不少,而海外的銅股同期幾乎沒有反應,所以中國銅股相對海外同業的性價比非常高。供給端,中東衝突之後生產成本大幅上升,加上資源保護主義,如今開新礦的資本開支比以前高得多,"現在的銅價根本沒有辦法讓你去開一個綠地礦";疊加"837 號文"出台後海外投資受限,新銅礦出來的時間會大幅滯後。庫存端,中國庫存極低(只有 4 天多),很難看空。
鋁:印尼的新產能上來速度低於預期,原因有兩個。一是電——關停鎳有成本,鎳企想把高電價轉嫁給電解鋁企業,但對方不接受,最後電解鋁企業還是得等自備電(建設周期約兩年)。二是ODI 審批——"837 號文"之後,那怕錢已經在海外,也需要再做 ODI,部分項目會滯後 6 到 8 個月。比較確定的延遲已經能算出約 80 萬噸,甚至可能更多,所以明年下半年的過剩,可能沒有市場想像的那麼多(當然 2028 年大機率還是過剩)。
鋰:Rachel 的判斷是"抄底有點早"。因為一季度環比還會有下降,而且明年 1 月 1 號電池出口退稅補貼取消,從現在到年底肯定還有搶裝、搶出口。預期差也很明顯:買方一致預期對明年需求只有 10%~15%、供應約 20%;但跟電池企業聊,它們對明年訂單的展望是 30%~50% 的增長。她的建議是,等明年一季度環比下滑真的發生了,再考慮抄底。
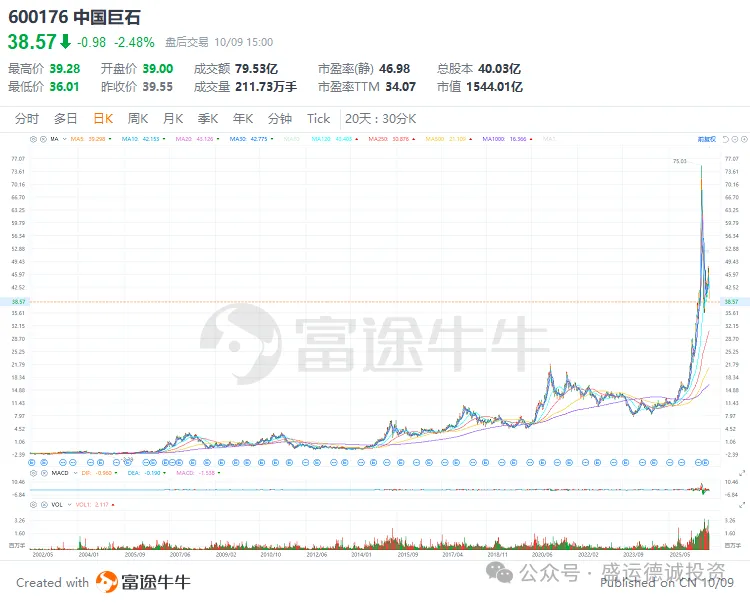
玻纖:最樂觀的一塊。電子布持續提價、沒有庫存,處在非常緊張的狀態;明年的供應缺口會比今年還大,從高端電子布到普通電子布,都會看到很強的價格支撐。Rachel 持續看好中國巨石和紅和科技。
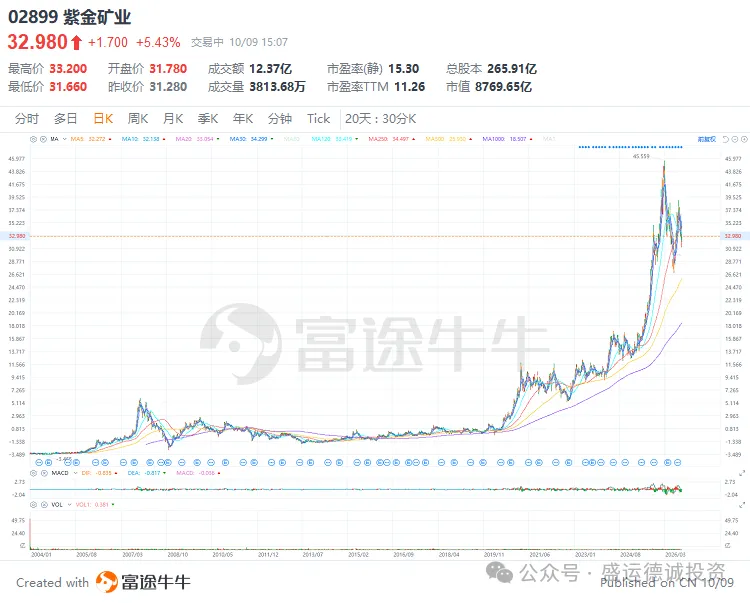
最後她還回答了一個線上提問:為什麼紫金礦業、洛陽鉬業這些港股有色股票做空比例比較高?她的解釋是宏觀驅動——在升息周期裡,一些投資者不想拿著金融屬性強的資源股"過冬",於是選擇先出來,或者買入了看跌期權;再加上美國銅關稅到底加不加的預期擾動。但她認為,銅的基本面並沒有被看空,而且"就算最壞假設發生、銅價暴跌,在中國庫存只有 4 天多的狀態下,也一定有人要補庫"。
· · ·
"最重要的,是知道自己正處在周期的什麼位置。"
—— 霍華德·馬克斯
盛運君總結:這一期資訊量很大,但盛運君覺得有三條線索值得記住。
第一,政策的"減法",比"加法"更需要看懂細節。這次央行沒有全面降息,而是用貼息、PSL、再貸款這些工具,把成本更多地壓給財政、把空間留給金融機構。同一件事,從不同主體的角度看,結論可能完全不同——對購房者是每月 500 元,對銀行是殖利率不受直接衝擊,對財政是一年 154 億元。
第二,一筆帳要算到"全周期",才不會被短期數字迷惑。貼息在前 5 年確實省了 12% 的月供,但拉長到 30 年,省下的錢只相當於房價的 3%~4%。這也是為什麼 Steven 強調——真正需要確認的不是成交有沒有反彈,而是這個反彈能不能持續、價格能不能走穩、開發商能不能重新形成投資能力。
第三,預期差,往往藏在"一致預期"的內部。油運的 2027 年盈利、鋰的明年需求,都出現了"整體一致預期看起來悲觀,但拆開看結構、或者換一個資訊源,結論就不一樣"的情況。盛運君想提醒的是:看到"市場一致預期"這五個字時,不妨多問一句——這是誰的一致? (盛運德誠投資)