
在今年漲幅顯著的AI相關股票中,記憶體晶片股尤其容易成為獲利了結的對象;在交易擁擠、新的競爭訊號足以引發集中拋售。華爾街認為,長鑫科技的4F² DRAM架構讓投資者藉機獲利了結,其技術進展確有重大意義,但不能直接視為立即威脅現有廠商;AI行情並未終結,可能進入下一階段,投資者更關注收益兌現、而非純押注基礎設施擴張。
10月13日周二,AI晶片股拋售潮繼續蔓延,從韓國、日本到美國,全球半導體類股整體重挫。韓國綜合股價指數(KOSPI)收跌5.5%,日本記憶體晶片製造商鎧俠(Kioxia)跌超10%。到收盤,費城半導體指數跌約0.3%,美光跌約3.6%、西部資料跌約1.6%、希捷科技跌0.8%,閃迪跌約0.3%。
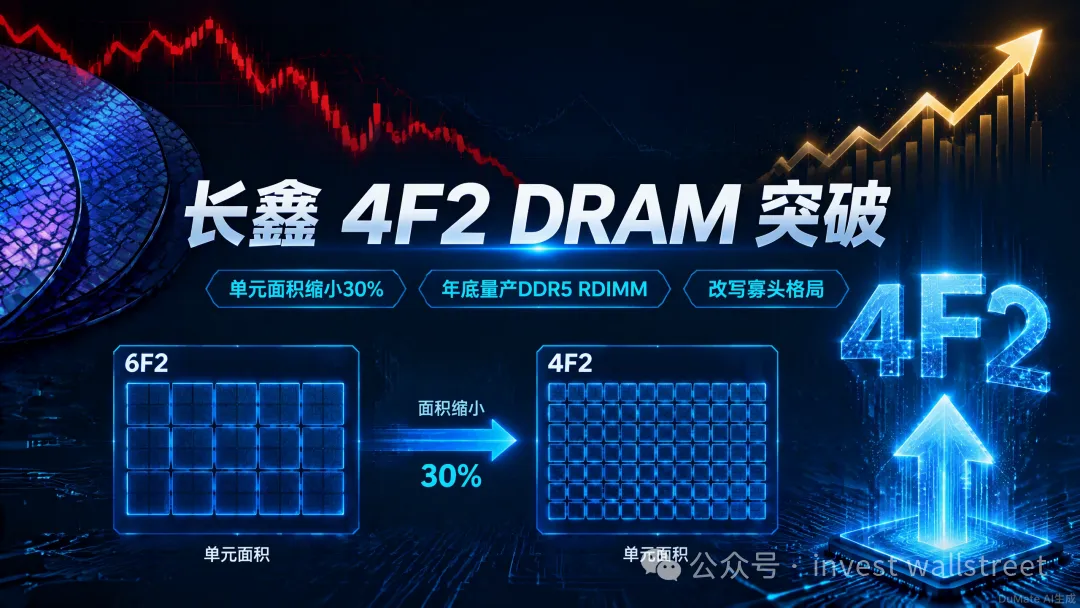
一、技術解析:4F²架構的核心突破與行業坐標
長鑫科技此次發佈的核心技術突破,是將DRAM記憶體單元的面積從當前行業主流的6F²架構縮小至4F²架構。在DRAM設計中,F代表光刻工藝可實現的最小特徵尺寸,4F²意味著單個記憶體單元僅佔用4倍最小特徵尺寸的平方,理論上可將單元面積縮小約三分之一,在相同晶片面積內多容納約50%的記憶體單元。
實現這一跨越的核心技術是長鑫自研的VSG(Vertical Surrounded Gate,垂直包圍柵)電晶體。傳統6F²架構採用水平佈局的電晶體通道,而VSG將電晶體通道改為垂直結構,通過柵極全方位包覆通道來強化柵控能力,解決漏電與短溝道效應痛點,同時電晶體垂直佈局助力面積微縮。漏電問題對DRAM尤為關鍵:記憶體單元依靠電容記憶體的電荷區分邏輯“1”和“0”,漏電過高會導致電荷快速流失,在刷新周期到來前出現資料錯誤。
從行業坐標來看,三星和SK海力士同樣在推進4F²技術的研發。三星的4F²架構採用VCT和IGZO材料結合,預計2027年客戶送樣、2028年大批次商用;SK海力士也宣佈了4F²垂直柵極的技術路標,計畫2028—2029年左右商用。美光則選擇了不同的技術路徑——跳過4F²,直接開發3D DRAM(Monolithic 3D DRAM),但商用時間預計要到2030年。因此,若長鑫如計畫於2026年底推出4F²產品,在單元架構商業化時間上可能領先韓國巨頭約兩年。
但需要強調的是,產品亮相與量產落地之間存在本質區別。瑞穗TMT專家Jordan Klein明確指出:“年底推出產品,不能直接拿來與三星2028年量產目標相比。產品亮相,並不代表製造成熟度、良率或成本競爭力已獲得驗證。”截至目前,長鑫尚未公佈4F²產品的完整規格、經驗證的良率、客戶認證結果或商業規模的出貨承諾。伺服器客戶的完整認證周期普遍需要1至2年,才能實現大批次供貨。
二、對美光的差異化影響:非HBM領域承壓,HBM護城河穩固
2.1 直接影響:伺服器DRAM定價預期受壓
美光的業務結構涵蓋兩大類股:以HBM為主的雲記憶體業務(CMBU)和傳統DRAM(包括DDR5伺服器記憶體)。2026財年第四季度,美光營收達542.3億美元,其中資料中心業務毛利率高達90%,雲記憶體業務(以HBM為主)營收162.83億美元,毛利率83%。
長鑫的4F² DDR5 RDIMM產品直接指向伺服器記憶體市場,這正是美光傳統DRAM產品線的重要利潤來源。若長鑫能夠以更低成本、更大規模切入該市場,美光在一般型DRAM領域的定價權可能面臨結構性壓力。花旗分析師此前在報告中指出:“如果這些產品進入歐洲等其他地區的資料中心市場,仍可能間接影響美光。”
但這種影響的規模和節奏取決於三個關鍵門檻:一是製造良率與每片晶圓合格產出,二是客戶認證與平台相容性,三是實際出貨與持續供貨能力。在這些得到驗證之前,對美光實際利潤的影響仍然有限。
2.2 HBM領域:短期不受直接威脅
美光在HBM領域的優勢為投資者提供了重要緩衝。HBM需要TSV、晶圓減薄、垂直堆疊、封裝材料、熱管理、邏輯基底以及AI加速器聯合驗證等一整套技術體系。美光已與輝達聯合開發定製NVHBM(HBM4E),並已鎖定2027年絕大多數HBM位元供應量。
長鑫目前的4F²技術主要針對常規DDR5伺服器記憶體,而非HBM。Morningstar分析師Jing Jie Yu指出,長鑫在HBM等先進領域仍有相當長的路要走。瑞穗的Klein進一步強調:“這款產品屬於傳統伺服器DRAM,並非高頻寬記憶體。這限制了長鑫短期內對AI運算基礎建設擴張的影響。”
美光的核心投資邏輯——HBM驅動的盈利增長——在可預見的未來並未受到長鑫4F²技術的實質性衝擊。
2.3 美光估值與華爾街觀點
截至10月上旬,美光股價報1088美元,賣方共識評級為“強力買入”,平均目標價約1561—1626美元,隱含約64%上行空間。DA Davidson將目標價大幅上調至3000美元,摩根士丹利維持“增持”評級及1200美元目標價,對應30倍周期盈利。
摩根士丹利特別指出,美光的“高景氣”有望更持久,牛市情景目標價1650美元,對應33倍周期盈利50美元。瑞銀上調目標價至1625美元,預期美光在2027—2029年間每股盈利將穩定維持在100美元以上。這些樂觀預期基於AI記憶體需求的強勁增長、HBM定價權的持續以及美光在先進製程上的領先地位。長鑫4F²消息並未改變這些核心假設。
三、對SK海力士的影響:HBM高溢價面臨估值邏輯挑戰
3.1 HBM市場主導地位仍然穩固
SK海力士的競爭地位與美光有顯著不同。在HBM領域,SK海力士佔據絕對主導:2023財年HBM市場份額超過70%,2025年二季度HBM出貨份額為62%,2026年第一季度HBM全球市佔率達56.4%。公司2025年實現營業利益率49%,HBM收入同比翻倍,已完成HBM4量產準備,並於2026年送出16Gbps/pin的HBM4E樣品。
更重要的是,SK海力士的優勢不限於某一代產品,而是建構了完整的系統能力鏈條:先進DRAM工藝—堆疊封裝—客戶共同定義—規模量產—高利潤再投資。這種系統能力是長鑫短期內難以複製的。
3.2 一般型DRAM定價權面臨侵蝕
但SK海力士與美光面臨同樣的結構性挑戰:長鑫4F²技術直接指向的一般型DRAM市場,是SK海力士毛利率最高的產品線之一。當中國廠商開始具備以更低成本切入這一領域的技術基礎時,市場的估值邏輯正在發生根本性變化。
Eugene資管首席投資官Ha SeokKeun對此的評論切中要害:韓國晶片製造商的估值和股價“似乎正在受到景氣周期能否持續至2028年及以後的不確定性拖累”。當競爭對手可能改變遊戲規則時,投資者不願繼續為遙遠的樂觀預期支付高額溢價。
凱西·伍德的警告同樣值得重視。她指出,記憶體晶片行業容易陷入“殘酷”的繁榮與蕭條周期,而隨著中國企業加速擴大產能,這一問題可能進一步惡化。“行業趨勢是向上的,但周期波動非常殘酷,如果再多幾家競爭者——尤其是來自中國的競爭者,市場波動性就會加劇。”
3.3 華爾街對SK海力士的判斷
儘管面臨競爭擔憂,SK海力士ADR仍維持“強力買入”共識評級,基於11個買入評級,平均目標價254.70美元,隱含約50.7%上行空間。這表明主流分析師認為長鑫的技術進展尚未改變SK海力士的中長期盈利邏輯。
Counterpoint Research高級分析師崔正久的觀點頗具代表性:“如果長鑫能夠在2026年底前利用4F²架構生產產品,這將是一個重要里程碑。能否穩定提升量產良率,並建立商業供應規模,將成為這項新技術成功的關鍵。”
四、投資分析與策略研判
4.1 市場反應評估:情緒宣洩大於基本面逆轉
本輪全球晶片股拋售的本質,是在交易擁擠、估值偏高的情況下,新的競爭訊號引發的集中獲利了結。正如文章所引用的華爾街人士分析:長鑫科技的4F² DRAM架構讓投資者藉機獲利了結,其技術進展確有重大意義,但不能直接視為立即威脅現有廠商。截至本周一收盤,費城半導體指數今年以來仍有約72.8%的累計漲幅,美光股價年內累漲超240%,強勁的上漲使得投資者對估值和潛在競爭風險更為敏感。
Dakota Wealth高級投資組合經理Robert Pavlik將本輪行情形容為獲利了結潮:“當投資者意識到潛在競爭可能到來時,市場參與者可能同時湧向出口。”這一定性精準捕捉了當前市場狀態——競爭預期變化觸發了減倉行為,而非現有廠商的盈利基本面已發生逆轉。
4.2 分階段投資框架
短期(6—12個月):競爭擔憂壓制估值,但基本面韌性支撐
短期內,長鑫4F²消息的衝擊更多體現為估值層面的壓制而非盈利層面的實質影響。美光和SK海力士在HBM領域的強勁需求和定價權將支撐其盈利表現。美光已鎖定2027年絕大多數HBM位元供應量,SK海力士HBM4已進入全面量產階段。當前股價調整或為長期投資者提供介入機會。
中期(1—3年):關注長鑫量產驗證與定價傳導
關鍵觀察點包括:長鑫4F²產品的實際良率資料、伺服器客戶認證進展、在一般型DRAM市場的定價策略。如果長鑫成功實現規模化量產,一般型DRAM的定價壓力將逐步顯現,可能壓縮美光和SK海力士在傳統DRAM領域的利潤率。但HBM領域的高壁壘仍將為兩家公司提供利潤緩衝。
長期(3—5年):行業格局可能重塑
長鑫的長期戰略價值在於,它正在將中國大陸的主流DRAM能力從“有沒有”推進到“好不好”。如果長鑫能在HBM領域也取得突破並獲得頭部客戶認證,全球記憶體行業的競爭格局將面臨根本性重塑。Z-Ben Advisors分析師彼得·亞歷山大的判斷值得參考:參照鋼鐵、新能源汽車產業的發展路徑,長鑫科技將快速搶佔低端記憶體晶片市場份額,並最終撼動三星、SK海力士、美光在全球記憶體行業的壟斷地位。
4.3 關鍵風險因素
對美光和SK海力士的下行風險:
- 長鑫4F²產品良率快速提升,在一般型DRAM市場形成實質性價格競爭
- AI資本開支周期見頂,疊加新競爭者進入,記憶體行業進入下行周期
- 地緣政治因素導致中國市場對美韓記憶體產品的需求下降
上行風險(即長鑫進展不及預期):
- 4F²架構量產良率爬坡困難,商業化推遲至2028年之後
- EUV裝置獲取受限制約先進製程推進
- 客戶認證周期長於預期,伺服器客戶對供應商切換持保守態度
4.4 核心投資結論
長鑫4F²技術突破是真實的產業進步,但其對美光和SK海力士的短期威脅被市場過度定價。從產品發佈到實現具有商業價值的良率量產之間存在較長時間差,這一判斷得到了晨星、瑞穗、Counterpoint等多家機構的共識支援。
美光的投資邏輯核心在於HBM驅動的盈利增長和AI記憶體需求的持續擴張,長鑫的技術進展並未改變這一邏輯。SK海力士同樣如此——其在HBM領域的系統能力、客戶關係和量產經驗構成了難以在短期內被覆制的競爭壁壘。
然而,投資者需要正視一個更深層的變化:AI交易邏輯正從追逐增長轉向審視資本回報。當資本成本上升、競爭格局變化和商業回報不確定性同時進入定價,全球晶片股的估值體系正在經歷重新校準。對於記憶體晶片股而言,未來的關鍵不只是AI企業還會投入多少資金,更是這些投入能否轉化為可持續的收入、利潤和現金流。
在這一框架下,美光和SK海力士仍具備強勁的盈利支撐和HBM領域的護城河,當前調整更可能提供的是佈局機會而非撤退訊號。但對於一般型DRAM佔比更高的業務線,投資者需要為競爭加劇帶來的利潤率壓力預留安全邊際。 (invest wallstreet)