
2026年9月30日,TrendForce給出四季度判斷:一般型DRAM合約價環比漲10~15%,計入HBM後的整體DRAM漲15~20%,NAND也漲15~20%。漲幅在放緩,但這不是好消息。放緩的是價格斜率,換手的是分配權。記憶體行業正在把"誰付得起"改寫成"誰配拿到"。

聚焦 🔍
這篇只做一件事:把一張2000到2030年的DRAM應用演化示意圖,對照2026年的真實價格走勢,拆出"需求重心遷移"的機制。圖裡的佔比和路徑是建模假設,不是統計年報,當方向看,別當帳本看。
2000年的帳本:PC一家獨大
示意圖把2000年的DRAM支出拆成這樣:
PC佔三分之二,意味著當時的DRAM產業只需要伺候一個客戶群。廠商的競爭邏輯也極簡:做大晶圓廠,壓低每位元成本,然後在景氣和蕭條之間來回擺。那二十年的記憶體周期,本質上是PC出貨量加廠商資本開支的二元函數。
三次換莊:誰在決定廠商把產能投去那
第一次換莊是手機。 智慧型手機把省電、小封裝和單機容量抬成了戰略指標。按TrendForce的資料,DRAM營收裡移動應用的佔比從2010年的14%漲到2013年的約35%。三年翻了一倍多,PC在供應商投資決策裡的話語權從那時起開始鬆動。
第二次是雲。 雲端運算成了第二根增長柱,PC不再是廠商擴產時唯一要看的臉色。
第三次是AI。 這次和前兩次不一樣,因為買家的算帳方式變了。
關鍵 📌
前兩次換莊換的是"誰的量最大",這一次換的是"誰能把記憶體變成收入"。PC廠商拿記憶體做零售價裡的一項成本,雲和AI客戶拿記憶體做每秒鐘都在賺錢的生產資料。同一顆顆粒,在後者手裡能賣出十倍的現金流。廠商不傻,產能自然往現金流最厚的地方流。
機制:為什麼"買得多"不再管用
2026年的現實把這個邏輯演示得很露骨。
6月30日TrendForce上調了三季度預測,PC DRAM合約價環比漲幅從8%到13%上調到15%到20%,四季度從0到5%上調到3%到8%。伺服器DRAM三季度預計漲13%到18%。再往下看一層,更值得盯的是這幾條:
- 廠商把先進製程產能優先給伺服器和HBM,PC、手機、消費類被擠出去
- 2026年原廠按與PC OEM、模組廠約定的量逐季交付,但產能轉向伺服器後,2027年PC DRAM供給可能縮減
- 7月的DRAM市場簡報顯示,主要供應商正在簽帶價格保護的長期協議,用來穩住擴產和下一代研發的現金流
- 部分PC品牌為壓BOM成本,重新評估GDDR6,而供應商正在逐步退出GDDR6
- 台灣供應商的擴產節奏偏慢,加上老製程退場,讓消費類DRAM二季度合約價預計漲45%到50%,DDR4 4Gb三月單月漲幅超過20%
洞察 💡
長期協議加價格保護,是廠商把周期風險轉嫁給買方的標準動作。記憶體漲價不是缺貨,是帳期遊戲。誰肯預付、誰肯鎖量、誰的預測可信,誰就先上桌。光會下大單的客戶,在這套規則裡是沒有保護的。
衝突:付得起的和拿得到的,不是同一批人
示意圖的四象限說的就是這件事:橫軸是消化DRAM成本的能力,縱軸是適應、鎖定供應的能力。
PC和消費電子在圖裡位置有點尷尬。出貨量大、能規劃,但零售價天花板在那兒,成本傳導不出去,所以它們在示意圖裡被推向"首先降規格"的一側。筆記本這一季更直觀:整機庫存開始滾動到高成本物料,終端銷售被拖累,OEM卻因為擔心2027年供給繼續緊而繼續積極拉貨。進貨停不下來,賣又賣不動,這種夾心位置最難受。
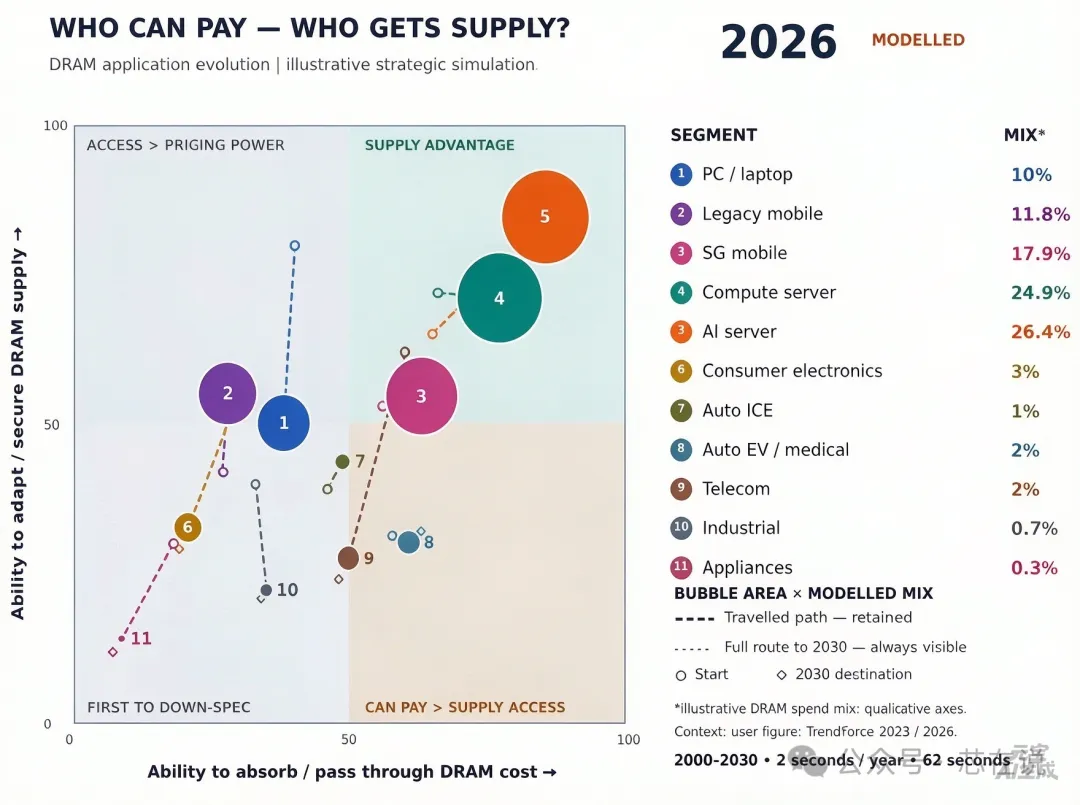
工業、汽車、醫療是另一種尷尬。它們不一定缺錢,缺的是替換自由度。一顆料要過車規、過醫療認證,換供應商動輒一年起步。廠商把老製程騰出去給HBM,這些客戶就算願意加價,也沒有現成的替代品可買。
警示 ⚠️
認證周期長的客戶最危險。價格可以談,認證不能談。如果你的BOM裡躺著一顆廠商已經公佈停產計畫的老料,別等它漲價,要在它變成"有價無貨"之前就啟動替代認證。
跳出框架:從詞元成本反推HBM的供需
這段我想換個角度,不看價格表,看一個token。
拿一個70B量級、用了分組查詢注意力的模型算,每個token的KV快取大概在0.3MB上下(80層×8個KV頭×128維×K和V×FP16,約0.31MB)。一個128K上下文的會話,光KV快取就接近40GB。一塊192GB的HBM卡,被一個長會話吃掉五分之一。
這就是token定價的另一面:賣的是算力,佔的是HBM的容量和時間。每百萬token的價格,換算回去就是每GB·秒的HBM收入。所以雲廠商才敢說"我對記憶體的出價可以比PC廠商高一個數量級",因為它的每一位元都掛著計費表。
反過來推也成立。如果模型廠商靠稀疏化、KV壓縮和量化把單會話佔用砍掉一半,對HBM的邊際需求不會同比降一半,因為省下來的容量會立刻被更長的上下文和更多並行吃掉。這是傑文斯悖論在記憶體上的翻版,我瞎猜的,但這個方向我願意押注,也歡迎你拿實測資料來打我的臉。
我在洛陽長大,牡丹花會那幾周,本地人想訂個酒店基本沒戲,不是房間不夠,是價格體系已經被遊客的支付意願重寫了。那時候我就隱約知道,"本地人"這個身份在稀缺面前沒有定價權。後來在深圳做了十幾年技術,每次記憶體漲價,華強北櫃檯的標價牌總是比任何研報先變臉。這兩件事在我腦子裡是一回事。
行動含義:一張可復用的判斷矩陣
機會 ✅
當大廠把產能騰給HBM和伺服器,被留下的長尾需求並沒有消失。能提供長供期、穩定質量和應用支援的專業供應商,反而有了定價空間。這類生意不性感,但2027年之後可能是最舒服的一塊。
洞察 💡
到2030年,這張圖的核心判斷只剩一句話:每位元創造的價值,加上拿到這一位元的能力。前者決定你值不值得被分配,後者決定你有沒有被分配到。兩條腿缺一條,就只能在示意圖左下角的"首先降規格"裡排隊。
有個問題我自己也沒想清楚:如果你是一家做中端筆記本的廠商,2027年PC DRAM供給真的縮減,你是押長約鎖量,還是賭明年周期反轉、現貨回落?評論區說說你的演算法。
我現在更關心的是另一件事:下次TrendForce上調預測的時候,價格表上那行字會不會已經變成"本季度無現貨"。到那天我大概已經在華強北的某個櫃檯前,盯著那塊標價牌發呆了。(芯在說)