
1995年,黃仁勳飛到日本,去見遊戲巨頭世嘉的負責人入交昭一郎。
他帶去了一個壞消息:世嘉交給輝達、價值約1200萬美元的遊戲主機晶片項目,做不出來了。
更不可思議的是,黃仁勳還提出了一個要求:雖然項目無法繼續交付,但輝達仍然需要世嘉提供500萬美元,否則公司馬上就會破產。
換成任何一家企業,這都是相當難以接受的請求。
但世嘉最終同意了。
30多年後,在Y Combinator(YC)創業學校訪談中,黃仁勳再次講起了這段往事。他甚至承認:輝達創立時選擇的核心技術路線,從一開始就是錯的。
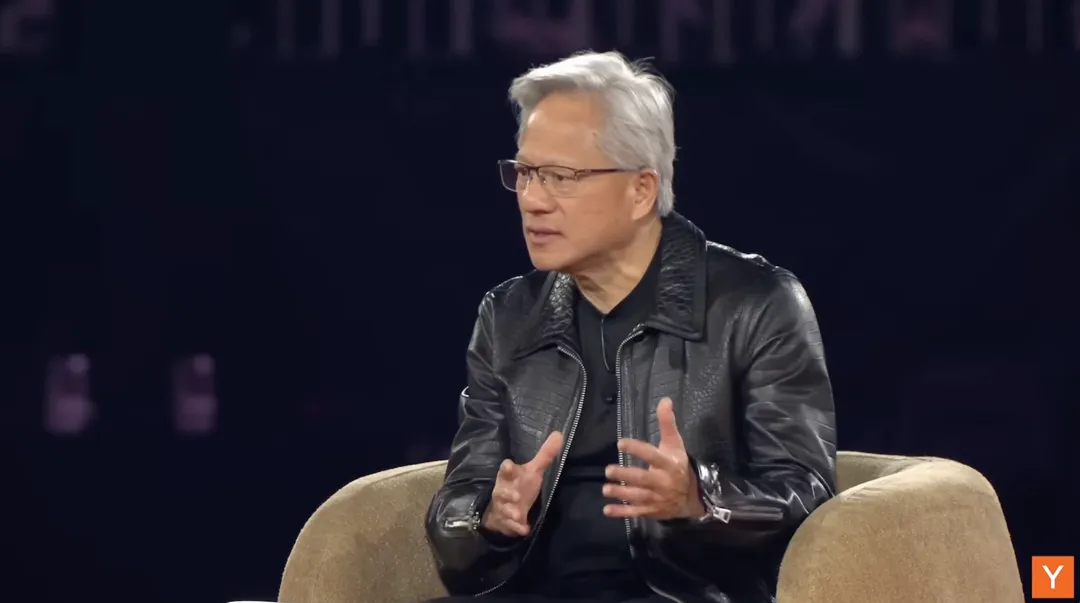
今天人們談論輝達,總會提到GPU、CUDA、AI算力,以及它在人工智慧產業中的巨大影響力。
但黃仁勳在這場49分鐘的訪談中,反覆強調的卻是一件事:技術會變化,真正重要的是你能否看清自己究竟在解決什麼問題。
這或許才是輝達穿越30多年技術周期的關鍵。
輝達差點死在第一款產品上
1993年,黃仁勳和兩位合夥人創立輝達時,個人電腦剛剛開始普及。
三位創始人有一個大膽的想法:讓每一台PC都擁有遊戲主機般的圖形處理能力。
當時,普通CPU雖然能處理各種計算任務,卻不擅長快速完成複雜的3D圖形運算。如果增加專門的加速器,就有機會讓電腦流暢運行過去只有大型電腦才能處理的圖形。
這就是輝達最初的技術方向。
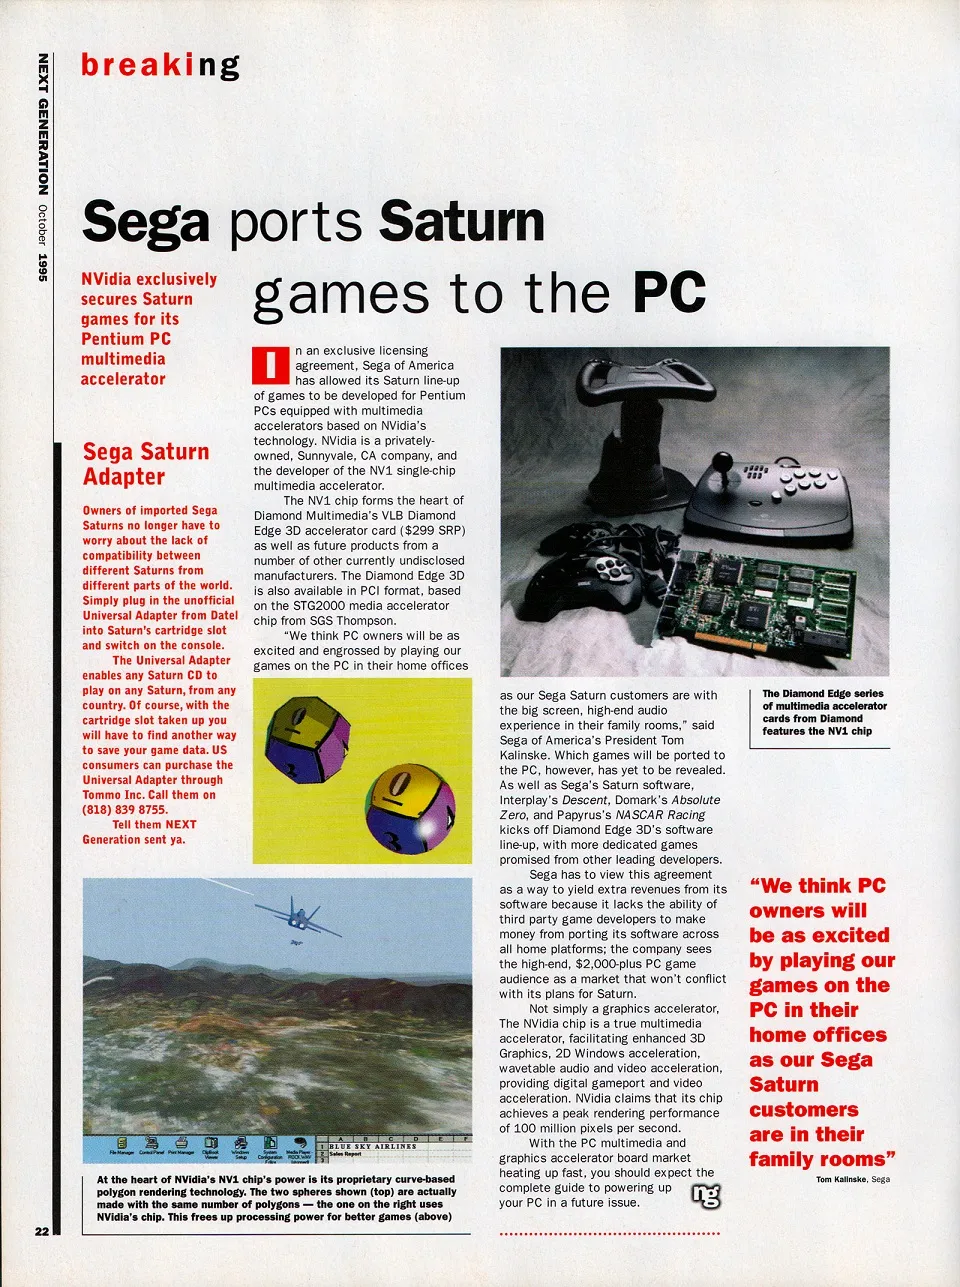
為了實現目標,團隊設計了一套與行業主流不同的圖形演算法,甚至拿到了世嘉下一代遊戲主機的合作合同。
可到了1995年,問題暴露了。
輝達選用的技術路線無法滿足市場需求。更尷尬的是,團隊中甚至沒有人真正掌握正確的圖形處理方法。
與此同時,市場上已經出現了約35至40家PC圖形晶片競爭者。
輝達既沒有成熟產品,也沒有足夠資金重新開始。
黃仁勳後來回憶,意識到問題以後,他跑到一家名為Fry's的電子商店,買回來三本介紹OpenGL和圖形渲染管線的教材,交給工程師重新學習。
一家已經融過資、拿到大客戶訂單的晶片創業公司,居然要靠去商店買教材,從頭補上最重要的技術課。
隨後,黃仁勳向世嘉坦白,輝達現有技術無法繼續完成合同,建議世嘉另找合作夥伴。
但他請求對方再給輝達一次機會。
世嘉負責人入交昭一郎後來在接受《Inc.》採訪時解釋,他已經不再看好原來的產品,卻仍然相信黃仁勳的誠實、工程能力和創業決心。
世嘉最終提供了約500萬美元的支援。雖然資金的具體交易形式如今已無法完全確認,但這筆錢確實讓輝達活了下來。
輝達隨後放棄舊架構,轉向基於三角形的圖形渲染路線,推出了後來取得商業成功的RIVA 128。
1999年,輝達上市時估值約3億美元,世嘉也出售了自己的持股,獲得約1500萬美元。
回憶到這,黃仁勳感嘆。輝達當年選錯了技術,好在創辦這家公司的根本想法是正確的。
究竟什麼想法?
輝達30年沒有改變的,其實不是GPU
黃仁勳在訪談中解釋,輝達最初真正想做的是:通過加速計算,解決通用CPU難以高效完成的問題。
3D圖形只是他們找到的第一個應用場景。
這也是為什麼輝達後來可以不斷進入新的領域。
1999年,輝達推出GPU(圖形處理器),讓複雜圖形計算成為個人電腦的基本能力。
2006年,它推出CUDA平行計算平台,讓GPU逐步從遊戲圖形處理器,變成可以加速科學計算和其他複雜演算法的通用計算工具。
2012年,深度學習模型AlexNet在圖像識別競賽中取得突破,在許多人看來,這意味著電腦終於更擅長識別圖片了,但黃仁勳看到的是另一件事。
他認為,深度學習提供了一種具有廣泛適用性的函數近似方法,可以讓電腦通過資料學習過去難以用明確規則描述的複雜問題。
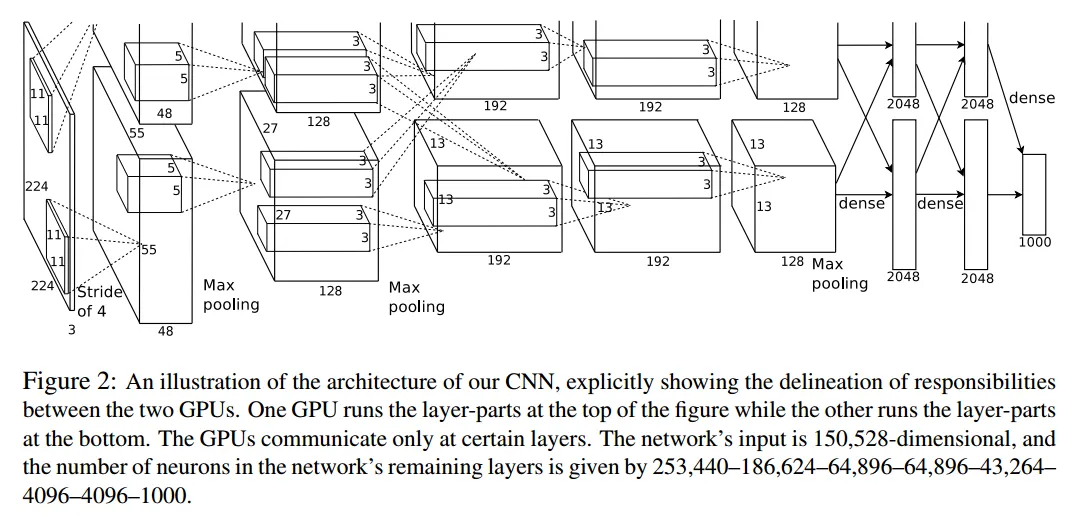
如果這種方法持續進步,受到影響的就會是整個計算產業。
從底層晶片、軟體工具到應用開發,都可能圍繞新的計算方法重新組織,輝達開始持續投入電腦視覺、自動駕駛和機器人等領域。
回過頭看,輝達的成長經歷包含著一個有意思的反差。
它曾經因為堅持錯誤的圖形演算法差點倒閉,後來卻因為堅持加速計算的長期方向,抓住了人工智慧的機會。
一家公司到底應該堅持什麼、放棄什麼?
黃仁勳的答案很有啟發。
他把公司比作一輛F1賽車。創始人既是賽車的設計者,也是親自駕駛它的人。
當技術和市場發生變化時,你必須不斷調整賽車,讓它更適合完成自己的任務,而不能被已經設計好的組織和技術路徑束縛。
這也是他反覆強調學習、接觸一線技術、保持好奇心的原因。
對創業者來說,這意味著產品可以改變,技術路線也可以改變。但你必須知道,自己究竟發現了什麼重要的需求,又為什麼有能力比別人做得更好。
如今,新一輪AI硬體創業熱潮,正在讓這個問題重新變得重要。
今天的AI硬體,會重演1990嗎?
1990年代,PC圖形晶片市場一度湧現出約40家競爭者。大家都看到了3D圖形的機會,卻不知道究竟那條技術路線能夠走通。
輝達差點因為選錯技術而倒閉,最終通過放棄錯誤架構,才成為那一輪產業競爭的贏家。
30多年後,類似的故事正在AI硬體市場上演。
2026年上半年,全球AI眼鏡出貨量達到420萬副,Meta佔據81.3%的市場份額;專注會議記錄的Plaud累計銷量超過200萬台,主打輕量顯示的Even Realities半年出貨超過10萬副,不同的技術路線都開始找到自己的市場。
與此同時,Friend的AI陪伴項鏈、Meta的Muse Charm和亞馬遜新推出的Bee裝置,也在探索個人AI的新入口,但能否形成穩定的消費需求,仍有待驗證。
AI硬體正在從眼鏡擴散到胸針、項鏈、腕帶和各種新形態。
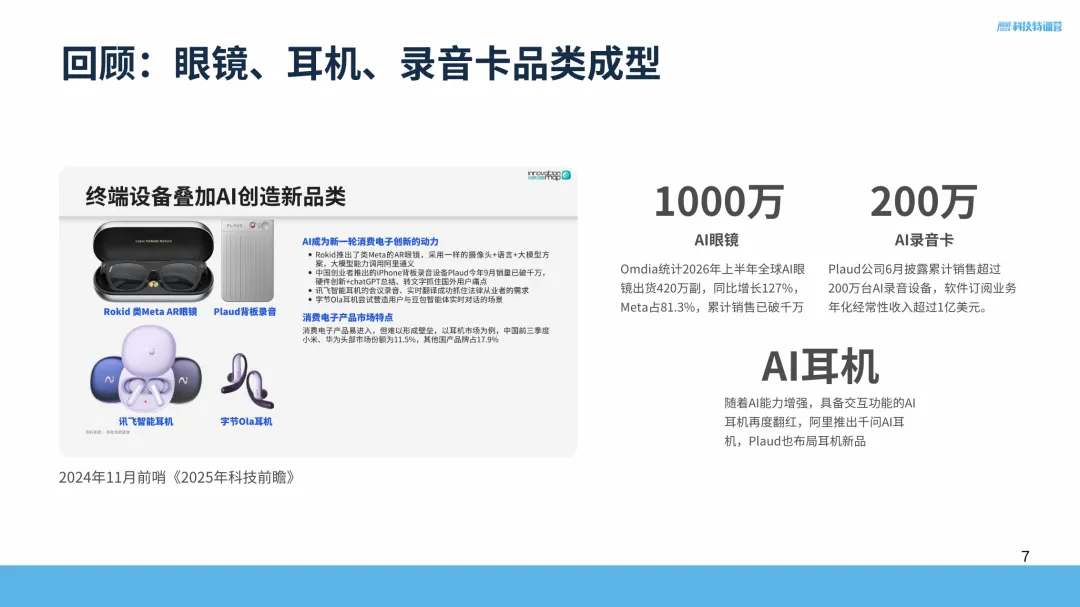
這像極了當年的PC圖形晶片市場:大家都知道一場技術變革正在到來,但究竟需要什麼產品、採用什麼技術、誰能夠真正賺到錢,仍然存在巨大的不確定性。
黃仁勳的創業經歷,恰好給出了一個重要啟示:技術路線可以改變,但必須找到值得長期解決的問題。
30多年前,輝達選錯了自己的第一條技術路線,卻因為及時糾錯,保住了繼續探索的機會。
今天,AI硬體領域或許也會重演類似的產業洗牌。
未來的贏家,未必是最早做出某種AI硬體的公司,一定是那些真正找到了需求、又能不斷適應產業變革的公司。
畢竟,輝達從來不是靠第一次就選對技術,走到了今天。 (創新地圖)