
長鑫4F2消息後記憶體股市值蒸發約7380億美元。高盛的判斷是:市場低估了長鑫擴產,卻高估了技術突破;三星、海力士跌破2028年淨資產,已計入下行周期。
一則技術新聞,七千多億美元市值
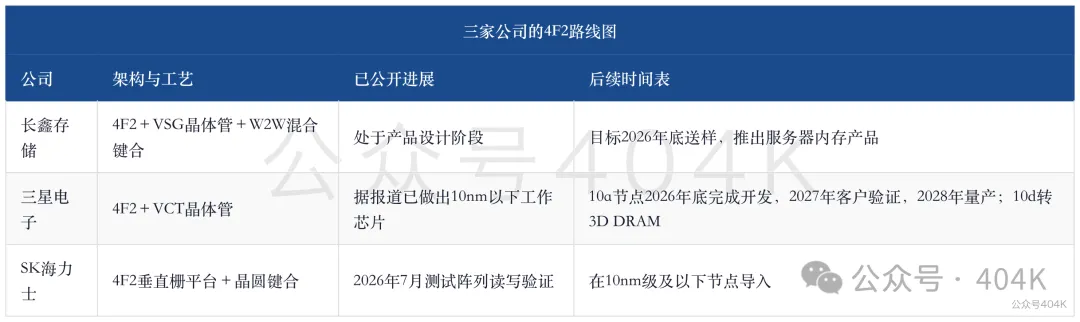
10月10日,有報導稱長鑫記憶體在一種名為4F2的新型DRAM記憶體單元架構上取得進展,公司總裁表示,計畫在2026年底前推出基於4F2架構的新伺服器記憶體產品。消息出來後的幾個交易日裡,全球主要記憶體公司股價普遍下跌:三星電子跌20%,SK海力士跌25%,美光跌11%,閃迪跌11%,鎧俠跌26%,長鑫自身也跌了15%。按高盛統計,記憶體類股合計市值被抹去約7380億美元。
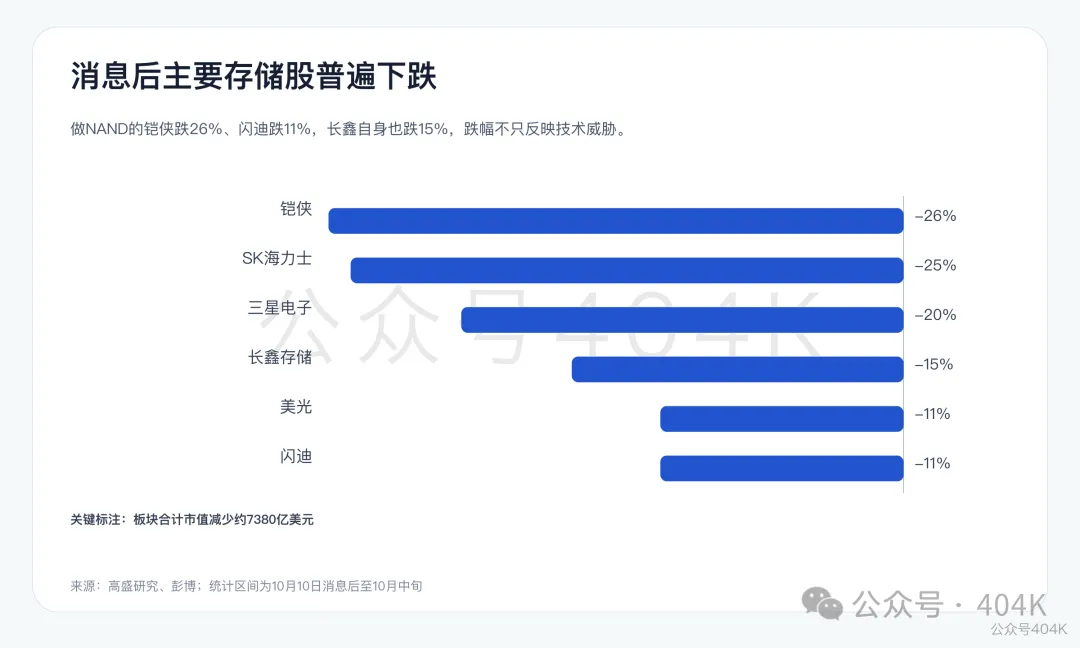
這組跌幅裡有兩處與“長鑫技術威脅”的解釋不太吻合。第一,長鑫自己也跌了15%,如果市場真把4F2看成長鑫搶奪份額的利器,長鑫股價不該和對手一起下跌。第二,鎧俠和閃迪主要做NAND快閃記憶體,和DRAM記憶體單元架構關係不大,跌幅卻和SK海力士相當,鎧俠甚至更大。高盛因此認為,這輪下跌還疊加了其它因素,包括信用和AI融資方面的擔憂,以及高於預期的CPI資料。
更值得注意的是價格和股價的背離。DRAM現貨價通常被視為市場情緒的指標,因為它反映的是管道商和中小客戶當下願意付的價格。在三星和海力士市值下跌的同一時期,DDR5 16Gb現貨價從9月中旬到10月中旬一直在上行,股價下跌時的現貨價反而處在這段時間的高點。也就是說,股價交易的是對未來供給的擔憂,而不是眼前的供需。
這正是高盛要回答的問題:長鑫的4F2消息裡,那些擔憂有依據,那些已經被過度計入股價。它的結論分成兩半。市場可能同時低估了中國記憶體的產能爬坡速度和技術突破潛力;高盛同意前一半,長鑫的產能確實在快速追趕;但對後一半,高盛認為市場高估了,因為完成客戶驗證、在高良率下量產,以及在HBM等先進DRAM上縮小差距,都需要相當長的時間。
4F2是什麼:用單元結構換密度
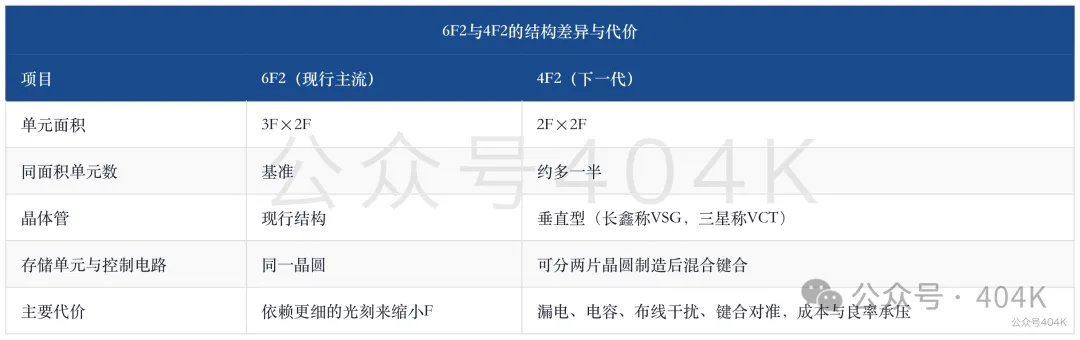
DRAM晶片由數以億計的記憶體單元組成,每個單元靠記憶體電荷來表示一位資料。行業裡用F表示工藝能做到的最小特徵尺寸,單元面積就用F的平方來度量。目前主流DRAM採用6F2佈局,每個單元佔3F×2F的面積;4F2佈局把單元壓縮到2F×2F。
在F不變的情況下,單元面積從6F2降到4F2,同樣面積能多放約一半的記憶體單元,位元密度更高。對一家晶圓廠來說,這意味著同樣一片晶圓能切出更多容量,單位位元的成本有機會下降。
代價同樣直接。單元越小,電晶體越容易漏電,存下的電荷更容易流失。長鑫的解決方案有兩部分:一是VSG(垂直環繞柵)電晶體,把電流通道豎起來,讓柵極從四周完整包裹它,加強對電流的控制、減少漏電;二是W2W(晶圓對晶圓)混合鍵合,把記憶體單元和控制電路分別做在兩片晶圓上,各自用最適合的工藝製造,再精確對準鍵合在一起。
高盛同時列出了4F2的製造難點:垂直電晶體必須做得高度一致;電容在更小的面積裡仍要存住足夠的電荷;排布更密的連線必須精確設計,避免相互干擾;混合鍵合又增加了工序,並要求記憶體層和控制電路層之間精確對準。這些難點都會推高製造成本、壓低良率,有可能抵消“同樣面積放更多單元”帶來的好處。
長鑫為什麼選4F2:EUV受限下的繞行路線
DRAM提高密度通常有兩條路:縮小F,或者縮小每個單元佔用的F2個數。過去十幾年行業主要走第一條路,越到先進節點越依賴更精細的光刻裝置,尤其是ASML的EUV(極紫外光刻)。
長鑫拿不到EUV裝置,縮小F的空間受限。高盛把長鑫轉向4F2看作對這一約束的回應:從6F2走到4F2,不必完全依賴更細的光刻,也能提高密度。這一判斷解釋了長鑫為什麼願意先承擔4F2的製造難度,也說明它和韓國廠商面對的取捨不同。
8月的深度報告曾討論過同一組約束:中國記憶體在浸沒式DUV光刻、高端量測、部分製造軟體和HBM封裝認證上仍然薄弱,裝置“可用”與量產線“敢用”之間隔著穩定性、吞吐量和良率責任。4F2是繞開光刻瓶頸的一條結構性路線,但它把難題從光刻轉移到了垂直電晶體、電容和鍵合上,並沒有讓工藝變得更容易。
三星和海力士也在走4F2,只是不急
4F2並不是長鑫獨有的路線。據韓國當地媒體報導,三星已用4F2架構和VCT(垂直溝道電晶體,與長鑫的VSG類似)做出全球首個10nm以下DRAM工作晶片,計畫在2026年底完成基於4F2的10a節點DRAM開發,2027年進入客戶驗證,2028年量產。報導還稱,三星打算在10a、100億、10c三個連續節點沿用4F2和VCT,從10d節點開始轉向3D DRAM。
SK海力士也已把4F2寫進下一代技術路線圖:在10nm級及以下節點引入4F2垂直柵平台,用晶圓鍵合把控制電路放到記憶體單元下方。2026年7月,海力士在一塊4F2測試陣列上完成了讀寫操作驗證。
三家的差別不在於誰“會不會做”4F2,而在於為什麼做、什麼時候必須做。三星和海力士手裡有EUV,可以繼續靠縮小F提高密度和性能,不必過早承擔4F2帶來的良率損失和成本上升;它們把4F2安排在10nm以下的節點、2028年前後量產,是在現有路線逼近極限時的接力方案。長鑫沒有EUV,4F2對它來說更接近必選項。
所以高盛認為,4F2爭論的核心不是實驗室裡能不能做出來,而是這種架構能否真正帶來製造效率和經濟回報。三星和海力士按自己的節奏推進,即使長鑫率先送樣,也不等於韓廠的技術路線被打亂。
從設計到量產:長鑫還差那幾步
高盛認為,要評估4F2對三星和海力士基本面的影響,現在還為時過早。真正的判斷至少需要五類資訊,而目前公開的遠遠不夠:開發階段到底是研發樣品還是客戶樣品;成本競爭力,和市場上已有產品相比是否更便宜;預期良率;客戶驗證時間表;商用時間表。
按現有報導,長鑫目前處於產品設計階段,目標是在2026年底進入送樣階段。如果能按期完成,這本身就是一項技術成就。但高盛強調,從送樣到客戶驗證、再到量產,難度完全是另一個等級。
伺服器記憶體尤其如此。伺服器客戶對穩定性、相容性和長期可靠性的要求遠高於消費電子,一款新產品要通過CPU平台、主機板和雲廠商的多輪測試,才能進入採購清單;拿到驗證之後,還要在量產線上把良率拉到有成本競爭力的水平。三星自己的4F2時間表是2026年底完成開發、2027年驗證、2028年量產,即開發完成後還要兩年左右才能量產。若按三星的節奏類推,長鑫2026年底送樣後,真正影響市場供給的時間點大致在2028年前後,而且前提是良率和成本都過關。
這也是高盛對“技術突破被高估”的主要依據:市場在一則產品設計階段的消息上,提前計入了一個至少要兩年才可能兌現、且兌現與否取決於良率和成本的結果。
節點差距:1z對10億、1c
除了4F2這條新路線,在現行6F2技術上,長鑫和韓廠的差距也還明顯。DRAM節點從1x、1y、1z一路演進到1a、10億、1c,數字字母越靠後越先進。高盛按TF和公司資料整理的結構顯示,三星和海力士的產能目前以10億節點為主,並逐步向1c轉移;長鑫的產能主要在1z節點,而且2027年大機率仍停留在這一節點。
高盛認為,沒有EUV,長鑫進一步擴展到10億、1c等先進節點會很困難。全球DRAM廠商幾年前就開始在部分工藝層使用EUV,海力士主要從1a節點開始,三星在1a之前就已匯入。長鑫也可能通過不依賴EUV的其它方式繼續微縮,但在技術上會有侷限,成本上也要付出代價。
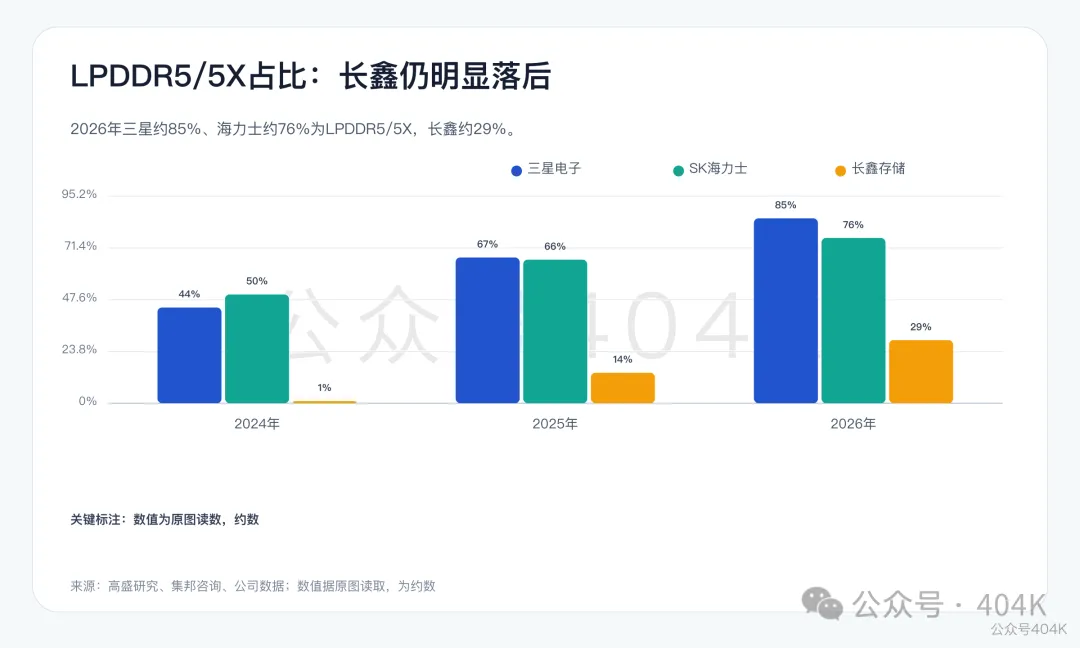
產品代際上的差距同樣清楚。以手機和筆記本用的低功耗記憶體LPDDR為例,2026年三星約85%、海力士約76%的LPDDR產出已是LPDDR5或5X,長鑫只有約29%,其餘仍是上一代LPDDR4或4X。長鑫這一比例從2024年的接近零升到2025年的約14%,追趕速度不慢,但2026年的水平仍低於兩家韓廠2024年的水平。
產能差距:唯一在快速縮小的指標
如果說節點和產品代際的差距短期難以彌合,產能就是長鑫追得最快的一項。高盛預計,到2026年底,三星和海力士的DRAM月產能分別達到77萬片和66萬片晶圓,長鑫為29萬片。到2028年底,長鑫將快速擴到51.3萬片,兩年增長77%;同期三星和海力士只擴到93萬片和77萬片,分別增長21%和17%。
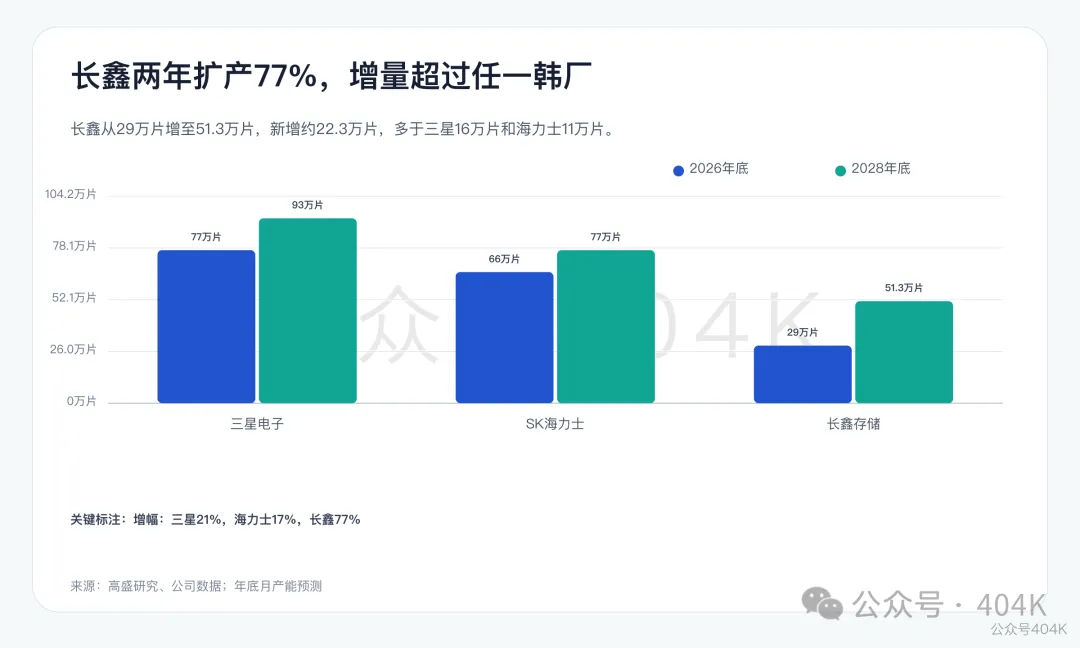
按高盛的預測計算,2026年底到2028年底,長鑫新增約22.3萬片月產能,比三星的16萬片、海力士的11萬片都多;三家合計新增約49.3萬片,其中長鑫約佔45%。長鑫月產能相當於三星的比例,從約38%升到約55%;相當於海力士的比例,從約44%升到約67%。在三家合計產能中,長鑫的佔比從約17%升到約23%。
這組預測和8月深度報告引用的摩根士丹利數字基本一致:摩根士丹利估計長鑫月產能2026年約30萬片、2028年約50萬片,並指出長鑫2026年約佔全球DRAM晶圓產能的13%,但位元出貨只佔約11%。晶圓份額高於位元份額,是因為長鑫的節點落後,同一片晶圓產出的容量更少。兩家機構對產能的看法接近,分歧更多在於這些產能對價格的影響何時顯現。
高盛仍預計到2028年韓國廠商在產能上領先幅度相當大,但也承認長鑫擴產的速度和決心。記憶體是價格透明的大宗商品,新增供給那怕來自較落後的節點,只要能進入主流應用,就會改變邊際價格。產能追趕比技術追趕更直接地影響DRAM價格中樞,這也是高盛同意“市場此前低估了產能爬坡”的原因。
HBM:差距最大的地方在基礎晶片
在HBM(高頻寬記憶體)上,高盛認為長鑫縮小差距的障礙更大。HBM是把多層DRAM晶片垂直堆疊、通過矽通孔連接,再與GPU封裝在一起的記憶體,是AI加速器最關鍵的配套部件。它的競爭力不只取決於DRAM本身,還取決於封裝技術,以及堆疊底部那顆“基礎晶片”的製造能力。
HBM3等早期世代的基礎晶片還可以用成熟工藝生產。到下一代規格,為了支撐更高頻寬和更好的能效,基礎晶片已經轉到先進代工工藝上,例如三星HBM4的基礎晶片採用4nm代工工藝。長鑫要做出有競爭力的下一代HBM,就需要國內代工廠能大規模生產先進節點的基礎晶片;而出口管制限制國內代工廠獲取EUV等先進裝置,基礎晶片可能成為追趕HBM龍頭的持續瓶頸。
這一點把長鑫的技術差距從“記憶體工藝”擴展到了“代工工藝”。4F2即使讓長鑫在通用DRAM的密度上前進一步,也解決不了HBM基礎晶片對先進邏輯工藝的依賴。因此,長鑫4F2消息對兩家韓廠HBM業務的直接衝擊有限。(404K)