
一樁極其反常的事,正在大宗商品市場上演。過去18個月,美國把全球交易所近70%的可見銅庫存,搬進了自家境內。
什麼概念呢?正常年份,全球三大銅定價倉庫:紐約COMEX、倫敦LME、上海SHFE,銅是自由流動的,那邊價格高一點,貿易商就把貨運到那邊,價差很快被抹平。
但從去年開始,這個平衡被徹底打破了。
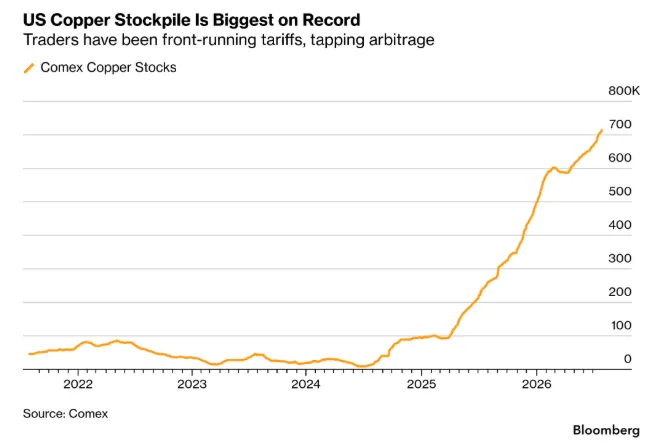
紐約這邊,銅堆成了山。COMEX的銅庫存,從2025年初的8萬多噸,一路堆到逼近70萬噸,算上港口和私人倉儲,全美囤銅總量估算已經超過100萬噸,夠它自己用上大半年。
與之相對的,是倫敦金屬交易所的銅,被抽到20多萬噸,能立刻提貨的只剩9萬噸出頭,也就比全球一天的消費量。中國電解銅現貨庫存,跌到不足10萬噸的年內低位。
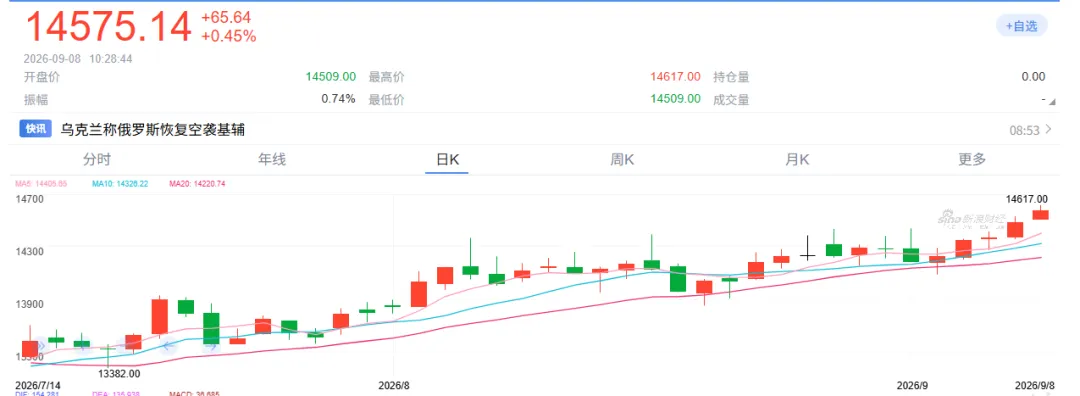
銅價呢?被硬生生推上了歷史之巔。倫銅一度衝破14680美元一噸,國內滬銅主力,時隔七個月重新站上11萬元一噸,算總帳,過去12個月,銅價漲了47%。
最直接的推手,是一紙懸而未落的關稅。
2025年初,美國商務部對進口銅啟動了所謂“232調查”,之後放出風聲,建議從2027年起對精煉銅加征15%關稅,2028年再升到30%。裁決日期一推再推,白宮至今還在猶豫。
可華爾街和全球貿易商,等不及了,他們的算盤打得精:趁關稅落地前,趕緊把銅低價運進美國、存進COMEX倉庫,等關稅牆一立,境內銅價跳漲,這批庫存立刻坐地升值。
於是,一條套利傳送帶瘋狂運轉起來。紐約銅價長期比倫敦高出兩三百美元一噸,高峰時價差衝到六百多美元,這意味著把一船銅從倫敦挪到紐約,躺著就能賺差價。
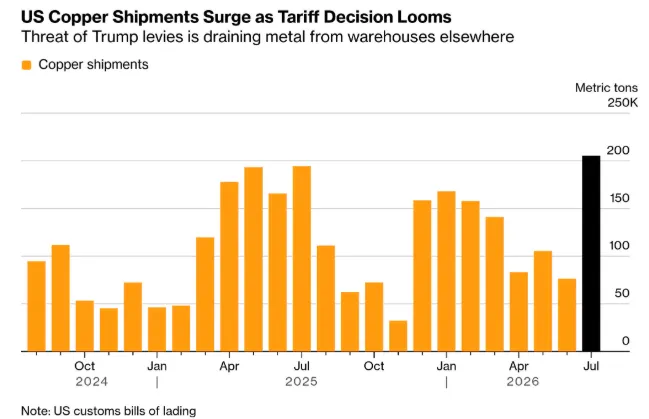
結果就是,全球能自由調動的精煉銅,像被一塊巨大的磁鐵吸向美國。光2026年7月,就有20多萬噸精煉銅湧入美國,按航運資料創下2014年有紀錄以來單月之最。
為什麼偏偏是銅?這就得說說銅今天的戰略身價了,眼下,三場產業革命同時在搶。
第一是電網,全球老舊電網改造、新能源輸電線路建設,連年刷新投資紀錄,發電、輸電、配電處處是銅,這是最穩的基本盤。
第二是新能源汽車,一輛純電車,要用到七八十公斤銅,是燃油車的三到四倍,電機、電池、電控裡全是它。
第三是AI算力,普通伺服器只用幾公斤銅,一台AI高性能伺服器要用十幾到三十公斤,翻了好幾倍,光是2026年,全球算力叢集就要新增約40萬噸用銅。
看明白了嗎?誰掌握了銅,誰就握住了新能源和算力時代的物質底座。美國現在拚命囤銅,本質上是在為它的再工業化、AI 基建和電網翻新,提前鎖糧。
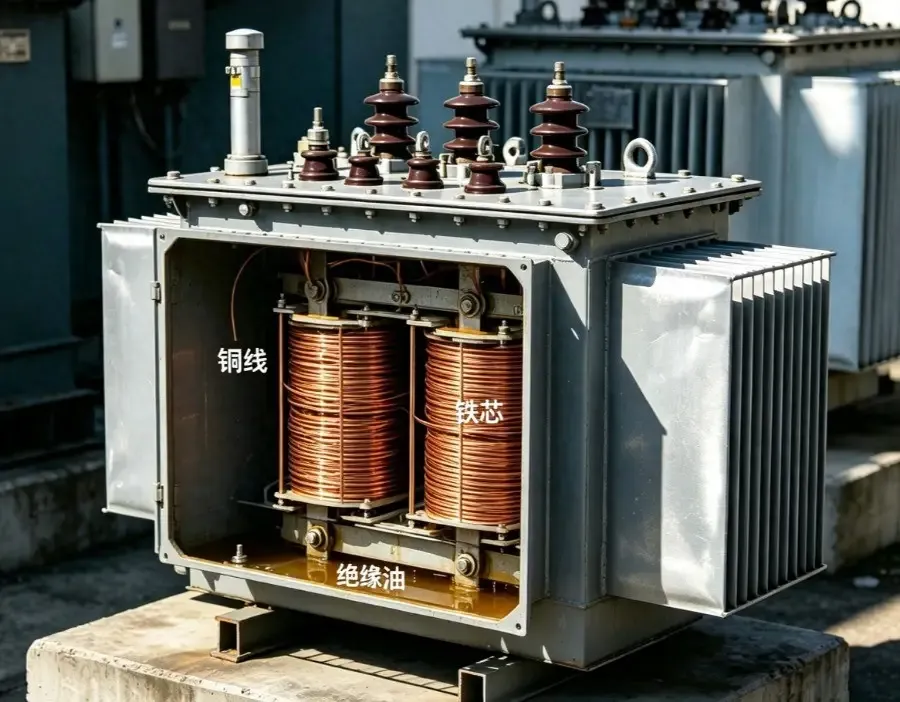
那對中國這個全球最大銅消費國,影響大不大?
先承認,壓力是真實的。中國精煉銅年需求大約1540萬噸,佔全球一半以上,是不折不扣的全球第一大買家。美國把流通現貨抽走,短期確實會讓國內現貨偏緊、進口成本抬升。
而且,中國還有一個先天軟肋:論冶煉,全球第一,可論自己開礦,礦產銅只佔全球約8%,銅礦儲量更是只有全球的4%。這意味著什麼?銅精礦對外依存度高達約八成。
原料端受制於人,這是必須正視、也繞不過去的現實。
但也不必自己嚇自己,我們手裡,並非沒牌。銅這個東西,礦在智利、秘魯、剛果(金),可冶煉能力和全球最大的消費市場,在中國。美國囤得走倉庫裡那點現貨,囤不走真實需求。
這些年,我們一直在補短板。紫金礦業、洛陽鉬業,早早就在全球佈局權益銅礦。國內“城市礦山”也在發力,2025年,再生銅產量約435萬噸,佔精煉銅總產量近三分之一。
再加上國家戰略儲備兜底、上期所人民幣銅定價一步步成熟,我們的護城河,正在越挖越深。美國想靠一個倉庫改變銅的定價重心,沒那麼容易。 (牲產隊)