
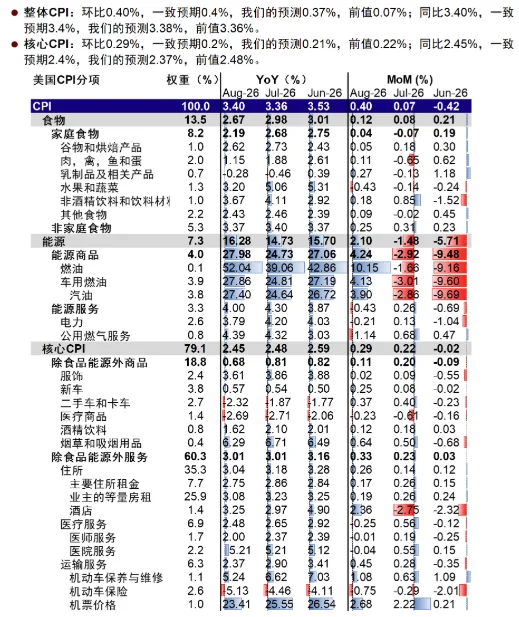
繼非農後,8月CPI也超預期了。雖然只是核心環比超預期(0.3% vs. 預期0.2%),但核心CPI 本就被視作「風向標」,且核心環比超預期,也使得核心同比持平與上月(2.45% vs. 2.48%)。至於整體CPI,其走高已被充分預期,也符合市場預期,倒無需多說。這一數據與我們此前的預測基本一致。
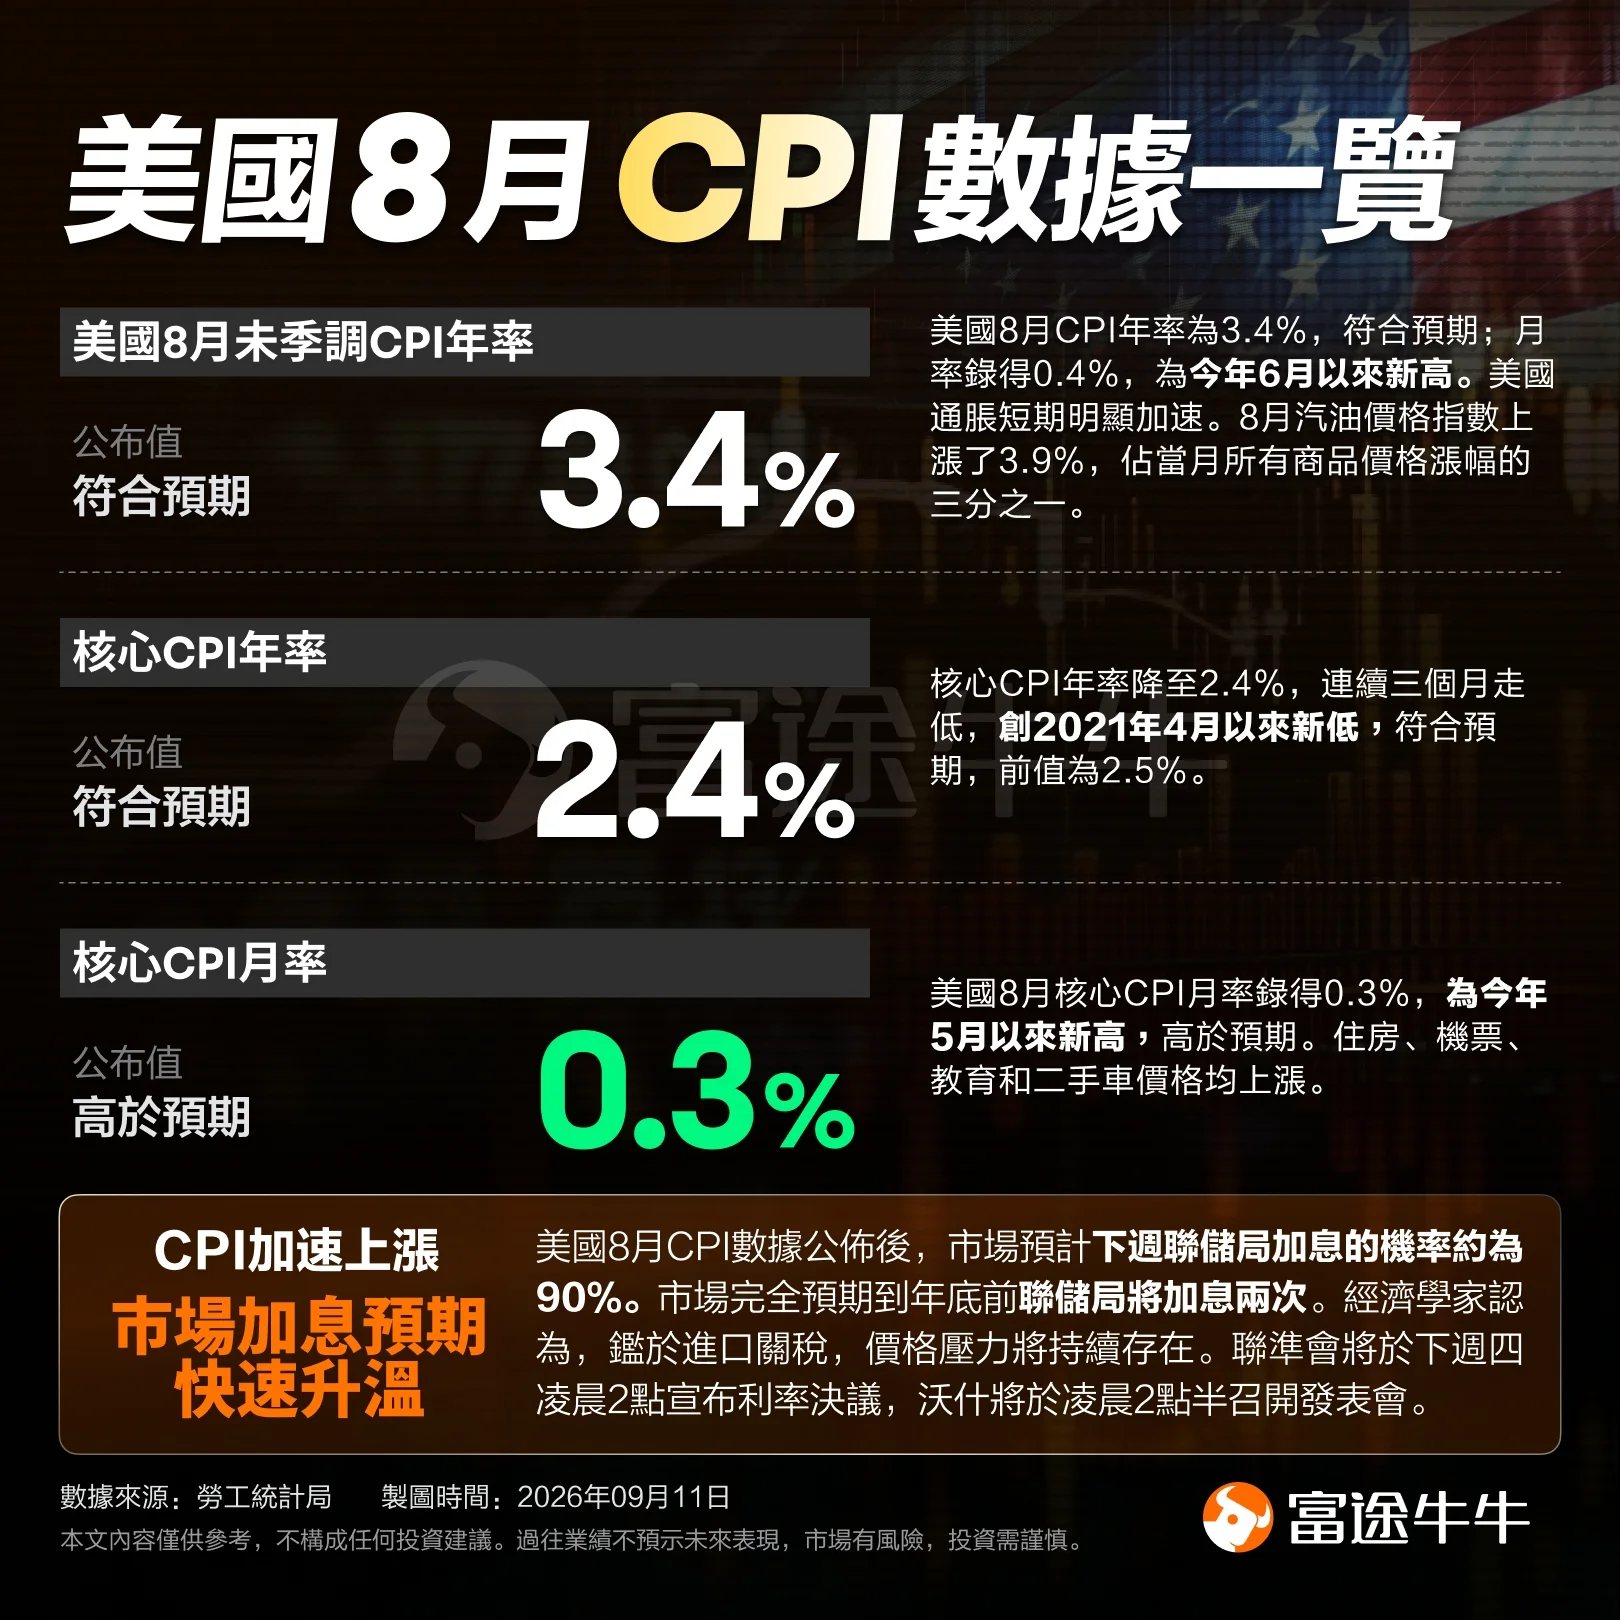
具體看,核心走高主要是因為酒店與機票,其他核心商品與服務價格相對溫和,房租環比不到0.2%,這或許解釋了為何數據公佈後黃金先跌後漲,美債利率先漲後跌這一「奇怪」反應,就好像數據是低於預期似的,市場可能認為這種因出行和假期導致的上漲不可持續。
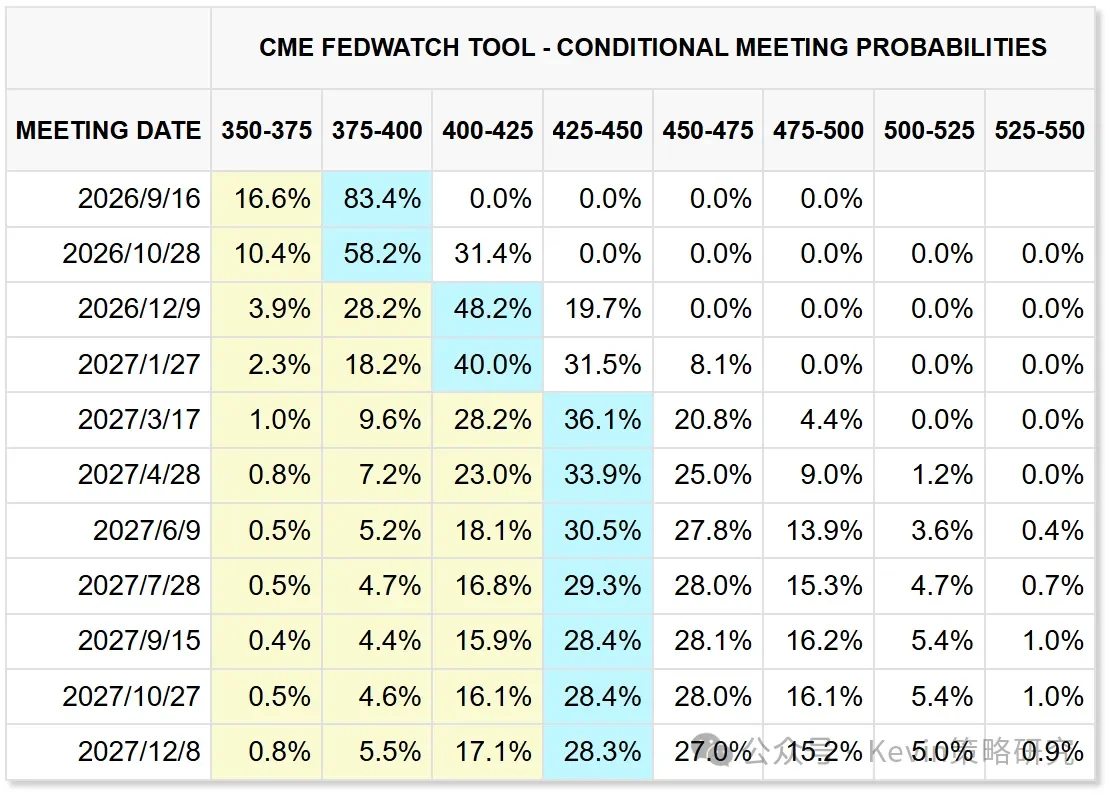
但再怎麼說也是「超預期」,因此9月加息預期已達83%。也有一種可能是市場認為加息反正「板上釘釘」,所以開始交易利空出盡,如果是後者,確實有點超前。
不管市場怎麼提前博弈,聯準會選擇卻不多。核心環比超預期,使鴿派官員也不太好找藉口在下周會議上按兵不動了。
聯準會近期的確「流年不利」,自從7月底FOMC上華許擾亂市場預期後信心開始動搖,美債利率走高鬧出了一波風波,隨後迫使華許在Jackson Hole 做出鷹派承諾,緊接著非農、PPI、CPI 都超預期,直到現在把聯準會「逼到牆角」,要兌現自己鷹派「表態」。
我們早在Jackson Hole發言後點評華許轉鷹意味著什麼?中就提到,從維護聯準會信譽角度,最好就是加息,除非接下來數據都非常「配合」。但現在數據都不配合,所以如果下周還「強行」按兵不動,市場會如何看待此前的鷹派表態?恐怕會造成更大信任危機和美債失控。
反之,現在數據給了「充足行動理由」,而加一次息也不會對經濟和市場造成什麼衝擊,畢竟已經充分預期了,且這次推動通膨走高的油價和機票酒店看似也不是多麼有持續性。
這樣做反而可以穩定信心,推動美債期限溢價先回落,然後甚至推動美債整體築頂回落。短周期加息或減息,都是提前計入,都是「反著走」,2024年和2025年減息是這樣,1997年加期也是這樣。
市場在事前往往因為害怕加息影響而迴避加息不做準備,但在看到加息風險無可避免時又過度擔心加息後的衝擊,這大可不必。
我們與市場想法的不同之處在於:不認為加息是洪水猛獸,加息未必是壞事,除非是連續加息;反之,不加息也未必就是好事。
不是說不會造成擾動,但短暫的加息更多是提前兌現,如果造成擾動,反而可能提供更好買點,但如果強行不加帶來短期提振,卻可能造成未來更多麻煩。 (中金策略)