
瀾起科技的基本盤是DDR5記憶體介面晶片,估值上限取決於MRDIMM、PCIe與CXL新品能否在2027年進入收入期。摩根士丹利維持A/H股增持評級,但2026年EPS上調主要受非經營性收益推動。
AI伺服器增加記憶體通道,介面晶片的單機含量隨之提高
瀾起科技賣的是伺服器記憶體和高速互連鏈路中的關鍵晶片。這些晶片並不負責記憶體資料,卻決定處理器與記憶體模組能否穩定、高速地交換資料。伺服器配置越複雜,記憶體通道越多,對時鐘、訊號完整性和高速傳輸的要求越高,介面晶片的數量與價值量也會提高。
摩根士丹利引用管理層判斷,AI推理和智能體工作負載將繼續拉動CPU與記憶體模組需求。訓練型AI基礎設施更偏向高密度GPU,推理和智能體應用會把需求擴展到更多CPU、GPU與記憶體組合。瀾起科技因此同時受益於伺服器數量增長和單機配置升級。
下一代伺服器CPU的記憶體通道可能從8條或12條增加到最多16條。每條通道都需要處理時鐘、緩衝與訊號完整性問題。通道數增加後,介面晶片的單位含量自然上升,即使伺服器總出貨增速放緩,單台裝置的晶片價值仍可能增長。
這也是瀾起科技與普通記憶體周期公司的區別。DRAM價格影響客戶採購節奏,伺服器平台升級則決定介面晶片的規格與數量。公司既暴露於雲端運算資本開支,也暴露於CPU平台、DDR代際和記憶體架構變化。三項變數共同決定收入彈性。
AI需求向收入傳導至少要經過四道環節。雲廠商先增加伺服器投資,CPU和GPU配置隨後提高,記憶體容量與通道數再增加,最終形成介面晶片採購。任何一環放慢,訂單兌現都會晚於行業敘事。觀察雲資本開支時,還要同時看伺服器平台切換和RCD代際結構。
報告把中國資料中心半導體本地化視為PCIe業務的額外驅動。這個判斷適用於中國市場的份額提升,卻不能替代全球雲資本開支。瀾起科技若要兌現更高的收入預測,需要同時獲得市場增長和產品份額兩個來源,單一地區的份額變化不足以支撐全部增量。
DDR5 RCD代際升級,決定2026年的基本盤質量
RCD是當前業績確定性最高的產品。它位於伺服器記憶體模組上,負責緩衝和分配時鐘訊號。伺服器CPU速度提高、記憶體通道增加後,訊號完整性要求更嚴,RCD需要持續迭代。產品升級會提高性能門檻,也為供應商帶來更高價值量。
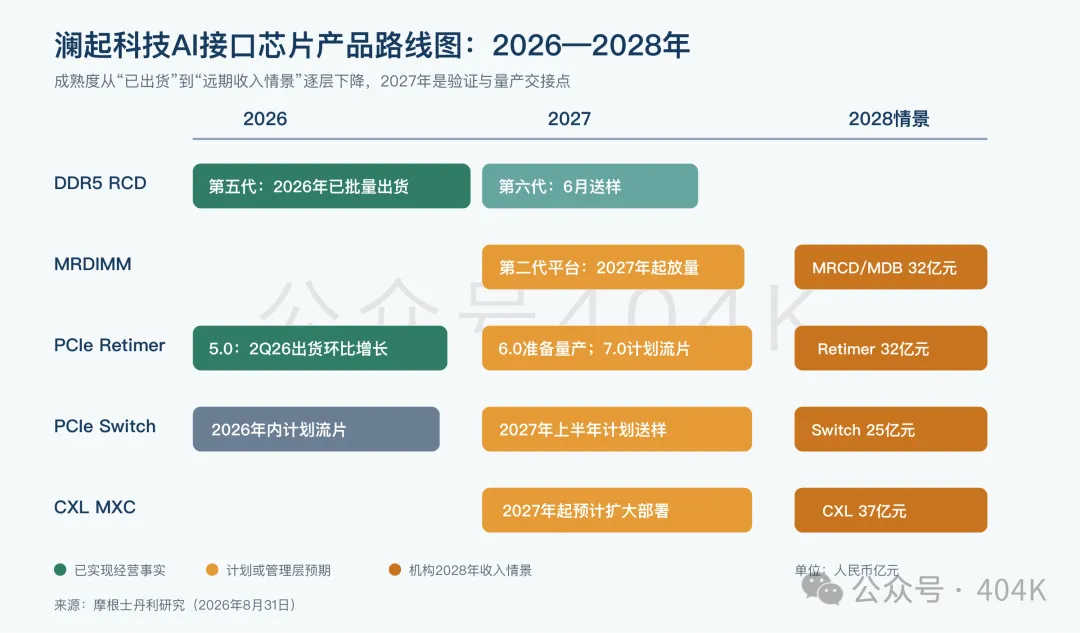
2026年上半年,DDR5第三代和第四代RCD已經佔RCD出貨量的一半以上。第五代開始批次出貨,第六代在6月送樣。這組三步進度說明公司已有量產產品貢獻收入,同時為下一代平台準備樣品。它比單純的“AI受益”敘事更接近可驗證經營事實。
代際升級有三重影響。新一代RCD通常對應更高資料速率和更嚴格認證,競爭者進入難度上升。客戶切換供應商需要重新驗證,成熟供應商的黏性提高。高代際產品佔比提升還可能改善平均售價和產品結構,不過原報告沒有給出分代價格與毛利率,利潤貢獻仍需後續財報確認。
第五代已經批次出貨,意味著收入驅動從“能否做出產品”轉向“客戶平台放量多快”。第六代仍處於送樣階段,收入規模取決於驗證、CPU平台發佈和記憶體模組採用。把兩者寫成同等確定的增長來源,會高估2026年後半段的兌現速度。
RCD業務還受到DRAM介面遷移節奏影響。客戶可能因為庫存、資本開支或平台延期而推遲升級。即使最終採用方向不變,幾個季度的延遲也會改變年度收入和利潤斜率。報告列出的主要下行風險之一,正是DRAM介面規格升級慢於預期。
摩根士丹利基準情景預計,2025至2028年記憶體介面業務收入復合增速約25%。這一增速低於公司總收入預測的約55%,說明高增長模型並非只靠RCD。基本盤需要穩定擴張,新品收入還必須從較小基數快速放大,整體預測才能成立。
2027年的新品接力,四條產品線處在不同成熟度
“2027年放量”包含多個產品,不能把它理解為單一新品在同一時點集中貢獻收入。MRDIMM相關晶片、PCIe Retimer、PCIe Switch與CXL的技術位置和商業階段不同。它們共同擴大瀾起科技在伺服器中的價值量,兌現順序卻有明顯差異。
MRDIMM與MRCD/MDB:平台升級帶來的新增晶片
MRDIMM是一種面向高頻寬伺服器的記憶體模組架構。它通過平行處理與緩衝提高資料傳輸效率,適合記憶體頻寬要求更高的AI伺服器。瀾起科技提供的MRCD和MDB是其中的關鍵介面晶片,價值來源與傳統RCD相鄰,但單機晶片組合更豐富。
管理層預計,支援第二代MRDIMM的CPU平台從2027年開始放量。這裡的決定因素在CPU平台和記憶體模組生態。晶片完成設計並不等於收入馬上出現,伺服器廠商、模組廠商和雲客戶都要完成驗證。平台發佈時間與客戶部署速度會共同影響收入節奏。
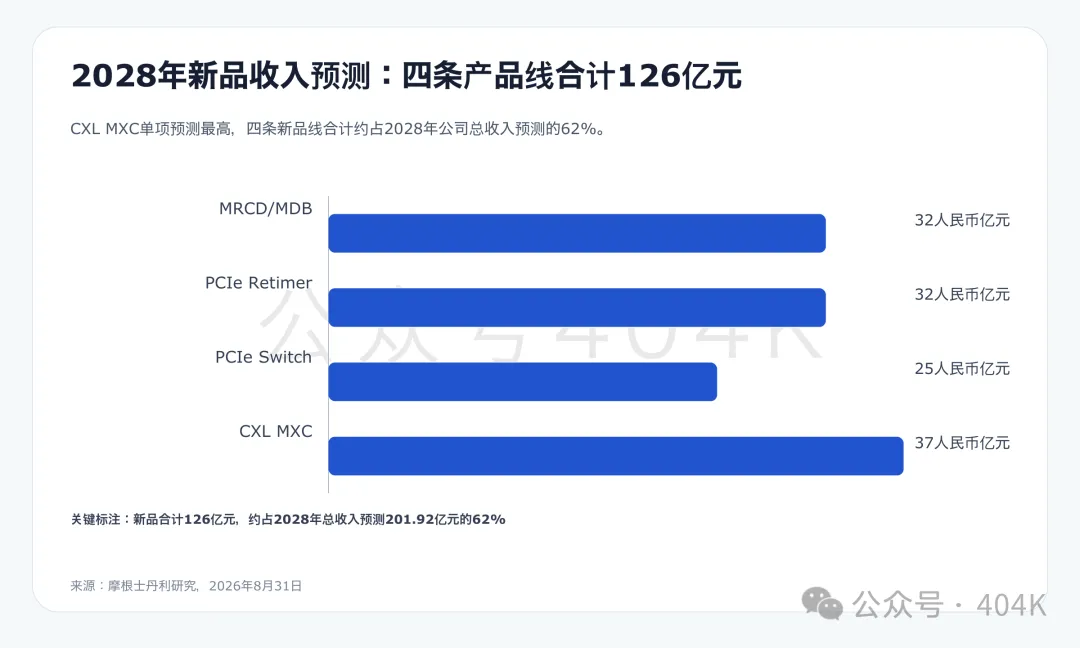
摩根士丹利基準情景給出的2028年MRCD/MDB收入約為32億元。這是一個相當大的增量目標。原報告沒有拆分客戶數量、單機用量、平均售價與市場份額,讀者因此應把32億元看成情景結果,而非已經被訂單鎖定的收入。
PCIe Retimer:現有收入與新一代產品同時推進
PCIe Retimer用於修復高速PCIe鏈路中的訊號衰減。AI伺服器內部的GPU、CPU、網路卡、記憶體和加速器通過更長、更複雜的高速鏈路連接,傳輸速率提高後,Retimer的重要性隨之上升。它解決的是高速訊號能否可靠到達的問題。
PCIe 5.0 Retimer已經是公司PCIe業務的主要收入來源。2026年第二季度出貨環比增長,報告把強勁的中國AI需求列為驅動。這條產品線已經跨過從設計到商業出貨的門檻,是新品組合中成熟度較高的一項。
PCIe 6.0 Retimer準備在2027年量產,PCIe 7.0 Retimer計畫在2026年年底前流片。兩者分別代表下一輪和更長期的技術儲備。PCIe 6.0更接近收入,PCIe 7.0仍需經歷流片、樣品、認證和量產,時間與份額都存在較大不確定性。
摩根士丹利預計,PCIe Retimer到2028年貢獻約32億元收入。這個數字隱含PCIe 5.0持續增長、PCIe 6.0順利量產,以及公司在AI伺服器高速互連中保持競爭地位。若客戶平台延遲,收入可能向後移動,卻不一定改變長期技術方向。
PCIe Switch與CXL:空間更大,驗證距離也更長
PCIe Switch負責在多個裝置之間分配和管理PCIe連接。瀾起科技計畫在2026年內完成流片,並在2027年上半年送樣。送樣後還要完成客戶認證和系統適配,因此2027年更像商業驗證年,規模收入更可能在驗證順利後逐步展開。
CXL建立在PCIe物理層之上,用於處理CPU、加速器和記憶體之間的一致性與資源共享。它提升伺服器記憶體資源調度靈活度,並擴展AI工作負載所需的容量和頻寬。管理層預計CXL從2027年開始擴大部署,行業生態成熟度仍是關鍵變數。
基準情景預計,PCIe Switch和CXL MXC在2028年分別貢獻約25億元和37億元收入。CXL對應的預測金額在四項新品中最高,也意味著模型對生態採用速度有較強依賴。協議普及、客戶認證或系統需求任何一項慢於預期,收入都會低於情景值。
四條新品線合計對應2028年126億元預測收入。這個規模接近摩根士丹利2028年公司總收入201.92億元的六成以上,顯示估值模型已經把新品成功放量放在中心位置。RCD提供底盤,新品決定收入斜率和估值上限。
報告沒有對HBM或CKD給出明確產品、客戶和收入資訊。RCD、MRDIMM、MRCD/MDB、PCIe Retimer與CXL屬於AI伺服器的重要環節,卻不能直接等同於HBM或CKD。擴大概念邊界會把未經披露的業務寫進估值,削弱分析的可驗證性。
收入預測快速放大,利潤模型依賴產品結構改善
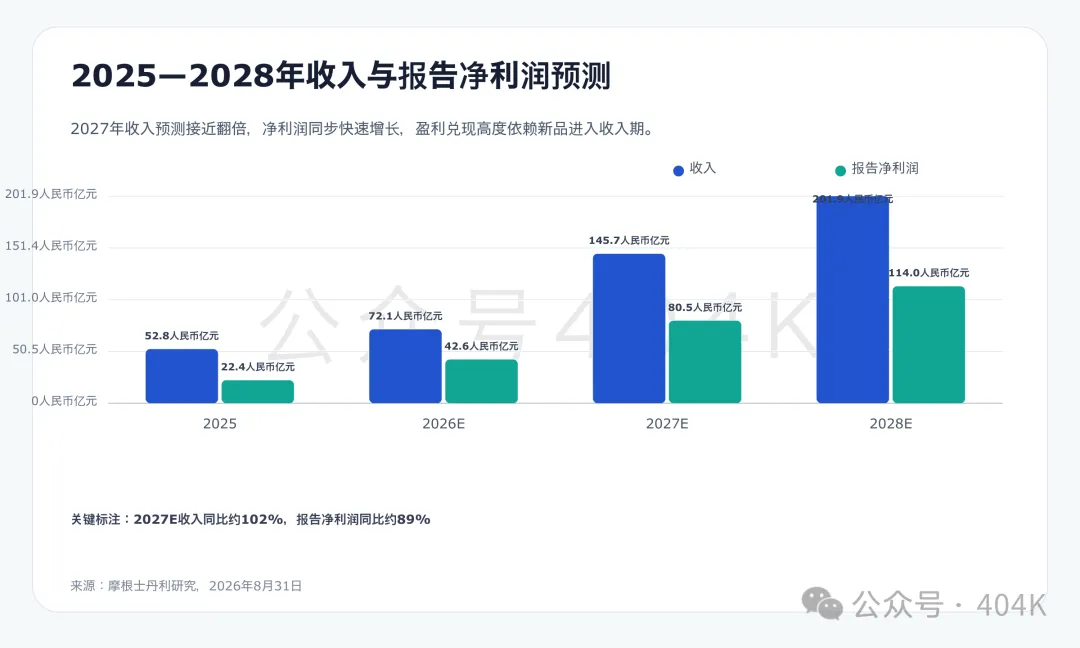
摩根士丹利預計,瀾起科技收入從2025年的52.8億元增至2026年的72.07億元、2027年的145.71億元和2028年的201.92億元。2027年收入接近翻倍,是整個預測期最陡的一段,時間上正好對應MRDIMM、PCIe 6.0與CXL開始放量的假設。
同期報告口徑淨利潤預計從2025年的22.36億元增至2026年的42.64億元、2027年的80.5億元和2028年的114.02億元。EPS預測依次為1.96元、3.54元、6.61元和9.36元。利潤增長速度高於收入,模型包含明顯的經營槓桿。
毛利率預測也在上升。摩根士丹利模型顯示,2025年毛利率約61.2%,2026年升至66.2%,2027年達到71.1%,2028年為72.0%。營業利益率從2025年的約36.0%升至2026年的45.6%,隨後達到57.0%和59.0%。
這種利潤率路徑需要兩件事同時發生。高代際RCD和新品要提高產品組合價值,研發與銷售費用增速還要低於收入增速。新品上市初期通常伴隨研發、驗證和市場投入,利潤率能否快速提升,取決於收入規模能否覆蓋前期成本。
2027年預測尤其關鍵。收入從72.07億元躍升至145.71億元,增加73.64億元。淨利潤從42.64億元升至80.5億元,增加37.86億元。市場需要看到新品收入和核心RCD同時增長,單靠費用率下降很難支撐如此大的利潤增量。
報告文字稱2026至2028年淨利潤復合增速約73%,直接用42.64億元與114.02億元計算,兩年復合增速約63.5%。約72%的結果更接近從2025年22.36億元算到2028年。起止年份可能存在表述偏差,使用增長率時應以逐年預測值為準。
現金流是另一項需要後續驗證的變數。報告給出快速增長的利潤預測,卻沒有在核心論述中詳細拆解應收帳款、庫存和資本投入。新品進入量產時,備貨、客戶帳期和供應鏈投入可能先佔用現金。利潤與經營現金流能否同步,是增長質量的重要檢驗。
2026年EPS上修,主要增量來自非經營性收益
本次報告把2026、2027和2028年EPS分別上調14%、3%和1%。表面上看,近期盈利預期明顯變好。修訂明細給出了更複雜的結構:2026年核心經營預測被下調,非經營性收益大幅增加,最終推高淨利潤和EPS。
2026年收入預測從75.17億元下調至72.07億元,降幅約4%。毛利潤從51.68億元下調至47.7億元,降幅約8%。營業利潤從36.48億元下調至32.85億元,降幅約10%。核心經營端的修訂方向一致向下。
同一張表把非經營性收益預測從1.27億元提高到11.43億元,增加10.16億元。稅前利潤因此從37.75億元升至44.28億元,淨利潤從35.92億元升至42.64億元,EPS從3.09元升至3.54元。
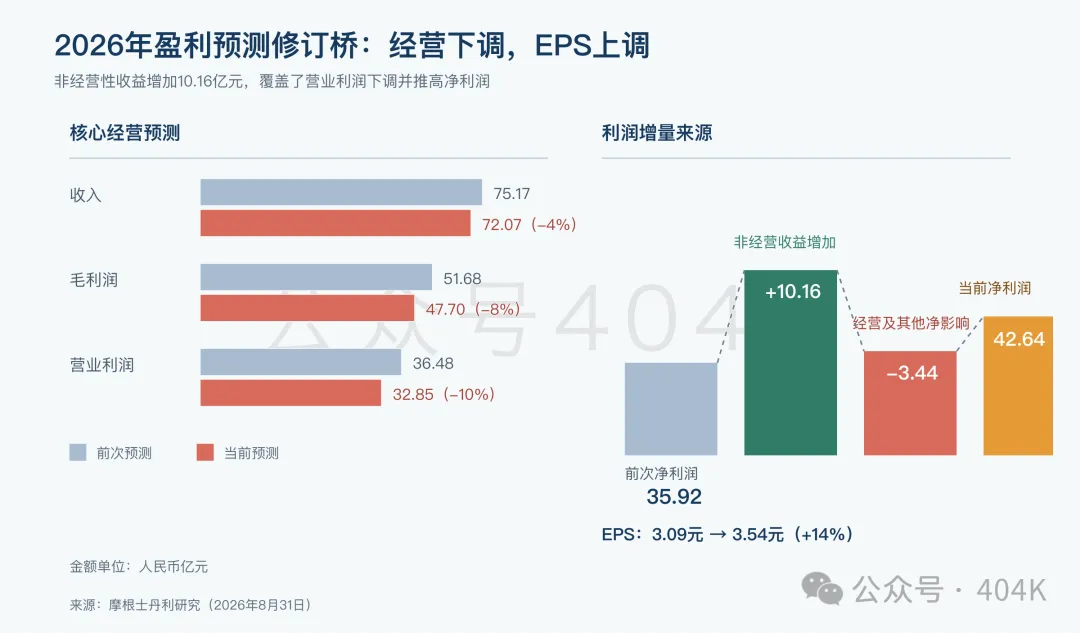
這組修訂決定了短期盈利質量的讀法。3.54元EPS包含較高的非經營性收益,不能直接代表主營業務盈利能力。若這部分收益不具備持續性,2027年的同比基數和估值倍數都需要重新評估。
報告沒有詳細解釋11.43億元非經營性收益的構成。它可能來自投資、公允價值變化、補助或其他項目,不同來源的持續性差異很大。下一份財務披露需要回答來源、現金屬性與可重複性,市場才能判斷它應獲得怎樣的估值。
2027年和2028年的非經營性收益預測都回落至2億元。模型仍預計EPS升至6.61元和9.36元,說明中長期增長最終要回到營業利潤。2026年的非經營增量可以抬高當期利潤,卻無法替代新品放量和產品結構改善。
二季度資料還存在PDF內部口徑差異。封面寫收入18.75億元、毛利潤11.59億元、毛利率61.8%;第2頁和第8頁表格寫收入14.24億元、毛利潤9.02億元、毛利率63.3%。兩處EPS均為0.94元。
這個差異無法僅憑報告自身消解,可能涉及合併範圍、預告口徑或排版錯誤。任何季度同比、環比和超預期幅度都應註明採用那組資料。兩組原始口徑均需列明,現有證據不足以判定其中一組為正確值。 (404K)