
在“AI泡沫論”再起之際,長期資本反而在對模型公司持續下注。
Anthropic今年5月的融資中,出現了GIC、資本集團等全球機構;富達、淡馬錫則同時出現在Anthropic和OpenAI今年的融資名單裡。
中國的智譜,最近也吸引了“長錢”加注。9月13日,智譜公佈約50億美元的股份配售及可轉債融資安排。現有長線股東繼續認購,部分在IPO時持審慎態度的價值投資人此次也參與認購,海外機構成為主要獲配方。
模型公司正在獲得不同階段投資人的重新判斷。長線資金的持有期跨過多代產品,客戶的採購也在跟著模型能力擴展。
技術更新得快,可以成為一家公司反覆爭取客戶預算的機會。持續做出前沿模型,正在長成一門值得長期投入的生意。
更重要的是,資本與模型公司正在形成“複利效應”:模型賣出去,獲得收入;模型用回研發,積累下一輪能力。全球機構正在重新評估的中國模型資產,與AI行業走向“研發複利”的處理程序,在這輪融資中相遇。
資本開始押注“連續產出”
幾個月就可能更新一代的產品,正在吸引按年考察企業的資金。兩種時間尺度能夠接上,關鍵在於模型公司已經展現出跨越版本更替做生意的能力。
GIC給過一個很具體的觀察。今年2月再次投資Anthropic時,它披露,按客戶支出年化口徑計算,年支出超過10萬美元的Claude客戶數量,一年間擴大到7倍。一些企業從單一用途起步,逐漸把Claude用到內部更多業務。
產品在換代,客戶卻在同一家公司的服務裡擴大使用。模型能力提高,能接下的工作變多,企業採購預算便有了繼續向原廠流動的理由。連續研發開始對應連續的商業機會。
這會改變資本看模型公司的方式。技術領先的一部分價值,留在了客戶關係、服務管道和研發體系裡。
一家企業反覆推出新能力,還能沿著已有管道把它賣出去,就具備了跨產品周期經營的基礎。長線資金可以圍繞這套連續產出能力評估投入。
研發越需要持續擴張,這類資本的份量就越重。訓練安排、工程建設和人才投入都要向前準備,模型公司也要擴大投資者基礎,為不同階段的投入組織資金。
智譜的認購名單,提供了中國市場的一個切面。此次股債融資計畫中,現有長線股東繼續認購,部分IPO時持審慎態度的價值投資人開始主動參與認購。前者增加已有配置,後者跨過了從觀察到持有的門檻。
投資者敢於對智譜下重注,是因為這門技術生意變得更清晰了。智譜2026年中報顯示,上半年開放平台及API收入達到8.25億元,佔總收入的86.5%。模型即服務(MaaS)成為收入主幹,連續升級的研發成果已經通過原廠服務接上客戶支出。
從配置機構可以看到,智譜進入了更廣泛的國際機構配置範圍。海外機構成為最終獲配主力,覆蓋亞洲、歐洲和美洲;前20大投資人獲配本次股票配售份額超過85%、可轉債份額超過88%。部分核心機構還同時認購股票與可轉債,通過兩類工具參與同一家公司的成長。
這輪交易呈現出的變化,是智譜這樣的中國模型公司的技術進展正獲得更廣泛的資本認可。
前沿模型正在變成可以持續交付的服務,原廠開始積累收入與客戶,長期資本也獲得了重新判斷技術價值的依據。融資名單裡價值投資人的轉身,是這種變化落在交易中的具體動作。
模型有了“自我進化”能力
眼下模型公司多了一個特殊的使用者:自己的研發部門。
一個模型幫客戶寫程式碼,公司得到服務收入;同一個模型幫研究員寫工具、搭環境、做實驗,公司得到下一輪研發可以使用的成果。模型在外面賣智能,在內部用智能。前沿能力的價值,又向生產環節延伸了一層。
RSI,即遞迴式自我改進,要把後一種用途繼續推遠:模型參與研發更強的後繼模型,後繼模型再參與下一輪改進。頭部實驗室眼下正在爭取的,是讓其中越來越多的工作能夠交給AI執行。
Anthropic讓一個較弱的Claude模型,針對更強模型的早期版本開展安全訓練,在60小時裡嘗試50多種方案,改善指定的安全評測表現。模型反覆提出辦法、測試和修改,承擔起了一段研究過程。
這類進展改變了研發部門使用時間的方式。研究員的想法要經過程式碼、環境和偵錯,才能走到實驗結果。AI接過部分執行工作,同一個團隊便能同時推進更多嘗試,更早發現走不通的方向。科研裡的試錯,也開始獲得規模化工具。研發擴產,首先擴的就是這種試錯能力。
智譜在GLM-5.3中披露的訓練環境流程,切入了另一個費時的環節。研究智能體從真實工作中提取任務模式,將其轉成可運行的長程任務,再由評判智能體嘗試完成、檢驗是否可解。已有模型參與準備後續訓練所需的環境,人也參與這套流程。
要讓模型處理更複雜的工程,研發團隊就得不斷準備更複雜的訓練任務。智譜讓模型參與這項工作,押注的是把準備訓練材料的能力也做大。任務和驗證方法積累下來,後續實驗便有了可以接著使用的成果。
這個循環中,競爭的節奏也隨之改變。一個新模型發佈時,外界看到的是它能完成什麼工作;在開發者內部,它還可能成為下一輪實驗的助手。領先成果能夠繼續參與研發,產品差距便多了一條轉化為研發進度差距的路徑。
同一個模型,進入不同的任務環境和工程體系,能幫研發推進到那裡,差別就在日常工作裡。
這正是研發複利的吸引力。前一輪投入留下的收入可以再投資,留下的智能也可以再使用。模型迭代開始帶著生產工具一同升級,持續做基礎研究的公司有機會把積累用得更深。
智譜把完全自訓練列為下一階段的投入方向,正是在擴展這種能力。模型參與建構訓練環境已經有了具體流程,進一步探索則要把這種參與延伸到更多訓練與改進環節。
這種探索帶有鮮明的工程色彩:把模型研發拆成可以由智能體承擔的工作,再將有效的部分接起來。研究人員負責方向和取捨,模型承接更多執行任務,實驗室開始把自動化延伸到自己的生產過程。
研發複利,就從這些能夠反覆使用的工作里長出來。
下一輪競爭,先爭算力排期
研發擴產帶來了一個頗有意思的現象:模型越來越會幹活,開發模型的公司卻在承擔越來越重的資源承諾。
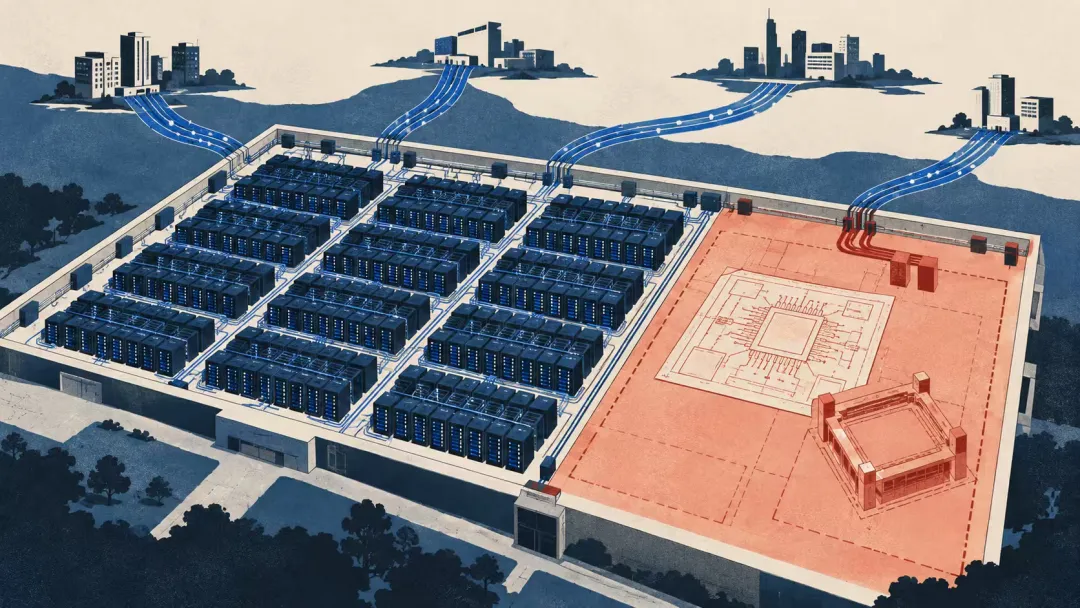
8月底,Anthropic與Lambda簽下一筆350億美元的雲端運算協議,用於擴大Claude可用的算力。OpenAI則在9月8日披露首款自研推理晶片的進展,計畫年底開始部署,並將資料中心、晶片、軟體和模型放在一起統籌。前沿實驗室正在越來越深入地經營智能的生產條件。
這股擴張衝動有它的技術根源。單次實驗更容易開展,團隊就有能力探索更多方案;模型服務成本下降,又會讓更多工作值得交給AI。
前沿競爭還在繼續,省下來的資源就有了新的去處:下一項研究,以及下一批能夠付費的需求。
頭部公司正在把效率紅利花回研發和供給。一次有效實驗能多快放大,新模型能多快服務客戶,都受生產條件影響。
模型公司越來越深地介入晶片、叢集和服務系統,是在把技術兌現的速度握得更緊。研發能力與資源調度能力,開始共同決定一家公司的進度。
智譜管理層在中期業績會上透露過一個很能說明問題的取捨:即使推理需求大幅放量,算力配置仍優先保障關鍵訓練窗口。
商業化最熱的時候,智譜給下一代模型保留了位置。眼前的客戶需求有收入對應,研發投入則要到下一輪產品中兌現。
這是前沿模型公司的經營難題:技術越能賣出收入,管理層越要抵住把資源全部追加到當期業務的誘惑。智譜優先保障訓練窗口,就是把持續研發放進了資源分配的優先順序。
RSI給這種安排增加了緊迫感。模型把準備實驗的時間壓下來之後,等待算力與工程條件的時間就更顯眼。研究執行得越快,資源準備越要往前放。
智譜擬將本輪融資所得款項淨額的約60%,用於下一代GLM及完全自訓練體系研發,以及支撐訓練和生產推理的基礎設施。
這類錢的用途,很像為研發擴產備好裝置和工位。實驗之後有資源繼續驗證,新模型推出後有算力承接客戶使用。提前組織資金,就是要將技術進展更快地變成產品和收入。
資本在這裡購買的,是讓整套體系繼續向前運轉的主動權。
資本聯絡能力由此成為技術競爭的一部分。研究團隊負責把能力往前推,公司還要負責讓研究能夠持續開展。大規模融資、長期算力安排與研發自動化同時出現,反映的是頭部模型企業對連續產出的爭奪。
對中國模型公司來說,資本認知變化最直接的表達,是機構從關注技術走向實際認購。
從觀望到參與,變的是一部分全球機構看待智譜的方式;從模型服務到模型參與研發,擴展的是已有智能的用途。兩種變化在本輪融資中相遇,讓“長期價值”落到了一項具體選擇上:把這一輪積累的資金與能力,繼續投進下一輪研發。
智譜的老股東繼續認購與價值派轉身,正是這場重新估量在中國市場留下的一個註腳。
(華爾街見聞)