
蘋果低頭了:一份「無價格上限」的NAND合同,撕開了整個記憶體行業的底褲
蘋果向記憶體供應商簽了一份從沒簽過的合同——多年期、無價格上限的NAND長約(LTA)。這事發生在2026年09月11日蘋果新品發佈會前夕,性質不是採購新聞,是訊號:全球最強議價能力的甲方,第一次在記憶體這件事上認慫了。
聚焦 🔍
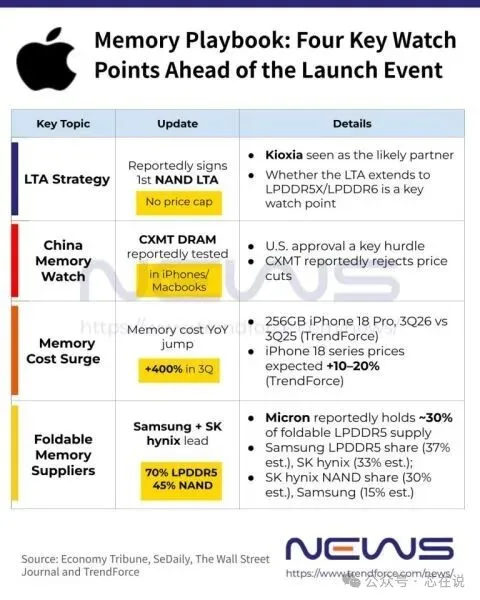
韓媒Economy Tribune率先披露,蘋果近期與記憶體廠商簽訂了NAND長期供應協議,市場普遍認為對手是鎧俠(Kioxia)。傳聞條款是3至5年、不設價格上限。TrendForce隨後跟進確認了這條供應鏈動態,並把它和蘋果首款摺疊屏iPhone、iPhone 18系列漲價放在了同一個坐標系裡看。
一、現象:LTA這個詞,本來不該出現在NAND上
長期供應協議(LTA)過去是HBM的專屬劇本。輝達、AMD這類AI晶片廠商為了鎖死SK海力士、三星、美光的HBM產能,才會簽這種多年期、繫結價格甚至預付款的合同。NAND是什麼行業?是歷史上產能最容易過剩、價格戰打得最凶、周期性最強的記憶體品類。蘋果這種年採購量巨大的甲方,歷來靠規模碾壓供應商,談的是「季度談判+多頭比價」,不是「鎖死自己」。
現在反過來了。鎧俠一季度財報(FY2026 Q1,4-6月)營收1.767兆日元,環比增76.2%,同比暴漲415.5%,毛利率衝到80%(剔除合資項目82%)。ASP環比漲了約70%,位元出貨量同比增速卻只是低個位數——這組數字翻譯過來就一句話:賣得更貴,但沒多賣多少。這就是蘋果肯簽「無價格上限」合同的真實背景:不是蘋果大方,是蘋果沒有別的選項。
關鍵 📌
鎧俠管理層明確表態,到2028年LTA覆蓋率目標為總產能的50%。三星的口徑類似,計畫用長期合同覆蓋60%-70%的總產能,同時保留生產端靈活性(Chosun Biz)。這不是某一家廠商的策略調整,是整個記憶體行業在AI周期裡集體轉向「先鎖量、再談價」的供給端敘事重構。
二、資料:漲價不是喊出來的,是BOM算出來的
TrendForce的測算給了一個很紮實的錨點:256GB iPhone 18 Pro的記憶體成本,2026年三季度將同比暴漲近400%。更狠的是佔比變化——記憶體成本佔整機BOM的比例,從早前256GB Pro機型的約10%,一路推高到約34%,如果2027年上半年供給繼續吃緊,這個數字可能突破40%。
這意味著什麼?記憶體這個曾經的「配角成本項」,正在變成決定iPhone毛利結構的核心變數。蘋果給出的應對是:iPhone 18系列新機價格預期上調10%-20%,但蘋果會自己吃掉一部分漲價,用來保市佔率。這句話背後的潛台詞是——蘋果寧可犧牲一部分單機毛利,也不願意在價格上給Android陣營留出可乘之機。
摺疊屏這條線更能說明問題。首款摺疊iPhone(對外或稱iPhone Fold/Ultra)起售價預計在2099-2299美元區間,頂配版本可能突破3000美元。它的12GB LPDDR5 DRAM由三星和SK海力士聯合供應70%(三星37%、SK海力士33%),剩餘30%來自美光;NAND部分韓系兩家合計拿下45%份額(SK海力士30%、三星15%)。
一台摺疊屏手機,居然要靠三家DRAM供應商、多家NAND供應商拼單才能湊齊產能——這在過去任何一代iPhone上都沒發生過。
警示 ⚠️
這裡有個值得較真的漏洞:市面上流傳的「+400%」經常被簡化成「iPhone要漲價4倍」,這是誤讀。TrendForce的口徑是記憶體物料成本同比漲幅,不是整機售價漲幅。整機漲價預期是10%-20%,蘋果自己消化了中間的巨大差值。把這兩個數字混著傳,是這輪記憶體漲價敘事裡最容易帶偏節奏的地方。
三、機制:AI把DRAM/NAND的產能擠跑了
這輪漲價的根源不在消費電子端,在資料中心。SanDisk CEO David Goeckeler的表態很直白:資料中心記憶體需求預期,從年初的20%被上調到超過60%。鎧俠的產能今年已經全部訂滿,供給緊張會延續到明年。SK海力士甚至已經把「合同價格完全跟隨現貨價上漲」這種結構寫進了和微軟的DDR5長約裡——這原本是HBM合同才有的強勢條款。
順著這條線往回推一層:AI大模型的詞元(token)生成成本,本質是算力+記憶體+頻寬的聯合函數。每一次推理請求背後,是HBM堆疊KV快取、是企業級SSD承載海量訓練資料、是DRAM撐起視訊記憶體換頁。雲廠商願意為HBM和高端DRAM支付溢價來壓低單位詞元成本,這直接抽走了本該流向消費電子的晶圓產能。蘋果的NAND漲價,本質上是給AI的詞元成本買單的連帶效應——記憶體行業沒有「消費電子價格」和「AI基礎設施價格」兩個平行世界,只有一個被AI資本開支重新定價的產能池。
鎧俠和SanDisk的應對是砸錢擴產:兩家在日本的聯合投資已經超過310億美元,投資期延伸到2032年,合資協議本身延長到2034年12月。北上工廠和四日市工廠的新產線爬坡速度,才是決定這輪緊缺什麼時候鬆動的真實變數,不是任何一份財報裡的樂觀表態。TrendForce的判斷是NAND供給要到2027年下半年才可能轉向寬鬆——這中間還有整整一年的緊平衡期要熬。
洞察 💡
記憶體漲價不是缺貨,是帳期遊戲。真正稀缺的從來不是晶圓產能本身,是「誰能先鎖死未來三年的產能承諾」。蘋果這次簽的不是採購單,是一張關於「未來議價權歸誰」的選票——而這張票,蘋果投給了供應商。
四、衝突:蘋果的規模優勢,第一次失效了
蘋果過去二十年的採購哲學,是拿現金和體量換低價、換優先供貨、換風險轉嫁。2006年那份和海力士、英特爾、美光、三星、東芝簽的NAND長約,蘋果是預付12.5億美元換供應保證,條款主導權在蘋果手裡。二十年後的這一份,供應商反過來對蘋果說:要供應量可以,但價格你兜底。
這是一次真正的角色反轉。蘋果面對的對手不是某一家供應商的強硬,是資料中心客戶願意為同樣的晶圓支付比蘋果更高溢價這個結構性事實。當輝達、微軟、AWS都在搶同一批產能,蘋果的採購量優勢在絕對稀缺面前失去了議價槓桿——量大不再意味著話語權大,量大隻意味著「你更離不開這批產能」。
機會 ✅
對二線終端品牌和中國大陸記憶體模組廠而言,這輪周期反而是窗口期。當頭部品牌都在搶長約鎖產能,價格敏感型市場的議價空間被讓渡出來,誰能在現貨市場上快速補位、誰能拿到中小批次的靈活供應,誰就能在這輪漲價潮裡搶到被巨頭讓出來的份額。
五、洞見:一個判斷框架,供你按圖索驥
記憶體周期不好判斷,但可以拆成幾個可驗證的訊號,供後續追蹤用:
這五個指標同時向緊張方向移動的時候,就是終端廠商開始「犧牲毛利保份額」的時間窗口——蘋果現在正處在這個窗口裡。
六、行動含義:你的下一台裝置,價格邏輯已經變了
如果你在做供應鏈決策,這輪記憶體周期給出的資訊是:別再用過去的採購模型去預測2027年的BOM結構。記憶體從「隨時可議價的商品件」變成了「需要提前鎖定的戰略資源」,這個變化不是一次性事件,是行業範式轉移。
如果你是硬核愛好者,想等記憶體降價再換機,可能要重新算帳——TrendForce的口徑顯示寬鬆窗口最早也要等到2027下半年,這中間蘋果、三星、小米們大機率都會把漲價壓力部分轉嫁給消費者。
警示 ⚠️
如果你是供應鏈負責人,面對一份「無價格上限」的長約,你會簽嗎?簽了賭的是「未來價格只會更高,早鎖定早止損」,不簽賭的是「這輪緊缺是短期錯配,價格終會回落」。這道題蘋果已經用真金白銀投了票,評論區聊聊你的判斷。
記憶體這輪周期最諷刺的地方在於:AI讓詞元變得越來越便宜,卻讓承載詞元的物理介質越來越貴。誰在這場博弈裡真正掌握定價權,看這幾份合同的條款走向就夠了。 (芯在說)