
投資者權衡人工智慧(AI)發展潛在放緩的影響之際,一位分析師在展望未來幾年時卻感到更加樂觀。
美國銀行(Bank of America)分析師維韋克·阿里亞(Vivek Arya)目前預計,到2030年,整個半導體行業的潛在市場總額將達到3.2兆美元,這主要得益於記憶體晶片和資料中心需求的增長,以及汽車和工業領域更強勁的復甦。他預計今年該市場規模將達到1.7兆美元。
阿里亞表示,儘管近期市場出現波動,但他認為客戶訂單、長期協議、供應承諾和晶片定價“沒有放緩的跡象”。一些投資者此前擔心,如果Anthropic、OpenAI和其他AI公司放緩大語言模型的訓練,它們在硬體和基礎設施上的支出需求將會減少。
這位美銀(BofA)分析師在給客戶的報告中稱,對於算力、網路元件和記憶體晶片提供商而言,明年“很大程度上仍是訂單和合同排滿的一年”,並且預計2028年的供應也“將保持緊俏”。
阿里亞指出,短期內晶片類股可能“維持區間震盪”,這意味著相關股票不太可能出現大幅漲跌。他提到了即將到來的美國中期選舉,以及更廣泛的宏觀經濟趨勢。在這種環境下,他預計AI和模擬晶片製造商以及網路裝置提供商將展現出“更強的韌性”。
阿里亞表示,一旦晶片類股動能回升,他認為美光科技(Micron Technology)、英特爾(Intel)以及半導體裝置製造商泛林集團(Lam Research)和應用材料(Applied Materials)的股票將領跑。
阿里亞寫道:“記憶體晶片短缺和價格上漲仍是推動該行業增長上行的關鍵槓桿。”他補充說,他還認為傳統和AI伺服器製造商“前景更加光明”。
儘管費城半導體指數今年以來已上漲約58%,但阿里亞表示,“相對於增長而言,半導體股票依然具有吸引力”,這意味著相對於增長潛力,它們的估值偏低。他指出,儘管利潤增長要強勁得多,但晶片類股的估值仍低於標普500指數。
該分析師還上調了他對晶圓廠裝置潛在市場總額的預期,預計今年將達到1,560億美元,明年將達2,100億美元,因為對製造邏輯和記憶體晶片所需的晶圓需求持續增長。他補充說,得益於新一代晶片製造技術以及記憶體和記憶體元件無塵室空間的擴大,他認為到本年代末該行業的收入將達到3,600億美元。
SEMI展望:兩兆
SEMI市場情報高級總監Clark Tseng此前表示,受人工智慧基礎設施需求推動的增長,預計到2030年,全球半導體市場規模將超過2兆美元。
曾先生在台北舉行的Semicon Taiwan開幕前新聞發佈會上表示,此前的預測認為,到 2030 年,該市場規模將達到約 1 兆美元,這主要基於對個人電腦、智慧型手機和消費電子產品等傳統應用的需求。
他表示,隨著人工智慧資料中心推動對先進邏輯晶片、高頻寬記憶體 (HBM) 和企業級固態硬碟 (SSD) 的需求,這些預測已經發生了顯著變化。
今年市場規模預計將超過 1.5 兆美元,但增長並非全面,儘管半導體需求超過了整體經濟和投資增長,但個人電腦和智慧型手機的出貨量仍然面臨壓力。
Tseng表示:“人工智慧正在重塑半導體行業的增長,推動對先進邏輯晶片、HBM 和 DRAM、高層數 NAND、測試和先進封裝裝置的持續需求。”
SEMI 預計,全球晶圓製造裝置市場將從去年的 1170 億美元增長到 2028 年的 2200 億美元,高於此前預測的 2000 億美元。
Tseng表示,該協會還將 2028 年檢測裝置的預測值從 208 億美元上調至 235 億美元,包裝裝置的預測值從 86 億美元上調至 100 億美元。
他還補充說,這些修訂反映了對 2 奈米和 3 奈米生產能力的更大投資,以及對 HBM、企業級 SSD 和更複雜的晶片測試和封裝的需求不斷增長。
Tseng先生表示,預計今年和明年全球半導體材料市場將實現兩位數增長,分別達到830億美元和920億美元。
他表示,預計台灣明年將佔全球市場份額的30%左右,這反映出台灣在先進製造業和包裝領域的重要性。
在同一場合,SEMI國際董事會主席兼日月光科技控股有限公司首席執行長Tien Wu表示,人工智慧的快速發展給台灣的資源帶來了壓力。
Wu表示,為滿足人工智慧的強勁需求而建立的生態系統,正在給台灣的土地、人才、資本和電力帶來短期壓力,同時也引發了其他國家對半導體生產集中在台灣的擔憂。
但他表示,人工智慧的長期價值並非來自取代現有的人類知識,而是來自促進跨學科創新,並在更大的範圍內複製成功的應用。
他補充說,因此台灣應該加快對人工智慧基礎設施的投資,同時加強與國際夥伴的關係,並更清楚地解釋這項投資的目的。
2026年展望:1.6兆
據商業和技術洞察公司 Gartner 在八月底預測,全球半導體行業收入預計將在 2026 年達到 1.6 兆美元,較 2025 年的 8090 億美元增長 92%。預計 2027 年,這一數字將達到 1.9 兆美元。
Gartner 總監分析師Ben Lee表示:“半導體行業正在進入一個全新的增長階段。在人工智慧基礎設施的持續投資和比預期更強勁的記憶體器價格周期的推動下,行業擴張的速度正在急劇加快。”
“隨著人工智慧基礎設施規模的擴大,它不僅重塑了整個半導體生態系統的投資格局,也重新定義了該行業的應用組合。人工智慧資料中心生態系統預計將從2026年佔半導體收入的36.5%增長到2030年的53%以上,這凸顯了半導體價值創造方式的結構性轉變以及整個行業需求的演變。”
預計到 2026 年,記憶體器收入將達到 8370 億美元,到 2027 年將超過 1 兆美元。記憶體器仍然是今年半導體行業增長的主要貢獻者,預計將佔半導體總收入的 54%,高於 2025 年的 27%(見表 1)。
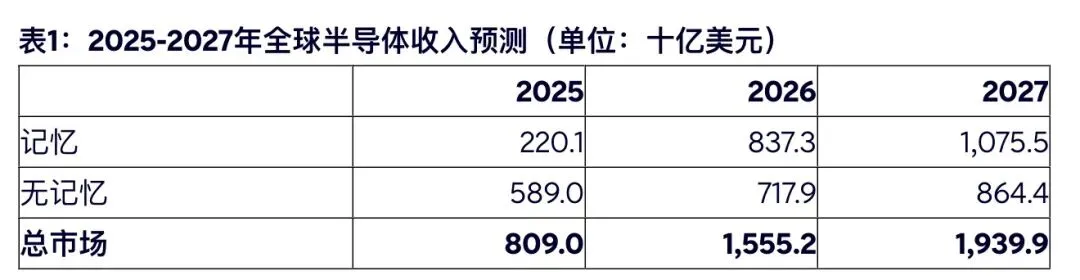
預計到2026年,DRAM收入將增長246.6%,而NAND快閃記憶體收入預計將增長371.9%。儘管預計2027年將有更多產能進入市場,但由於人工智慧基礎設施部署持續推高記憶體消耗,預計供需狀況仍將保持緊張。
Gartner 總監分析師Shrish Pant表示:“人工智慧基礎設施從根本上改變了記憶體市場的格局。雖然價格上漲正在加速 2026 年的增長,但人工智慧基礎設施的持續部署、每台人工智慧伺服器更高的記憶體容量以及對高頻寬記憶體 (HBM) 的持續需求,將支撐記憶體收入在 2027 年及以後持續增長。”
隨著人工智慧叢集規模越來越大、速度越來越快、功耗越來越高,它們需要對 CPU、網路晶片、電源管理、模擬器件和光互連技術進行越來越多的投資。
Lee表示: “人工智慧正在拓展半導體在整個基礎設施堆疊中的應用前景,而不僅僅惠及單一裝置類別。Gartner預測,剔除記憶體器業務後,半導體收入將從2025年的5890億美元增長到2026年的7180億美元,增幅達21.9%,並在2027年達到8640億美元。” (半導體芯聞)