
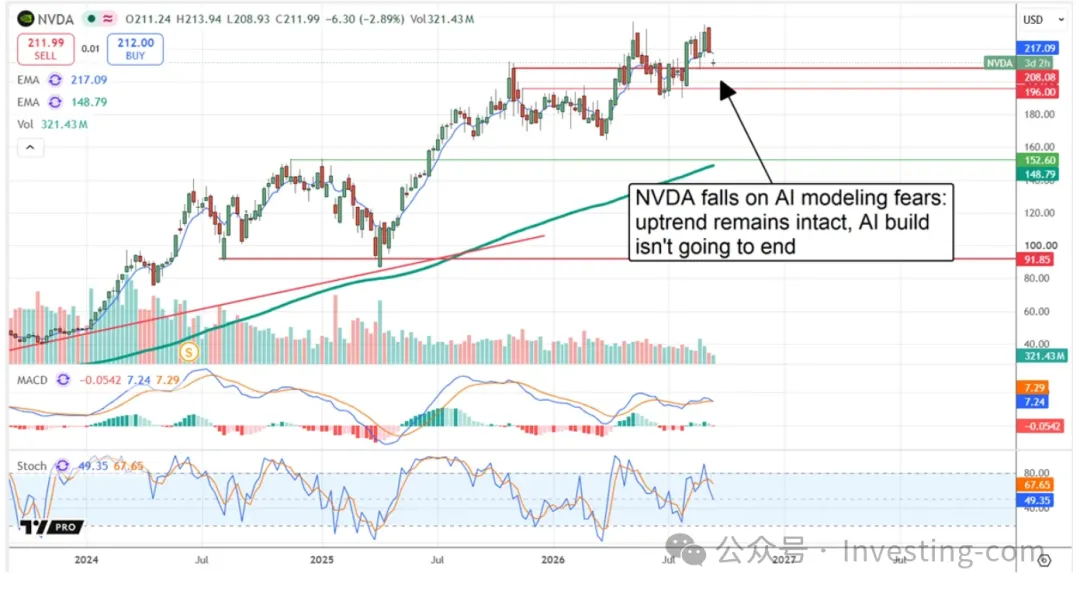
AI 行業領袖呼籲放緩 AI 研發、加強監管,這一表態震驚市場,並觸發類股性回呼,加深了進一步調整的風險——但做空者不應高興得太早。
儘管這一幕在 AI 投資者眼中頗為嚇人,AI 研發放緩大機率不會影響基礎設施建設。對市場而言,更先進的 AI 模型並非關鍵——OpenAI、Anthropic 等實驗室早已擁有能力強大(甚至可能危險)的版本;真正重要的是將實用型 AI 部署到企業全場景所需的基礎設施。
市場在此處存在誤判:安全與算力並非同一回事,AI 需求並未崩塌。從輝達(NASDAQ: NVDA)到 Salesforce(NYSE: CRM),幾乎所有具備 AI 能力的公司,其二季度業績都指向基礎設施需求的加速。。
AI 熱潮尚未真正“爆發”(至少現在還沒有)
投資者需要緊盯的關鍵指標包括:訂單積壓、利用率、持續的定價權,以及資本開支(CapEx)壓力的緩解。二季度訂單積壓以歷史級速度擴張——Alphabet(NASDAQ: GOOGL)、戴爾(NYSE: DELL)、超微電腦(NASDAQ: SMCI)的積壓訂單均錄得三位數百分比增長。
關鍵玩家方面,如今在各類雲實例中無處不在的 Oracle(NYSE: ORCL)積壓訂單已突破 6,500 億美元;Nebius(NASDAQ: NBIS)等新型雲廠商增幅更大,積壓訂單翻了四倍。頭部超大規模雲廠商的資本開支計畫合計超過 7,000 億美元,投入力度可見一斑。
利用率指標同樣關鍵——即便對較老的傳統技術,利用率也接近 100%。關鍵在於:技術裝置會隨年限增長從模型訓練、先進計算自然過渡至推理環節,為現金流與資本化提供漫長的跑道。這正是輝達能夠將其 GPU 資產證券化、讓養老基金等機構投資者參與投資其現金流的基礎。
股價上漲的觸發點將是存量資產的變現——這恰好與盈利能力同步。超大規模雲廠商收縮成本高昂的前沿模型研發,將驟然釋放現金流,掃除當前壓制股價的最大障礙。AI 基礎設施的前期投入極具侵蝕性,拖累著多數 AI 相關公司的現金流與盈利能力。
AI 資本開支之憂,尚未擊垮基礎設施交易
二季度財報季表現亮眼,各公司業績普遍大幅跑贏市場共識。
但分析師對資本開支計畫以及快速分化的市場心存疑慮,個股因此走勢分化。就目前而言,包括輝達在內的 AI 基礎設施股仍是最大贏家——它們是當前資本開支的焦點。
Wedbush 指出,基礎設施建設速度略快於應用落地,這正是擔憂的根源。對投資者而言,放緩 AI 模型投入不僅有利於改善盈利能力,還能釋放現金以滿足既有的資本開支計畫。
華爾街仍在不斷抬高對輝達的期待
輝達是當今 AI 領域最重要的股票——它提供支撐 AI 的核心基礎設施與軟體,而其分析師趨勢也強到無以復加。MarketBeat 資料顯示,覆蓋機構逐月增加,買入共識穩固,買方傾向接近 97%。目前該股零賣出評級,共識目標價隱含逾 50% 的上行空間。
目標價趨勢意義重大:8 月與 9 月的上修不斷推高共識。最高端目標價將該股定在 515 美元,上行空間超過 100%,而即便是這一預測可能仍偏低。
僅從市盈率看,輝達當前已被低估約 50%:現價對應市盈率在 20 倍出頭,而歷史中樞在 30 多倍。拉長看,這只股票仍以“零頭”價格交易——約為其五年業績展望的 5 倍,意味著未來數年存在 400% 至 600% 的上漲空間。
推理熱潮即將到來
推理需求正在加速,一場由 AMD(NASDAQ: AMD)引爆的熱潮即將來臨。
其 Helios 機架為超大規模雲廠商帶來多重好處,包括推理速度、成本與盈利能力。投資者需要記住:模型訓練是 AI 的“前期”成本,推理才是後端的變現環節。有鑑於此,隨著 AI 推理逼近臨界規模,未來數個季度資料中心建設有望全速推進、甚至進一步加速。
AI 最大的風險在於 GPU 與記憶體供應瓶頸,以及能源和水資源約束。這些因素拖慢建設進度,但也創造了機遇。Vertiv(NYSE: VRT)、Bloom Energy(NYSE: BE)、AirJoule(NASDAQ: AIRJ)等公司提供“跨越障礙”的技術,使資料中心能夠在最小化對當地影響的前提下落地與營運。
風險清單中還包括即將到來的大選——這很可能成為對 AI 的一次“全民公投”。選舉結果影響深遠,但不太可能終結基礎設施建設。反而,成熟的 AI 公司可能從監管加強中獲益:更嚴的監管會加寬其護城河——提高新 AI 實驗室的起步門檻,限制顛覆風險。若監管未能落地,這些公司則可放手繼續建造“城市級”超級電腦。 (英為財情Investing)