
一家上半年扣非淨利潤暴跌83%的公司,一個月內同時被特斯拉、理想、小米三家頭部車企選中。
先看欣旺達這份讓人精神分裂的半年報。
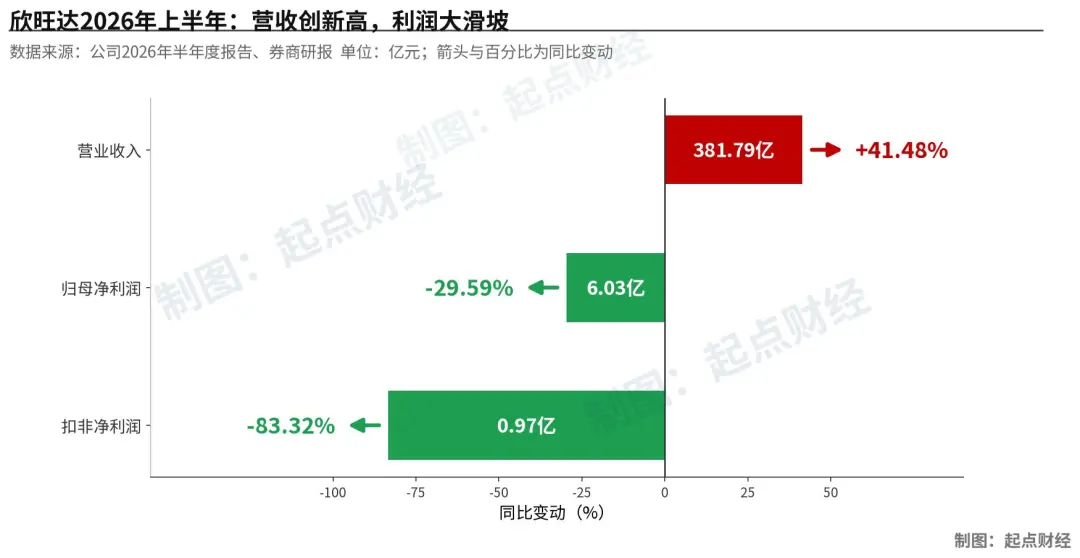
2026年上半年,營收381.79億元,同比大漲41.48%,創歷史同期新高。同一頁紙上,扣非淨利潤只有9726萬元,同比暴跌83.32%。歸母淨利潤6.03億元看似體面,但其中5.05億元來自非經常性損益,光金融資產公允價值變動就貢獻了6.65億元。
換句話說,把炒股賺的錢剔掉,這家公司的主營業務幾乎沒賺錢。
它的動力電池子公司欣旺達動力更擰巴:
2025年營收200.93億元,淨虧31.69億元;2026年上半年營收155.29億元,同比暴漲90.1%,虧損縮小到3.24億元,但資產負債率高達84%。
就是這麼一家公司
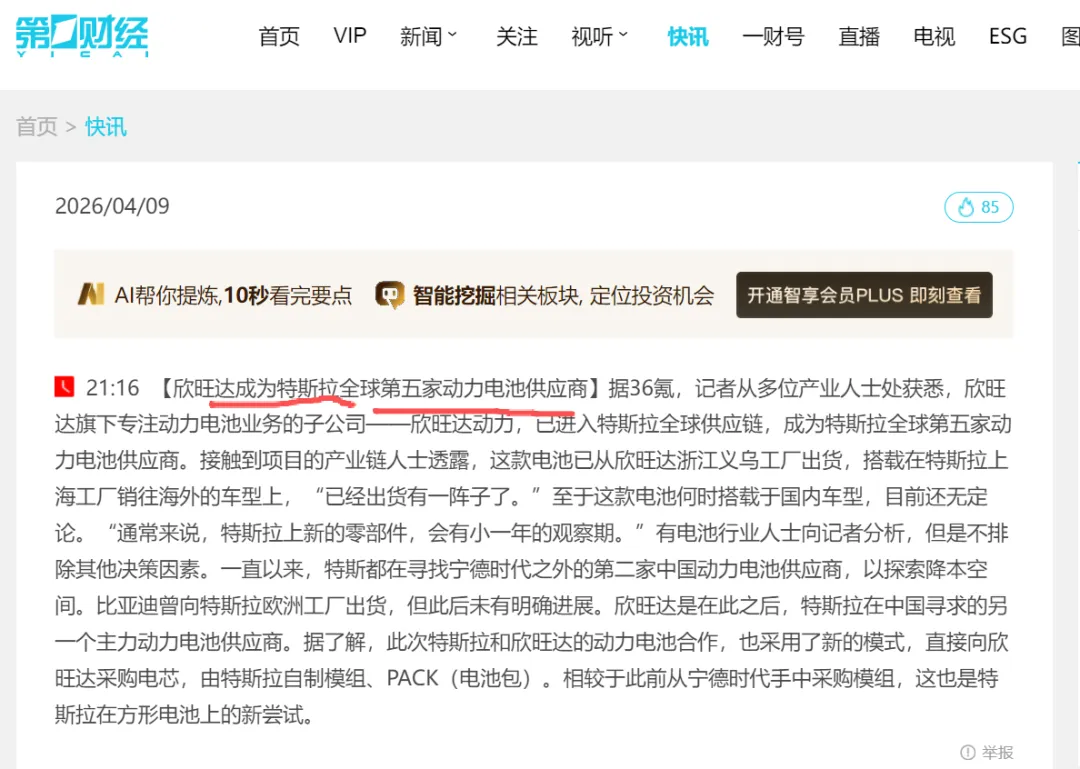
4月被特斯拉納入全球供應鏈,成為繼寧德時代之後第二家給特斯拉供貨的中國電池廠;
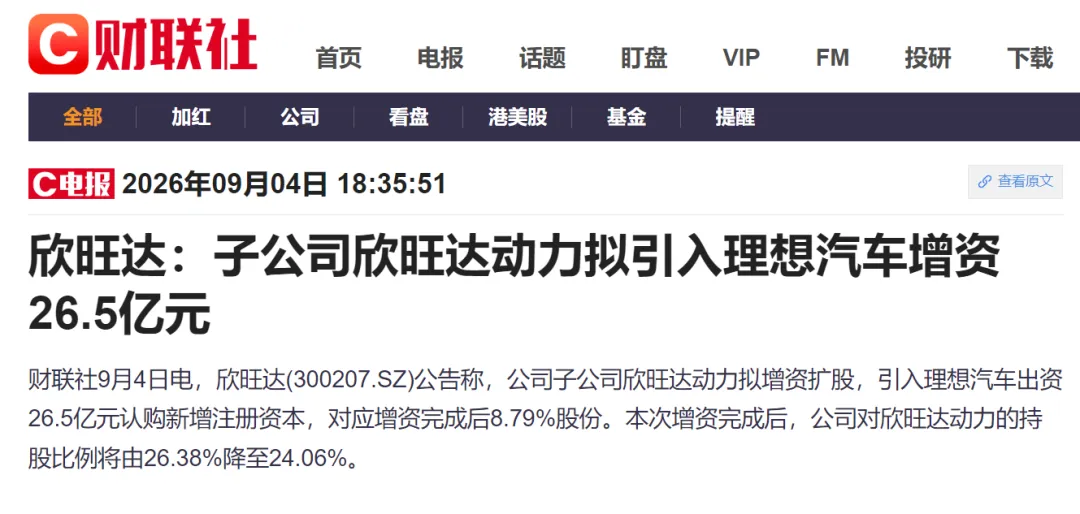
9月4日,理想掏出26.5億元增資,成為欣旺達動力第二大股東;
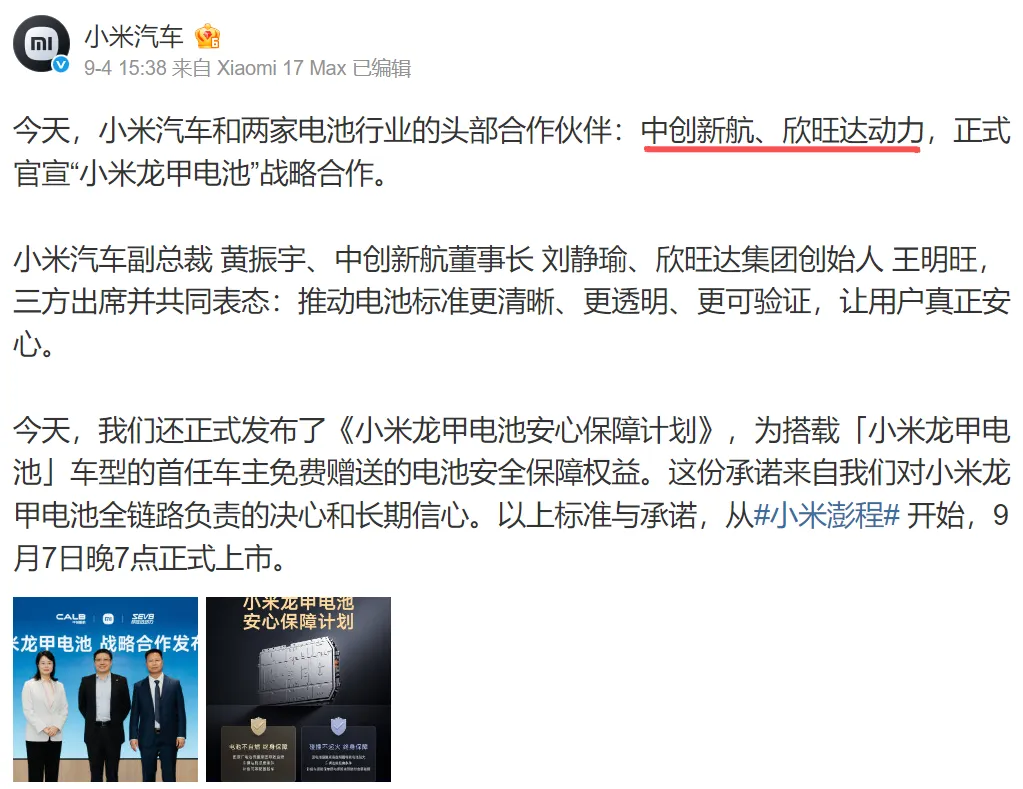
同一天,小米官宣“龍甲電池”戰略合作,名單裡沒有寧德時代,只有欣旺達。
業績越難看,車企越追捧。這背後的邏輯,值得好好拆解。
01. 車企不是在選電池,是在奪權
理解這件事的鑰匙,是行業裡心照不宣的四個字:去寧德化。
去寧德化,不是因為寧德的電池不好,恰恰是因為它太好、也太賺錢了。2026年上半年,寧德時代營收2769.17億元,淨利潤432.84億元,平均每天淨賺近2.4億元。同一時期,多少車企在價格戰裡虧得底朝天。
難怪有車企大佬自嘲,整車廠都是在給寧德時代打工。
電池佔一輛電動車三到四成成本,是最大的單一零部件。
當整車毛利被捲到個位數,誰都想把這塊最大的成本攥在自己手裡。更要命的是話語權:寧德時代全球份額39.9%,國內乘用車裝車份額46.7%,它不缺訂單,自然不配合降價。
車企想降本,先得奪權。
奪權只有兩條路。
一條是自研自造,把電池從外購的標準件變成自己定義的核心部件。
另一條是扶植二供三供,養一批聽話的替補,對寧王形成制衡。
注意,去寧德化從來不是徹底分手,而是“我可以不用你,但不能沒有替代你的能力”,這和核威懾是同一個道理。
9月16日理想發佈旗艦i9,話說得很白:
首批車用寧德時代電池,產能爬坡完成後就切換為自研電池,而自研電芯由欣旺達代工。
李想的原話是,核心是把產品的決定權握在自己手裡。
02. 欣旺達勝出的原因:願意交出“靈魂”
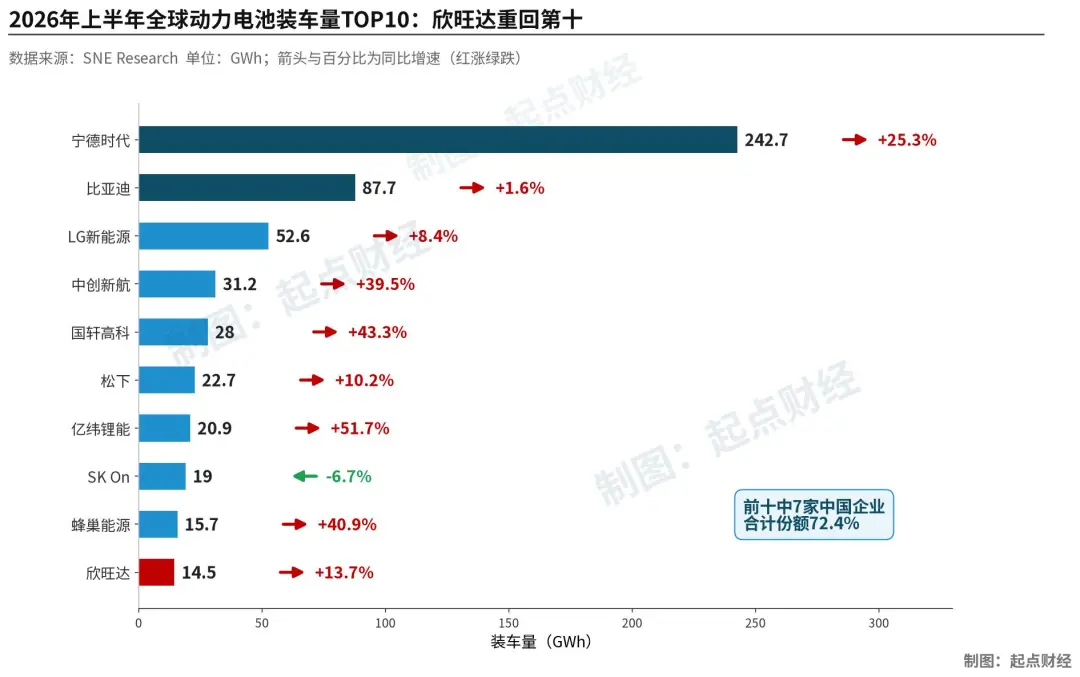
二線電池廠有一排,中創新航、國軒高科、億緯鋰能、蜂巢能源,為什麼偏偏是欣旺達通吃三家?
先看底子。
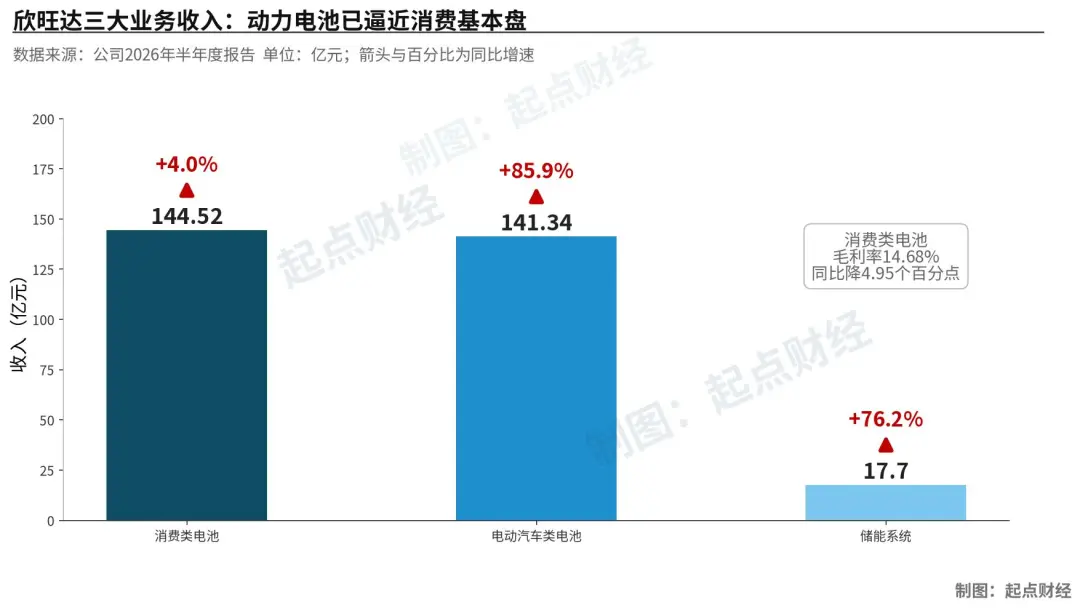
欣旺達是消費電池的全球老大,手機電池市佔率超過30%,你手裡的手機大機率裝著它的電芯。這塊業務增速已經放緩,上半年只增長了4%,但它是穩定的現金奶牛。
在混動電池賽道,它連續五年中國第一,今年二季度做到全球第一。
製造能力和資金鏈,都撐得住。
但真正讓車企心動的,是欣旺達的姿態。
看三筆合作的分工就明白了:
特斯拉只向它直采電芯,模組和電池包自己組裝;
理想主導材料配方、結構體系和BMS底層開發,欣旺達只負責代工;
小米主導產品定義和電池包開發,欣旺達承擔製造。
欣旺達甚至派了一支幾十人的團隊,直接駐紮在小米辦公。
三家車企不約而同,把欣旺達按在了同一個位置:製造。
而定義權,也就是材料配方、電化學體系、管理系統的底層設計,全部留在車企手裡。這種“車企出技術、電池廠出產能”的模式,強勢慣了的寧德時代很難接受,欣旺達卻求之不得。
車企要權,二線廠要活。
讓渡定義權,就是欣旺達遞給車企的投名狀。
03. 這筆交易的真實對價
那麼問題來了:欣旺達能成為下一個寧德時代嗎?
答案大機率是否定的。
車企扶植二線廠,目的是擺脫對單一供應商的依賴,絕不會允許再養出一個能拿捏自己的新寧王。
你越聽話、越離不開我的訂單,我越放心。
這是所有二線電池廠的宿命:
上面被寧王的規模和技術堵死,下面被車企當制衡的棋子養蠱。定義權交出去了,能拼的就只剩價格、交付和配合度,而這三樣全是無底洞。
誰的報價更低、姿態更軟,訂單就向誰傾斜。
一旦核心部件完成這種降格,製造環節的命運就寫好了:誰掌握定義權,誰拿走利潤;誰只做製造,誰只配賺辛苦錢。
更隱蔽的風險在質量。
電池是長周期產品,今天的電芯,三五年後才暴露問題。
當擴張期把價格和交期壓到極致,最先被犧牲的往往是質量冗餘。吉利的案子就是預演:極氪001搭載欣旺達電芯,交付兩三年後集中爆發充電腰斬、續航縮水,威睿索賠23.14億元,最終以欣旺達賠償6.08億元、分五年付清和解,這筆錢直接吞掉欣旺達全年近半利潤。
沃爾沃EX30全球召回,美國監管機構點名的,依然是欣旺達生產的電芯。
請注意一個細節:
公告裡寫的是“欣旺達交付的電芯存在質量問題”,而不是“某車企定義的配方有問題”。出了事,鍋永遠扣在製造方頭上。
做製造成本中心,風光是別人的,風險是自己的。
04. 結語
特斯拉、理想、小米看上欣旺達,看中的不是它的技術,而是它的順從。
這是一場各取所需的交易:
車企用訂單和資本買到了供應鏈的主導權,
欣旺達用定義權換來了活下去的規模。
沒有對錯,只有冷暖。
只是當整個二線陣營都只能靠“更便宜、更聽話”來競爭時,價格戰壓到最後的,往往是質量冗餘。
吉利6.08億和解金希望成為最後的預演,
省下成本,別省下質量,否則遲早會換一種方式討回去。 (起點財經)