
如果債券市場會發放成績單,那麼聯準會主席凱文·華許在周三的利率決議後或許足以拿到高分——聯準會在該次會議上進行了自2023年以來的首次升息。
走到這一步並非一帆風順。在華許上任初期,債券投資者一度對他充滿疑慮。這種疑慮也通過推高抵押貸款利率及其他借貸成本,讓大量家庭和企業付出了代價。
債券投資者將通膨視為大敵,因為物價上漲會侵蝕他們從債券中獲得的固定利息收益。而且他們過去很難完全相信華許的話——懷疑這位由川普提名的聯準會主席是否真有魄力通過升息將通膨壓回2%的目標水平;最新的資料顯示美國通膨率仍高達3.4%。
但顯然,華許在周三通過鷹派升息消除了這些疑慮。法國巴黎銀行首席美國經濟學家James Egelhof讚揚道,華許在新聞發佈會上“充滿自信,甚至擲地有聲地強調,FOMC將實現2%的通膨目標”。
“我們認為,9月FOMC會議的結果,是針對公信力問題所能合理預期的最積極的初步舉措,”Egelhof寫道。
為何這很重要?
債券投資者對聯準會的信心會影響長期收益率,進而影響借貸成本。雖然聯準會的新一輪升息周期可能會使購房者、企業和投資者的利率長期維持在較高水平,但至少對目前風雨飄搖的長債市場而言,無異於一劑強心針。
值得注意的是,聯準會本次升息獲得了全票通過,官員們發佈的最新點陣圖預測亦暗示未來仍有升息空間。
華許雖然一向反感央行提供利率路徑指引,因此並未給出個人預測。但他明確強調,除非聯準會確信通膨正“明確且以足夠速度”回落至2%,否則聯準會絕不會鬆懈。
“不爭的事實是,(美國)通膨水平過高,且持續時間過長,”華許在開場白中直言不諱地表示。
債市隨即報以信任票。如果投資者不買帳,10年期美債收益率本該暴漲;但現實情況卻是周三走勢基本持平,周四更是一路跌破了本周持續測試的5%關鍵關口。債券收益率與價格反向。
行情資料顯示,各期限美債收益率周四集體下跌,其中2年期美債收益率跌6.54個基點報4.666%,5年期美債收益率跌9.23個基點報4.783%,10年期美債收益率跌9.22個基點報4.928%,30年期美債收益率跌7.41個基點報5.287%。
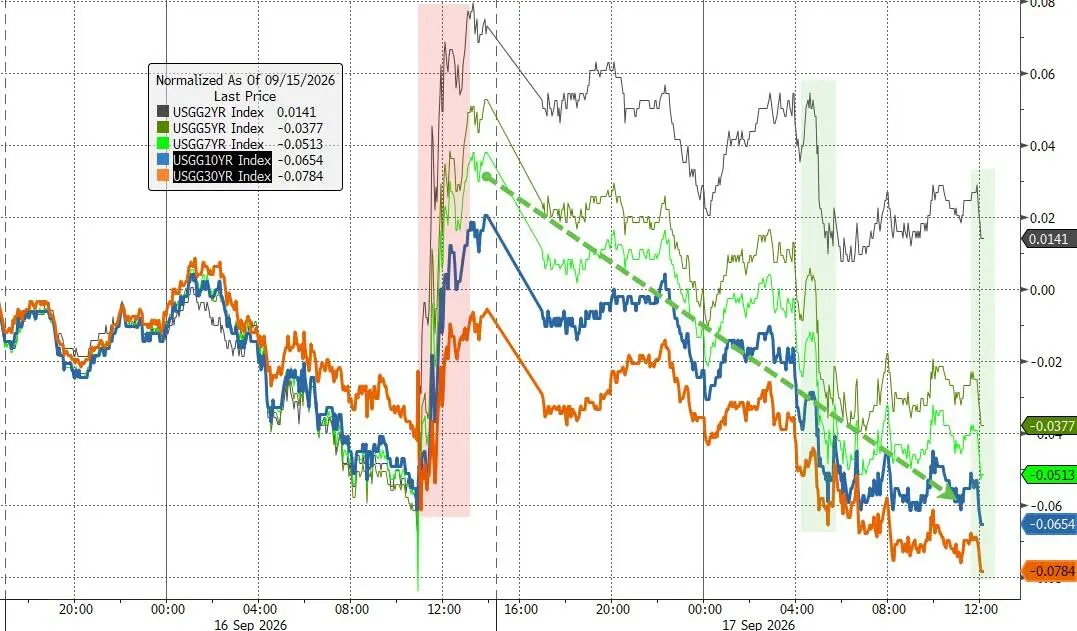
作為衡量未來10年通膨預期的重要指標,10年期盈虧平衡通膨率由議息會議前的2.38%降至了2.33%,表明市場對“通膨失控”的焦慮顯著降溫。該指標在2022年曾突破3%,當時疫情後的供應鏈危機與俄烏衝突共同引發了數十年未遇的通膨海嘯。
更多升息在即
在周三聯準會決議公佈前,市場曾揣測聯準會會釋放升息“僅此一次”的訊號,以此校正外界對連續升息的押注。
但美國銀行美國經濟主管Aditya Bhave指出,周三的會議呈現出“毫無保留的鷹派立場”。
Bhave指出,聲明刪除了此前將高通膨歸咎於能源衝擊的表述,釋放出“藉口不再”的訊號;同時,華許還強調經濟勢頭依然強勁,說明現行利率並未拖累經濟增長,這為聯準會在不引發經濟陣痛的前提下繼續升息騰出了空間。
“我們的結論是,今天的升息舉措並非‘一錘子買賣’,”Bhave寫道。“市場也持同樣看法。”
事實上,華爾街交易員目前已開始爭論聯準會是否會在今年剩餘的兩次會議上都升息,還是僅再升息一次。甚至預計緊縮步伐將延續至2027年——儘管官方利率點陣圖預測中值明年尚為按兵不動。
“歷史表明,一旦聯準會開始升息,就會多次升息,” Northlight Asset Management首席投資官Chris Zaccarelli在書面評論中表示,並讚許華許在預期管理上“拿捏得極為精準”。
仍有考驗在前方
當然,儘管華許的“抗通膨硬漢”形象暫時安撫了債市情緒,但長債想要徹底走出拋售恐慌,前方仍面臨諸多考驗。
五三銀行(Fifth Third Commercial Bank)首席美國經濟學家Bill Adams寫道,當柴油價格天天刷新歷史紀錄時,把鷹派口號落到實處可沒那麼容易。
柴油是物流命脈,其成本高企極易滲透至實體經濟的方方面面。早在伊朗戰局再起推升原油之前,美國柴油價格就已居高不下,如今更是變本加厲。
“油氣價格漲得越高、滯留高位越久,聯準會就不得不升息越多,”Adams將能源價格定性為“未來數次聯準會政策決議中最大的‘已知未知數’”。
況且,即便債市認可華許的鷹派手腕,聯準會政策也遠非長端收益率的唯一推手。
債券市場一直對全球債務水平上升感到不安(從美債到法日國債),並不斷要求更高的風險溢價;市場還擔憂伊朗戰爭帶來的通膨風險;隨著資料中心建設的持續推進,債市也在消化科技公司突然從債券市場借入的數十億美元資金。
此外,市場還在權衡深層的宏觀命題:例如AI能否在未來數十年切實推升全要素生產率,從而為長期更高的中性利率提供合理性支撐?
TIAA財富管理首席投資官Neel Mukherjee指出,這些結構性推手並未改變,10年期美債收益率或將長期居高不下,購房者與謀求擴張的企業仍難擺脫沉重的融資負擔。
但至少,債市的核心心結之一——聯準會行動遲緩——在本周得到了有效紓解。
Mukherjee表示,華許是用一種“極簡主義”的溝通風格兌現這一點的:整篇決議聲明僅寥寥130字,遠低於其前任時期約300字的五年均值。然而,這恰恰擊中了要害。“他向市場與公眾釋放了再明確不過的訊號:聯準會將不惜以進一步升息為代價,誓言捍衛通膨目標。”Mukherjee稱。(財聯社)