
2026年上半年,15家中國車企中,7家披露了完整海外銷量資料:全部盈利,淨利潤合計413.6億元。
6家未披露海外銷量的車企,無一例外,全部虧損。
出海,已經捲出了一條利潤斬殺線。曾以出海為亮點衝刺IPO,但最終爆雷的那吒汽車,可謂是殷鑑不遠。
出海不是萬能藥,如何避免“外重內輕”,用更合理的戰術服務於中國汽車出海的大戰略,才是逆全球化時代真正突圍的關鍵。
“因為非市場因素的干擾,我們的好產品很難出口。”
今年7月,曾有一家中國車企的內部人士對億歐汽車如此吐槽道,公司之所以在2026年上半年出現虧損,一個關鍵因素就是「出口受限」。
在高度內卷的產業環境下,出口、出海真的成了中國車企的救命稻草。在2026上市公司半年報季落幕後,各家車企的財報更驗證了這一點:
今天不出海,也許不會馬上出局。但是今天不出海,一定會馬上虧損。
通過梳理15家上市車企的2026年半年報資料,億歐汽車發現三個現象:
首先,15家車企中有7家披露了完整的海外銷量資料,且這7家車企全部盈利;
其次,有兩家車企部分披露了海外銷量資料,分別是廣汽集團的自主品牌出口12.1萬輛,和北京汽車旗下合資公司北京現代出口4.7萬輛,這兩家車企全部虧損;
最後,還有6家車企未披露海外銷量,無一例外,全部虧損。 但這6家車企中,嵐圖汽車、小鵬集團披露了海外營收資料,分別是25.3億、82.2億元,在總收入中佔比13.9%、25%。小米集團則表示,汽車業務將在2026年第三、四季度開始啟動出海。
如果再進一步剖析盈利的7家車企,億歐汽車發現,在Stellantis集團通過零跑國際拿走了51%的海外利潤後,零跑汽車依然以2億元人民幣的淨利潤扮演了“守門員”的角色,其海外銷量為9.6萬輛,在總銷量中的佔比為26.9%。
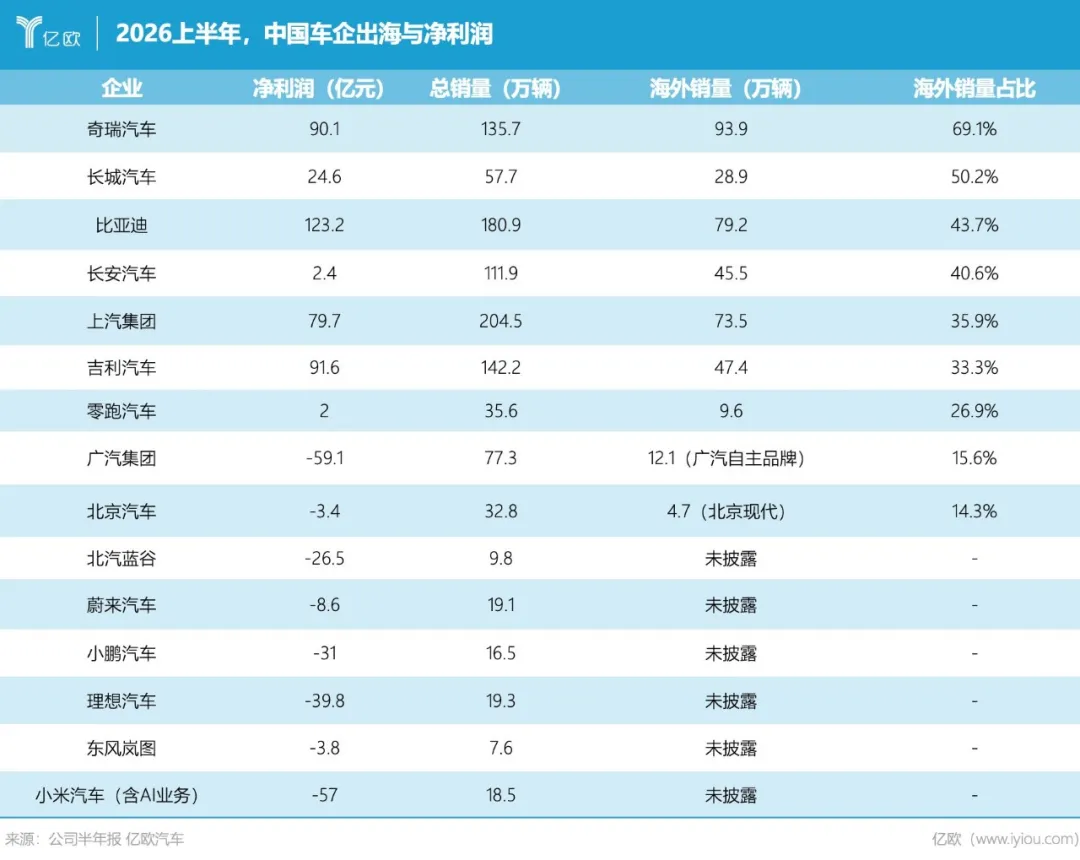
綜上所述,億歐汽車認為,一條隨出海而來的「利潤斬殺線」,已經擺在了中國汽車產業面前:
海外銷量佔比26.9%,是2026上半年中國車企的利潤斬殺線。
在更宏觀的資料層面,多多少少也可以印證這一點。
根據中國汽車工業協會,2026年上半年,中國汽車出口509.6萬輛,在總銷量中的佔比為33.9%。國家統計局的資料則顯示,同期的中國汽車產業營業收入利潤率降至了3.8%。
33.9%的全行業出口占比,支撐了3.8%的全行業營業收入利潤率。那麼,如果全行業的出口占比也降至26.9%以下,中國汽車行業能否繼續維持3.8%的行業營業收入利潤率,可能真的需要打一個問號了。
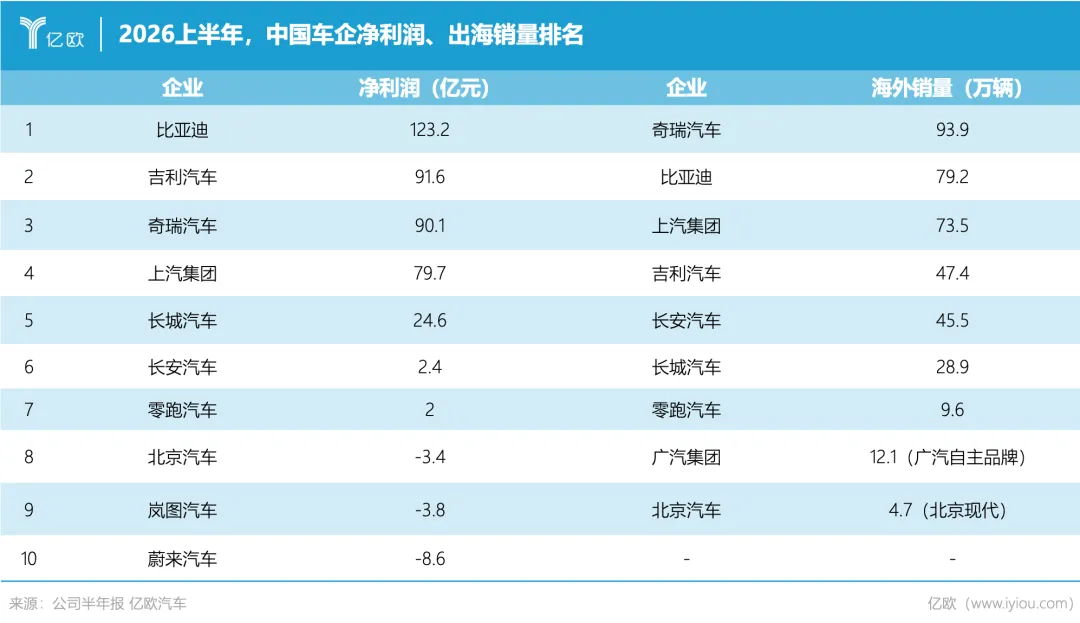
通過梳理15家上市公司的資料,億歐汽車還發現了一個現象:海外銷量排名越高的車企,淨利潤排名也會佔據高位。
2026年上半年,淨利潤最高的五家車企分別是:比亞迪123.2億、吉利汽車91.6億、奇瑞汽車90.1億、上汽集團79.7億和長城汽車24.6億元人民幣。
海外銷量規模最高的五家車企分別是:奇瑞汽車93.9萬輛、比亞迪79.2萬輛、上汽集團、吉利汽車47.4萬輛和長安汽車73.5萬輛。
不難發現,在淨利潤和海外銷量排名前五的企業中,比亞迪、吉利汽車、奇瑞汽車和上汽集團都殺入了榜單前五。
這四家車企的海外銷量佔比則分別是奇瑞69.1%、比亞迪43.7%、上汽集團35.9%和吉利汽車33.3%,「沒有一家低於三分之一」。
可以說,出海已經不足以完全解決一家車企能否盈利的問題,中國車企如果想讓淨利潤轉正,海外銷量佔比不能低於26.9%或者說四分之一;如果想讓利潤名列前茅,企業活得更好一些,海外銷量佔比不能少於三分之一。
正因如此,多家車企都在2026半年報中將「出海業務」的重要性擺在了重要位置。
上汽集團在《經營情況的討論與分析》章節中將出海業務放在了僅次於產品的第二位,並明確表示:“二、是加強體系建設,奮力打造海外市場增長極。”
吉利汽車在總結2026年上半年的業績增長時更是將“全球化”放在了第一位,同時明確表示吉利汽車的“全球化戰略已由新能源汽車出海邁向品牌及管道深耕海外市場的新階段,並進一步拓展至全球產業協同。”
中國車企走向全球是一種歷史的必然,但是,當中國車企的利潤要取決於海外銷量佔比的時候,這種近乎於“外重內輕”的全球化已經潛伏了危險。
外重內輕丨出海雖好,但過猶不及
在著名電視劇《大明王朝1566》中有一個經典的“謎語人”橋段,嘉靖帝將一個空心球交到了司禮監。
作為司禮監掌印的呂芳接過這個空心球,稍思片刻就明白嘉靖帝的警告:
“這是告訴我們,外重內輕呀。”
如今,中國汽車產業同樣遭遇了“外重內輕”的挑戰。
中汽協資料顯示,2026年上半年,中國國內車市銷量甚至不到1000萬輛,同比下滑高達21.1%。
反觀中國汽車出口,或者說中國汽車出海成了2026年上半年,中國汽車產業最大的亮點之一。根據中汽協資料,2026年以來,中國汽車出口呈現出爆發式增長狀態,6月出現史上首次單月出口100萬輛,一個月的整車出口量已經超過2020年全年的出口量。縱觀2026年上半年,中國汽車出口509.6萬輛,同比暴增65.3%。
面對如此大好的形勢,包括中汽協在內的各家機構都已經預測,2026年,中國汽車出口有望突破1000萬輛。
照此發展下去,今年中國汽車產業的三分之一銷量可能都會在海外。
海內外銷量的此消彼長,讓中國車企的銷量結構發生了巨大變化。
以吉利、上汽和比亞迪為例,三家出口占總銷量的比重已經分別高達33.3%、34.6%和43.7%,和去年同期相比分別提高18.9、12.7和14.4個百分點。
奇瑞汽車的情況更為誇張,135.7萬輛的總銷量中有93.9萬輛是出口,佔比已經近七成。在營收層面,奇瑞汽車在中國市場的收入為443.1億元,暴跌41.7%,海外收入則暴漲50.9%,達到989.6億元人民幣,海外收入已經佔到奇瑞汽車上半年總收入的69%。
出海與全球化確實是中國車企的戰略方向,但如果戰術失當也會引發非常嚴重的後果。
曾經風光一時的那吒其實,就一個血淋淋的案例。
2022年,那吒汽車以15.2萬輛的成績拿下中國造車新勢力第一名的桂冠。
2024年6月,那吒汽車母公司合眾新能源汽車股份有限公司(下稱:那吒汽車)向港交所提交了上市申請。
和其他新勢力強調技術創新不同,那吒汽車在招股書中強調自己的優勢是:
海外市場。
那吒汽車給出的資料是,在2024年1至5月,其新能源汽車出口16458輛,位列新勢力車企出口量第一;還是最快在泰國、印尼、馬來西亞建立起三大海外工廠的造車新勢力,同步推進南亞地區的首個本地化組裝項目,並深耕東盟、搶灘南美,開發中東和非洲的出海戰略。
後來的故事大家應該也非常清楚了,海外市場的增長根本無法彌補那吒汽車在中國市場的頹勢。 當那吒汽車的產品迭代能力無法跟上中國市場的速度時,其銷量開始快速崩盤,最終出現企業爆雷。
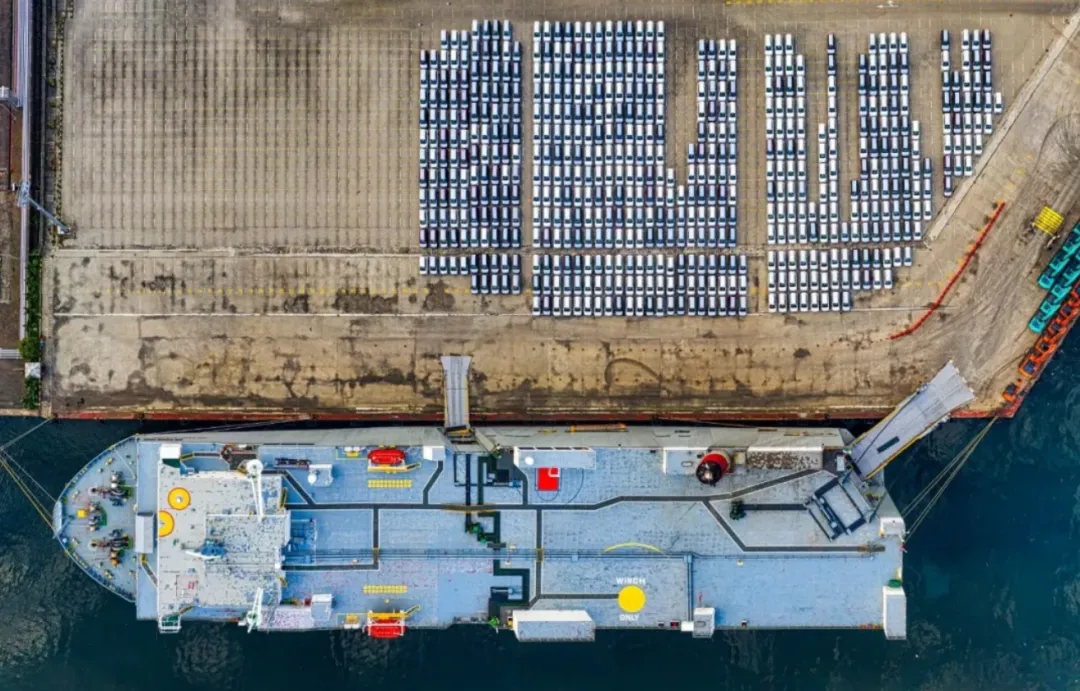
那吒成了中國車企「外重內輕」最為慘痛案例。
因此,如何讓出海戰術完好服務於出海戰略,避免外重內輕就成了中國車企必須面對的問題。
更何況,部分南方國家已經對中國車企的海外佈局表現出惡意,這就更需要中國車企小心應對。
2024年以來,包括土耳其、墨西哥、俄羅斯、匈牙利、泰國、馬來西亞和印度尼西亞在內的部分國家都通過劇烈的關稅政策和產業政策調整,讓中國車企遭遇了重大戰略挑戰。
以比亞迪為例,其土耳其和馬來西亞的建廠計畫就都被曝延期,甚至有可能徹底放棄。
海外建廠作為一項重資產投入,如果所在國政策突然調整會給中國車企帶來巨大的損失和風險。如何避免這樣的挑戰,吉利的合資方案也許是一種更具可行性的出海戰術。
今年7月,吉利控股與福特汽車達成協議,雙方將在西班牙瓦倫西亞成立合資公司,通過產能共享,加速推進吉利歐洲本地化戰略落地。
這已經是吉利合資戰略的又一次成功落地。在此之前,吉利先後收購了馬來西亞寶騰49.9%股權並主導營運;與雷諾在韓國、巴西成立合資公司,再到雙方各持股50%成立HORSE動力公司;與奔馳各持股50%重啟Smart品牌,吉利控股的出海處理程序一直伴隨著股權層面的深度合作。
出海雖好,但過猶不及。 中國汽車產業一定要避免外重內輕的風險,用更合理的戰術服務於中國汽車出海的大戰略,如此才能在逆全球化時代實現最終突圍。(億歐汽車)