
都說產業的研究要看源頭,AI產業而言,北美是源頭,資料中心是源頭。
這兩天大家應該也看見了,懂王給黃仁勳打電話,明確表達了資料中心是造福美國人民的“新石油”。為了石油,漂亮可是什麼都願意做的。那麼在這基礎上,產業鏈的源頭得到了最大的政只上的支援。
最近,一些消息稱美國資料中心建設潮正在被暫停令扼殺?SemiAnalysis用衛星影像和逐項目分析告訴你,這可能是2026年被傳播最廣的誤讀。
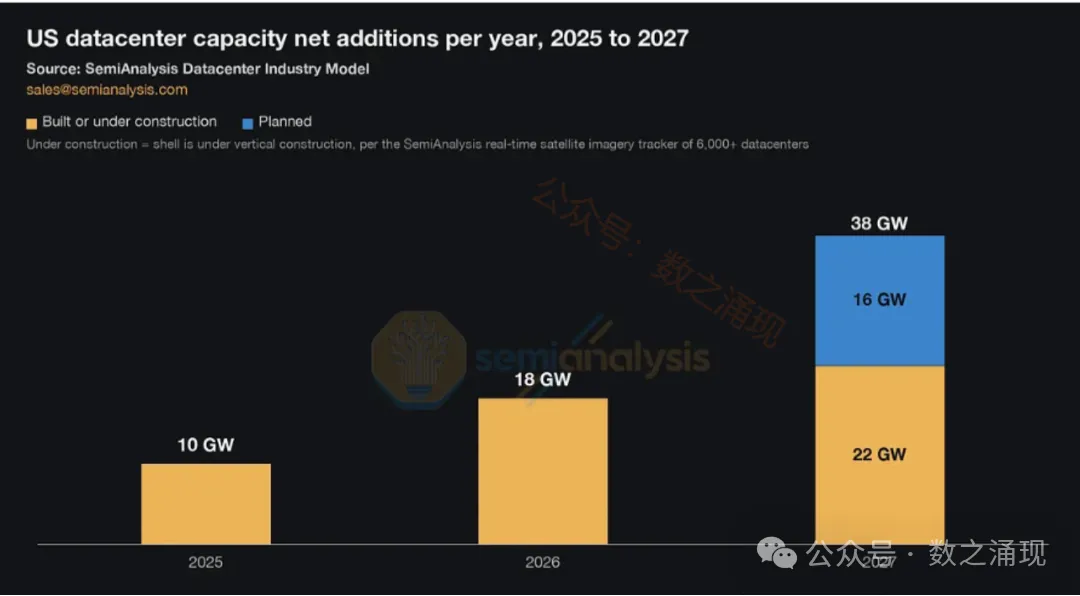
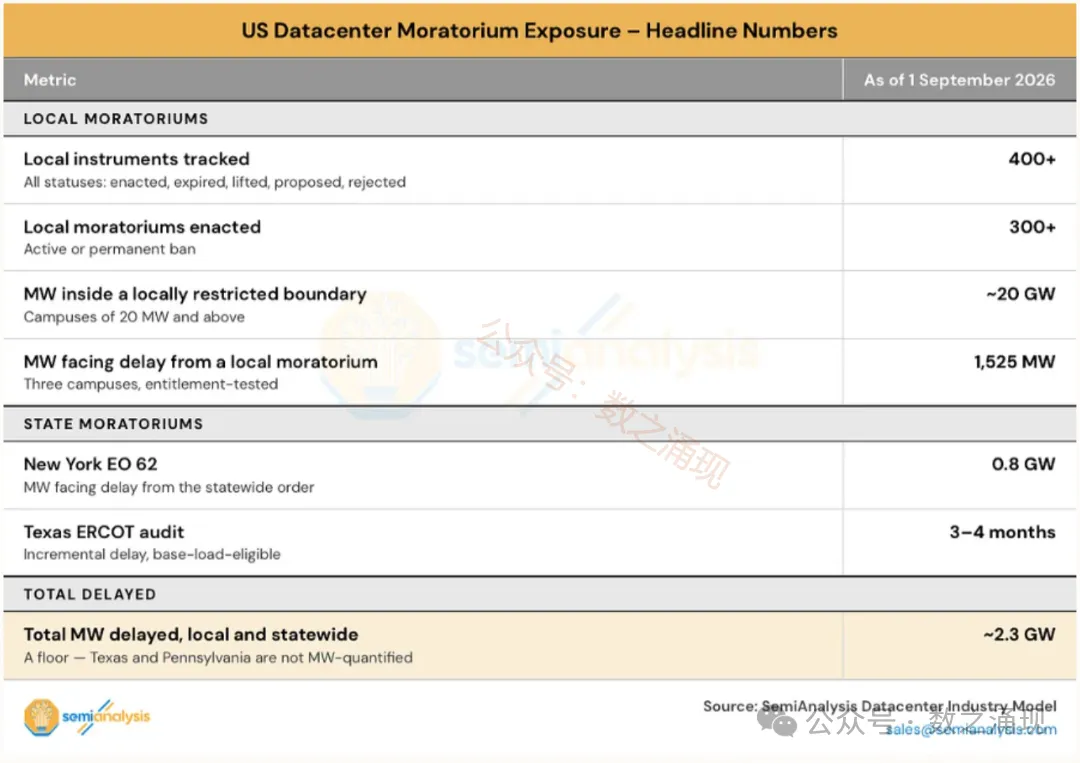
300+條地方暫停令、4個州出手、400+條限制工具——聽起來嚇人,但真正被延誤的規劃容量只有約2.3GW,而2027年美國將交付38GW資料中心容量。 數字不會說謊,但數錯了數字會。
Gui故事從“恐慌”開始。
過去兩個月,美國資料中心圈徹底坐不住了。
- 紐約州停止發放資料中心環境許可
- 德州:暫停ERCOT並網佇列審批
- 賓州:將資料中心踢出快速審批通道
- 俄勒岡:凍結州有土地上的資料中心交易
地方層面更誇張——過去一年半,超過300個城鎮投票叫停資料中心。2026年1月全美單月通過29條暫停令,7月更是飆到380條。
如果只看新聞,你會以為美國資料中心建設潮已經被一個接一個的政府委員會“合法處決”了。
但故事的反轉,從衛星圖開始。
反轉:衛星不撒謊
SemiAnalysis的方法論很“笨”但很硬:即時追蹤6,000多座資料中心的衛星影像,逐項目、逐地塊核對每一條暫停令是否真的卡住了項目。
結果令人大跌眼鏡:
- 2027年美國預計交付 +38GW IT容量,是2026年的兩倍以上
- 其中 22GW已在主體施工,另外16GW大部分已完成融資、正在做場地工程
- 過去12個月,這個預測幾乎沒有變動
那2.3GW延誤是怎麼算出來的?
| 合計 | ~2.3 GW |
注意一個驚人的對比。約20GW容量落在受限邊界內,但只有1,525MW被真正延誤——轉化率僅7.6%。
為什麼“數暫停令”≠“數兆瓦”?
SemiAnalysis指出,一條暫停令要真正卡住項目,必須同時滿足一長串苛刻條件:
✅ 觸及項目地塊(縣級暫停令往往止步於市界)
✅ 已頒布且仍然有效(不是提案、沒過期)
✅ 與項目時間表重疊
✅ 項目仍需要被凍結的那個批准
✅ 項目交付時點沒那麼遠(6個月暫停令卡不住2028年才開工的項目)
✅ 開發商無法繞開(不能走表後發電、沒有既得權利)
缺一條,暫停令就是一張廢紙。
還有一個反直覺的發現。約80%的現行限制根本不包含任何已建模的規劃容量——多數城鎮是在項目還不存在、或園區已獲批之後才立法,純屬“預防性打烊”。
三個倒霉蛋:誰被真的卡住了?
全美幾百條暫停令,只產生了三個直接延誤案例。
- AWS俄亥俄哥倫布附近園區,(765MW)——延誤3個季度
- NorthPoint賓州斯克蘭頓附近園區(720MW)——延誤4個季度
- CoreSite丹佛附近園區(40MW)——擴建凍結至2027年5月
其中NorthPoint是教科書級的“真約束”案例。場址落在鎮區內、暫停令明確覆蓋資料中心用途、項目還沒拿到特殊例外許可、也沒有豁免條款可鑽。九個條件全中,想跑都跑不掉。
州級暫停令:雷聲大雨點小
紐約是首個全州暫停,但也只有0.8GW
霍赫爾州長7月簽署的EO 62涉及約1.4GW,但真正被延誤的只有約0.8GW——TeraWulf的進度本來就排在了暫停窗口之後,Riverview項目乾脆已擱置。
值得注意的是,紐約立法機構6月通過的RDCD法案(本將對20MW+資料中心實施一年暫停)反而被霍赫爾拒絕簽署——行政命令才是更窄、更臨時的工具。
德州:一場“審計”而非“剎車”
阿博特指示暫停ERCOT新增並網審批,但SemiAnalysis認為:
- 基荷項目最多延誤3-4個月
- 對不依賴電網的表後(BtM)項目毫無影響
德州農業專員米勒的原話很扎心:“這就是雷聲大雨點小,是裹在一堆空話裡的政治辭令”
一個關鍵背景。兩位州長都將在2026年11月面臨連任,暫停令是展示“我在回應民意”的最低成本方式——隨時可控、隨時可撤。而2026年13項全州暫停法案几乎全部夭折,沒有一項真正走到全院表決,這說明把臨時姿態變成持久政策的政治難度極高。
開發商的四種“活法”
面對暫停令,沒有一家開發商選擇放棄:
① 項目遷移 —— 換個場址繼續幹
② 重新設計 —— 撤回申請,改到合規再回來(如密歇根豪厄爾鎮區的Meta關聯項目)
③ 法律挑戰 —— 密歇根薩林鎮區,Related Digital直接起訴,最終拿到快速處理的同意判決
④ 退出轄區 —— 最狠的一招:德州朗斯維爾,SpaceX趕在暫停令表決前幾天,推動市府把444英畝土地劃出市界,附帶2.2億美元水務基礎設施承諾。項目還沒開建,就已經不在暫停令的射程之內了。
誰在這波限制潮中悶聲發財?
SemiAnalysis的判斷是2026年限制浪潮最大的後果不是延誤,而是重塑了容量建在那、誰能建、用什麼供電。
贏家名單如下。
表後電源(BtM)玩家:德州審計只管並網項目,雪佛龍二疊紀盆地2.67GW離網Killy電廠(服務約2GW微軟園區)完全不在射程內。審計每多跑一個月,“不排隊”的期權價值就漲一分。目前已有75GW表後裝置訂單敲定,德州拿得最多。
發電裝置供應商:渦輪機、發電機組、燃料電池本已飽滿的訂單簿,又多了橋接電源和新增選址的增量需求。
存量場址與“當然許可”土地:密歇根是全美限制最多的州,但坐落在“資料處理已是許可用途”的工業用地上的園區照樣一路暢行。有既有開發權的土地,正日益成為稀缺資產。
報告中的圖5展示俄亥俄容量兩年近三倍增長與40條地方暫停令在11個月內跟進的時間線,佐證“暫停令是增長的結果而非先兆”】
SemiAnalysis的原話值得劃重點,我們認為暫停令確實可能延誤建設潮,只是尚未形成規模。我們需要看到它們在範圍和限制力度上都大幅升級。
民意確實在轉向——46%的美國選民對資料中心持負面看法,46%反對自家門口新建資料中心。但隨著AI實驗室盈利能力增強,資料中心更有能力支付“高於公平份額”的成本、做更好的鄰居,從而避險不斷高漲的反對聲浪。
暫停令是一場真實存在、但尚未兌現的風險。 數量在暴漲,兆瓦在原地——這或許就是2026年美國資料中心行業最精妙的悖論。 (數之湧現)