
車企與電池企業正在重構權力,雙方會在新的產業格局中找到新的生態位,形成新的平衡
電池是誰的?這個問題過去有標準答案:電池企業造,車企買。現在,答案鬆動了。
9月4日,小米汽車為一塊電池開了場發佈會,宣佈中創新航、欣旺達動力成為小米龍甲電池戰略合作夥伴,除了電芯由這兩家生產,其他的產品定義、製造標準、質量管控和額外保障的賠付責任,都歸小米。同一天,欣旺達公告,理想擬出資26.5億元入股欣旺達動力,坐上第二大股東的位置。
同日,在宜賓的世界動力電池大會上,華為巨鯨電池平台總經理王力登台演講,這是華為動力電池團隊第一次在行業內公開分享。王力說,安全、續航、充電體驗、壽命,華為的電池解決方案會在這幾項之間做取捨。
鴻蒙智行正在推動電池供應多元化,想進來的供應商,要先通過巨鯨標準體系的稽核。
當天,華為與寧德時代、比亞迪等14家單位共同制定的動力電池運行周期安全團體標準正式發佈。
這三件事指向同一個變化:車企已經越過採購環節,把手伸進電池企業的腹地。小米把質量團隊派進供應商的產線,理想一邊入股電池企業,一邊把自研電池裝上全系車型,華為則把自家的電池標準推向全行業。
業內把這種下游深入參與上游的研發和製造管理的合作稱作“白盒”。車企參與得越深,電池企業就越要接受一種新的局面:能不能滿足車企的特殊要求?權力願意讓到那一層?一場圍繞電池主導權的爭奪,已經開場。
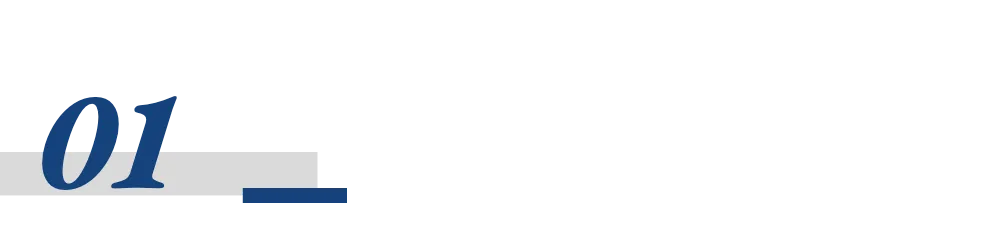
車企參與電池的四條路
這場攻防不是從今天開始的。車企向電池伸手,先後走出四條路,一條比一條離電芯更近。
最重的一條路,是自研自制電芯。比亞迪以電池起家,把電池和整車放在同一個體系裡。吉利也建起電芯研發和大規模製造佈局,把自研電池規模化應用於旗下車型。長城汽車,體系內孵化出的蜂巢能源已經成了獨立電池供應商,開始向其他車企供貨。部分其他車企,如大眾的PowerCo、廣汽的因湃、奇瑞的奇達電池,則要麼是規模不足,要麼是還未進入量產階段。
走這條路,材料、設計、裝置和產能都可以圍繞整車來安排,代價是承擔全部投入。工廠建成只是開始,良率能不能爬上去?車型銷量能不能撐起產能?直接決定一塊自產電芯到底貴不貴。
蔚來算過這筆帳。2023年三季度業績會上,蔚來董事長李斌解釋,評估之後,看不到自制電池在三年內改善毛利率的可能。蔚來隨即調整製造方式:材料和電池包接著研發,但電芯委託給別人。
這也是自研與自制的分界線。車企可以留下技術研發,把製造交給專業電池廠;要是連製造一併拿下,就得扛起裝置折舊、產能閒置和生產爬坡的全部成本。
第二條路是合資建廠或參股。車企出資金、帶訂單,電池企業出技術和製造能力,合作從採購合同延伸進公司治理。寧德時代與多家車企成立的合資公司就是代表。
合資能加深繫結,主導權卻要一項一項談。誰主導產品、誰決定工藝、誰負責質量,取決於技術能力和合作約定,持有多少股權,並不等於掌握多少電池主導權。
第三條路最普遍:買電芯,自己開發製造電池包。電芯管儲電,電池包把電芯與結構防護、冷卻和電氣連接組合到一起,車企再靠電池管理系統、整車熱管理和充電策略,做出自己的差異化。
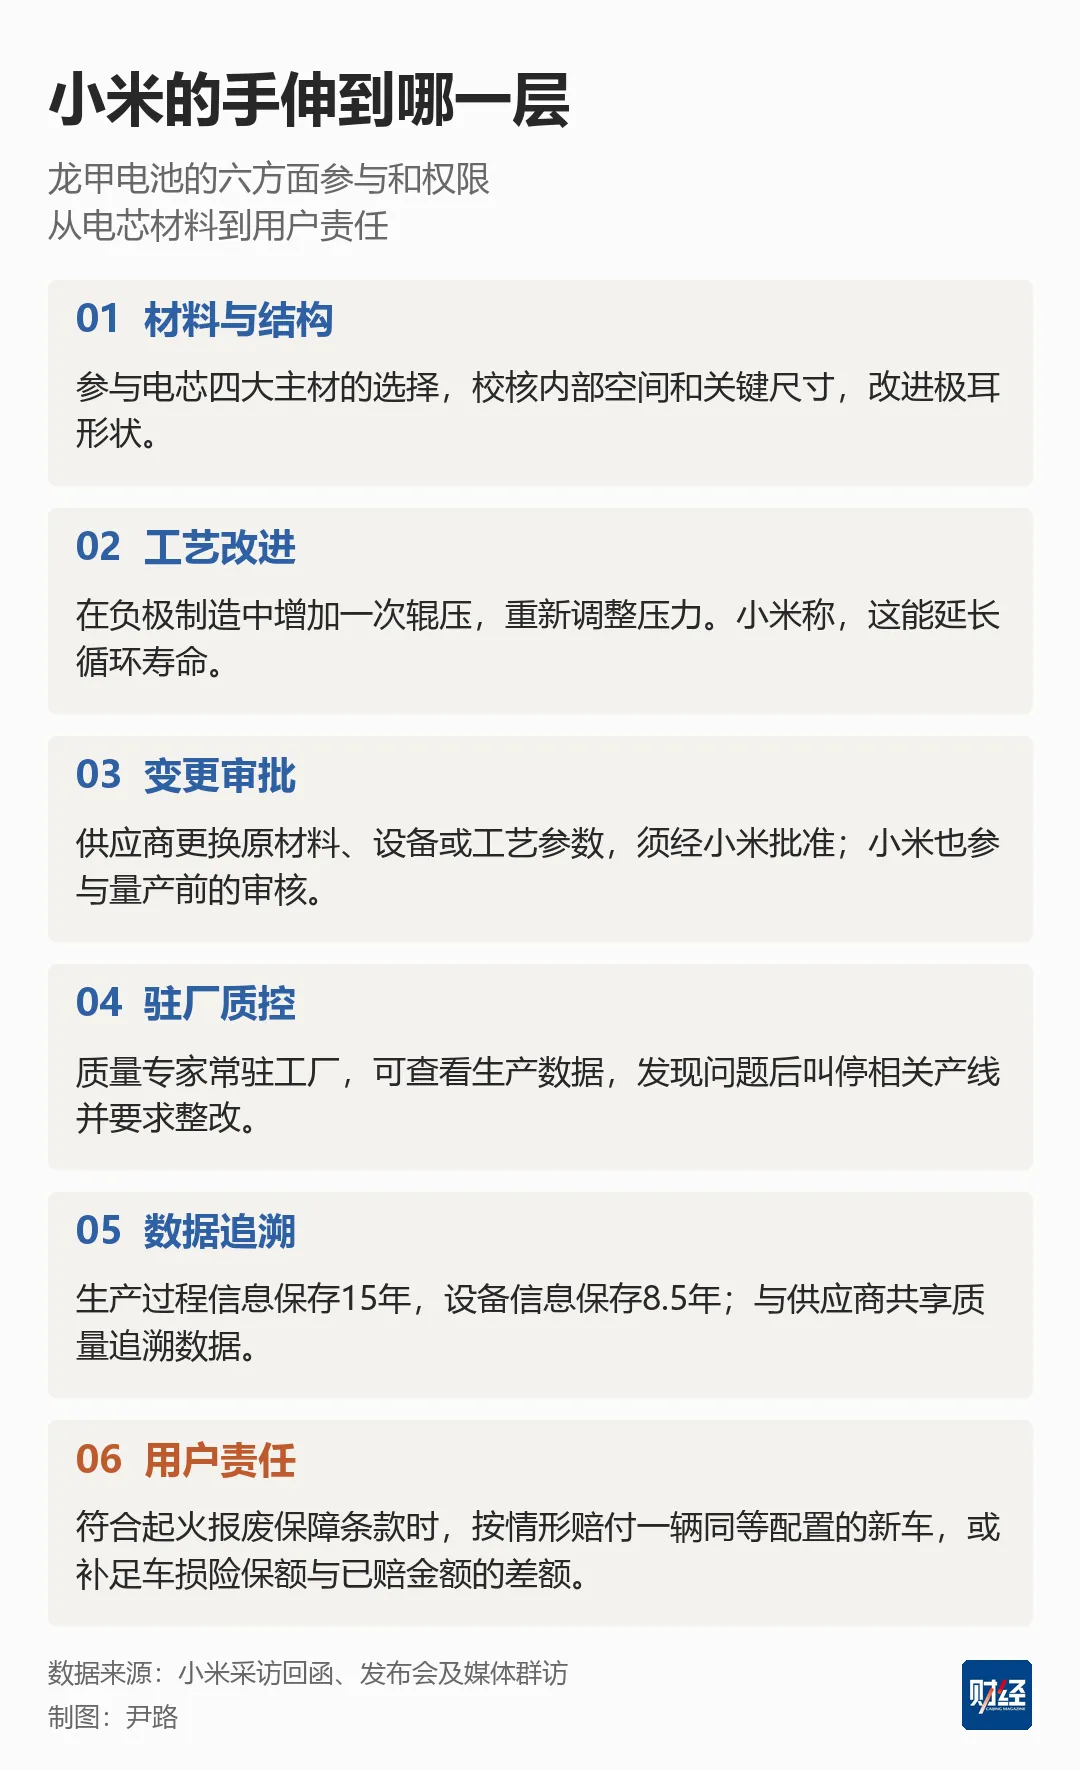
第四條路把合作推向更深層次。車企參與電芯的材料、結構和工藝開發,並且走進供應商的生產管理。小米向《財經》證實,小米龍甲電池的兩家製造商如果要變更原材料供應商,需要經過小米審批。另外,小米派駐工廠的質量管理團隊有權在產線出現問題時宣佈停線,何時復產也需經小米審批,這些都是車企以前從未拿到過的權力。
這條路還有另一種走法,雖然沒有深入電池企業的一線,但通過研發設計、制定標準、搭建平台,以及嚴格的准入控制,使供應商必須按照其標準製造產品,實質上成為電池的主導者。這種做法的代表是華為巨鯨。
四條路並不互斥,一家車企可以幾條並走。但把第四條路走到最深處的,是從手機行業過來的小米和華為——它們帶來了兩件汽車行業沒見過的武器。
開進電池工廠的影子團隊
小米對電池的主導,歸結起來是四件事:完成產品定義,主導電池包設計開發,參與電芯設計開發,全流程質量管控。前兩件不少車企都在做,真正的分水嶺在後兩件,小米把手伸到了材料、工藝和生產現場。
小米把這四件事概括為“全鏈路負責”。但落地環節的電芯製造不在其中,它仍然握在中創新航和欣旺達手裡。車企負責的是定義、標準、管控和責任,製造留在電池廠。
小米向《財經》舉了兩個例子。一個是重新校準電芯內部空間,調整關鍵設計尺寸,讓負責引出電流的極耳經得住長年振動和路面衝擊;另一個是在負極製造中引入二次輥壓,重新校準壓力。小米稱,後一項改進明顯改善了循環壽命。
除了材料、工藝,小米這次的突破更多體現在生產現場,也就是小米所說的“影子工廠”。
質量專家常駐供應商產線,隨時調取製程資料、盯著製造過程,一旦發現問題,可以叫停產線、剔除問題產品,並要求供應商整改。
更關鍵的是變更審批。供應商換原材料、換裝置、改工藝參數,都必須先過小米審批;工程變更評審和量產放行,小米都拿著那支籤字筆。用小米的話說,“不是事後驗收,是過程管控。”
供應商證實了小米的參與深度。中創新航董事長、總裁劉靜瑜在9月4日的媒體群訪中介紹,正極、隔膜和電解液都是圍繞小米龍甲的要求定製開發的,雙方還打通了質量追溯系統。小米補充,製程資訊全量存檔15年,裝置資訊存檔8.5年。小米汽車副總裁黃振宇解釋這麼做的理由:“最終面對使用者的是小米,所以必須全程參與;正因為參與到這個深度,才有信心對結果負責。”
管控的落點是責任。小米推出兩項終身保障:電池因質量問題自燃且車輛達到報廢條件,賠同等配置新車;碰撞起火導致車輛報廢,補足車損險賠付之外的差額。消費者不必分辨問題出在電芯還是電池包,小米負責到底。
小米向《財經》這樣描述車企與電池企業的邊界:“車企必須掌握的是:產品定義、安全標準、質量管控、使用者責任。電芯供應商應該被尊重的是:電化學的know-how(行業訣竅)和規模生產。”
小米之所以敢這麼做,源於其在手機行業的經驗積累。小米2022年拿出自研的澎湃G1電池管理晶片,2024年在金沙江電池上做到了矽碳負極和介面設計;欣旺達與小米的合作,也是從手機、筆記型電腦一路延續到動力電池。定義傳給供應商、共同開發、組織量產,這套操作小米已經練了十幾年。
立在供應商門口的一道閘
華為的做法不同,但同樣拿到了電池主導權。小米把人派進產線,華為把標準立在供應商的門口。
華為巨鯨電池平台總經理王力在2026世界動力電池大會上說,華為聯合電池廠和上下游產業鏈一起打造電池。這項業務2021年啟動,起步時是“小白”,團隊走訪了消防研究機構和高校做調研,2023年推出巨鯨電池技術品牌。
鴻蒙智行在7月的公開答疑中說明,巨鯨是全域體系化電池平台,覆蓋防護、散熱和電池運行管理。它把系統要求落到不同車型上,也給供應商立了一把准入的標尺。
門立起來之後,電池廠之間的競爭,從報價變成在同一套標準下比拚執行力。
平台模式贏在規模:一套標準覆蓋問界、智界、享界、尊界、尚界多個品牌、多家供應商,認證約束的是結果和體系,華為不必像小米那樣在每條產線派駐團隊,直接介入每一次換料和工藝變更,但代價是精細程度。
王力把華為要做的事說成“平衡”:安全、續航、充電體驗、壽命,幾項之間做取捨。行業內有人覺得華為的電池方案保守,他並不迴避。他認為充電是否越快越好,多一層防護值得花多少錢,都要結合整車和使用者需求來定。而這正體現了電池由誰主導,主導者確定產品優先滿足什麼,又需要付出那些代價。
王力說,第一代巨鯨電池方案就在電芯之間和周圍用足了氣凝膠和雲母板,他承認這帶來了成本上升,但收益是安全性,這從巨鯨平台誕生的第一天就有了體現。車企伸手電池,不全是為了省錢,更多時候是為了決定錢花在那。
通訊技術的積累還給了華為一件電池廠沒有的工具。王力介紹,團隊分析實際事故案例時發現,斷電常常導致資料丟失,於是華為給電池裝上“黑匣子”:在既有雙重冗餘之上增加通訊冗餘,供電也做了冗餘。常規電池管理系統BMS只檢測電池包內環境,黑匣子把水浸、溫度等包外資訊一併納入監測。
這項方案已經成熟,正在逐步搭載裝車。它比任何電池參數都更能說明華為參與的價值:華為帶進電池行業的,是這個行業原本沒有的能力。
9月4日,動力電池大會發佈由中國汽研牽頭的《電動汽車用動力電池系統運行周期內安全要求及測試方法》團體標準,華為是核心參編單位,同桌參編的還有寧德時代和比亞迪。
這份標準把安全考核從出廠那一刻,延伸到跑了十幾萬公里之後:電池要先經過機械、環境、循環三類老化,再重考安全項目;熱擴散指標細化到失效電芯不超過兩個。企業的准入尺子,正在變成行業的公共標準。
寧德時代的防線
過去幾年,有車企建設自己的電池廠,有車企引入更多供應商,希望選擇多一些,採購時更有底氣。但到了具體車型上,許多企業仍然選擇寧德時代,有的還把合作推得更深。
蔚來曾計畫自己製造電池。2023年,李斌在業績會上解釋,評估後看不到這項業務在三年內改善毛利率的可能,公司因此調整了製造安排。2024年,蔚來與寧德時代簽署長壽命電池研發協議;2026年初,雙方又公佈了為期五年的深化合作協議。
零跑則是多供應商的代表,其主要電池供應商有八家:國軒高科、億緯鋰能、正力新能、中創新航、蜂巢能源、寧德時代、瑞浦蘭鈞和欣旺達動力。國內主要電池企業,幾乎都坐上了零跑的採購談判桌。
朱江明曾表示,每種電芯配置有幾家供應商,既能增加採購議價能力,也方便調配各家產能,控制質量、成本和供貨風險。
零跑熟悉多家電池企業的產品,也有條件讓它們相互競爭。但在承擔品牌向上任務的旗艦SUV車型D19上,寧德時代仍然拿到了獨家電芯訂單。
吉利星願是一個更直觀的例子。吉利有自研自產電池,卻把旗下最暢銷車型星願的電芯訂單全部交給寧德時代,還將“全系標配寧德時代電芯”作為產品的重要賣點。
吉利控股集團副總裁、吉曜通行(吉利旗下電池產業集團)首席執行長鄭鑫在2025年5月曾經明確表示,未來吉利體系內,自制電池40%,寧德時代40%,其他電池20%,將是長期穩定結構。
過去幾年,不少車企都嘗試了寧德時代之外的選項,但在一些關鍵項目上,重新算過建設、開發和交付的帳後,反而確認了寧德時代難以替代。
寧德時代守住這些訂單,靠的不只是某一項領先參數。9月3日,曾毓群在世界動力電池大會上說:“做出一塊電池不難。難的是做十億塊一樣好的電池。”
從一塊樣品到批次製造電芯,材料批次、裝置狀態、工藝參數的微小變化,都會影響產品。寧德時代多年積累的經驗,很大一部分就用在控制這些變化上。
這套經驗還能隨著訂單增加繼續積累。同一類設計和工藝,服務車型越多,研發和裝置投入分攤越薄;交付電池越多,獲得的使用反饋也越豐富,進而用來改進下一代產品。規模、成本和製造經驗由此相互推動。
寧德時代還在不斷更新可供車企選擇的產品。麒麟、神行面向高端純電,驍遙覆蓋大電量增程和混動。供應商提前承擔了電池的開發和驗證投入,車企便可以把更多資源用在整車上。
這些優勢反映在了市場份額上。寧德時代2026年半年報披露,上半年其國內乘用車動力電池裝車量份額為46.7%,同比提高5.6個百分點。
不過小米、華為深入電池製造腹地,還是給寧德時代帶來了以往沒有的風險。這兩家企業在消費電子領域積累了產品定義、聯合開發和供應商管理經驗,如今開始把這些能力轉向動力電池。它們試圖通過聯合開發材料、工藝,參與生產流程管控等手段提升供應商的水平。
其他電池企業不需要在所有技術上追平寧德時代。對某款車,只要能持續交付符合要求的電池,成本、開發周期和長期質量風險在車企接受範圍之內,寧德時代就從難以替代的夥伴變成要與其他企業搶訂單的供應商。
小米的“影子工廠”,華為的高門檻准入,已經給出了具體的產品目標和達成路徑。
等車企手中真有了可靠性相差不大,又願意向車企全面開放的電池供應商之後,寧德時代面臨的變數除了訂單,還有過去建立在難以替代之上的價格與合作條件。
一場沒有勝負的爭奪
這場攻防為什麼偏偏發生在電池上?因為在一輛新能源車上,電池是唯一既佔成本大頭,又直接決定使用者體驗的零件。續航多遠、充電多快、安不安全、幾年後還剩多少殘值,都由電池決定。
把手伸進電池核心,既省得下錢,又做得出差異,車企沒有理由不動心。可它同時也是技術門檻最高、規模效應最強的零件,車企想伸手,就繞不開電池企業。
這場爭奪註定分不出勝負:車企離不開電池企業的製造,電池企業也離不開車企的訂單。
車企離使用者最近,知道使用者要什麼,又有整車系統視角;小米、華為還多一樣,在手機領域定義部件、管理供應鏈的經驗。所以他們的做法是定義、管控、兜底,唯獨不碰製造。
寧德時代等頭部電池企業的優勢長在另一頭:電化學積累、工藝、良率和規模。有了這些,它才有底氣把高度定製擋在門外,靠成熟的貨架產品做生意。
二線電池企業兩頭都不佔優勢:規模比不過寧德時代,定義能力比不過車企。留給它們的選擇只剩一個,用開放換訂單。
照這個格局往下推,電池企業會演變成兩類。
一類是研發、設計、製造一肩挑,還把自己的名字印在整車的宣傳頁上,給車企做品質背書,就像英特爾(Intel)把“Intel Inside”貼上每一台電腦。寧德時代已經走在這條路上,吉利星願把“全系寧德時代電芯”當賣點,麒麟、神行這些寧德時代的電池產品名也是消費者認可的名字。當然,這條路並不排斥定製和代工業務,但開放程度有限,就如同Intel現在也有代工業務,但肯定不是核心業務。
這條路的門檻是必須一直領先。名字值錢,是因為背後的電化學和規模製造別人一時趕不上;那天追上了,車企就沒有理由為這個名字支付溢價。
另一類電池企業隱身在車企的背後,按車企的定義製造,不出現在傳播裡。好處是收益穩定、風險轉給車企,代價是毛利壓薄,要靠專屬產線繫結客戶。欣旺達和理想、小米的合作都是這個模式。
車企也會按照同樣的邏輯分成兩類。
一類是自己定義電池,建立電池品牌,給使用者兜底。小米龍甲、華為巨鯨,還有理想的電池都算這一類。它要養得起團隊,扛得住賠付,換來的是別家沒有的差異化和電池成本上的話語權。
另一類是不碰定義,買成熟的貨架產品,借供應商的名字做背書。省下的是研發和駐廠開銷,代價是電池上做不出差異,價格也只能隨行就市。
這場車企與電池企業的權力重構,沒有絕對的輸家和贏家。無論是車企下場爭取主導權,還是電池廠守住自身製造優勢,雙方始終在圍繞電池主導權的拉扯中磨合。這場產業磨合還將持續推進,雙方會在新的產業格局中找到新的生態位,形成新的平衡。 (財經雜誌)