
科技大廠的AI資本局:左手算力,右手股權。
隨著最新13F檔案與二季度財報的相繼公佈,美股科技巨頭最新的股權投資持倉已悉數浮出水面。
憑藉敏銳的資本觸角和出色的資本運作,大廠們似乎在主營業務之外,開闢出了一套高效的“資本造富流水線”。在本季度,最強勁的財務催化劑無疑來自SpaceX的歷史性上市。這家巨無霸的成功上市,一舉給Google斬獲了超900億美元的帳面增值;而另一大巨頭輝達同樣表現驚豔,其13F公開持倉市值單季暴漲450.7億美元,英特爾與SpaceX兩大頭寸便貢獻了數百億美元的收益。
在科技大廠賺的盆滿缽滿之際,深層的問題也隨之而來:巨頭們到底靠買什麼賺了這麼多錢?高浮盈的紙面利潤背後是否又暗藏系統性風險?
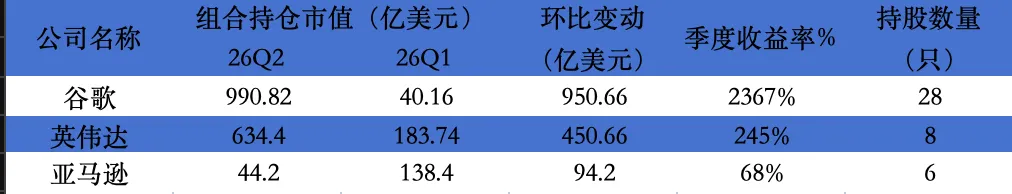
根據最新披露的13F檔案,截至6月30日,輝達公開市場股票持倉市值達到634.4億美元,較上季度大幅飆漲450.7億美元,環比漲幅245.3%。
從持倉分佈看,其組合的持倉股票數量為8隻,較上個季度增加一隻。主要是6月SpaceX登陸二級市場後,從“非公開股權”核算轉換為13F的股票投資組合,除此之外,其餘公開持倉股數未發生顯著變化。
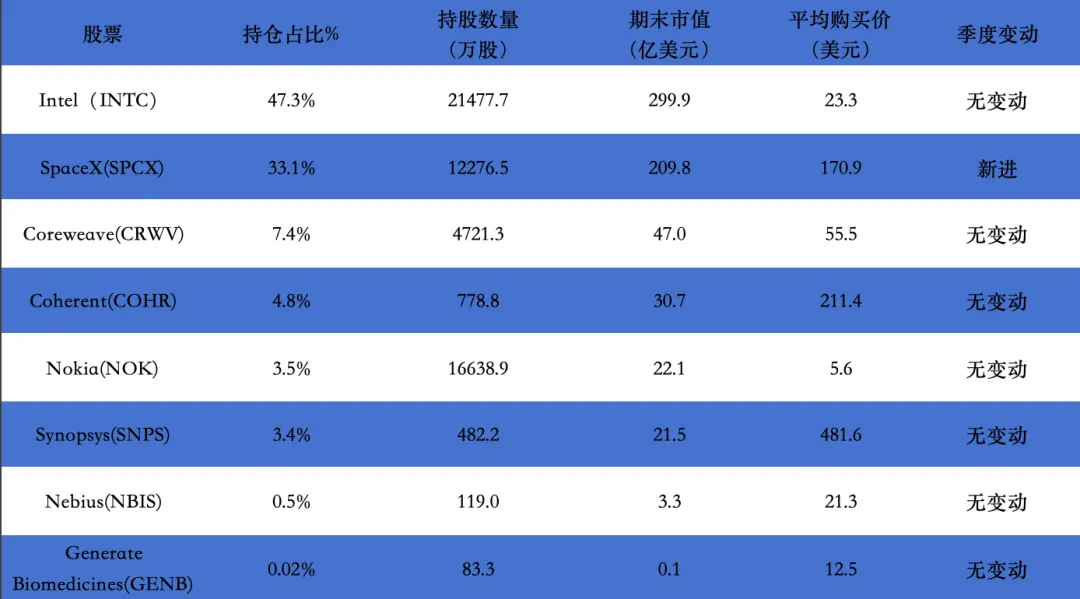
輝達對SpaceX的投資,源自早期其對xAI的20億美元戰略注資。今年2月xAI併入SpaceX後,該筆投資轉化為SpaceX股份,並在6月上市後首次正式向外披露。截至二季度末,輝達組合中SpaceX的帳面公允價值達209.8億美元,佔投資組合的33.1%,成為第二大持倉。
若剔除SpaceX的影響外,二季度輝達股票組合的帳面增值仍達到240.9億美元,單季收益率達到130%。這背後主要得益於第一大重倉股英特爾的貢獻。13F檔案顯示,截至二季度末,輝達持有英特爾的帳面市值達299.9億美元,公開持倉佔比47.3%,較上個季度提升了205.1億美元,單季度收益率超過200%。
該筆投資最早可以追溯到去年九月,當時輝達斥資50億美元通過私募配售認購了英特爾2.15億股普通股,並達成深度技術聯盟。隨後幾個季度,隨著英特爾代工業務的強勁進展以及財務端的扭虧為盈,其股票大漲,不到一年的時間裡給輝達股票組合貢獻了近6倍的帳面升值。
除了英特爾和SpaceX的核心持倉外,輝達13F披露的公開持倉也基本圍繞AI生態搭建所展開,主要包括CoreWeave(新型雲商)、Nebius(歐洲主權雲平台)、Coherent(光模組)、Synopsys(EDA軟體)、諾基亞(電信裝置)和Generate Biomedicines(AI醫療)。
事實上,13F披露的股票持倉,只是輝達股權投資的冰山一角。根據最新的10-Q表格,截至7月26日,輝達股權投資總額達到990億美元,較今年1月底的400億美元增長近1.5倍。
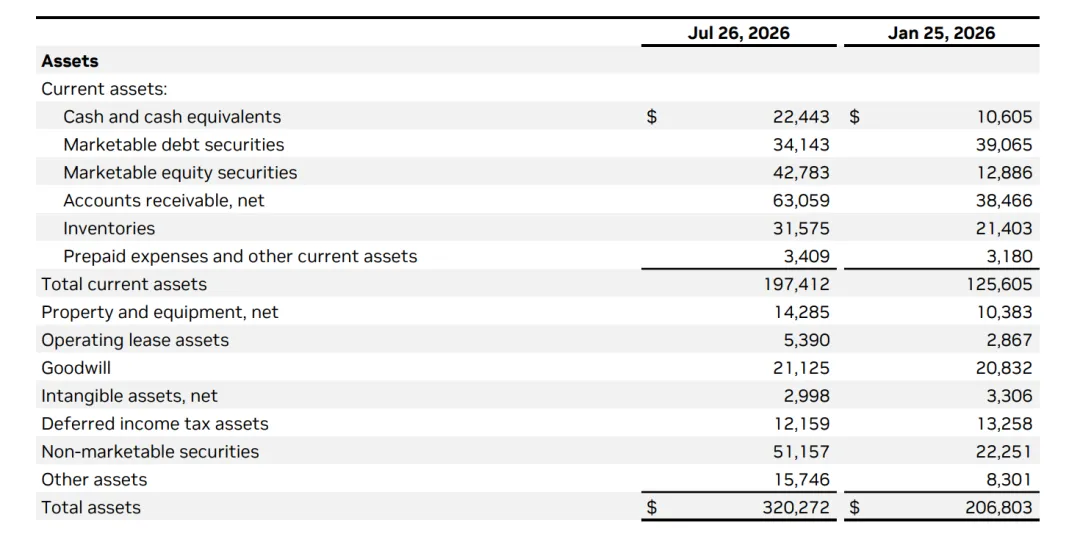
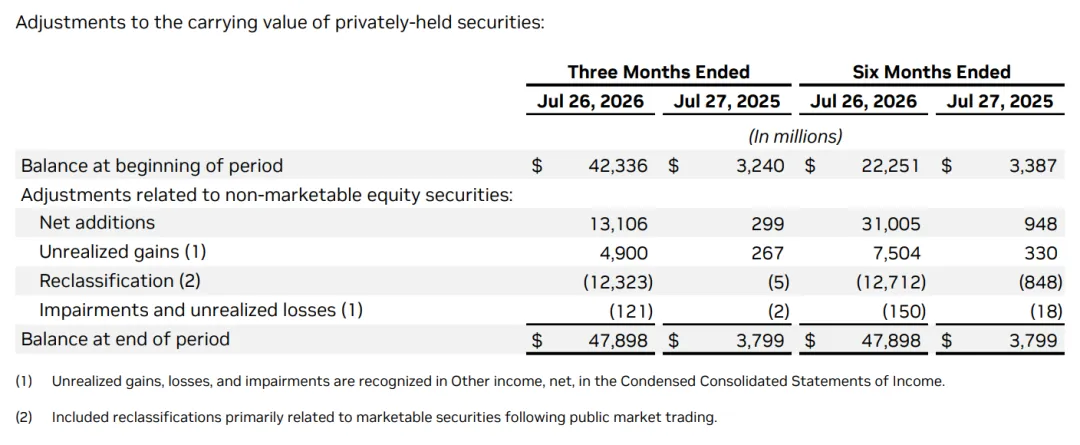
其中,非流通股的帳面價值達511.6億美元,包括以“Measurement Alternative”核算的私募股權帳面價值479.0億美元,扣除新增投資後本季度的帳面升值為47.8億美元。這裡面就包括了輝達對OpenAI和Anthropic兩大模型巨頭的股權投資。據悉,輝達對這兩家模型巨頭的總承諾投資高達400億美元。
綜合來看,輝達的股權持倉以其GPU主業為原點,不僅向上游的康寧、Marvell、Lumentum、Coherent、Synopsys、intel等硬體廠商、軟體設計企業和代工廠佈局,而且通過持股深度繫結下游OpenAI、Anthropic、xAI等大模型和CoreWeave、Nebius等雲平台。與此同時,還進一步向AI應用、開發者工具平台等AI應用方向延伸。可以說,輝達目前的股權持倉基本覆蓋了從底層能源、基礎設施和雲商、模型、上層應用的AI全產業鏈。
與輝達相比,Google本季度的股票組合升值更為亮眼。根據最新披露的13F檔案,截至6月30日,Alphabet公開市場股票持倉市值達到了990.8億美元,較上季度的40.2億美元大幅飆升了950億美元,漲幅高達2367.45%。
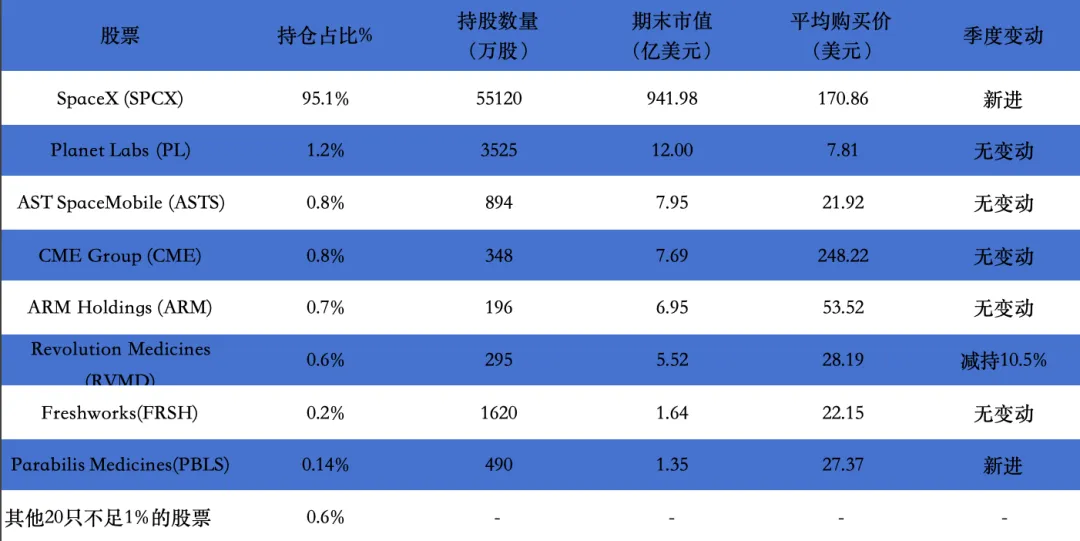
從背後的原因看,Google股票組合市值暴漲完全得益於SpaceX上市帶來的公允價值帳面兌現。13F檔案顯示,截至二季度末,Alphabet持有SpaceX 5.5億股,帳面價值942億美元,佔組合的比達95.1%。
2015年,Google向SpaceX注入了9億美元的初始種子資金,到今年6月SpaceX掛牌後,這筆十一年前的投資正式向公眾公開,給Google貢獻了超百倍的帳面增值。
若剔除該項新增增值後,Google股票組合的季度收益約為20%。其投資分佈相對分散,共包含28隻股票,主要集中在航天與衛星通訊、金融交易基礎設施、以及前沿生命科學三大領域。
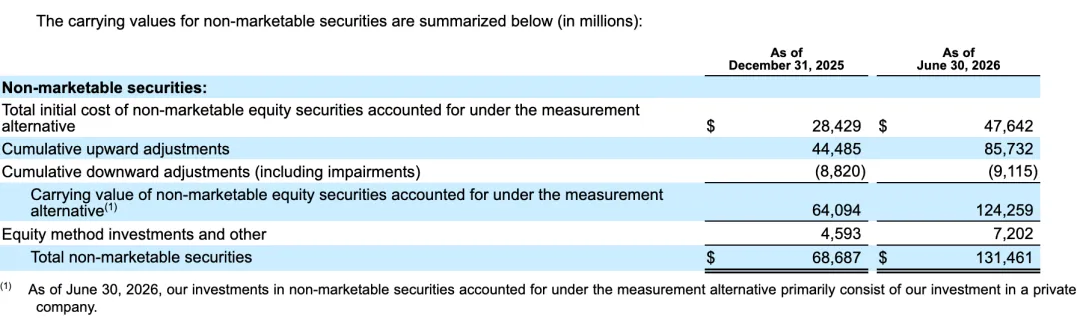
與輝達一樣,Google也擁有巨額的非公開市場股權投資。根據10-Q,Alphabet二季度扣除權益法核算的非公開市場股權帳面價值為1242.6億美元,當季帳面淨增值773.5億美元,其中主要的貢獻來自於大模型巨頭Anthropic的價值重估。除Anthropic之外,Google的非上市股權投資還包括了光子計算公司Lightmatter、能源企業Fervo Energy等公司,這些前沿資產為Google提供了源源不斷的硬科技技術彈藥。
相比於輝達和Google,亞馬遜的投資則顯得低調很多。根據最新13F檔案,截至6月30日,亞馬遜度公開市場的股票持倉市值為44.2億美元,較上季度上漲68.1%。
從持倉分佈來看,亞馬遜的持倉極為精簡,僅包含6隻股票,在結構上一端持倉底層的零售與智能物流網路,另一端則是與AWS算力相關的公司。
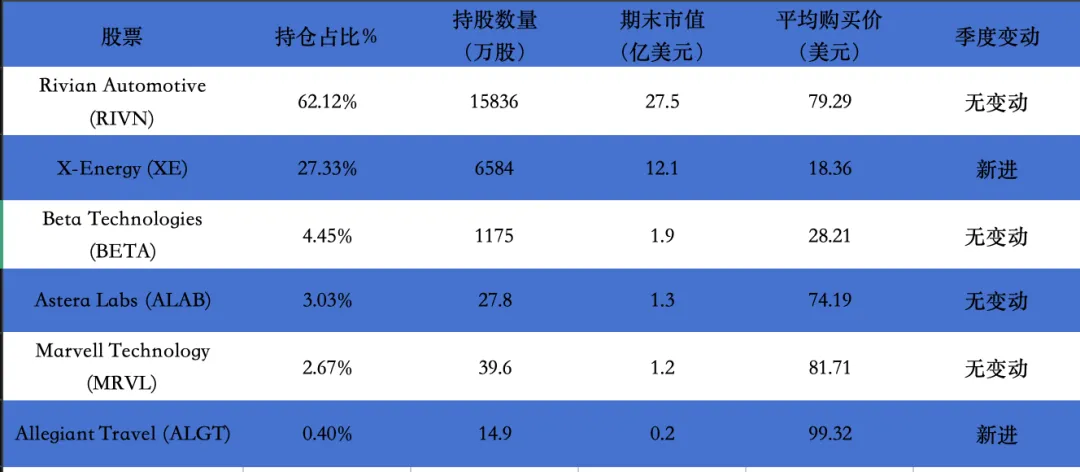
季度內,亞馬遜的第一大持倉為電動貨車巨頭Rivian,帳面市值27.5億美元,佔比62.1%。除此之外,本季度最顯著的動作是清倉了生物醫藥公司Nautilus Biotechnology,轉而大筆投入清潔核能巨頭X-Energy,季度末其帳面市值達12.1億美元,佔比達27.3%,,躍升為第二大持倉。
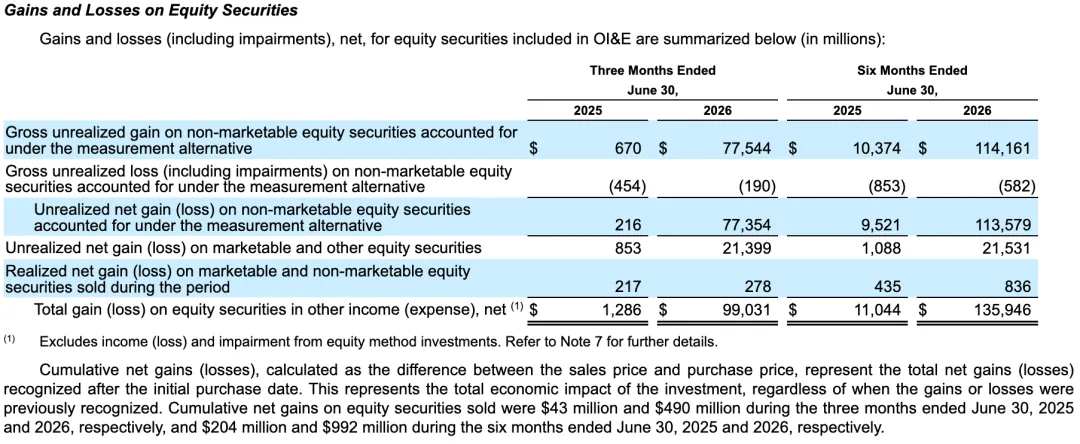
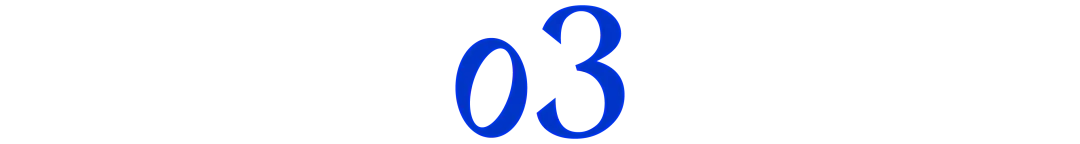
在公開市場的股票投資之外,亞馬遜同樣也有大規模的非上市股權投資。根據10-Q檔案,其扣除權益法核算的非公開市場股權投資帳面價值達到1223億美元,相比上季度的481億美元增長超700億美元,對比去年底的162億美元,更是大幅飆升超6倍。
無獨有偶,其非公開市場的股權投資增值同樣離不開Anthropic的貢獻。二季度末,Anthropic無投票權優先股的單一持倉帳面價值為925億美元,當季增值505億美元(亞馬遜還持有979億美元的Anthropic可轉換債,不計入股權投資)。除了Anthropic之外,亞馬遜的非公開股權投資組合中還包含了287億美元的OpenAI C輪優先股投資以及少量早期物流與零售供應鏈科技企業的持倉。
與其他三家巨頭不同,微軟並沒有大規模的公開市場股票投資組合,其資本重兵幾乎全部在非上市股權投資中。
根據10-K檔案,截止到6月30日,微軟的權益投資帳面總額為272.4億美元,其中,非公開市場股權投資帳面價值為245.7億美元,較去年同期增長了155億美元。這筆投資被拆分為三類:
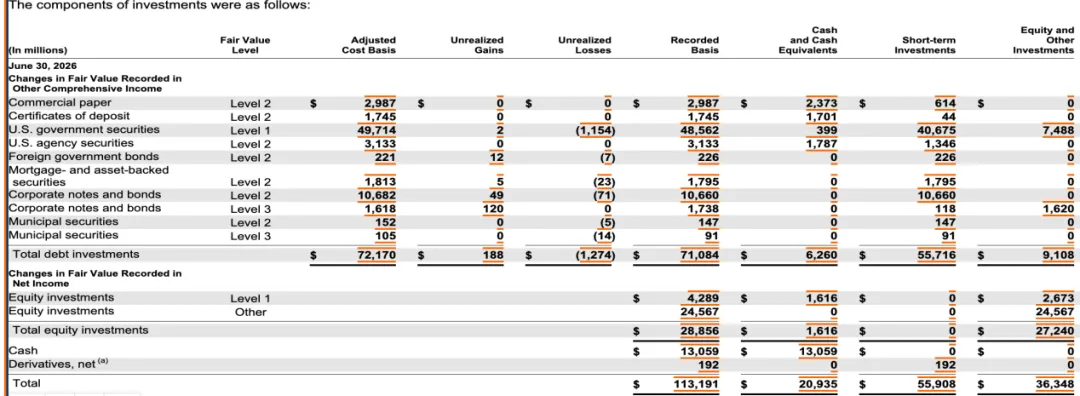
一類是以“Measurement Alternative”核算的未上市股權投資,帳面價值為124億美元,相比去年同期增長95億美元,主要來自於其對Anthropic、Inflection AI等私有資產的戰略持股及價值重估。
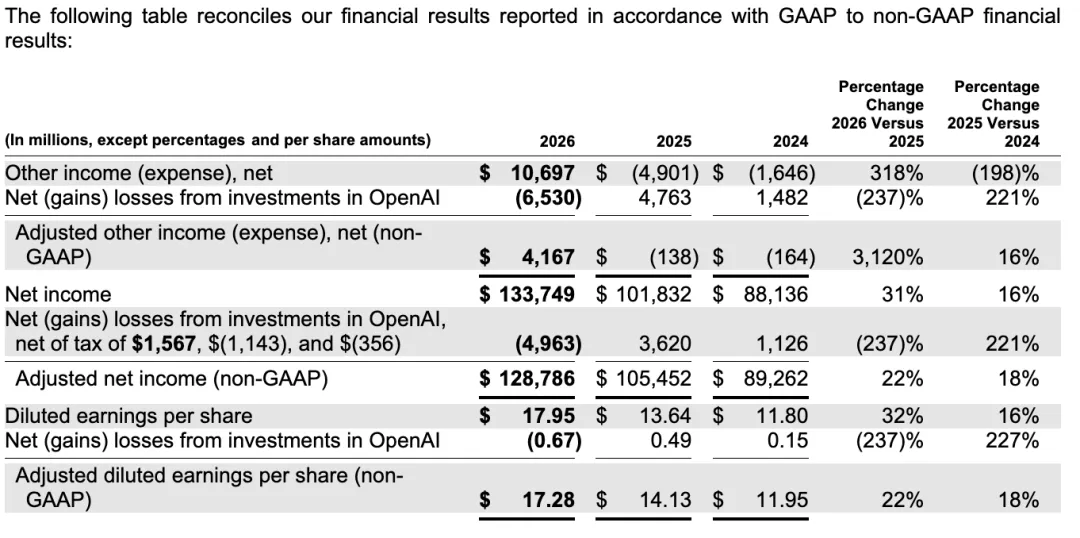
另一類是採用“權益法”核算的戰略投資,帳面價值為120億美元,較去年同期增長60億美元,其中最主要的就是對OpenAI的戰略持股。根據披露,截至2026年6月底,微軟投資OpenAI的淨收益為65.3億美元,而去年同期這項投資的虧損為47.6億美元。與此同時,這筆投資在2026財年為微軟貢獻了49.6億美元的稅後淨利潤,佔全部淨利潤的3.7%。
此外,在微軟全部的權益投資中,還有約1.7億採用NAV公允價值核算的其他資產。
綜合來看,通過拆解二季度美股科技巨頭的股權持倉分佈,可以看到一些顯著的特徵:
首先,報告期內,科技巨頭公開市場股票投資組合市值的提升,主要得益於SpaceX歷史性IPO帶來的巨額增值。6月SpaceX上市後,給Google的公開市場股票組合持倉帶來了900億美元左右的增值,給輝達貢獻了近200億美元的帳面升值,成為兩家巨頭上市股票資產池中的核心頭寸。
而在非上市股權投資中,巨頭的帳面價值躍升則得益於Anthropic、OpenAI等AI獨角獸的價值重估。今年5月底,Anthropic完成最新的H輪融資,估值從一季度的3800億美元大幅提升至9650億美元,給Google、亞馬遜等早期玩家帶來了大幅的帳面升值。
可以說,AI明星股的價值重估和成功上市,已成為重塑科技巨頭資產負債表,支撐其當期利潤爆發的重要引擎。
其次,科技巨頭的股權投資邏輯已脫離了單純的財務增值,而是著重於供應鏈安全建構和AI生態的搭建。無論是輝達對AI全產業鏈的佈局,還是Google、亞馬遜、微軟與Anthropic、OpenAI等的戰略繫結,本質上都是利用巨頭核心業務穩定的現金流優勢,提前鎖定AI時代的稀缺資產,從而提升自身在新一輪競爭中的綜合實力,佔據AI行業主導權。
最後,巨頭通過“交叉持股與抱團取暖”組成了AI產業的利益共同體。從持倉分佈上看,巨頭們頻繁出現在Anthropic、SpaceX、OpenAI等人工智慧明星公司的股東名冊上,形成了錯綜複雜的交叉持股網路,並靠著這些投資取得了巨額帳面收益。
通過股權協議、算力訂單繫結以及技術鎖定等複雜戰略合作,科技巨頭與獨立AI實驗室、新型雲商之間結成利益高度重合的命運共同體。初創企業從巨頭拿到了大額穩定資金,加速整個AI生態的迭代速度;而科技巨頭也因為密切的技術合作和訂單繫結,在財務上建構了一個“自循環的財富放大器”:
在業務端,獨角獸們拿到資金後,將其轉化為GPU晶片或雲算力的商業訂單,直接推高了輝達、Google等科技大廠的主營業務收入,美化其高昂資本開支下的規模增長;
在投資端,AI獨角獸因持續的融資和業務進展估值快速飆升,通過其他收入回流到大廠的利潤表中,推動巨頭名義淨利潤的爆發式增長。
這種內循環模式,不僅讓科技巨頭的AI造富效率呈現幾何級翻倍,也客觀上為整AI產業注入了超強的流動性,加速了行業的發展。
然而,整個AI產業鏈複雜的供應商循環融資模式,同樣引發了資本市場的廣泛擔憂。一旦AI的商業化變現不及預期或者宏觀環境發生顯著變化,這種“左手倒右手”的財富放大器就會誘發科技巨頭的雙重負反饋效應:一是下游需求走弱會引發訂單下滑,直接重挫雲商和晶片製造商的營收表現;二是獨角獸估值的回呼又會帶來大額的減值損失,衝擊巨頭的利潤表現。
而一旦科技巨頭的財務表現持續走弱,將快速向下傳導,進一步引發AI產業鏈的多米諾骨牌效應。具體的邏輯為:如果巨頭的財務狀況和現金流走弱,就會被迫收縮資本開支與對外股權投資額度。這不僅會影響下游模型和AI應用的業務拓展,而且也會加速這些初創企業外部“輸血”的中斷,從而引發獨角獸的估值回呼,最終倒逼整個AI產業鏈陷入全面、系統性的螺旋式收縮。 (36氪)