
如果說前幾年的國產人形機器人,還停留在展會跳舞、做特技的“表演階段”,那2026年的今天,中國機器人已經完成了一場徹底的蛻變。不再花裡胡哨炫技,而是踏踏實實走進工廠、上崗幹活、批次量產。
這肉眼可見的產業巨變,直接戳中了美國科技圈的痛點,讓馬斯克、黃仁勳兩大行業大佬接連公開預警,直言“中國機器人已成美國最大對手”。
熟悉行業的人都知道,馬斯克和黃仁勳,幾乎代表了全球AI與智能硬體的頂尖視野。而今年以來,兩人罕見達成統一共識,接連點明中國機器人的碾壓式優勢。
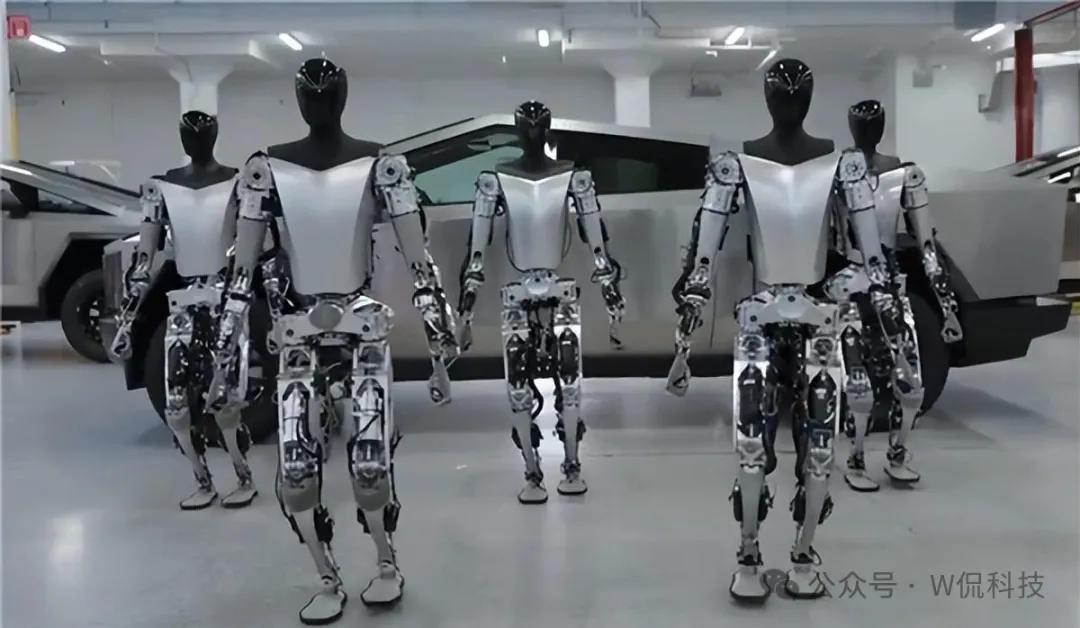
早在今年年初的特斯拉財報會上,被問及Optimus人形機器人的最大競爭對手時,馬斯克毫不避諱、直言不諱:放眼全球,除了中國,幾乎沒有像樣的對手。他坦言,和中國企業的競爭會是一場硬仗,因為中國不僅AI演算法迭代飛快,更擁有全球獨一無二的超級量產能力,能快速把技術落地、規模拉滿。
隨後的G20會議上,馬斯克再次拋出顛覆性判斷:未來十年,全球人形機器人數量將突破10億台,屆時機器人創造的總生產力,將全面超越全人類。而這場未來生產力革命的核心賽場,主動權正在快速向中國傾斜。
輝達創始人黃仁勳的判斷,則更加直擊本質。他坦言,美國在AI大模型、高端晶片領域確實保有優勢,但機器人從來不是單純的軟體演算法比拚。微電子、精密馬達、特種稀土磁鐵、核心感測器……這些支撐機器人運轉的硬體核心,中國手握絕對的全球壟斷優勢,美國機器人產業根本繞不開中國供應鏈。
一個深耕整機製造,一個壟斷核心晶片,兩大頂尖巨頭同時發聲,足以說明:中國機器人的崛起,已經不是局部領先,而是全產業鏈、體系化的碾壓優勢。
冰冷但客觀的行業資料,最能印證這場逆襲有多徹底。
2026年上半年,全球人形機器人出貨量暴漲兩倍,而其中97%的份額,全部被中國企業包攬。這個資料絕非虛言,已經被官方權威證實。
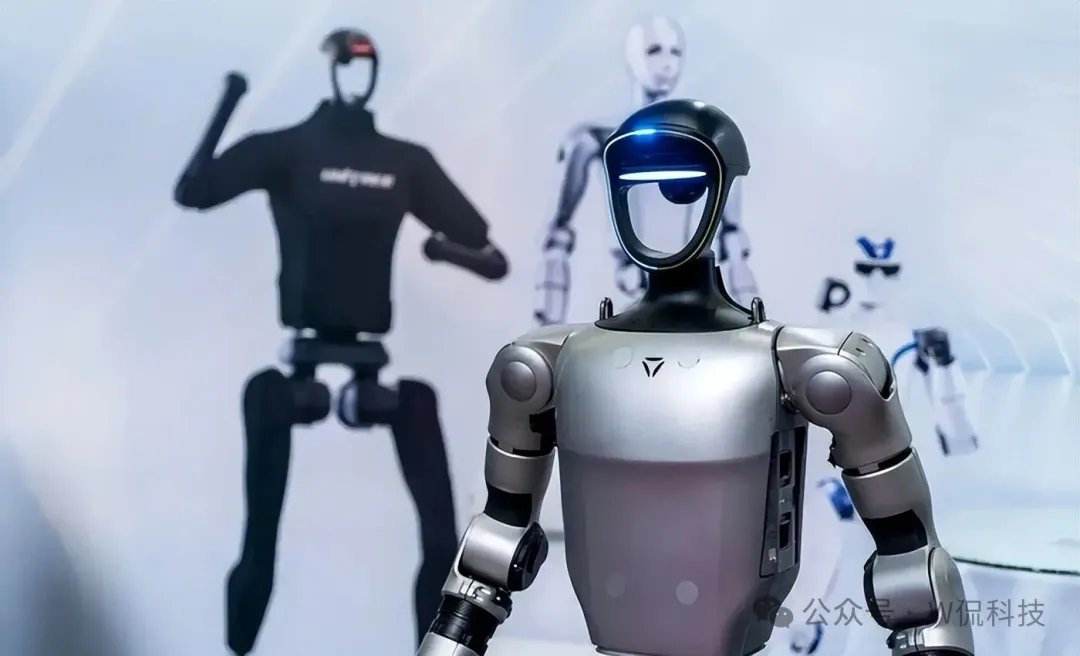
細分榜單更是碾壓級格局,智元創新以8400台的出貨量穩居全球第一,宇樹科技5900台緊隨其後。兩家中國企業的出貨總量,遠遠甩開特斯拉、Figure AI等一眾美國明星企業。要知道僅僅一年前,全球市場還是多國爭霸的格局,短短十二個月,中國直接從領跑變成了壟斷。
很多人還存在刻板偏見,覺得國產機器人只會翻跟頭、跑跑步,都是花架子,比不上美國的硬核技術。但這恰恰是最大的誤區。美國真正焦慮的,從來不是展會的表演效果,而是中國機器人真正進廠幹活、商業化落地的能力。
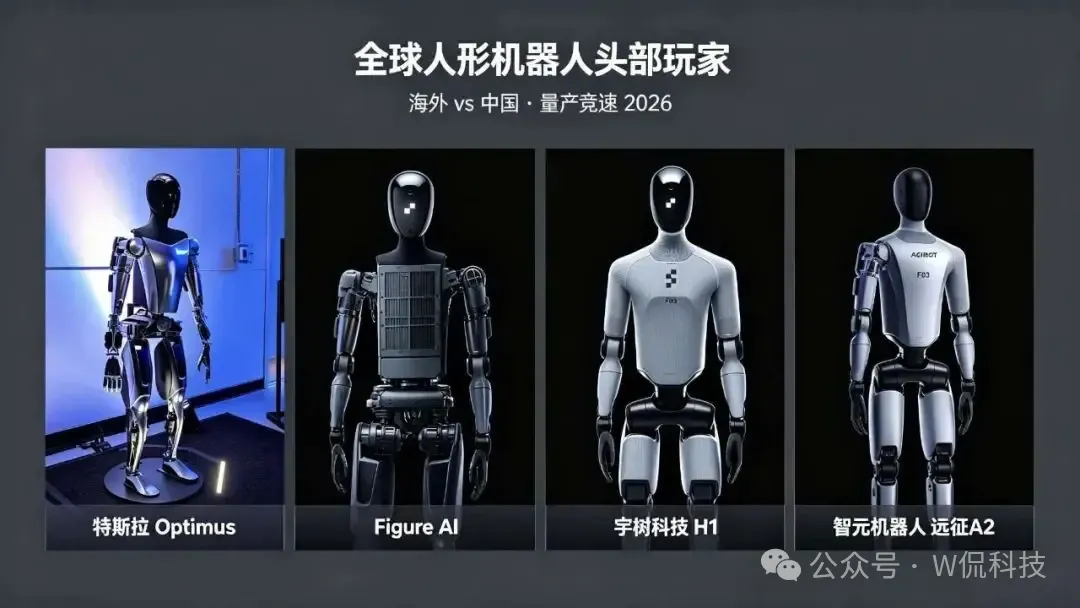
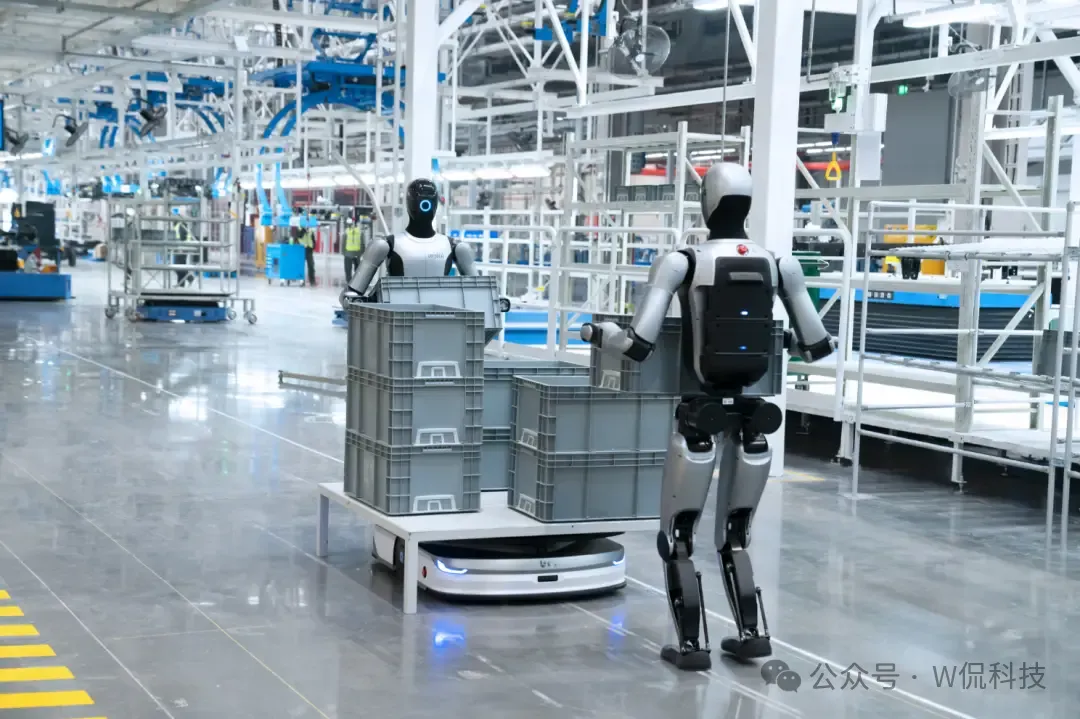
如今國內的人形、四足機器人,早已告別舞台炫技。優必選機器人穩定承接汽車鈑金上下料、物流拆碼垛工作;宇樹機器人常駐比亞迪產線,負責搬運、輔助生產;智元機器人全力攻堅汽車零部件精密裝配。
大家一定要分清本質區別,展廳表演,偶爾出錯可以人工補救;工業量產,需要每天十幾個小時不間斷重複作業,穩定、耐用、低成本,缺一不可。能做到這一點,拼的不只是演算法,更是精密零部件、完整供應鏈、成熟量產工藝的綜合實力,而這正是中國製造深耕數十年的絕對強項。
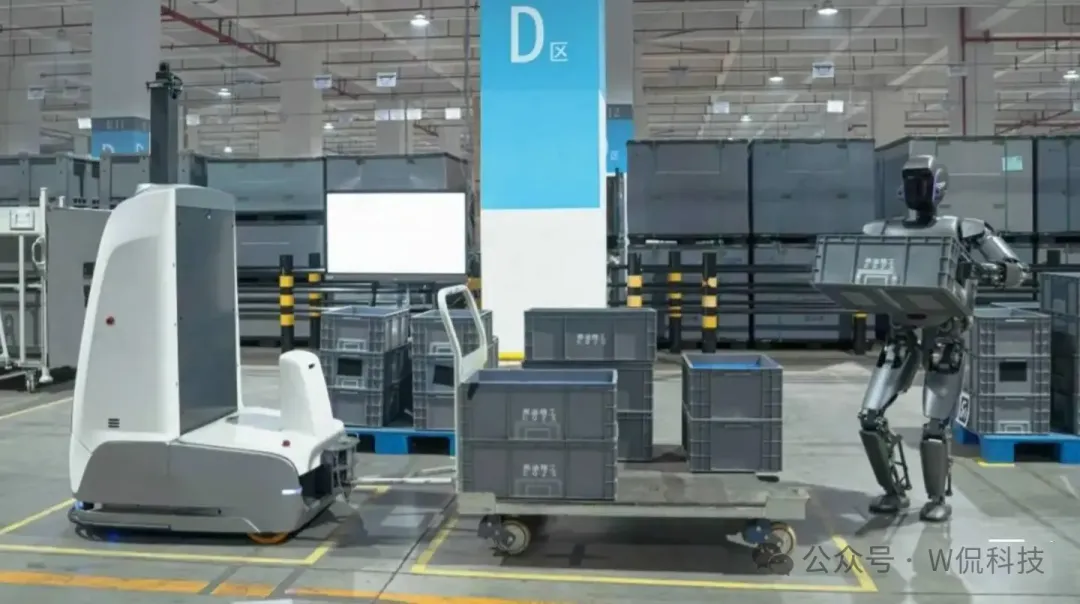
目前國人形機器人整機品類超400款,佔全球半數以上,四足機器人全球市佔率接近70%。2026年上半年,國內機器人產業營收突破1655億元,同比暴漲24.5%,整條產業鏈正在高速正向循環。
更關鍵的是,我們已經跑通了機器人產業的終極增長閉環,量產規模越大,實戰資料越多;資料積累越足,演算法迭代越快;技術越成熟,越能快速落地更多場景。規模,就是最堅固的行業護城河。
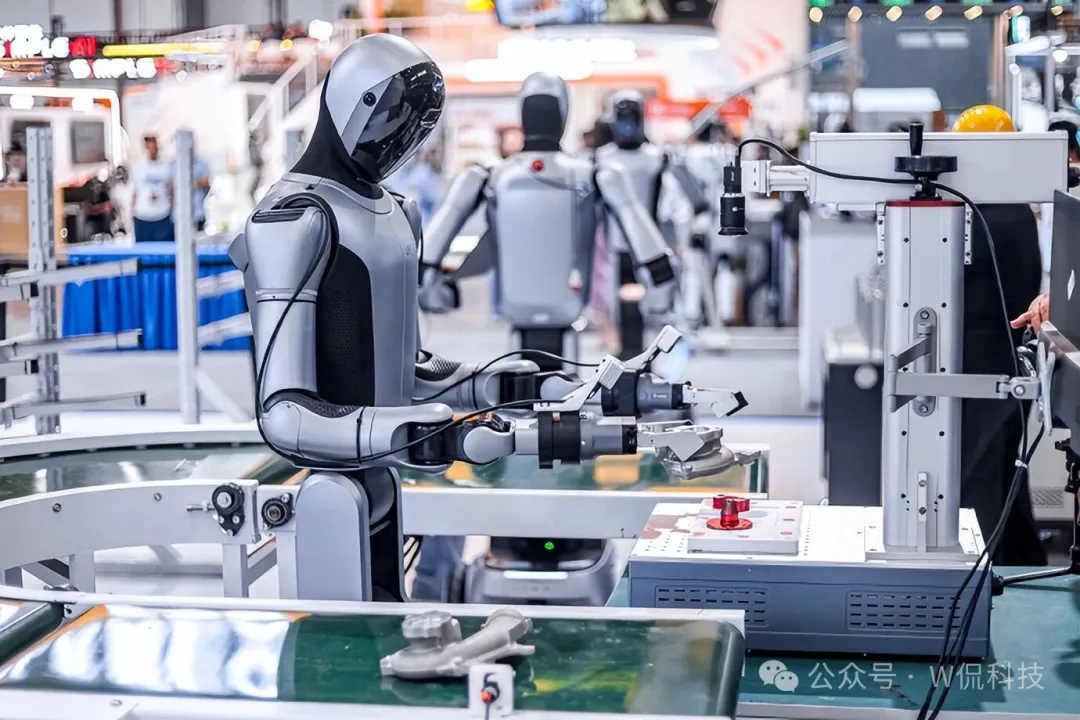
為了鞏固優勢,今年9月國內正式落地首批機器人通用國家標準,徹底解決行業亂象,統一適配國際體系。同時國家明確扶持中小企業跨越量產門檻,目標極其清晰。不止做得出樣機,更要做得出規模、穩得住品質、壓得下成本。
如今的格局早已定型,2025年全球機器人出貨前五名全部是中國企業,美國企業排名墊底。等美國還在打磨樣機、補齊供應鏈短板時,中國機器人早已完成數代迭代,鋪滿全球工廠。
馬斯克的感慨、黃仁勳的焦慮,道出了全球科技競爭的終極真相:軟體可以彎道超車,但完整的工業體系、成熟的量產能力、龐大的產業叢集,需要數十年深耕沉澱,根本無法速成。
未來的全球生產力競爭,不再是單一技術的比拚,而是產業規模、供應鏈生態、落地能力的全面較量。而這一次,主動權、話語權,穩穩握在中國手裡。 (W侃科技)