
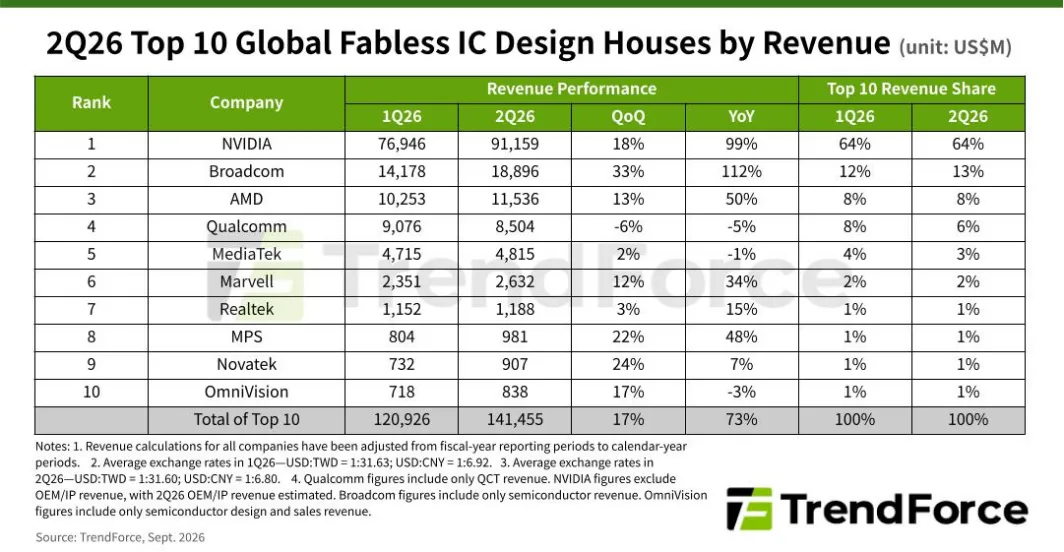
TrendForce近期發佈2026年第二季度全球Fabless公司TOP 10榜單,向行業拋出了一份極具衝擊力的成績單。榜單顯示,前十大Fabless公司合計營收達1414.5億美元,同比增長73%。73%的同比增速固然搶眼,卻只是一個總量結果,比這個數字更值得關注的,是究竟誰在增長、漲了多少、又漲在那兒。順著這份榜單往下看,幾個產業變化已經清晰可見。
01
TOP10到底發生了什麼?
縱覽整張榜單,合計營收繼續增長,但增量分佈明顯不均。輝達依舊高居榜首,獨佔前十總營收的64%,其餘九家難以望其項背。博通穩居第二,營收雖遠少於輝達,但同比增速位列第一,超過110%。AMD以115.36億美元超越高通升至第三,高通則退居第四,且同比、環比增速均出現下降。榜單其餘位置依次為聯發科、Marvell、瑞昱、MPS、聯詠和豪威。
中後段同樣值得留意。Marvell同比增長34%,環比增長12%;MPS同比增長48%,環比增長22%。二者營收體量雖不及前幾家,但增長質量較高。整體來看,這份榜單的“洗牌”並不只體現在排名升降上:輝達進一步拉開差距,AMD完成對高通的超越,而中後段廠商則在增速上呈現出更明顯的分化。
02
輝達憑藉什麼吃掉64%的營收?
前面我們提到輝達是其餘九家“難以望其項背”的存在,那麼它憑何形成現在的領先優勢?
答案主要有兩點。
首先還是來自AI GPU需求的持續增長。隨著大模型訓練、推理以及Agentic AI應用不斷擴展,雲服務商、AI公司和企業客戶持續增加AI基礎設施投入,GPU依然是當前AI資料中心最主要的計算加速器。TrendForce指出,除了傳統的超大規模雲服務商之外,NeoCloud、主權AI項目以及企業客戶也開始貢獻更多輝達收入,客戶範圍的擴大進一步支撐了GPU需求。
從輝達自身財報來看,AI資料中心仍然是公司最主要的增長來源。輝達本季度總營收達到962.2億美元,其中資料中心業務營收達到890億美元,同比增長117%,約佔公司總營收的92%。這一業務規模已經遠遠超過遊戲、專業可視化和汽車等其他業務。
輝達的優勢還來自GPU之外的AI基礎設施佈局。隨著AI計算規模持續擴大,多顆GPU之間需要進行高速資料交換,GPU與CPU、網路裝置以及其他計算節點之間的通訊效率,也會直接影響整個系統的運行效率。輝達因此持續加強高速互連和網路能力,並將GPU、NVLink、網路晶片和整機系統結合起來,逐步形成覆蓋計算、互連與系統的AI基礎設施方案。
其中,NVLink是這一體系中的關鍵技術。它是一套高速互連技術,用於提升GPU之間以及處理器與加速器之間的資料傳輸效率。在輝達的AI計算平台中,NVLink可以將多顆GPU連接起來,形成更大規模的高速計算域;NVLink-C2C則進一步承擔處理器與加速器之間的高速、低延遲互連。隨著AI叢集規模不斷擴大,高速互連的重要性也隨之提升。在此基礎上,輝達進一步推出NVLink Fusion,將NVLink能力延伸至第三方定製晶片。通過這一平台,合作夥伴可以開發定製CPU和XPU,並將其接入基於輝達NVLink的AI基礎設施。輝達提供互連、網路和機架級系統等配套能力,合作夥伴則可以根據特定工作負載設計處理器。
目前,Marvell已加入NVLink Fusion生態,為定製XPU提供相關互連和網路方案;AI推理晶片公司d-Matrix也宣佈採用NVLink Fusion,將下一代Raptor推理處理器接入輝達AI基礎設施。輝達還與聯發科展開相關合作,由聯發科面向資料中心客戶開發定製XPU
從GPU到NVLink,再到網路和機架級系統,輝達正在不斷擴大AI基礎設施的覆蓋範圍。對於客戶而言,這意味著AI算力的部署可以圍繞一套更加統一的軟硬體體系展開,而輝達也由此進一步強化了自身在AI資料中心中的平台地位。
03
AMD升至第三,AI紅利向CPU傳導
如果說輝達吃到的是AI算力需求最直接的一波紅利,而AMD的排名變化,則體現了這種需求正在向更廣泛的資料中心計算環節傳導。
從AMD自身的財報來看,吸引人的不僅是本季度營收達到115億美元,還有資料中心營收達到67億美元,佔總體的58%,同比增長107%。CEO蘇姿丰特別強調,此次資料中心的“成功”很大程度上得益於市場對市場對EPYC(霄龍)處理器以及Instinct GPU的強勁需求。也就是說,AMD此次的業績增長並不能完全歸功於CPU,GPU同樣是重要的增長來源。
不過,在資料中心業務高速增長的同時,AMD的伺服器CPU也出現了持續擴張。伺服器CPU營收已經連續第五個季度創下歷史新高,雲端和企業客戶的相關銷售額均同比增長超過70%。與此同時,隨著第五代EPYC Turin和第四代EPYC Genoa持續擴大部署,AMD在x86伺服器市場的營收份額也繼續提升。第五代EPYC Turin目前已經覆蓋全球超過1600種EPYC公有雲實例中的近三分之一,雲服務商正在把它用於資料庫、記憶體和AI等更多工作負載。
這背後的邏輯,與GPU受益於AI需求的方式並不完全相同。大模型訓練和推理對平行計算能力的需求,首先直接推高了GPU加速器的採購量,GPU因此成為AI基礎設施擴張中最先感受到需求增長的晶片。隨著越來越多GPU進入資料中心,圍繞這些加速器運行的伺服器系統也需要更多CPU承擔資料處理、任務調度、記憶體訪問和系統管理等工作,AI算力需求由此開始向通用計算環節傳導。
AMD已經開始圍繞這一變化調整產品佈局。公司今年推出第六代EPYC伺服器處理器,並明確將其面向Agentic AI、通用計算和企業工作負載。同時AMD也在通過Helios機架級AI系統,把EPYC CPU、Instinct GPU以及網路等產品整合到更完整的AI基礎設施中。
AI首先帶動GPU需求快速上升,隨後又通過資料中心規模擴張和工作負載變化,把增量傳導至CPU等通用計算環節。恰好同時擁有GPU和CPU產品線,讓AMD能夠承接這兩層需求,這也成為其資料中心業務持續擴張的重要支撐。
04
手機晶片廠商也開始搶AI算力的蛋糕
相比於輝達和AMD,高通和聯發科選擇“另闢蹊徑”。
這兩家公司原本的業務都以手機晶片為主,但隨著手機晶片市場逐漸抗壓,AI正成為二者尋找增長空間的重要破局點。
高通走的路線比較多元,汽車、物聯網和資料中心正成為高通持續發力的增長方向。
根據高通的財報,其本季度營收達到99.47億美元,其中15.88億美元來自QCT收入中的汽車部分,這部分同比增長61%,汽車業務已經連續23個季度保持兩位數同比增長;物聯網則帶來了18.3億美元的營收,同比增長9%。對此,高通表示,汽車部分2029預計能夠達到100億美元,物聯網部分超過140億美元。
不僅如此,高通正在把資料中心視作下一階段的重要增長方向。
今年6月,高通正式公佈了面向資料中心的完整AI路線圖,並將2029財年資料中心的業務營收目標定為超150億美元。公司推出一系列全新的資料中心解決方案,其中包含DragonflyC1000 CPU、高頻寬計算 (HBC)、DragonflyAI300 推理加速器以及連接產品,同時還提供定製晶片解決方案,並進一步收購AI軟體平台公司Modular,希望從晶片向軟硬體協同的平台方案延伸。
聯發科走的路線則更加集中於AI ASIC。相比繼續依賴手機SoC,聯發科正在利用自身在高速SerDes、低功耗處理器和連接技術上的積累,為雲服務商開發定製AI晶片。公司在2026年第一季度業績會上已經將2027年ASIC市場規模預估上調至700億至800億美元,並預計這一市場仍將隨著雲服務商持續增加自研算力而擴大。
本季度,聯發科又進一步上調了資料中心業務目標。公司披露,2026年資料中心營收目標已經由此前的10億美元以上提高至20億美元以上,同時首款面向大型美國雲服務商的AI加速器ASIC預計在第四季度進入量產。聯發科本季度Smart Edge業務收入佔比達到53%,首次超過Mobile Phone業務的41%,也反映出公司業務重心正在逐步向手機之外擴展。
更值得關注的是,聯發科已經與輝達建立了更深的AI基礎設施合作。8月31日,輝達宣佈投資聯發科35億美元,雙方將進一步圍繞NVLink Fusion開展合作。聯發科客戶可以據此開發定製AI晶片,並將其接入輝達的資料中心基礎設施。這意味著聯發科發展ASIC的同時,也可以借助輝達既有的互連和系統生態加快進入AI資料中心市場。
05
傳統消費電子晶片廠商也在尋找AI切入點
AI帶來的產業增量並沒有僅停留在GPU、CPU和ASIC等核心算力晶片上。隨著AI伺服器規模持續擴大,電源管理、光通訊、網路連線等基礎設施環節也在同步獲得新的需求,一些原本深耕消費電子市場的Fabless公司,也正在憑藉自身優勢進入新的增長賽道。MPS和豪威就是其中很好的例子。
作為高性能模擬和電源晶片廠商,MPS不同於前面提到的廠商,它並不直接參與AI算力競爭。但AI伺服器功耗不斷提升,也意味著供電系統需要處理更高的功率密度和更加複雜的電源轉換需求。GPU數量增加、伺服器功率提升,最終都會轉化為對電源管理晶片和解決方案的新增需求。
這一變化已經體現在MPS的業績中。2026年第二季度,MPS營收達到9.81億美元,同比增長47.6%,創下單季新高。其中,企業資料(Enterprise Data)業務營收達到3.81億美元,同比增長164.3%,環比增長44.8%,成為公司增長最快的業務之一。MPS明確表示,企業資料業務的增長主要受AI相關電源解決方案需求推動,公司正在持續擴大面向AI和資料中心的電源產品佈局。
隨AI資料中心向更高功率密度發展,MPS的產品也開始向更高功率的供電架構延伸。公司已經開始為800V資料中心架構提供高壓AC-DC產品樣品,進一步擴大其在AI基礎設施供電環節的產品覆蓋。對於MPS來說,AI帶來的機會已經從單一電源管理晶片需求,逐步延伸到更完整的資料中心供電方案。
豪威則體現了另一種“迂迴”的增長路徑。據財報,其第二季度營收實現了約11.35億美元(76.11億人民幣)營收,環比增長18.65%。其中圖像感測器解決方案雖然實現收入92.54億元,佔主營業務收入66.05%,但同比減少10.55%;而新興市場表現強勁,增長較快,合計收入17.26億元,同比增長47.12%,其中專業影像終端12.87億元(同比增長53.36%)、機器視覺與機器人2.10億元(同比增長71.15%)、端側AI 2.30億元(同比增長8.46%)。同時豪威還在向光通訊及AI算力基礎設施等方向持續佈局,進一步擴大模擬晶片業務佈局。
對於豪威而言,手機、車載CIS等傳統業務的市場空間受到擠壓,公司正在加快佈局新興賽道,從專業影像、機器視覺、端側AI,到光通訊和AI算力基礎設施,持續拓展新的應用場景,謀求建構第二增長曲線。
06
AI正在重新定義Fabless公司的增長邏輯
縱觀整張榜單,不同的廠商面對AI這張考卷都給出了各自獨特的答案。他們的答案也代表了整個行業的不同發展走向。
第一種答案固然是繼續押注通用算力,可以說這是最穩定且不會出錯的選擇。AI模型規模擴大和算力需求增加,為通用GPU和CPU提供了持續增長的市場空間。輝達和AMD等都在持續擴展資料中心GPU業務。TrendForce也指出,2026年Q2全球前十大Fabless公司的營收增長,主要受到GPU、CPU、ASIC和互連產品需求上升的推動。
第二種答案,是向定製化算力延伸。博通、Marvell和聯發科都在加強ASIC相關佈局。隨著大型雲服務商越來越多地開發自研AI晶片,定製ASIC可以針對特定模型和工作負載進行最佳化,在性能、功耗和成本之間尋找更適合自身業務的平衡。TrendForce預計,Google、AWS等雲服務商將在2026年繼續加速部署自研ASIC,ASIC在AI伺服器中的佔比也將進一步提升。
第三種答案,是向AI基礎設施延伸。高通和聯發科的變化,代表著Fabless廠商正在將計算、連接和晶片設計能力帶入更大的資料中心市場。隨著AI算力規模不斷擴大,市場的需求不斷抬升,從單顆加速晶片擴展到CPU、互連、連接以及系統級方案,Fabless公司的競爭邊界隨之進一步拓寬。
最後一種答案,是探索新興市場尋求增長空間。MPS和豪威的佈局說明AI帶來的產業增量還在繼續向產業鏈其他環節擴散,並與機器視覺、專業影像、光通訊、電源管理等已有市場產生交集。對於Fabless公司而言,新需求往往會沿著既有技術能力向外延伸,進而形成新的應用場景和增長空間。
07
結語
AI正在把晶片產業的增長空間進一步向不同環節鋪開。GPU承接最直接的AI算力需求,CPU隨著資料中心規模擴大和新型AI工作負載獲得更多增量,ASIC則順著定製化算力需求持續發展,電源管理、網路、光通訊等基礎設施晶片也開始分享AI資料中心擴張帶來的市場機會。
排名變化只是結果,背後更重要的是AI正在重新分配晶片產業的增長機會。對於Fabless公司而言,未來的競爭邊界正在不斷拓寬,通用算力、定製晶片、基礎設施以及軟硬體生態,都可能成為新的增長支點。(EDA365電子論壇)