
問界是賽力斯幾乎全部高端化和新能源化的成果,也是華為汽車業務可以向外複製的第一個完整樣板。同一場成功,讓雙方產生了相反的訴求。
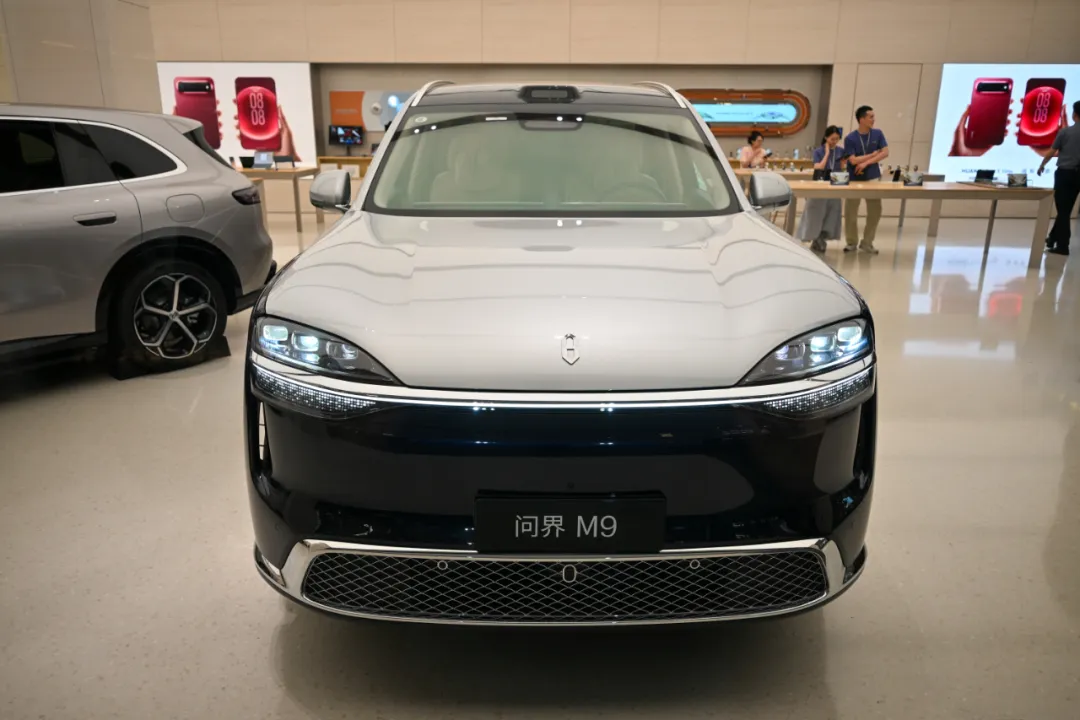
9月17日,北京一家鴻蒙智行門店裡,問界的展車仍和智界、享界、尚界擺在一起。車身漆面映著商場頂燈,顧客從幾輛車之間穿過,銷售照常拉開車門,演示座艙。
兩天前,鴻蒙智行宣佈,調整問界合作模式。產品定義、產品設計、品牌行銷、管道零售、服務體系將轉為汽車合作夥伴賽力斯主導,華為終端參與賦能。展廳還沒改變陳列,但經銷商合同與新訂單結算已經從華為終端切換至賽力斯。
華為臨時召集經銷商開會,從明年1月1日開始,問界品牌將“專屬專營”,鴻蒙智行門店一種專賣問界,一種銷售其它“四界”品牌,同時保留一定比例的鴻蒙智行展廳。需要轉換授權主體的經銷商開始面臨選擇。一位管道人士向介面新聞回憶,經銷商比較慌亂,“我們都感到震驚”。
不確定性已經傳遞至問界銷售和使用者。一名鴻蒙智行銷售告訴介面新聞,“消息來得突然,往後怎麼樣我們也不知道。”一位預訂了問界M9的消費者也開始遲疑。華為的研發能力和後續升級,是他下單時最看重的理由,“但現在好像一切都變了。”
華為和賽力斯給這次變化留下了體面的公開說法,問界仍是鴻蒙智行的一員。華為引望也確認,將繼續向賽力斯提供智能汽車解決方案和技術支援。從釋放的資訊看,問界前台經營主導權發生了改變,但雙方仍保持技術和體系的緊密聯絡。
密集釋放的資訊暫時沒有打消資本市場的擔憂。問界合作調整一經宣佈,賽力斯的股價應聲下跌,港股盤中創上市以來新低。賽力斯集團副總裁康波出面接受採訪承諾,問界仍將獲得華為最新、最好、最實用的技術和供應保障。
這場安撫面向投資者、經銷商、供應商、車主和賽力斯內部,但難以消除的疑問是,這家依靠華為完成躍升的汽車公司,能否接過問界的方向盤,同時不失去華為。
震盪很快傳到鴻蒙智行的其他席位。9月16日,江淮汽車董事長項興初在尊界交付現場表示,要繼續和華為“造好車、賣好車、服務好車”。兩天后,奇瑞汽車董事長尹同躍被拍到出現在華為阪田基地,與余承東邊走邊談。
放在問界權力交接後的72小時裡,它們立刻引出兩種揣測:華為從問界釋放出的終端和行銷資源,會不會轉向其餘“四界”;其他合作汽車公司又是否會重新估量華為干涉的邊界。
問界用46個月跨過累計交付百萬輛。五年前,賽力斯讓出經營主導權,換來一次向上生長的機會;五年後,問界的成功終於讓它擁有了重新談判邊界的資格。
2021年,賽力斯還叫小康股份。它從一家彈簧廠起步,做過摩托車發動機,與東風合作生產微型面包車和低價SUV。公司擁有整車資質、工廠和供應鏈,幾次向上突圍都沒有擺脫“小康”和微面留下的市場印象。
那時,“蔚小理”均已完成美股上市,年銷量靠近10萬輛。中國新能源汽車市場充滿挑戰,但機遇更加誘人。賽力斯嘗試在矽谷設立過電動車公司,也為新能源投入了真金白銀,產品卻很少進入主流消費者的購物清單。
華為的難題來自另一端。2019年成立的車BU設想成為“智能汽車時代的博世”,汽車業務主要由兩條路徑展開,一是出售雷射雷達、電機等標準零部件,二是以“Huawei Inside”(HI)模式,提供智駕和座艙等全端智能汽車解決方案。
兩條路徑在技術上落地,在商業上卻沒有走通。早期客戶有限,量產節奏與產品成敗又掌握在合作方手中,車BU的高額投入等不到足夠銷量。同時,制裁衝擊華為手機業務,全國數千家體驗店需要新的高價值商品維持客流和收入。
余承東接手車BU後,把終端業務擅長的產品定義、品牌行銷和零售組織推入汽車,智選車成為第三條路。華為深入參與設計、開發和銷售,合作方則要讓出部分主導權。
這套模式也觸碰了汽車行業最敏感的權力邊界。習慣掌握產品、供應鏈和品牌主導權的汽車公司,很難接受另一家公司深度介入經營。華為接觸過多家汽車企業,始終難以找到一家願意開放足夠決策空間的汽車合作夥伴。
轉型受挫的賽力斯成為了例外。對當時這家仍處於虧損的重慶企業而言,失去控制權是一場豪賭,但繼續獨自造車,勝算更加有限。華為的技術、品牌影響力和管道至少帶來了新的可能。
2021年12月,雙方發佈AITO問界品牌,三周後推出問界M5。它和手機、手錶、筆記本一起登上華為冬季發佈會,余承東站在台上主講。
華為數百人產品團隊入駐重慶,貫穿產品立項、定義、研發、生產和銷售;車BU以供應商身份提供零部件;賽力斯負責整車生產、交付與售後。
2022年3月,首款車型問界M5開始交付。問界當年交付超過7.6萬輛。華為第一次證明自己的品牌信用和零售網路可以賣車,賽力斯也第一次把產品穩定送進新能源汽車市場。賽力斯集團董事長張興海甚至表示,即使寶馬找來談合資,他也不會幹。
M5的成功掩蓋了汽車行業的一條鐵律:流量可以加快銷售,產品定義、車身工程和安全驗證卻無法壓縮。華為還在學習整車開發,賽力斯也缺少中高端經驗,M7很快為速度付出代價。
老款M7從立項到上市只用了一年,沿用賽力斯既有車型的部分平台和車身基礎,六座佈局、空間表現和定價都缺少說服力。到2023年夏天,M7月銷量跌到數百輛;當年8月,問界兩款車合計只交付3222輛。
產品失利時,華為內部仍在爭論汽車業務應該走多深。一條路線希望車BU保持中立供應商身份,余承東則要求華為深入產品和管道,對商業結果負責。
2023年3月,部分門店剛掛上“HUAWEI問界”,試圖進一步借用華為的品牌影響力,任正非隨即重申華為不造車,禁止華為標識出現在整車品牌宣傳中。
這種內部路線的搖擺不定和問界銷量下滑,直接動搖了內部軍心。一位管道負責人告訴介面新聞,當時多家經銷商一年因問界虧損上千萬元。低價搶客隨之出現,華為的處罰也失去約束力。
這是雙方第一次都可以退場的時刻。賽力斯可以收回項目,華為則退回零部件供應商位置。但是,這兩家企業選擇繼續押注,把合作推得更深。
新M7成為一場救亡工程。雙方為改款新增投入超過5億元,重新開模車身結構件,改造焊裝產線,更換車身材料,調整底盤與懸掛,增加五座版並搭載智駕ADS 2.0版本。老款銷量還不足以攤銷第一套模具,承擔製造職責的賽力斯又接受了第二輪投入。
供應鏈和銷售體系也被重做。在華為不生產的內外飾、車身和底盤部件上,賽力斯仍允許華為參與選型與重整。一位接受介面新聞採訪的分析師表示,很少有汽車公司會像賽力斯這樣,大範圍放棄曾經一起打天下的供應商。
銷售端也按照華為方式重組。2023年7月,雙方成立AITO問界銷服聯合工作組,統一行銷、銷售、交付、服務和管道。部分門店改成直營或類直營,員工合同轉簽到華為旗下慧通。華為承擔人力成本,換取直接的門店管控。
9月12日,新M7上市,起售價24.98萬元,比老款低4萬元。一名上海銷售告訴介面新聞,新M7發佈後進店量接近過去三倍。25天內,它收到超過5萬輛大定。余承東說,問界“起死回生,真不容易”。
這次翻盤改變了競爭對手對華為的判斷。理想汽車CEO李想說,團隊從未遇到過這麼強的對手,很長一段時間“毫無還手之力”。內部開始研究如何避開華為的正面鋒芒。蔚來、小鵬、零跑也開始拆解問界的產品、管道和傳播方式。
華為把消費電子的高頻迭代、集中發佈和強管道打法帶入汽車行業,整車公司不得不重新計算智能駕駛、軟體和零售效率在購車決策裡的份量。
2023年12月上市的M9,把這套組織推向頂峰。這款車型從平台、智能化組態、空間到生產體系都圍繞同一目標協同開發,被視為最接近“華為汽車”的產品。2024年,M9交付超過15萬輛,成為50萬元以上豪華車市場的現象級產品。
成功最終進入賽力斯的財務報表。2024年賽力斯營收為1451.76億元,同比暴漲305.04%,歸母淨利潤59.46億元,結束連續虧損。一家長期依靠微車和低價SUV的地方企業,第一次擁有高端品牌、千億元收入和繼續投入研發的現金。
華為也等到了自己的回報。2024年,智能汽車解決方案業務收入263.53億元,同比增長474.4%,首次實現全年盈利;2025年收入進一步增至450.18億元。曾經擔憂出賣“靈魂”的傳統汽車企業,開始主動詢問怎樣加入這套體系。
2023年5月,第10萬輛問界在重慶下線,張興海站在余承東身邊,將兩家公司的關係形容為“深度繫結,不分你我”。那是合作蜜月最準確的註腳。
當雙方終於能夠共享勝利的果實,新的分歧也從這裡開始。
問界承載著賽力斯幾乎全部高端化和新能源轉型的成果,需要繼續獲得華為最強的技術、管道和品牌資源,以維持稀缺性與溢價。華為則要把技術和方法裝進更多品牌與車型,才能攤薄研發投入、擴大零部件收入。問界越成功,兩種訴求越難同時滿足。
2023年,華為與奇瑞推出智界;此後與北汽合作享界、與江淮合作尊界,又同上汽推出尚界。五個品牌共用華為背書、發佈平台和銷售網路,覆蓋從主流價位到超豪華市場,問界開始服從一張更大的棋盤。
華為還在技術供應端擴張,它把車BU的資產注入新成立的引望公司,並允許汽車公司入股。這也向行業傳遞明確訊號,華為仍要成為能夠同時服務眾多客戶的關鍵供應商。據不完全統計,到2026年,華為技術合作已覆蓋25個汽車品牌。
隨著問界增速放緩、華為的合作版圖持續擴大,“不分你我”逐漸失去現實基礎。戰略上的分歧最終落入日常經營,變成每一款產品、每一次技術首發和每一筆採購費用的爭奪。
最容易看見的摩擦落在產品上。問界誕生五年,推出的車型全部是SUV。一位接近賽力斯的人士稱,華為會在鴻蒙智行內部安排各品牌的價位和車身形式,避免同一市場裡過度重疊。
這樣的組合管理限制了問界進入更多賽道獲得增長,卻沒有阻止其他華為系產品向問界的腹地靠近。2024年底,智界R7增程版進入問界M7所在的價格區間;2026年,引望與東風合作的奕境X9,又與問界M7、M8爭奪同一批使用者群體。
合作調整公佈三天後,康波公開宣佈,問界將擇機進入轎車、MPV及其他有競爭力的市場。過去無法跨出的邊界,成為賽力斯拿回主導權後最先公佈的計畫。
技術資源的分配也開始變化。M9問世時被視為華為汽車技術的集大成者,而2026年發佈的896線雷射雷達,問界M9與尊界S800共享“首發”。13天后,採用同款雷達和技術方案的嵐圖泰山Ultra最先宣佈量產交付。
更早之前,華為途靈平台也由智界S7首發,問界M9隨後跟進。問界依然能夠獲得頂尖技術,賽力斯失去的,是對問界首發順位和技術獨享周期的確定預期。
更深的摩擦藏在資料裡。由於採用華為的系統,問界相關的汽車資料會最先上傳給華為,賽力斯需要的話要跟華為方面提出需求。作為強勢供應商,華為提供的是“黑盒”模式。賽力斯可以使用華為交付的系統和功能,卻難以直接掌握底層程式碼、演算法邏輯及完整原始資料。
採購關係把技術依賴變成可以計算的帳單。一位接近賽力斯的人士向介面新聞形容,雙方合作產品開發,賽力斯更像負責測試與驗收,產品技術方案由華為制定。
一位華為內部人士則告訴介面新聞,華為參與產品定義時,傾向於推動汽車公司採用更多車BU提供的零部件和軟體方案。但這些產品和方案的價格相對較高,汽車公司出於降本考慮,往往希望保留更多選擇。
賽力斯港股招股書顯示,其向最大供應商(華為)的採購額,從2022年的58億元增至2023年的72億元,2024年躍升至420億元,佔當年總採購額30.2%;2025年上半年佔比又升到33%。
多家媒體報導稱,除採購華為零部件外,賽力斯每售出一輛整車,還需向華為支付相當於整車售價2%的技術授權費,以及8%的管道行銷服務費。後兩項合計約佔車價的10%。
銷量高速增長時,這些支出換來了技術、管道和爆款,雙方很少爭論每一筆錢對應多少權力。增長放緩以後,同一張帳單開始擠壓利潤,也促使賽力斯爭取更多決定權。
賽力斯很早就開始給自己增加籌碼。2024年7月,它用25億元從華為手中買下問界、AITO等等商標與外觀設計專利。一個月後,賽力斯用115億元購買引望10%股權,換來長期技術供應和平台繫結收益。華為管道之外,賽力斯及其經銷商還擁有超過400家獨立營運的問界使用者中心。
人才和新的技術供應關係也在進入賽力斯。原華為汽車業務副總裁何利揚、原智選車產品部部長李博先後加入。這家傳統汽車公司正在把華為產品定義、項目管理和使用者營運的方法,吸收到自己組織中。
賽力斯還在開發自主項目。它參股的賽豆科技推出AIVA品牌,與字節跳動旗下的火山引擎合作,並把元戎啟行、弋途科技納入智能駕駛和座艙供應體系,試著組合另一套智能化供應鏈。
一位接近該項目的內部人士告訴介面新聞,對比問界項目,賽力斯在自己主導的AIVA品牌裡更加強勢,會要更多話語權和降價空間。
更有份量的是問界規模。2025年,鴻蒙智行交付58.91萬輛,問界約42.3萬輛,佔比接近72%;到2026年前八個月,按第三方零售口徑計算,問界仍貢獻六成以上銷量。M9還能把高淨值顧客帶進門店。
華為發展合作的品牌越來越多,卻沒有第二個品牌能夠替代問界的銷量與影響力。一位業內人士向介面新聞評價:在華為參與的眾多汽車項目中,問界是少數建立起清晰品牌形象的一個。
一位熟悉鴻蒙智行經營情況的人士向介面新聞稱,問界貢獻了六成以上的收入和客流,使用的銷售資源低於這一比例。一些經銷商概括得更直接:“大哥掙錢,弟弟們跟著一塊花。”
2026年的業績變化,把過去被增長遮住的矛盾推到帳面上。前八個月,賽力斯汽車銷量20.19萬輛,同比下降14.07%;歸母淨利潤從上年同期盈利29.41億元轉為虧損17.17億元。每一項組態和每一筆管道支出,都有了重新討論的理由。
今年年中,市場一度流傳問界合作安排進入續簽窗口,雙方圍繞管道費率和經營權談了數月。賽力斯希望降低費率,拿回更多主導權;華為不願輕易退讓。一位熟悉華為的人士向介面新聞否認存在這類到期協議。
調整如何醞釀,雙方說法不一,經營權的重劃卻在9月迅速落地。問界從產品規劃到使用者經營的核心權限集中到賽力斯手中。鴻蒙智行也將開始在同一合作框架下,營運兩種不同的經營主導關係。問界由賽力斯主導、華為參與賦能,管道獨立,其餘“四界”仍由華為全流程主導。
康波將“專屬專營”解釋為問界進入新階段後的品牌升級。他認為,高端汽車使用者需要更強的專屬感和品牌歸屬,獨立經營可以圍繞問界自身的品牌定位、產品規劃和服務體驗進行更精細的管理,把已經形成的高端價值傳遞得更加集中。
這套公開解釋強呼叫戶體驗,背後也有清晰的經營訴求。賽力斯希望直接掌握問界的品牌表達、使用者關係和管道投入,減少與其餘“四界”共享展位、銷售線索和行銷資源帶來的牽制。
華為則在強化另一套體系。據《21世紀經濟報導》報導,華為終端中國區總裁徐欽松要求團隊繼續建設鴻蒙智行品牌,推動其餘“四界”發展,並將四家合作汽車公司的經營主導權進一步收攏進鴻蒙智行。
此次合作調整最先承受衝擊的是經銷商。一位華為經銷商告訴介面新聞,與華為消費電子業務深度繫結的商超經營者,主要利潤仍來自手機,很難離開華為;以汽車銷售為主要收入的鴻蒙智行經銷商,要重新計算問界和其餘“四界”哪一邊更值得留下。
另一位經銷商則向介面新聞表示,過去幾年部分經銷商其實都處於虧損的狀況。一家華為生活館的投資可以達到上千萬元,問界撤出會直接影響門店收入。
介面新聞瞭解到,華為和賽力斯都在向內部釋放積極資訊,試圖穩定管道。由於具體細則仍在溝通,多位經銷商判斷,最終選擇可能要到12月才會作出。
賽力斯拿回了問界的主導權,並獲取更大的產品自由度,但隨之而來的挑戰是,當華為的參與度降低,問界要如何靠自己走下去。
中國汽車流通協會專家委員會專家委員李顏偉向介面新聞表示,過去支撐問界低成本獲客的是數百個華為消費電子觸點撐起的展示和線索入口。“專屬專營”後,問界的返利、服務費、門店建設投入不再與華為分攤,而是要在賽力斯上半年已經轉虧的財務報表裡尋找可用資金。
更難轉移的是品牌信用。問界的高端身價,很大程度上建立在消費者對華為產品、品質和服務能力的信任之上。華為從全流程主導退回參與賦能後,賽力斯需要用自己的產品、管道和服務,撐住華為幫助建立的價格與品牌位置。
華為要回答相反的問題。失去對問界的全流程主導後,它可以把人力、展位和行銷資源更多投向智界、享界、尊界和尚界,卻需要從中培養出第二個能夠支撐銷量、收入和管道信心的品牌。共同的技術和管道可以快速複製,問界的體量與品牌認知卻未必能夠複製。
其他“四界”也會觀察問界的結果。如果汽車公司主導經營、華為提供技術仍能延續成功,這套模式可能成為它們爭取更多自主權的樣板;如果問界失速,華為全流程操盤的必要性反而會得到強化。賽力斯拿回的不只是經營權,也承擔了一次關於鴻蒙智行未來模式的試驗。
這是一場有限度的分開。賽力斯仍靠華為維持技術競爭力,華為也需要問界證明其技術和生態的商業價值。雙方都想減少對彼此的依賴,也都承擔不起真正失去對方的代價。過去依靠共同危機和強人推動的合作,正在變成一套邊界更清楚、利益可以計算的關係。
五年前,模糊的邊界幫助兩家公司共同求生;五年後,它們要學習如何在重新劃界之後繼續同行。 (中國企業家雜誌)