
一個產業觀察者的判斷:理解中國半導體,不能從“整體進度條”入手,而要從四張面孔各異的區域版圖入手。
01破題:把十四億人的晶片產業當成“一個整體”來談,最容易談錯
一個被反覆提起的困惑是——中國晶片到底強在那、弱在那?答案往往在兩個極端之間搖擺:要麼是“卡脖子”的焦慮敘事,要麼是“國產替代全面提速”的樂觀敘事。兩種敘事共享同一個被默認的前提:中國半導體產業是一個可以被整體評價的對象。
順著這條線看下去,會發現真實的產業圖景並非如此。把鏡頭從全國拉到省域,你會看到四張差異極大的面孔:長三角像一片喬木參天的成熟雨林,鏈條最全、體量最大,卻也最先撞上成本與先進製程兩道天花板;京津冀像建在山頂的實驗室,源頭創新密度最高,腳下卻缺一條把圖紙變成晶圓的生產線;珠三角像一台馬力全開的終端引擎,應用需求最旺,製造底盤卻薄得反常;中西部像一片被政策與成本澆灌的新生林,在記憶體賽道上的長高速度驚人,根系卻扎得還不夠深。
一個被忽視的事實是:這不是四支彼此替代的隊伍,而是一個分工互補的網路。中國半導體產業的“多極”,不是分散,而是一種被地理、人才、市場與政策共同塑造的必然選擇。要回答“強在那、弱在那”,就必須把四個叢集拆開來看。
圖1 | 四大叢集區域分佈與規模熱力示意(氣泡大小=產業規模,示意非精確地理)
02產業全景:一個正在“多極化”的兆級市場
先看總量。中國積體電路市場規模從 2021 年的 1.04 兆元增長到 2025 年的約 1.69 兆元,復合年增長率約 11.6%,2026 年預計觸及 1.86 兆元。自給率的爬升更能說明問題:從 2010 年的 38% 提升至 2026 年 6 月的約 70%——對一條被長期視為“追趕者”的產業鏈而言,這幾乎是翻倍的躍遷。出口端同期反轉,2026 年前八個月積體電路出口同比增長 103.9%,達到 2567.5 億美元。
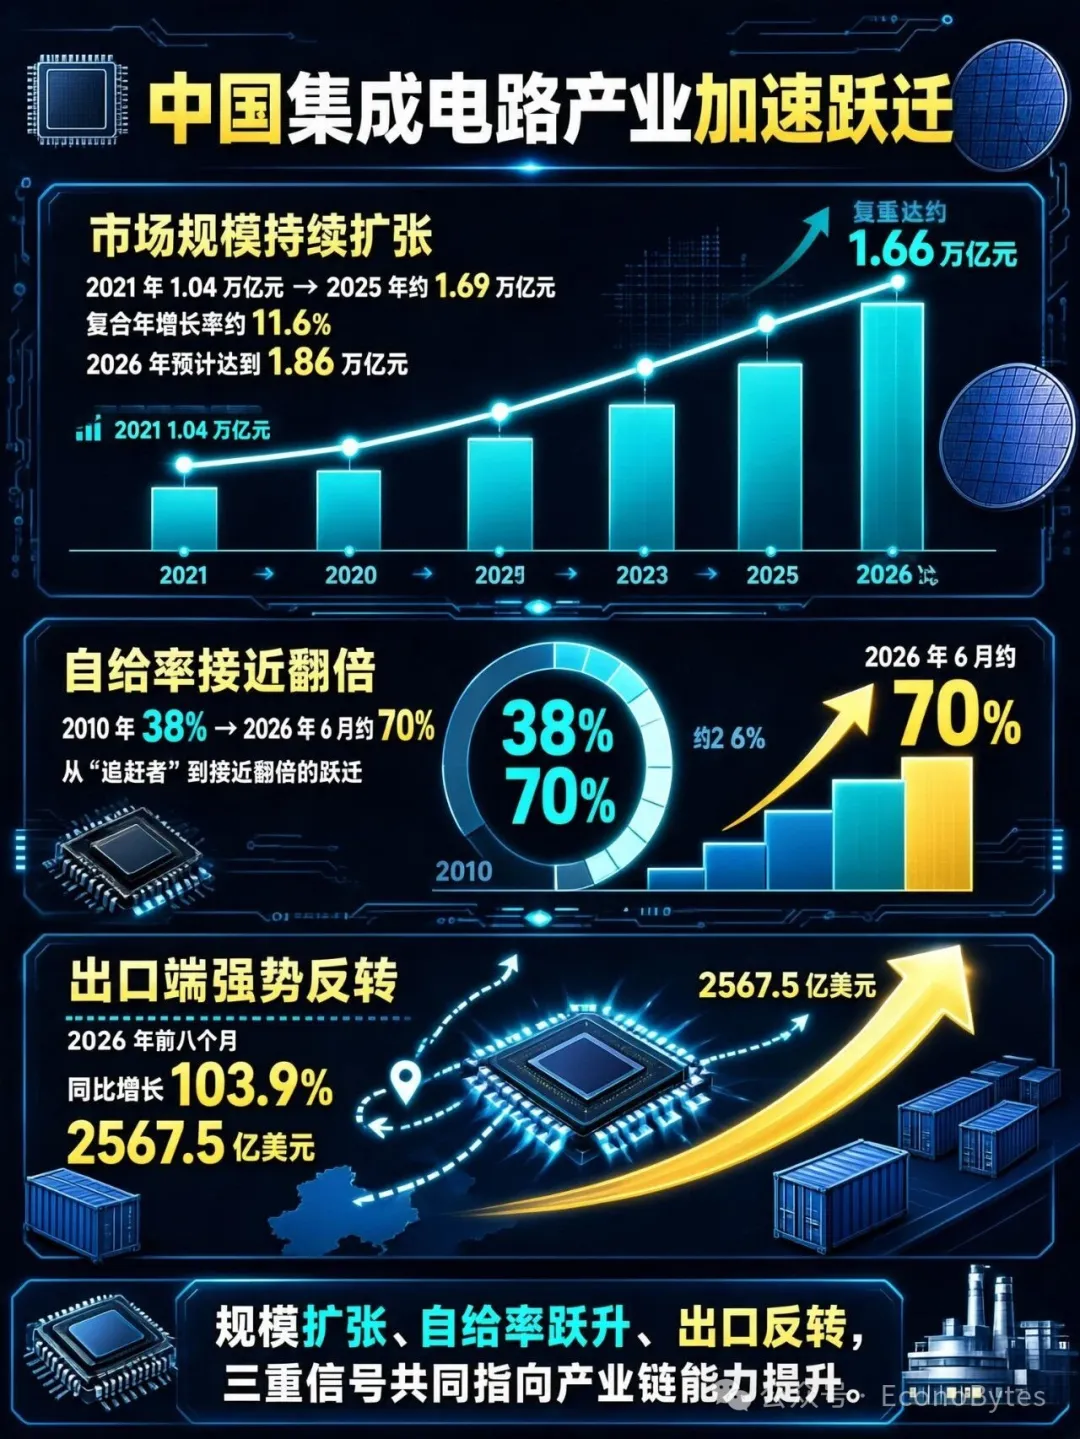
但總量資料有一個隱蔽的陷阱:它會掩蓋結構。同樣是“1.86 兆元”,長三角貢獻的是從設計到材料的全鏈條,中西部貢獻的主要是記憶體與功率器件,珠三角貢獻的更多是設計與應用創新。規模在增長,可增長的質量、環節與驅動力,四極各不相同。
更深層的問題在於,市場規模的擴張並沒有讓格局收斂,反而加速了“多極化”。原因並不複雜:積體電路是一個對稟賦極度敏感的產業——它需要人才(科研機構密度)、資本(長期重資產投入)、市場(終端需求腹地)與政策(土地、能源、稅收)四要素同時到位,而中國沒有那座城市能把四張牌同時打到極致。稟賦的差異,最終外化成了叢集的分工。
03長三角:產業鏈最完整的“超級叢集”
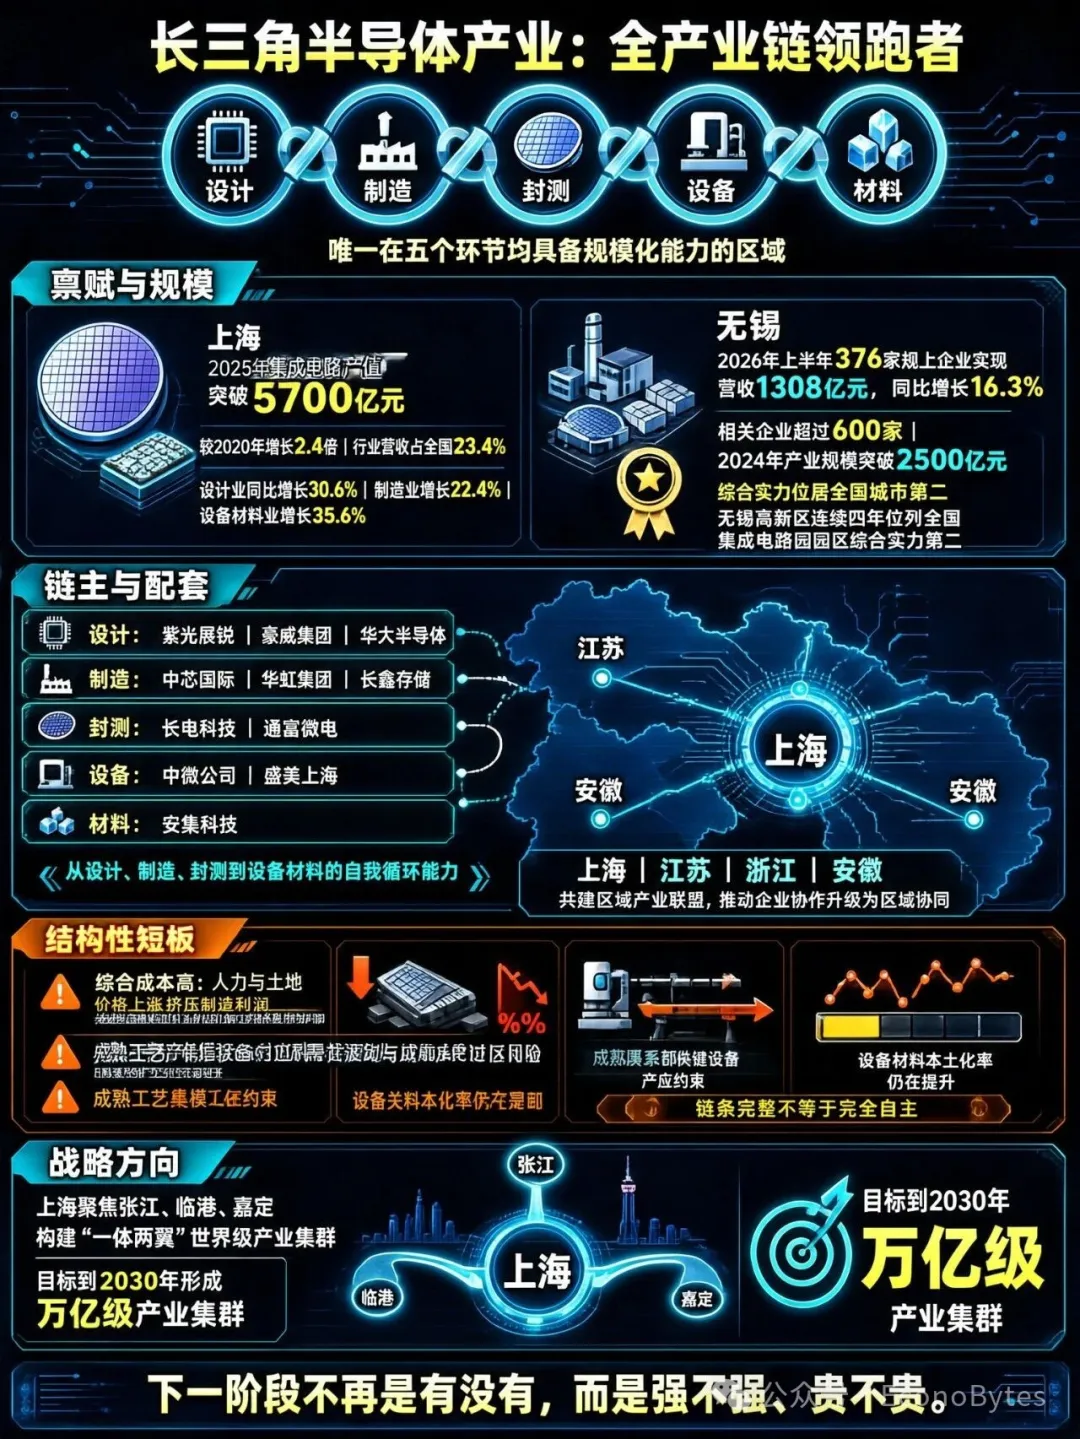
稟賦定性:長三角是中國半導體產業的“全產業鏈領跑者”——它是唯一一個在“設計—製造—封測—裝置—材料”五個環節上都具備規模化能力的區域。
上海的體量最能說明這種完整性。2025 年上海積體電路產值突破 5700 億元,較 2020 年增長 2.4 倍,行業營收佔全國的 23.4%。拆開增速看則更有意思:設計業同比增長 30.6%,製造業增長 22.4%,裝置材料業增長 35.6%——設計、製造、裝備三條腿同步發力,這種結構是其他叢集難以複製的。江蘇側翼同樣厚實:無錫 2026 年上半年 376 家規上積體電路企業實現營收 1308 億元,同比增長 16.3%;全市集聚相關企業超 600 家,2024 年產業規模突破 2500 億元,綜合實力居全國城市第二,無錫高新區連續四年位列全國積體電路園區綜合實力第二名。
代表企業:中芯國際、華虹集團、長鑫記憶體、長電科技、通富微電、紫光展銳、中微公司、盛美上海、安集科技、豪威集團、華大半導體。這份名單的密度本身就說明問題——從製造到封測、從設計到裝置材料,長三角具備“鏈主+配套”的自我循環能力;上海、江蘇、浙江、安徽共建的“長三角積體電路產業聯盟”,又把這種能力從企業層面抬升到了區域治理層面。
結構性短板:一個反常識的現像是,產業鏈最完整的區域,反而最先遇到增長天花板。約束來自三處——綜合成本高昂,人力與土地價格持續攀升,擠壓製造環節利潤;先進製程突破受限,中芯國際 14nm 及以下製程受光刻機供應約束,“天花板”不在工藝能力,而在裝置可得性;成熟製程產能快速擴張,在需求波動時存在局部過剩風險。裝置與材料的國產化率仍在爬坡——鏈條的“完整”並不等於“自主”。
戰略方向:“十五五”期間,上海把積體電路置於三大先導產業首位,聚焦張江、臨港、嘉定建設“一體兩翼”的世界級產業叢集,目標到 2030 年打造兆級產業叢集。對長三角而言,下一階段的題目不再是“有沒有”,而是“強不強、貴不貴”。
04京津冀:創新策源地,卻困於“設計強、製造弱”
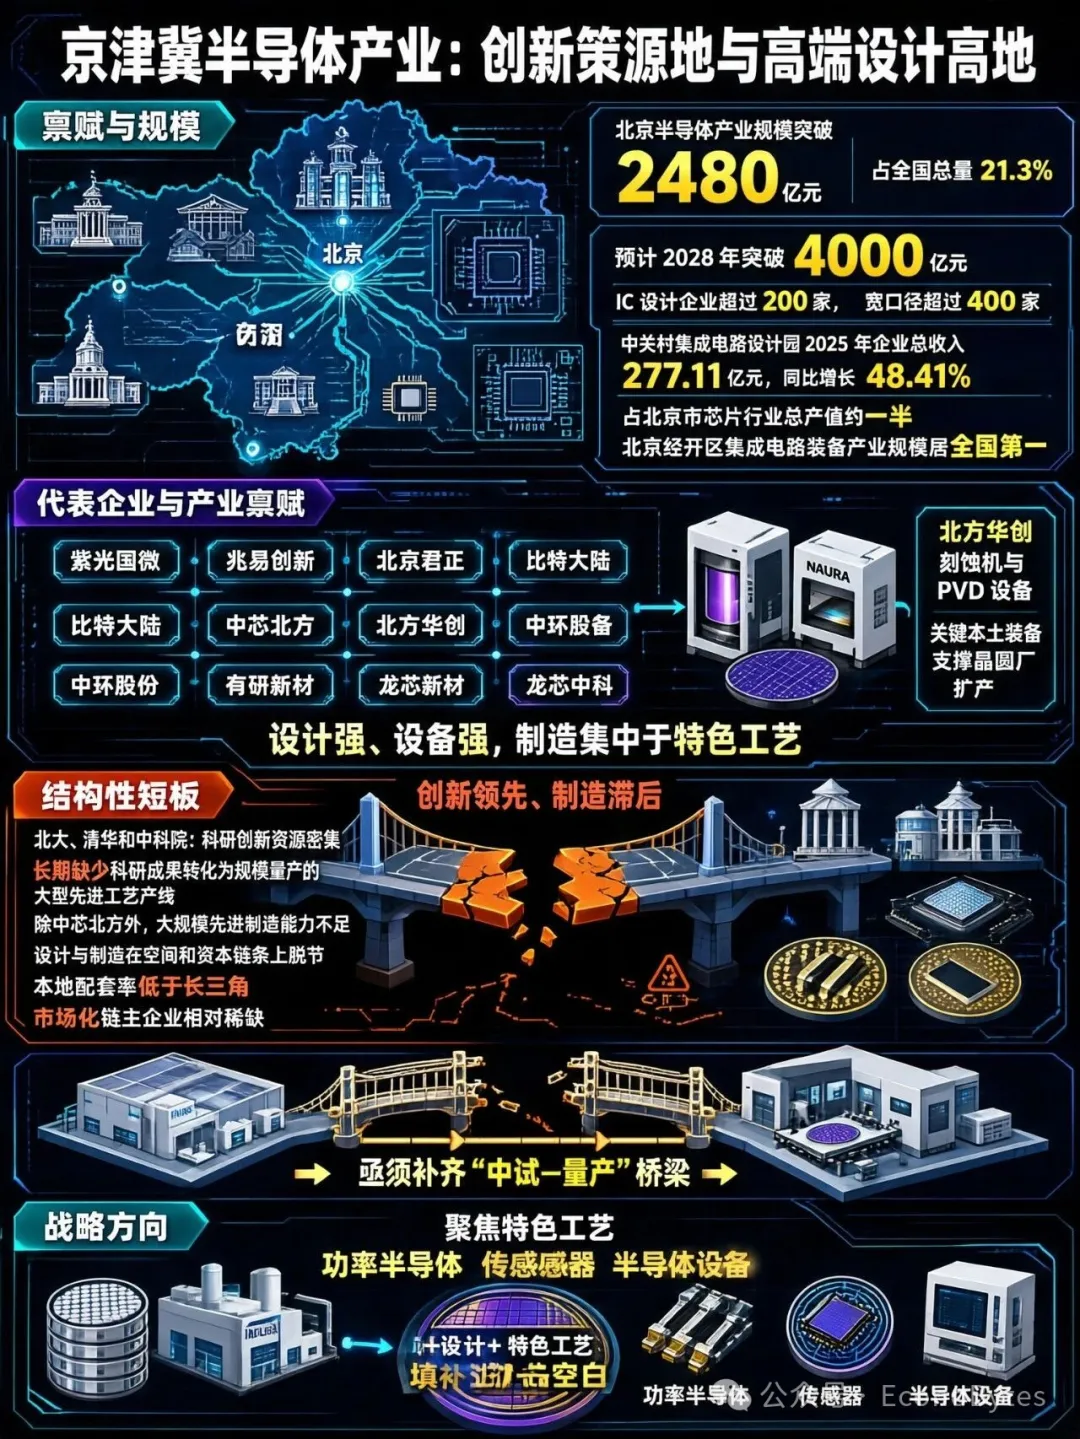
稟賦定性:京津冀是中國半導體的“創新策源地”與“高端設計高地”,也是四大叢集中“頭重腳輕”特徵最明顯的一個。
北京的產業規模已突破 2480 億元,佔全國總量的 21.3%,預計 2028 年突破 4000 億元。這裡集聚的 IC 設計企業超過 200 家(寬口徑達 400 余家),在 CPU、FPGA、通訊晶片等高端通用晶片領域形成領先優勢。中關村積體電路設計園 2025 年企業總收入達 277.11 億元,同比增長 48.41%,佔到北京市晶片行業總產值的半壁江山。北京經開區的積體電路裝備產業規模穩居全國第一。
代表企業:紫光國微、兆易創新、北京君正、比特大陸,加上中芯北方、北方華創、中環股份、有研新材、龍芯中科——這份名單透露出京津冀的稟賦:設計強、裝置強,製造集中在特色工藝。北方華創的刻蝕機與 PVD 裝置,是長三角與中西部晶圓廠擴產繞不開的國產裝備供給。
結構性短板:一場極端的產業博弈擺在京津冀面前——這裡擁有全國最密集的科研資源,北大、清華、中科院形成強大的研發創新池,卻長期缺少一條把論文變成量產的大規模先進製程產線。除中芯北方外,北京缺乏大規模先進製程產能;設計與製造在物理空間和資本鏈條上脫節,本地配套率低於長三角;市場化“鏈主”稀缺,缺少像中芯國際、華為海思那樣能牽引全鏈條的龍頭企業。創新端跑在前面,製造端落在後面,中間那條“中試—量產”的橋,就是京津冀最需要補的課。
戰略方向:差異化路徑已經清晰——聚焦非先進製程的特色工藝(功率半導體、感測器)與半導體裝置,以“裝置+設計+特色工藝”的組合,去填補國內空白。
05珠三角:設計主導,製造追趕
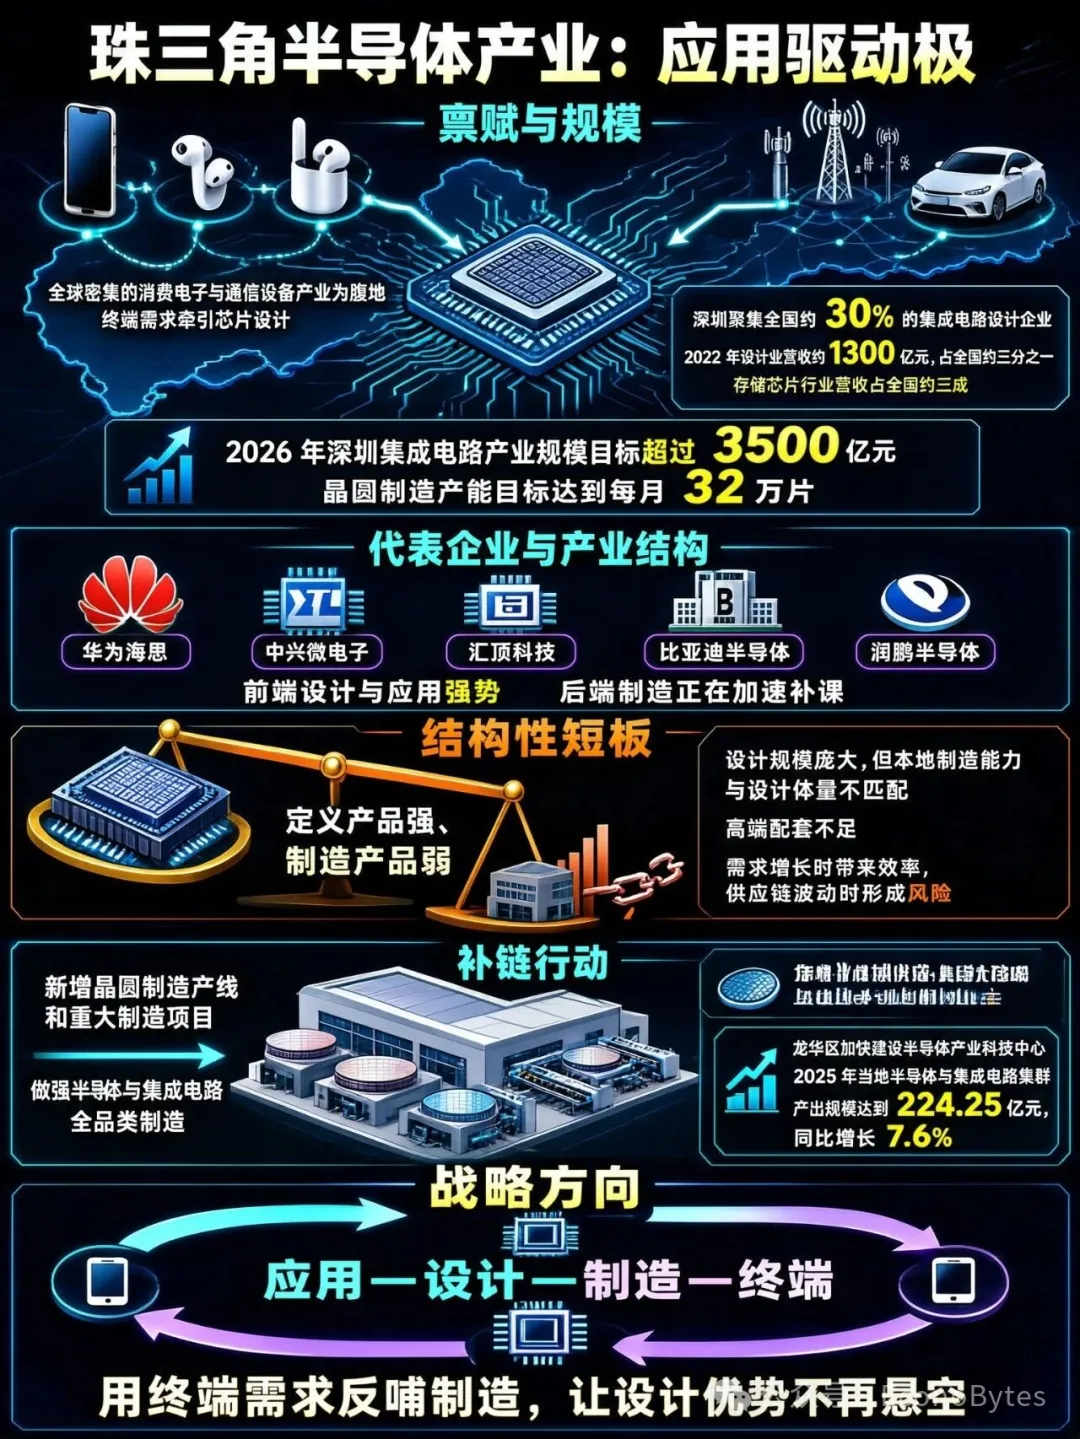
稟賦定性:珠三角是中國半導體的“應用驅動極”——它以全球最密集的消費電子與通訊裝置叢集為腹地,用需求牽引設計,而製造是它正在奮力補齊的短板。
依託手機、TWS 耳機、5G 基站等終端產業,深圳聚集了全國約 30% 的積體電路設計企業,2022 年設計業營收佔全國約三分之一(約 1300 億元),記憶體晶片行業營收佔全國三成。目標端,深圳 2026 年積體電路產業規模目標達 3500 億元以上,晶圓製造產能達 32 萬片/月。
代表企業:華為海思、中興微電子、匯頂科技、比亞迪半導體、潤鵬半導體。名單前半段是設計與應用的強勢,後半段是製造補課的意圖。
結構性短板:一個基於稟賦差異的必然選擇在此顯現——珠三角最強的能力是“定義產品”,最弱的能力是“製造產品”。設計業規模龐大,本土製造能力卻與設計體量嚴重不匹配,高端配套同樣欠缺。這種“前後端失衡”在需求向上時是效率,在供應鏈波動時就是風險。深圳正通過中芯國際產線佈局、潤鵬半導體等重大項目加快補齊製造短板:“十五五”規劃明確要做強半導體與積體電路全品類製造,並賦予龍華區“加快打造世界半導體產業科技中心”的使命;2025 年龍華區半導體與積體電路叢集產出規模達 224.25 億元,同比增長 7.6%。
戰略方向:把“應用驅動”升級為“應用—製造閉環”,用終端需求反哺製造,讓設計優勢不再懸空。
06中西部:從“承接者”到“特色製造增長極”
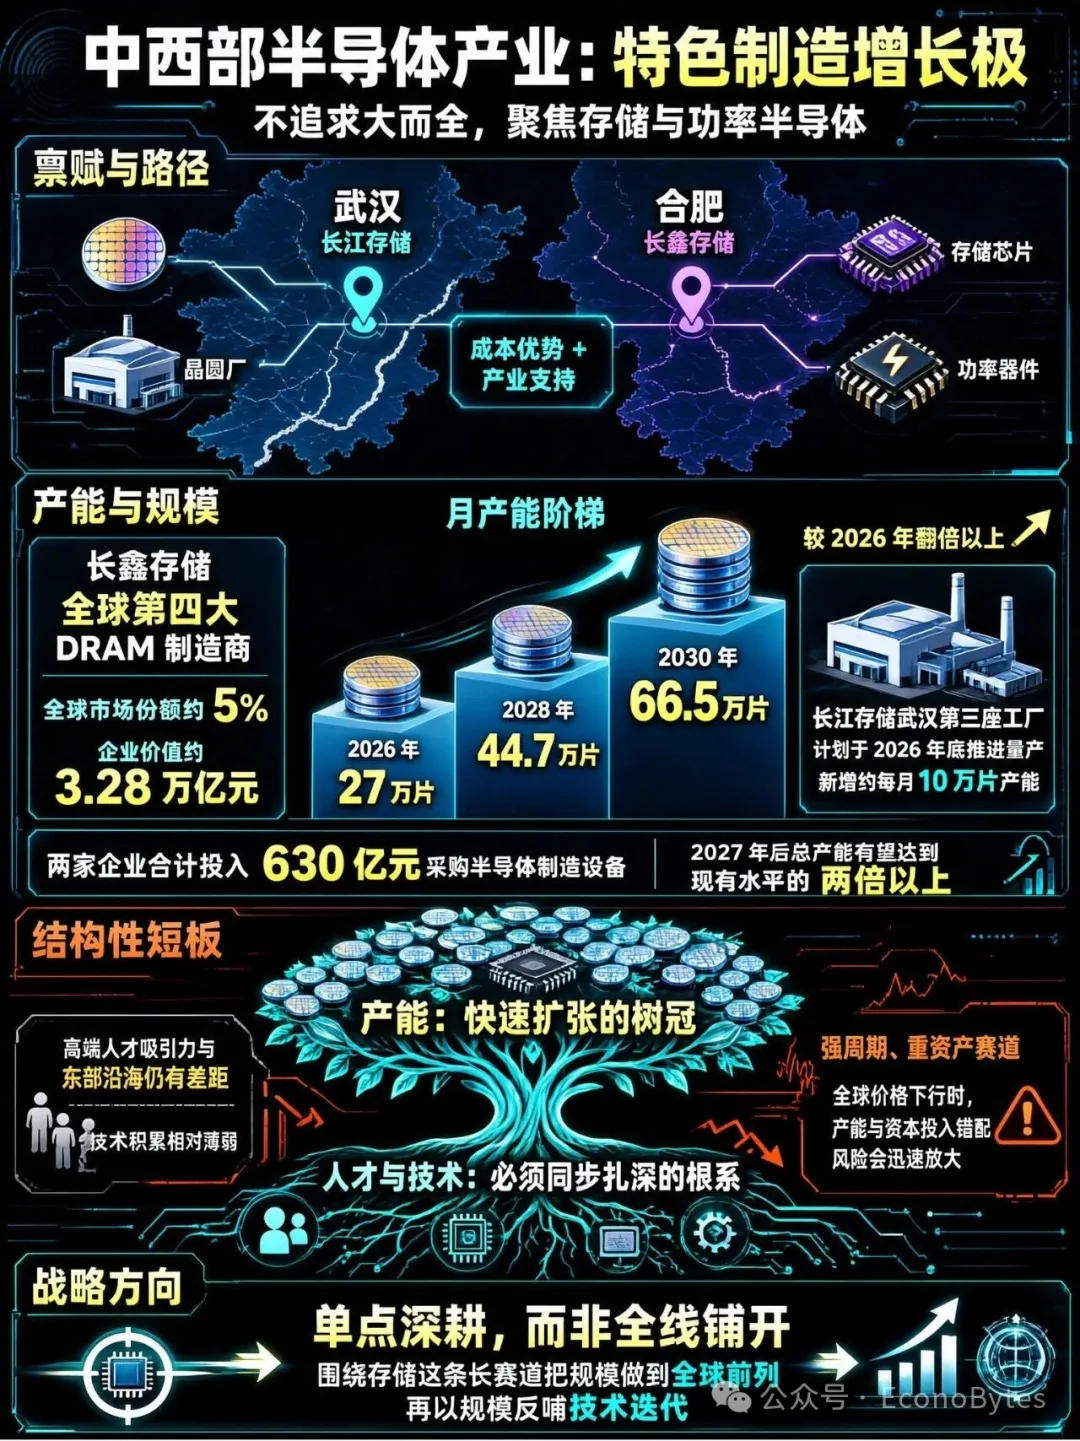
稟賦定性:中西部是中國半導體的“特色製造增長極”——它不做大而全,而是押注記憶體與功率半導體,用成本與政策紅利換取速度。
武漢的長江記憶體與合肥的長鑫記憶體,是這條路徑最有力的證明。長鑫記憶體已崛起為全球第四大 DRAM 製造商,全球市佔率達 5%;2026 年 7 月正式登陸科創板,發行價 8.66 元/股,總市值達 3.28 兆元。產能端,高盛預計其月產能將從 2026 年的 27 萬片增至 2028 年的 44.7 萬片,到 2030 年增至 66.5 萬片,較 2026 年翻倍以上。長江記憶體則在武漢建設第三座工廠,力爭把量產時間從原定的 2027 年提前至 2026 年底,每年新增約 10 萬片月產能。兩家廠商合計投入 630 億元採購半導體製造裝置,2027 年後產能有望達到現有水平的兩倍以上。
結構性短板:速度背後有代價。中西部的高端人才吸引力與東部沿海仍有明顯差距,技術積累相對薄弱;記憶體又是典型的強周期、重資產賽道,一旦全球價格下行,產能與投入的錯配會被迅速放大。速度型增長的可持續性,取決於人才與技術的“根系”能否跟上產能的“樹冠”。
戰略方向:選擇“單點深耕”而非“全線鋪開”——圍繞記憶體這一條足夠長的賽道,把規模做到全球前列,再以規模反哺技術迭代。
07硬核對比:四極的分工坐標系
把四個叢集放進同一張坐標系,才能看清它們不是同類項。這張坐標系有兩個軸:橫軸是產業鏈環節的覆蓋完整度,縱軸是製造與裝置的自主深度。
長三角在兩個軸上都靠前——鏈條最完整、製造規模最大,但先進製程受裝置制約、成本高企。京津冀在“設計”與“裝置”兩個高知識密度環節突出,製造覆蓋度卻明顯偏低。珠三角在設計端極強,製造端與裝置材料端偏弱,呈“單峰”結構。中西部則相反,製造(尤其記憶體)是高峰,設計與裝置材料是低谷。
圖7 | 四大叢集在“設計→製造→封測→裝置→材料”鏈條上的強項與弱項
這張矩陣最關鍵的資訊不在某一格,而在四列的“形狀”不同:長三角是“全高”的多峰,京津冀是“上重下輕”,珠三角是“前重後輕”,中西部是“中間高、兩端低”。形狀不同,意味著它們之間的互補空間,遠大於彼此替代的空間。
08系統協同:一場跨區域的“接力賽”
產業鏈如同接力賽,中國半導體真正的競爭優勢,恰恰來自四個叢集之間那一棒接一棒的傳遞。
一條晶片從想法到交付的完整旅程,天然要在多個叢集間接力:北京的設計團隊流片與量產,可能落在上海的晶圓廠;上海產出的晶圓,封測環節由江蘇的長電、通富完成;製造過程中用到的刻蝕、PVD 裝置,來自北京的北方華創;裝置裡的關鍵材料,來自長三角的安集科技;最終晶片裝進珠三角廠商的消費電子產品,出口到全球市場。中西部的記憶體雙雄則在另一條賽道上,為這條接力鏈補上了過去最缺的“記憶體自主”一棒。
這種分工帶來的不是“分散”,而是整體競爭力的乘數。單個叢集若獨自追求“全鏈條自給”,幾乎必然陷入高成本、低效率的陷阱;而當各叢集基於稟賦只做自己最擅長的那一段,全國的產業鏈完整度反而更高、迭代更快、成本更低。這就是“多極生態”的核心價值——用區域間的比較優勢,換取國家層面的系統效率。
也正是這一點,解釋了為什麼國家層面的資本與規劃,越來越傾向於“按環節、按稟賦”精準落子,而不是撒胡椒面式地平均分配。叢集分工不是純自發的結果,它同樣需要制度設計來校準方向。
09競爭梯隊與產業鏈結構
如果以“綜合實力”為軸把企業排開,會看到三個梯隊。第一梯隊是綜合實力頂尖的行業龍頭——中芯國際、海光資訊、北方華創、寒武紀位列其中,它們是各環節的“鏈主”。第二梯隊是產業中堅——通富微電、華虹公司、長電科技、中微公司等,在先進封裝、特色工藝、全球封測服務、高端刻蝕裝置等關鍵支點上形成支撐。第三梯隊是華為海思、飛騰等自主創新企業,代表在特定賽道上從零到一的突破力量。三個梯隊不是簡單的規模排序,而是產業鏈不同節點上的權重排序。
圖8| 以“綜合實力”為軸的企業競爭梯隊分佈
產業鏈結構:上游是 EDA 工具、IP 核、半導體材料、半導體裝置;中游是晶片設計、晶片製造、封裝測試;下游是消費電子、汽車電子、通訊、AI 算力、低空經濟、機器人等終端應用。中國半導體過去十年的最大變化,發生在上游。
- EDA:已形成“一超多強”格局,華大九天領跑,概倫電子、廣立微、芯華章等在細分賽道各據一方,基本覆蓋設計—驗證—製造—封測全鏈條,2026 年市場規模預計達 268.5 億元。更深層的問題在於,EDA 的國產化不是“替代某款軟體”,而是重建一套與本土工藝協同的設計方法學——這才是最難的部分。
- 硅片:滬硅產業與中環領先快速追趕,已初步實現國產替代,12 英吋硅片國產化率接近 50%,但高端領域與國際龍頭仍有差距。這是“卡在純度與缺陷控制”而非“卡在有沒有”的典型環節。
- 光刻膠:半導體光刻膠市場仍主要由 JSR、東京應化、信越、杜邦等國際巨頭壟斷,這是四大叢集共同面對的最薄弱材料環節之一。
10政策與資本:新型舉國體制下的叢集塑造
戰略升級:“十五五”綱要完成了一次重要的目標切換——半導體從“保障產業鏈供應鏈安全”的防禦性目標,轉向“築高地、強韌性、保安全”的綜合性目標,明確提出“採取超常規措施、完善新型舉國體制,全鏈條推動積體電路關鍵核心技術攻關取得決定性突破”,並將其確立為新質生產力的核心基石與戰略性新興支柱產業。措辭從“安全”走向“高地”,意味著產業定位從“補短板”升級為“爭先手”。
大基金三期:資本端的落點同樣清晰。大基金三期以“國家級產業資本+地方國資”的雙重加持模式,聚焦裝置、材料、EDA 等關鍵環節。以中微公司 15 億元配套募資為例,大基金三期認購佔比 53.33%,上海浦東新興產業投資有限公司認購 40%;此外還陸續投資了拓荊鍵科、安捷利美維等產業鏈廠商,佈局上游關鍵材料。這種“按環節投資”的邏輯,正是叢集分工在資本層面的映照。
地方規劃:上海明確到 2030 年打造兆級積體電路產業叢集;深圳提出做強全品類製造、2026 年產業規模達 3500 億元以上。中央定方向、資本定環節、地方定叢集,三段式結構正在成型。
圖9 | 關鍵政策的代際更替與產業里程碑時間軸
112026 年關鍵產業趨勢
趨勢一:從“單點突破”走向“全鏈協同”。“十五五”明確“全鏈條突破、成熟與先進並舉、應用與生態協同”的進攻性戰略,產業發展從被動追趕轉向主動引領。單點技術突破的意義,正在被全鏈協同的價值所覆蓋。
趨勢二:記憶體成為叢集競爭新焦點。長鑫記憶體與長江記憶體雙雄大規模擴產,合計投入 630 億元採購裝置,2027 年後產能有望翻倍,正在重塑全球記憶體晶片競爭格局。記憶體是第一個有可能由中國叢集改寫全球格局的賽道。
趨勢三:裝置材料國產替代加速。半導體裝置整體國產化率已從 2024 年的約 16% 提升至 2026 年上半年的 30% 以上,刻蝕、清洗等核心環節國產化率突破 40%—50%;成熟製程領域裝置國產化率從 2024 年約 35% 提升至 2025 年約 55%。國產替代正從“能用”走向“好用”。
趨勢四:AI 需求驅動叢集分工重構。高盛預計中國 AI 晶片市場將在 2030 年達到 6780 億美元,2025—2030 年複合增長率達 69%,AI 伺服器晶圓需求年複合增長率高達 42%,將成為各叢集競相爭奪的新增長點。AI 不只是一個下游應用,它正在重新定義各叢集的分工權重。
趨勢五:區域協同與差異化競爭平行。各區域不再追求“大而全”,而是基於自身稟賦強化特色:長三角聚焦全鏈協同與先進製程突破,京津冀聚焦設計與裝置創新,珠三角補齊製造短板,中西部深耕記憶體與功率半導體。
12結語:真正決定中國半導體上限的,是“分工”,不是“全能”
回到最初那個困惑——中國晶片到底強在那、弱在那?如果答案只能是“強在製造、弱在裝置”,那說明我們仍在用“整體視角”看待一個“區域化產業”。
用叢集的視角重新看,答案會具體得多:強在長三角的鏈條完整與中西部的記憶體速度,弱在四極共同面對的裝置、材料瓶頸與人才缺口;強在京津冀的原始創新與珠三角的需求牽引,弱在兩者之間那條“創新—量產”的傳導鏈。中國的半導體競爭力,從來不是某座城市的獨角戲,而是四大叢集在同一張產業網路上各司其職的結果。
一個結構性趨勢已經清晰:產業正從“單點突破”走向“全鏈協同”,從“同質化競爭”走向“差異化互補”。誰能在自己的稟賦上做到極致、又不把鄰座的強項當成自己的目標,誰就能在這場多極博弈中佔住位置。中國半導體的真正底牌,不是那一個叢集包打天下,而是這張不斷加密的分工網路。
一句話總結:中國半導體的競爭力,不來自某個叢集的“全能”,而來自四極各自稟賦互補、彼此短板相接的分工網路——理解產業,必須從區域化的差異化格局入手。 (EconoBytes)