
伯恩斯坦的一份深度報告把中國NPO供應鏈攤開——光引擎、雷射器、伺服器、交換機、載板,錢沿著三條線往下走。今天這一篇又是非常有深度,值得收藏反覆看的文章。
核心結論把伯恩斯坦這份報告讀完,有三件事值得先記住。
01近封裝光學(NPO)已經從展會概念走到了工程驗證。中國每一環都有公司在送樣,但拼圖比台積電(台灣)的COUPE硅光平台更分散,量產目標普遍指向 2027 年下半年。
02華為給出了中國第一個 NPO 超級節點。Atlas 960E SuperPoD 用 5,500 顆 7.2T 光引擎,替掉了48,000 只 800G 光模組,一台整櫃省下超過 550kW。
03真正寬的受益面不在光。中國AI伺服器出貨有望在 2026 年下半年回升,超級節點把每顆加速卡的成本壓到約2.5萬美元,伺服器 ODM、交換機、ABF 載板都在名單裡。
2026 年9月,華為全聯接大會。
台上給出的數字是這樣一組。單叢集 4,096 顆加速器,FP8精度下8 EFLOPS,記憶體容量上限 1 PB。這台機器叫 Atlas 960E SuperPoD。
真正讓光通訊行業坐不住的,是它背後的另一組數字。5,500 顆 7.2T 的光引擎,替掉了原本需要 48,000 隻 800G 光模組才搭得起來的互聯。
三天後,伯恩斯坦出了一份深度報告,開篇第一句寫的是:中國的 NPO 生態已經具備了關鍵積木,但比台積電(台灣)的 COUPE 硅光平台更分散。
分散,對看產業鏈的人來說,通常不是壞消息。
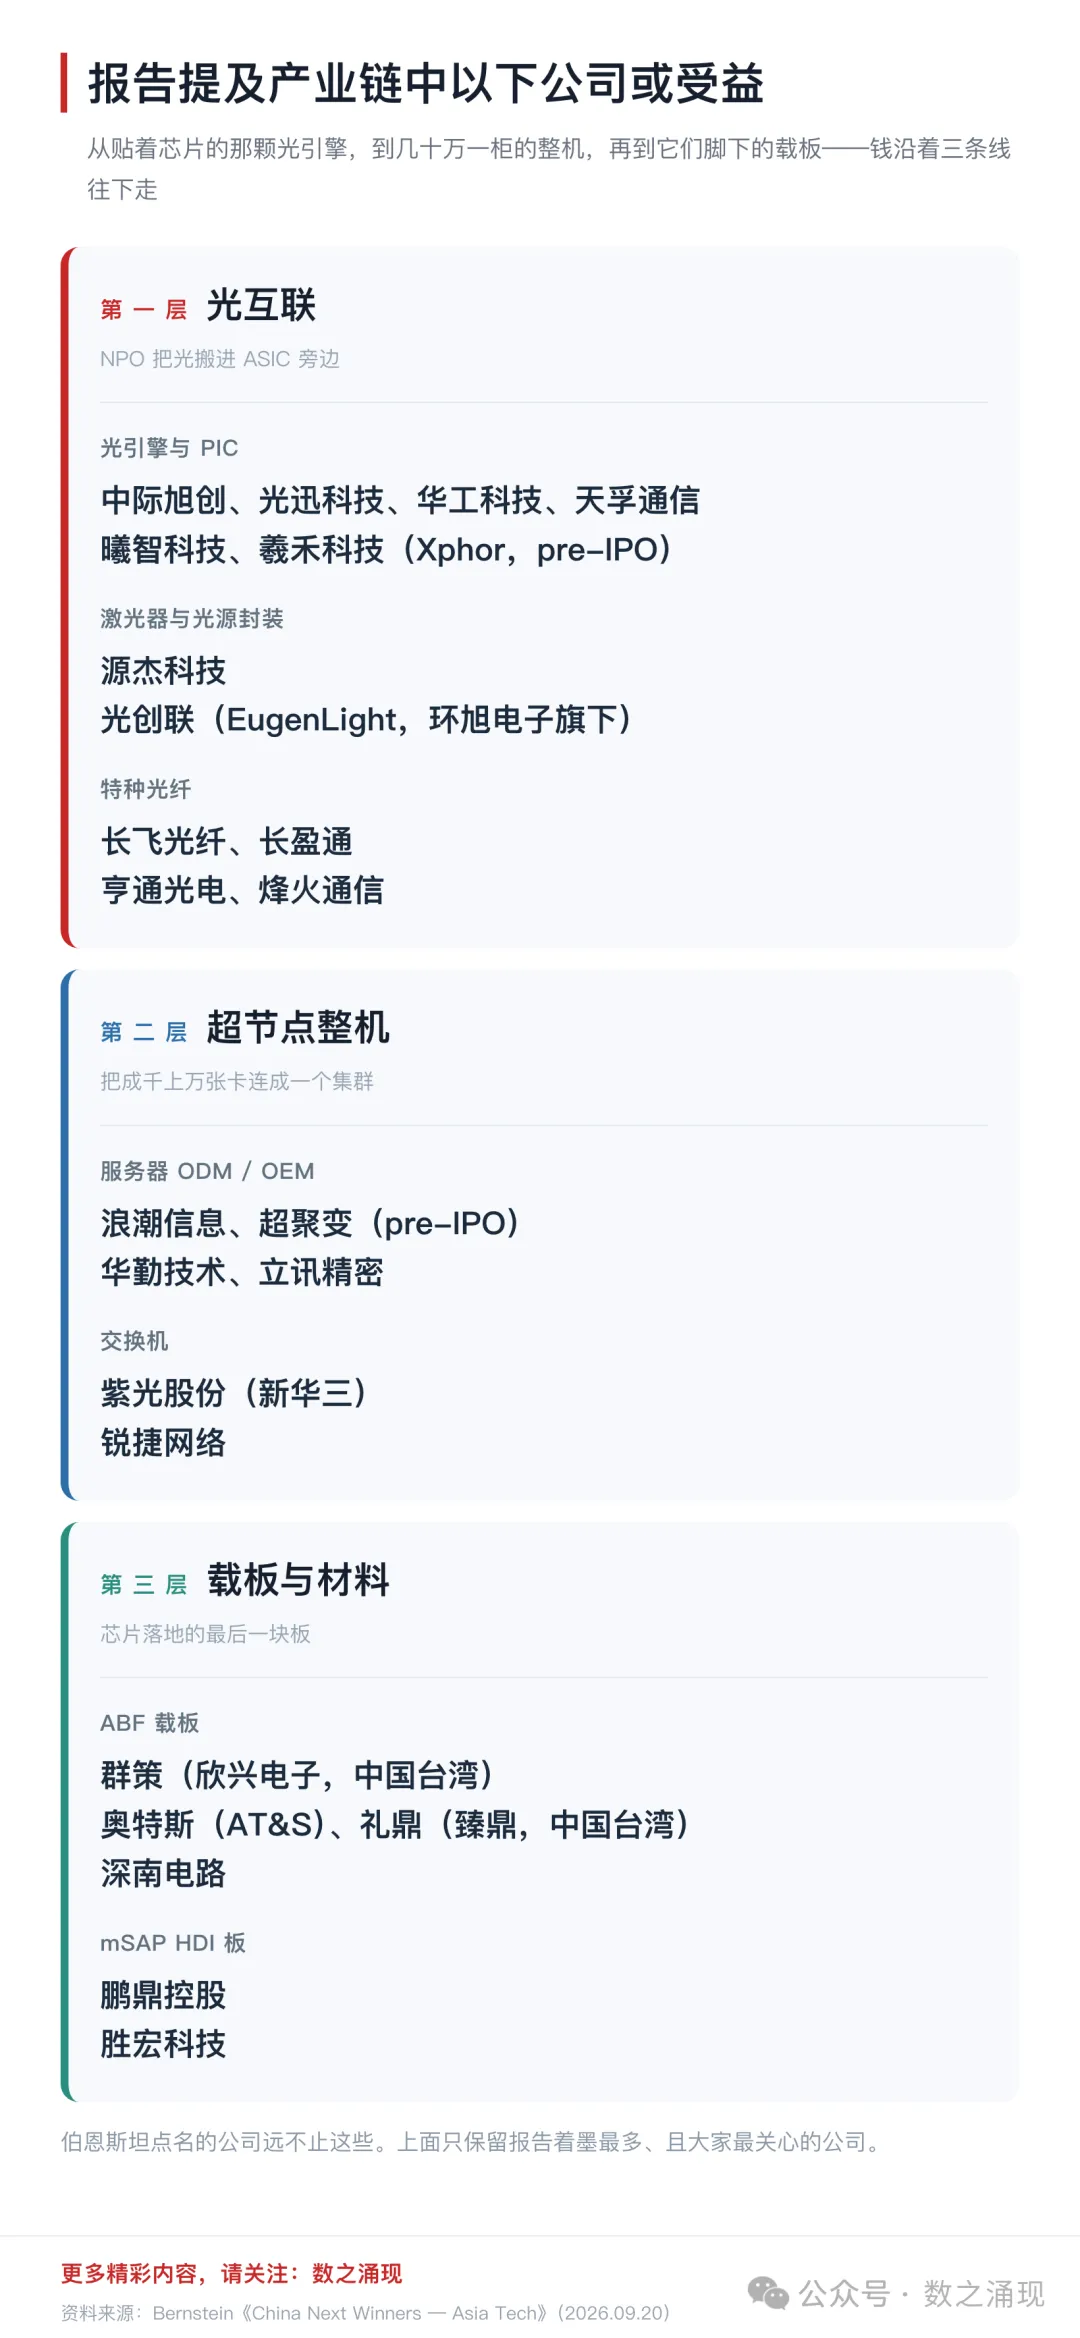
報告提及的產業鏈公司:從貼著晶片的光引擎,到幾十萬一櫃的整機,再到它們腳下的載板。
一、NPO 動的不是速度,是把模組拆了
先講清楚 NPO 到底改了什麼。
它做的事,用一句話就能說完。把光引擎從機箱面板上拿下來,貼到 ASIC 旁邊的 PCB 上。
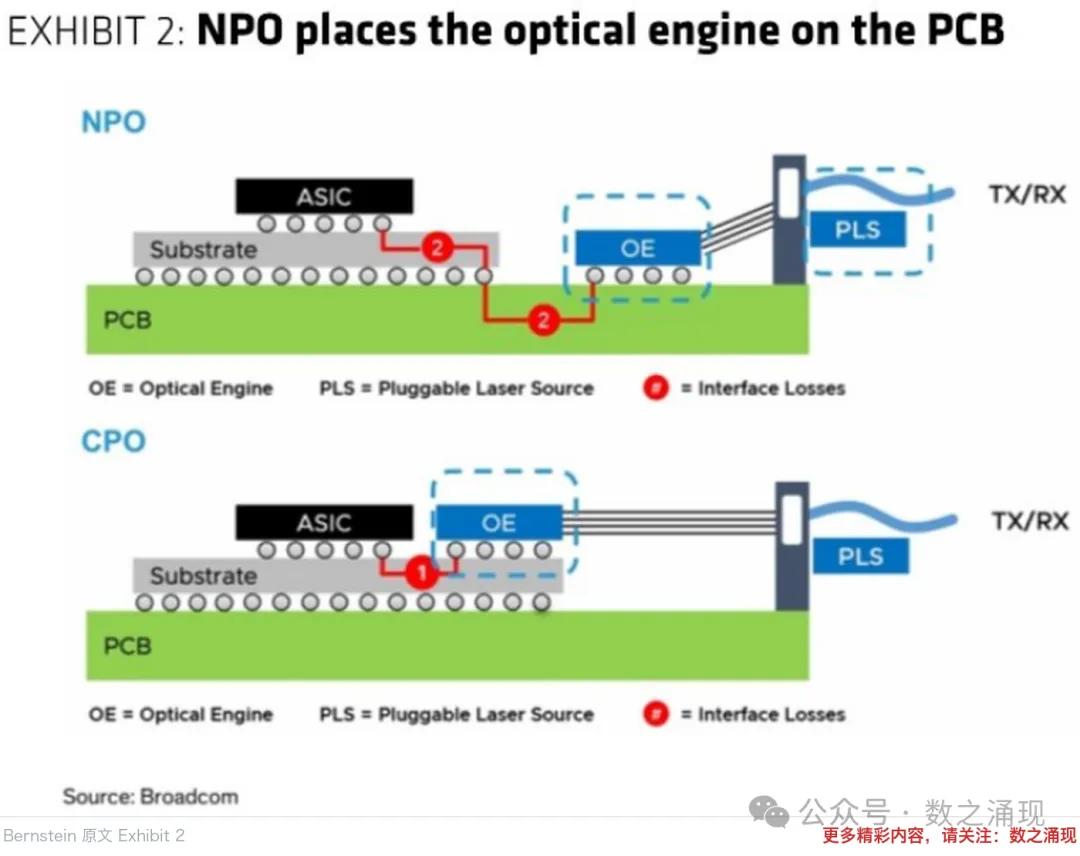
NPO 與 CPO 的結構對照:光引擎都離開了面板,差別在它離晶片有多近,以及中間還隔著幾次介面損耗。
與標準化的可插拔光模組不同,NPO 是平台專用的系統產品。伯恩斯坦的原話是:
│ 每一個 GPU、NPU 或者交換 ASIC,都要重新協同設計
│ 光引擎、電介面與 SerDes 適配、光纖走線、插座,以及機械與散熱封裝。
整合邊界往晶片方向挪了一格,跟著挪的還有一堆麻煩:DSP 被移除,PIC 與驅動/TIA 的耦合收緊,對雷射器、光纖耦合和散熱的要求全部抬高。
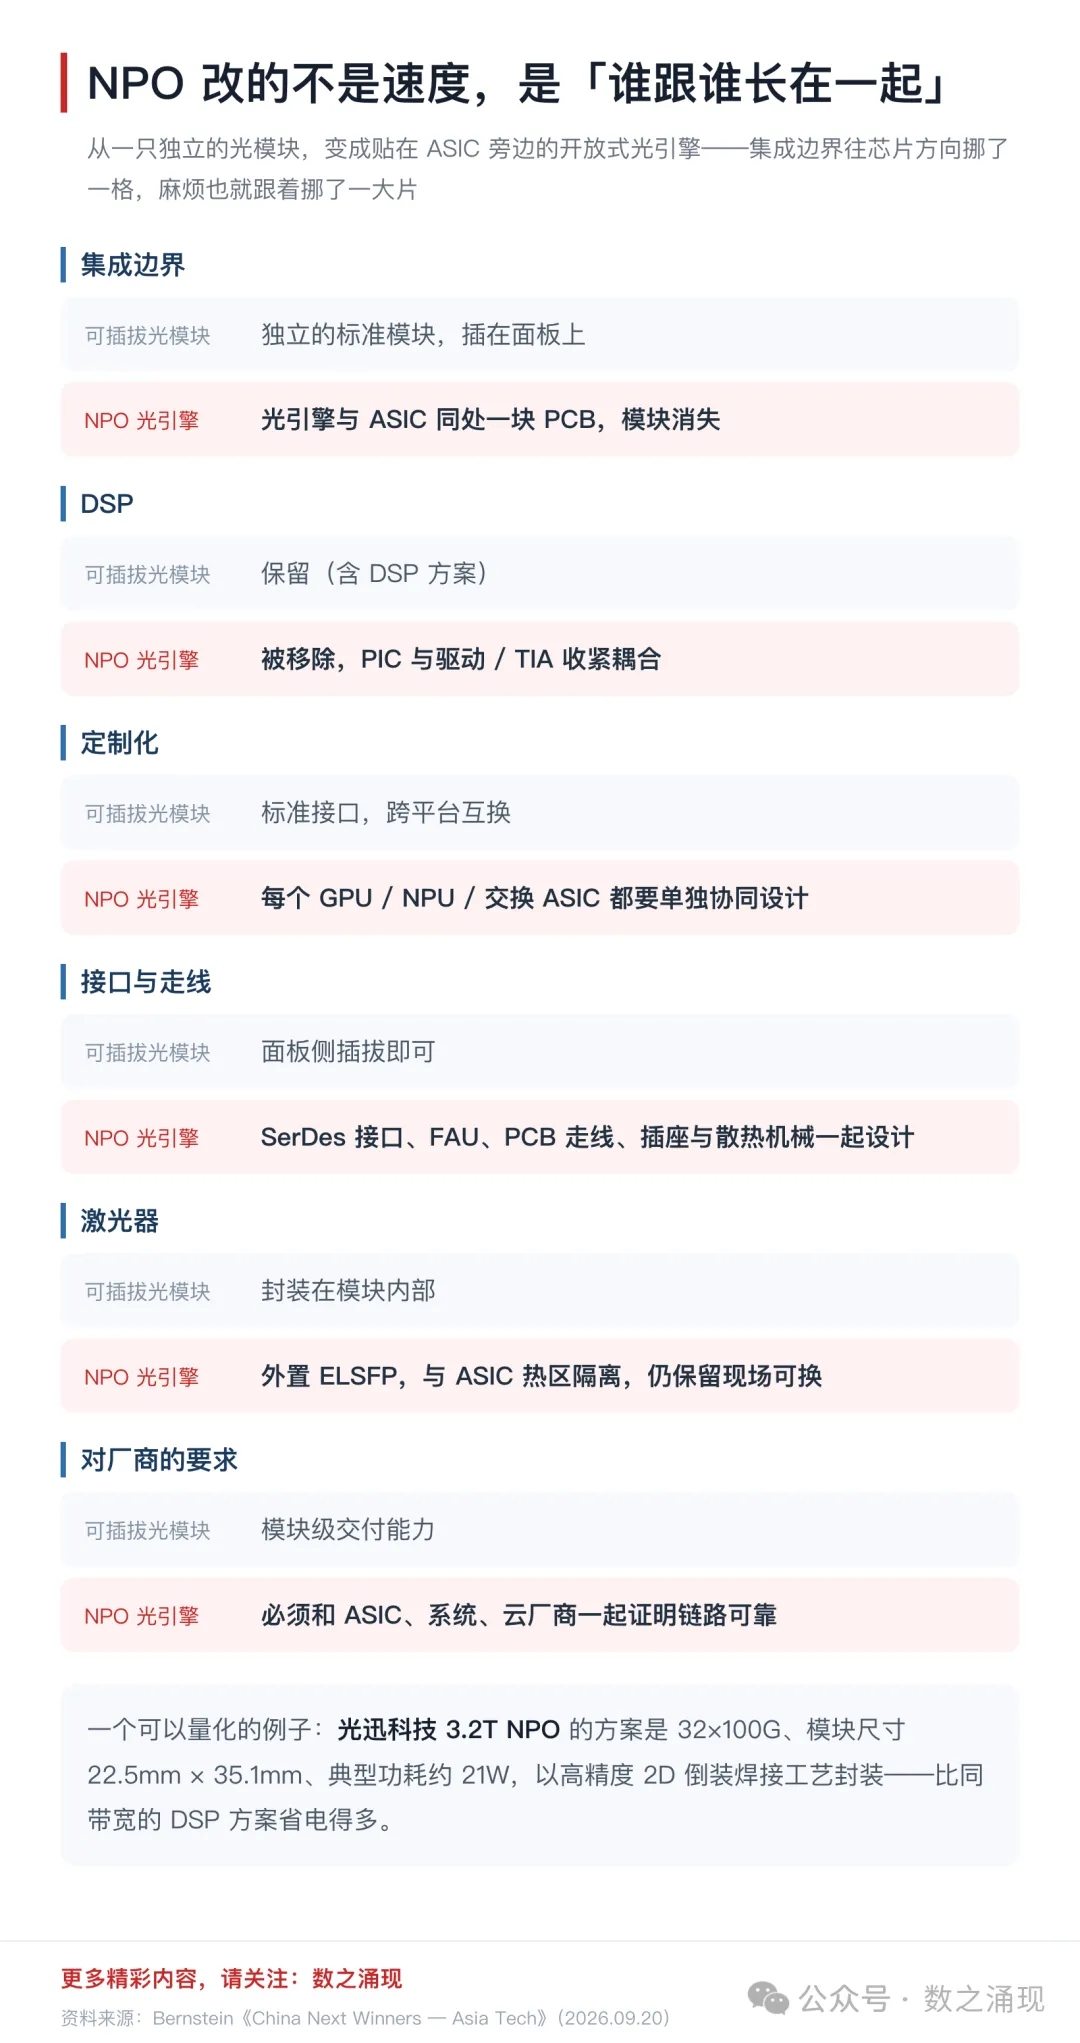
— 從可插拔光模組到 NPO:整合邊界往晶片方向挪了一格,挪動的是 DSP、介面與散熱。
伯恩斯坦指出,這會讓 PIC 廠商必須走得更近——要和 ASIC 廠商、系統廠商、雲廠商一起,把鏈路性能和可靠性證明出來。門檻變高了,但換個角度看,門檻本身就是篩選器。
二、中國為什麼選了邊緣耦合加 MZM
在技術路線上,中美其實站在不同的岔路口。
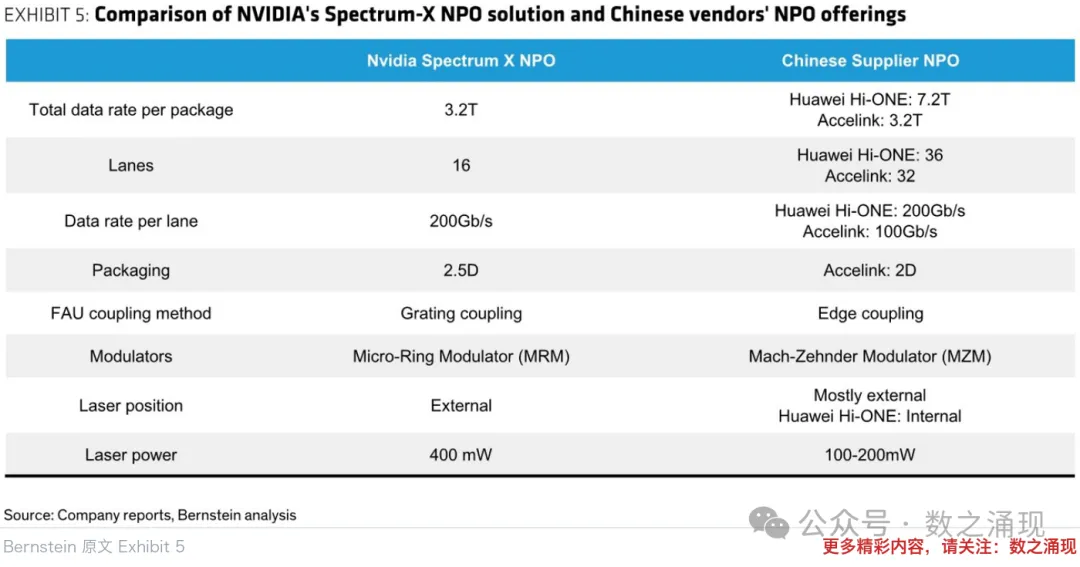
— 輝達 Spectrum-X 與中國廠商的 NPO 方案對照:通道數、耦合方式、調製器和雷射功率全都不一樣。
這張對照表值得慢慢看。輝達 Spectrum-X 的 NPO 方案,每個封裝 3.2T,16 條通道,單通道 200Gb/s,2.5D 封裝,用光柵耦合與微環調製器(MRM),雷射器外接、功率 400mW。
中國廠商這邊:華為 Hi-ONE 走的是 7.2T、36 條通道乘 200Gb/s;光迅科技的 3.2T 是 32 條通道乘 100Gb/s。兩家用的都是邊緣耦合,調製器都是馬赫-曾德爾(MZM),雷射器功率落在 100~200mW。
▍ 為什麼是邊緣耦合
伯恩斯坦列了三條好處:耦合損耗低、工作頻寬更寬、熱容忍度更好——代價是光引擎的物理尺寸要更大一些。
│ 當頻寬超過 3.2T 之後,這條路會越來越受限於晶片邊緣的可用寬度、
│ FAU 的密度,以及組裝良率。
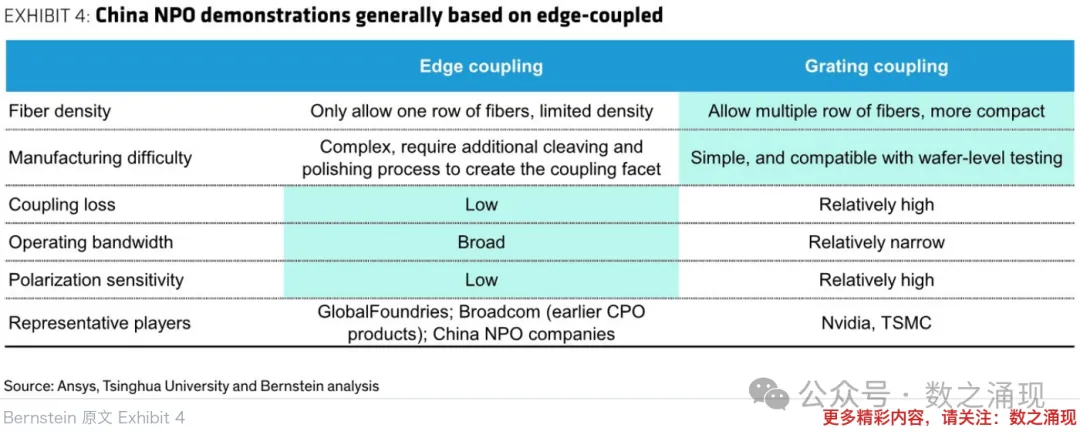
— 邊緣耦合與光柵耦合的取捨:中國廠商選了耦合損耗更低、工作頻寬更寬的那一條。
▍ 調製器的取捨:用面積換穩定
調製器的差別更值得單獨拎出來看。
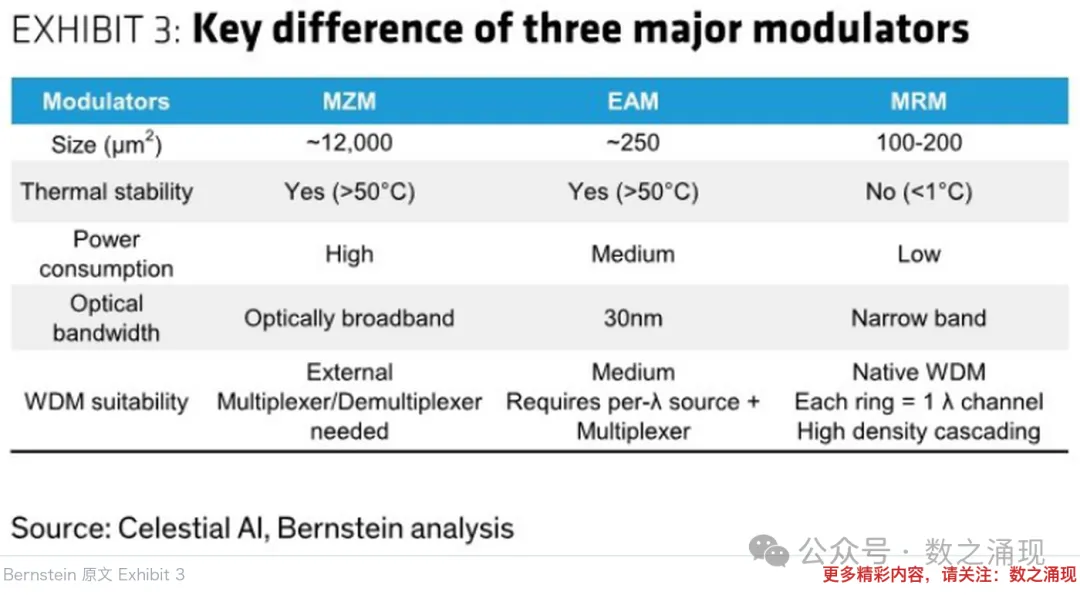
— 三種調製器的硬參數對照:尺寸、熱穩定性、功耗與光頻寬,各有各的代價。
伯恩斯坦把三種主流調製器擺在一起比:MZM 佔的面積約 12,000 平方微米,EAM 約 250,MRM 只有 100~200;熱穩定性上,MZM 和 EAM 在 50 攝氏度以上依然成立,MRM 要求溫漂小於 1 攝氏度;功耗分別是高、中、低;光頻寬上 MZM 有 30nm,MRM 是窄帶。
換句話說,中國選的這一套,是用面積和功耗,換穩定性和頻寬。在一個機櫃裡要塞進幾千顆加速器的場景下,這個取捨大機率是對的——可維修性和熱容忍度,比省下那點面積重要得多。
但中國目前還在同時試多種架構。伯恩斯坦指出,多數設計採用外接的連續波雷射器,也就是 ELSFP 模組,把雷射器與 ASIC 的熱區隔開,同時保留現場可更換的能力。華為走的是另一條路:把光源嵌進去。這麼做簡化了光纖走線,但把雷射器的熱性能、壽命可靠性和可維修性這幾個難題,挪到了自己身上。
三、華為的答案:4,096 顆,裝進一個叢集
回到 Atlas 960E。
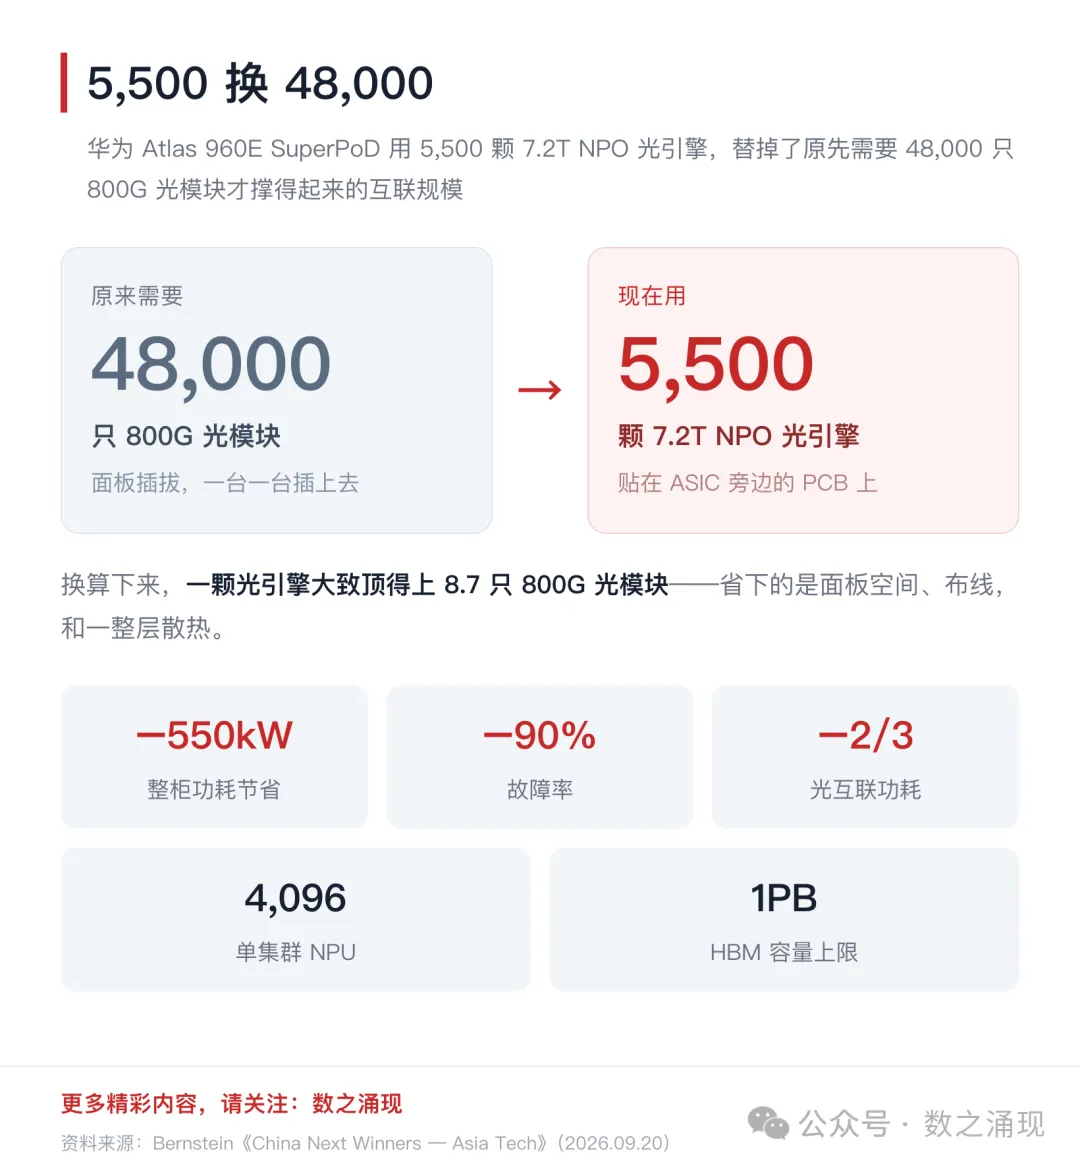
華為 Atlas 960E SuperPoD 的替換關係:5,500 顆 7.2T 光引擎,替掉了 48,000 隻 800G 光模組。
伯恩斯坦披露了兩條 NPO 路線:一條是基於 VCSEL 的 3.2T 光引擎,負責較短距離;另一條是 7.2T 的硅光 NPO 引擎,基於 36 條 200G 通道,用在頻寬要求更高的超級節點上。
華為自己給了一組代際對比,伯恩斯坦把它收進了報告:從 800G 光模組換到 7.2T 的 Hi-ONE 光引擎,傳輸容量是 9 倍;光電轉換時延從 100 納秒降到 10 納秒,降幅 90%;每位元能耗從 15 pJ/bit 降到 5 pJ/bit,降幅約三分之二;器件失效率同樣下降 90%。
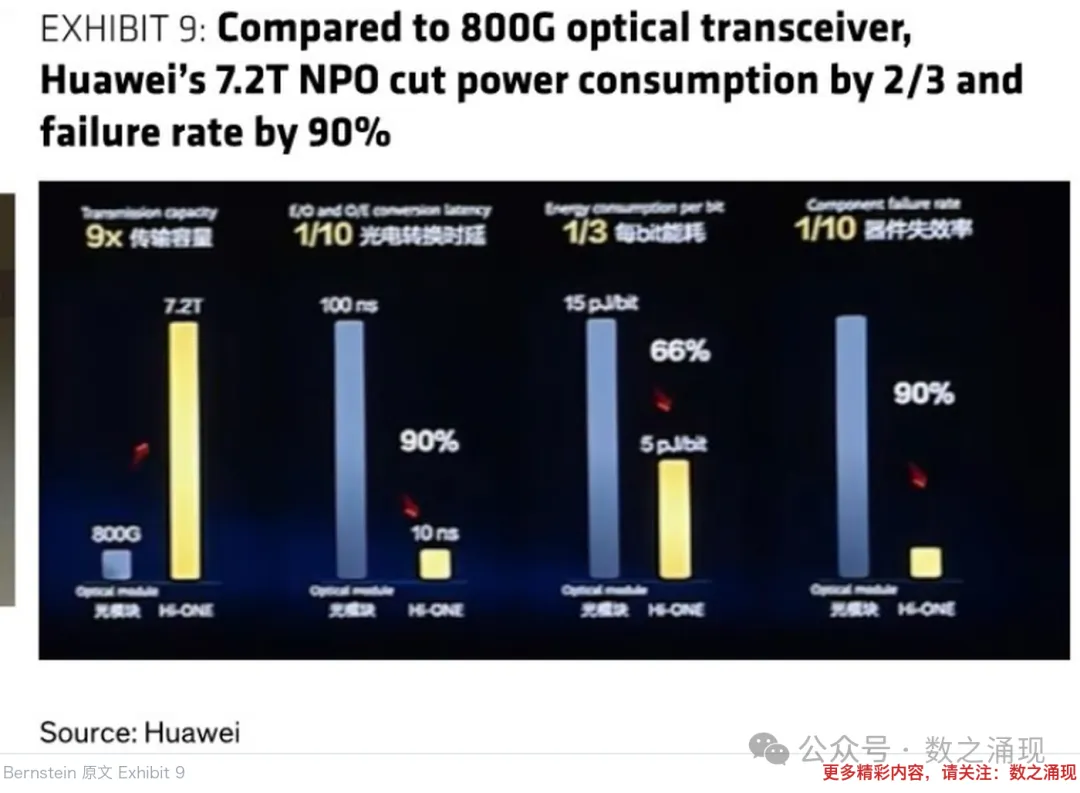
華為給出的代際對比:傳輸容量 9 倍,光電轉換時延與器件失效率各降 90%,每位元能耗降到三分之一。
伯恩斯坦指出,華為控制著核心架構,包括 ASIC/NPU 介面、SerDes、光射頻與電積體電路,以及光引擎設計;但圍繞元器件和製造,華為在通過 OPEN NPO MSA 搭一個外部生態。
在這份報告裡,伯恩斯坦把中芯國際點為核心代工受益方,理由是先進邏輯的用量會被抬高。這也是整條鏈上離光最遠、卻被點名最明確的一環。
四、把供應鏈拆開:誰站在哪一格
報告第 7 頁有一張供應鏈全景圖,把中國 NPO 的參與者按環節攤開。
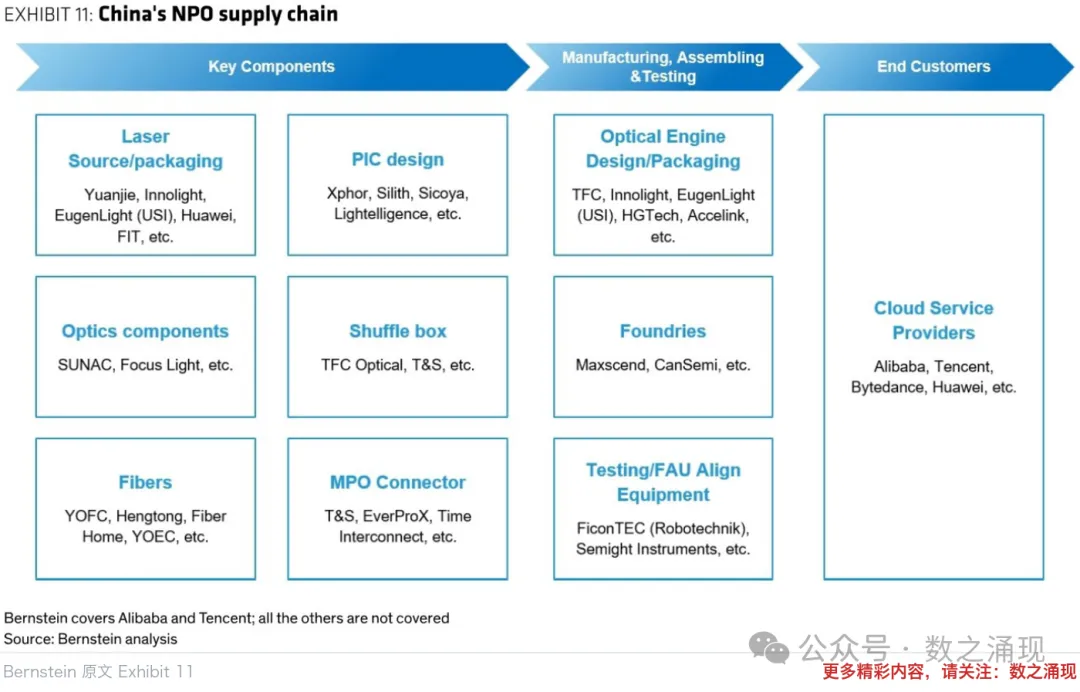
— 中國 NPO 供應鏈全景:從雷射器、PIC 到光引擎、光纖、測試裝置與雲服務廠商。
順著這張圖往下走,就能看清幾家公司的具體位置。但在此之前,有個背景需要先交代。
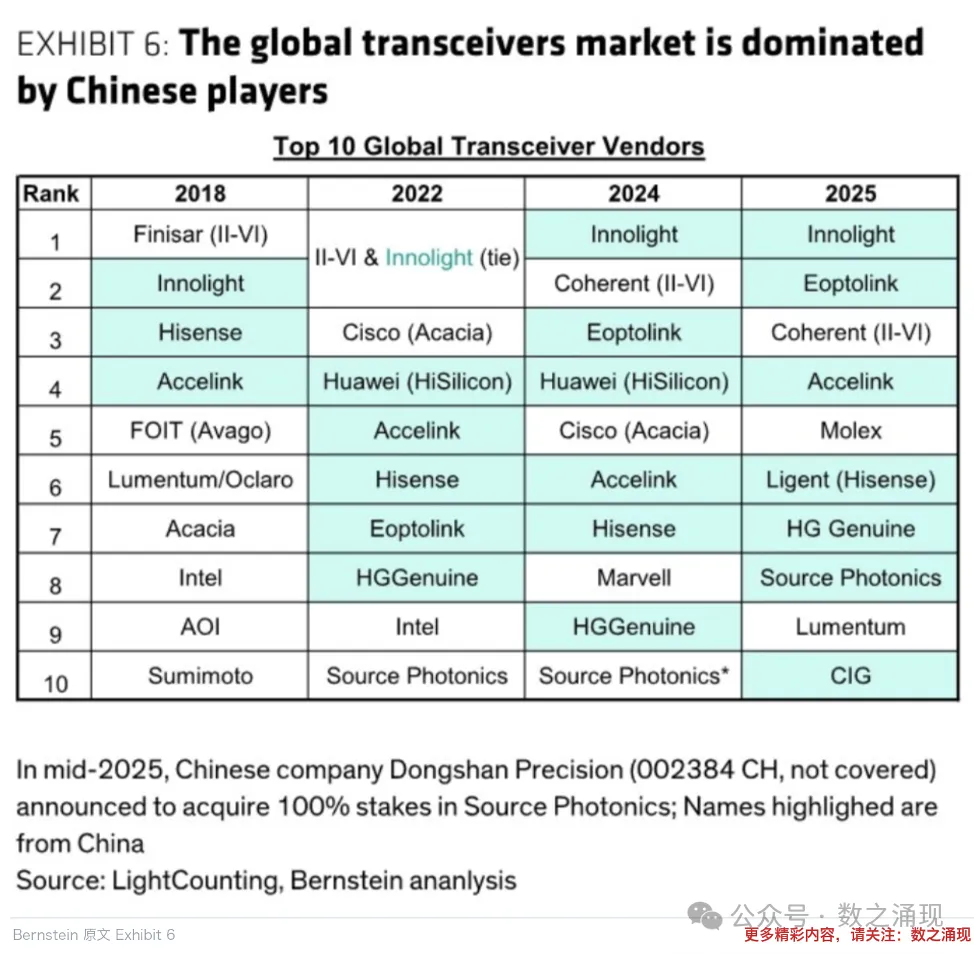
— 全球前十大光模組廠商的排名變遷:2025 年有五個位置屬於中國公司。
伯恩斯坦引用 LightCounting 的排名:2025 年全球前十大光模組廠商裡,有五家來自中國——中際旭創(第一)、新易盛、光迅科技、海信寬頻、華工正源。報告還提到,2025 年年中,中國公司東山精密宣佈收購索爾思光電(Source Photonics)全部股權。
NPO 這件事,中國廠商的過渡成本會比別人低,底子就在這裡。
▪ 光引擎與 PIC:中際旭創在 1.6T 硅光上領先,具備 PIC 設計能力。伯恩斯坦指出,管理層表示正在向兩家海外客戶送樣,量產計畫落在 2027 年下半年。光迅科技與華工科技也在做 NPO 方案,但重心放在國內市場。
▪ FAU 與 ELS 模組:天孚通訊與輝達在 NPO/CPO 技術上已經保持了三年的合作關係,目前參與 FAU 與 ELS 模組。
▪ PIC 設計新玩家:曦智科技聚焦大規模光互聯,包括國內 AI 超級節點的機架到機架連接。2025 年收入 1.06 億元,2026 年上半年收入近 8,000 萬元、同比增長近三倍,主要驅動是與上海電氣、壁仞、中興聯合推出的數千卡叢集。公司已經展出過與盛科通訊 ASIC 結合的 NPO 樣機。另一家羲禾科技2025 年收入增長五倍到 4.61 億元,其中 90% 來自 400G,其餘來自 800G 與 1.6T;公司正在往定製的 3.2T NPO PIC 走。
▪ 硅光代工:高塔半導體(Tower Semiconductor)仍是主要的硅光代工夥伴,中際旭創與它在 100G/通道和200G/通道產品上長期合作,同時也與意法半導體在 300mm 的 PIC100 平台上合作。國內的卓勝微、粵芯半導體也在建硅光產線。
▪ 雷射器:伯恩斯坦認為外接光源會創造一個新的國產機會。源傑科技是中國最大的雷射器供應商,位列全球前六;70mW 與 100mW 連續波雷射器已經量產,120mW、300mW、400mW 產品在研,面向 CPO/NPO 應用。
▪ 光源封裝:環旭電子旗下的光創聯(EugenLight),有日月光(台灣)的投資背景,通過 ELSFP 平台成為封裝受益方。其最新 UHP ELSFP 模組單通道光功率超過 23dBm,等效超過 200mW,量產目標定在 2027 年一季度。
▪ 保偏光纖:這是報告裡最容易看漏的一環。轉向外接光源架構後,光訊號要從前面板的雷射源走到光引擎,偏振穩定性變得關鍵。保偏光纖的材料單價顯著高於普通單模光纖,合格供應商也相當集中。伯恩斯坦點到的中國供應商包括長飛光纖、長盈通、亨通光電、烽火通訊。
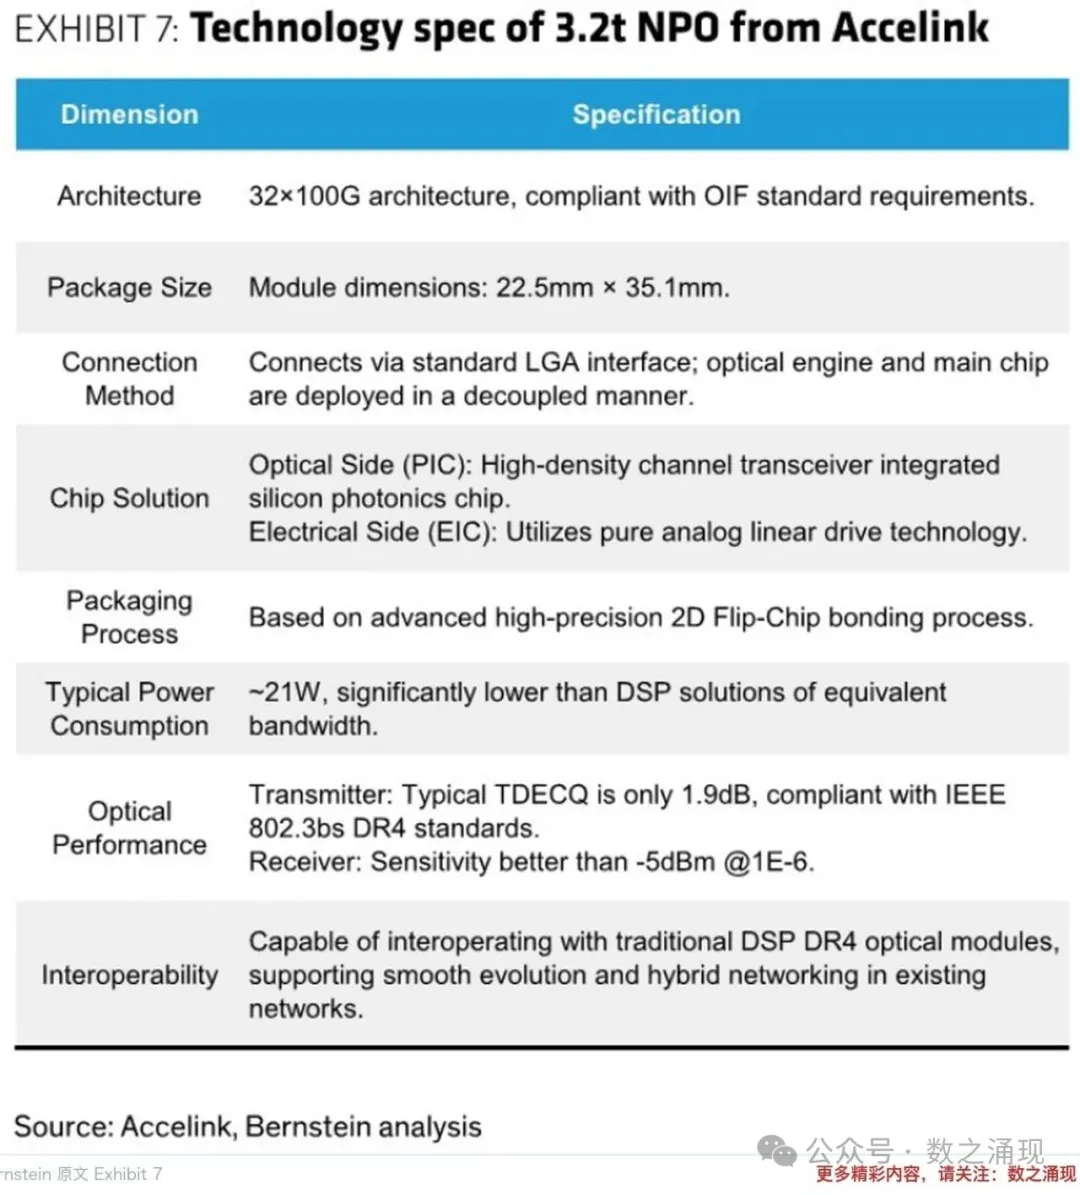
光迅科技 3.2T NPO 的技術規格:32 條 100G 通道、模組尺寸 22.5mm 乘 35.1mm、典型功耗約 21W。
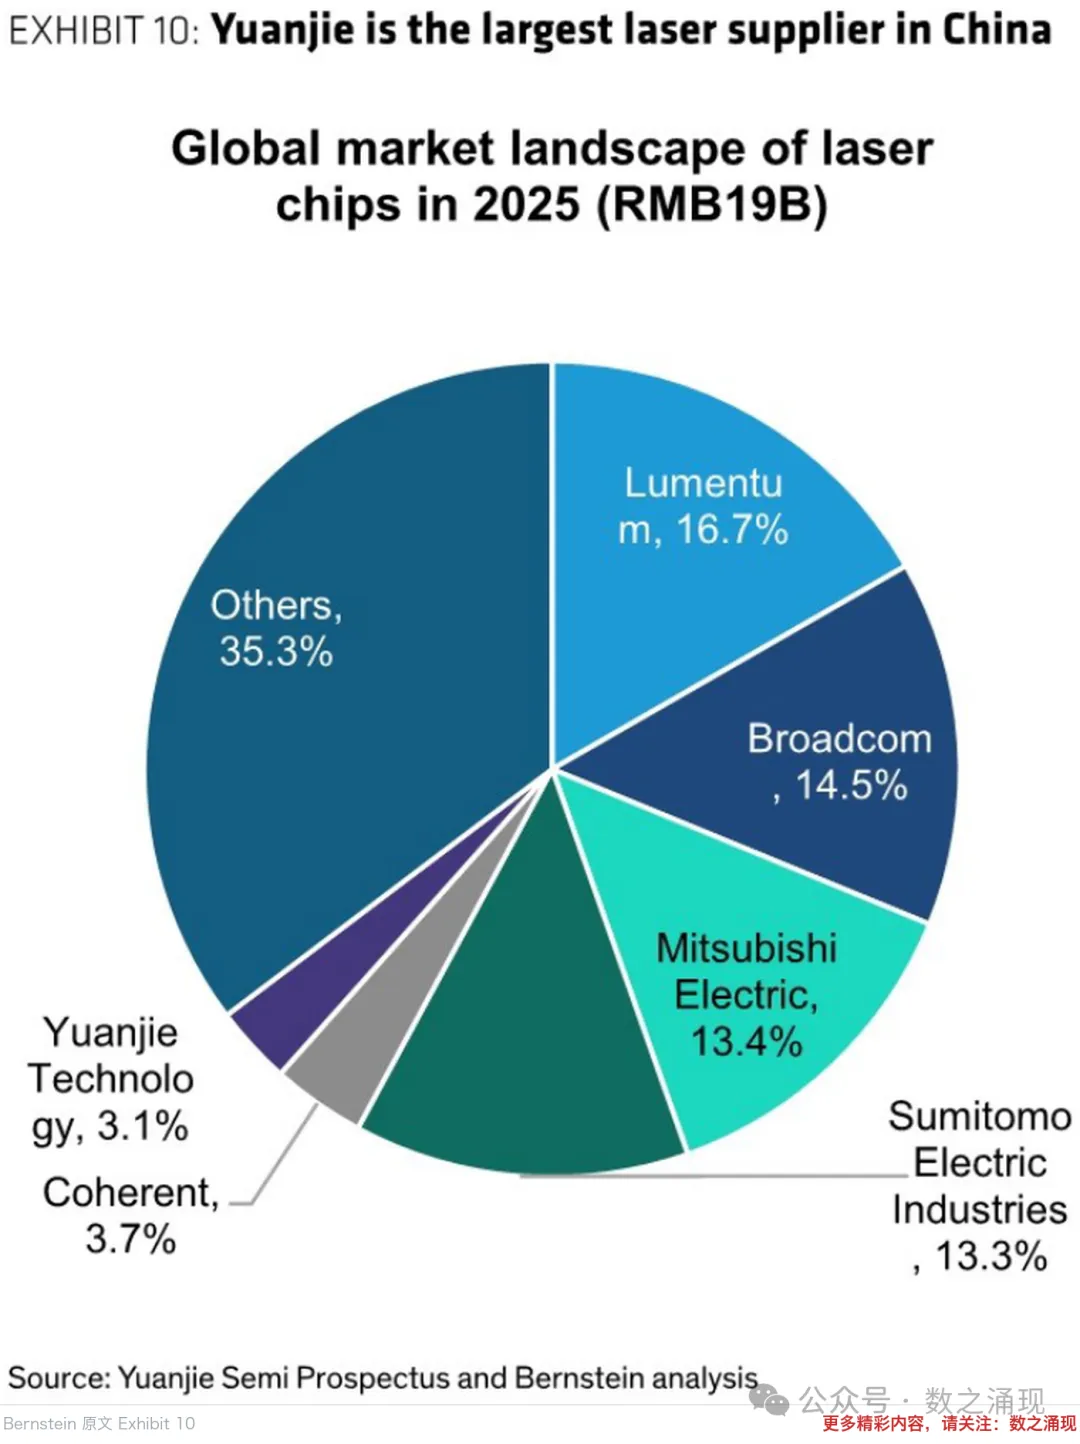
2025 年全球雷射晶片市場格局:源傑科技份額約 3.1%,是中國最大的雷射器供應商。
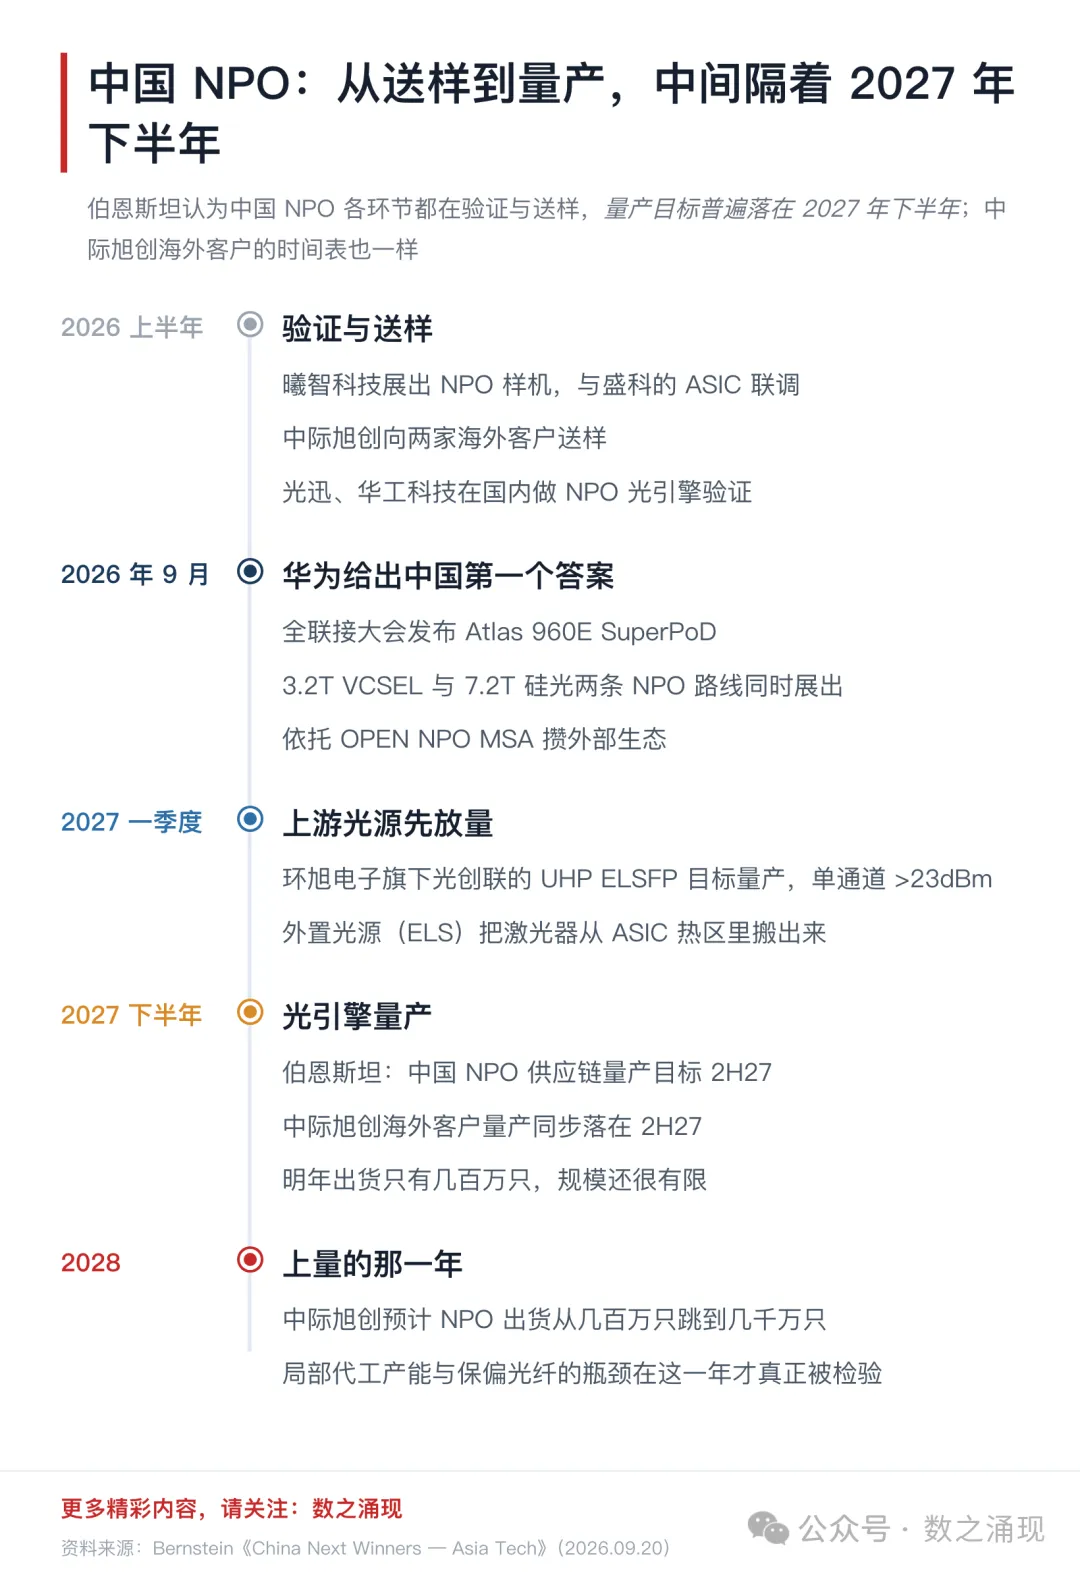
— 中國 NPO 的產業化節奏:從 2026 年的送樣驗證,到 2027 年下半年的量產目標。
最後一個細節值得單獨記下來。伯恩斯坦給出了中國 NPO 的落地節奏:現在各環節都在驗證和送樣,量產目標普遍指向 2027 年下半年;中際旭創自己給海外客戶的時間表,也是 2027 年下半年。它同時提醒,受良率爬坡影響,2027 年這個市場的出貨只有幾百萬隻,規模還很小,要到 2028 年才可能跳到幾千萬隻。
五、超級節點為什麼算得過來
NPO 只是超級節點這台機器裡的一個零件。要理解它為什麼值得做,得看整台機器的賬。
▍ 需求端:錢還在往裡投
先看需求端。伯恩斯坦指出,中國網際網路的資本開支仍然很強:阿里、騰訊、百度三家 2025 年合計增長約 70%,市場共識預計 2026 年再增 80%;字節跳動 2025 年資本開支翻倍以上,並計畫投入約 300 億美元建設 AI 基礎設施。
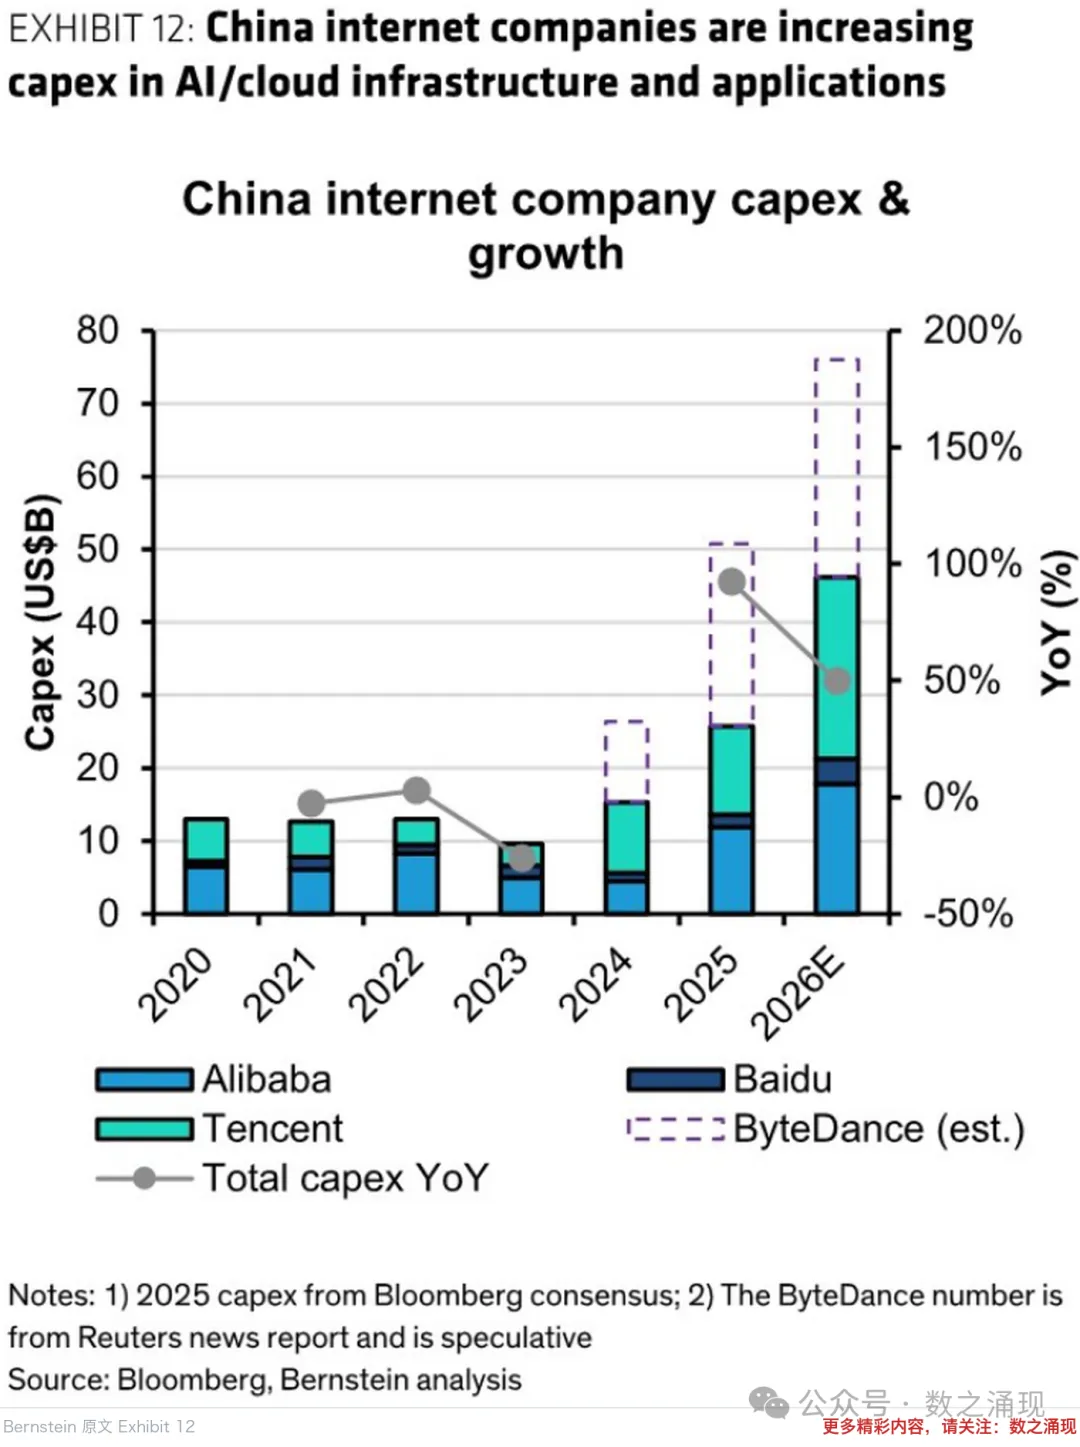
— 中國網際網路公司的資本開支規模與增速(合計口徑,含字節跳動估算):2023 年見底後連續三年上台階,2025 年約 260 億美元,2026 年共識預期約 460 億美元。
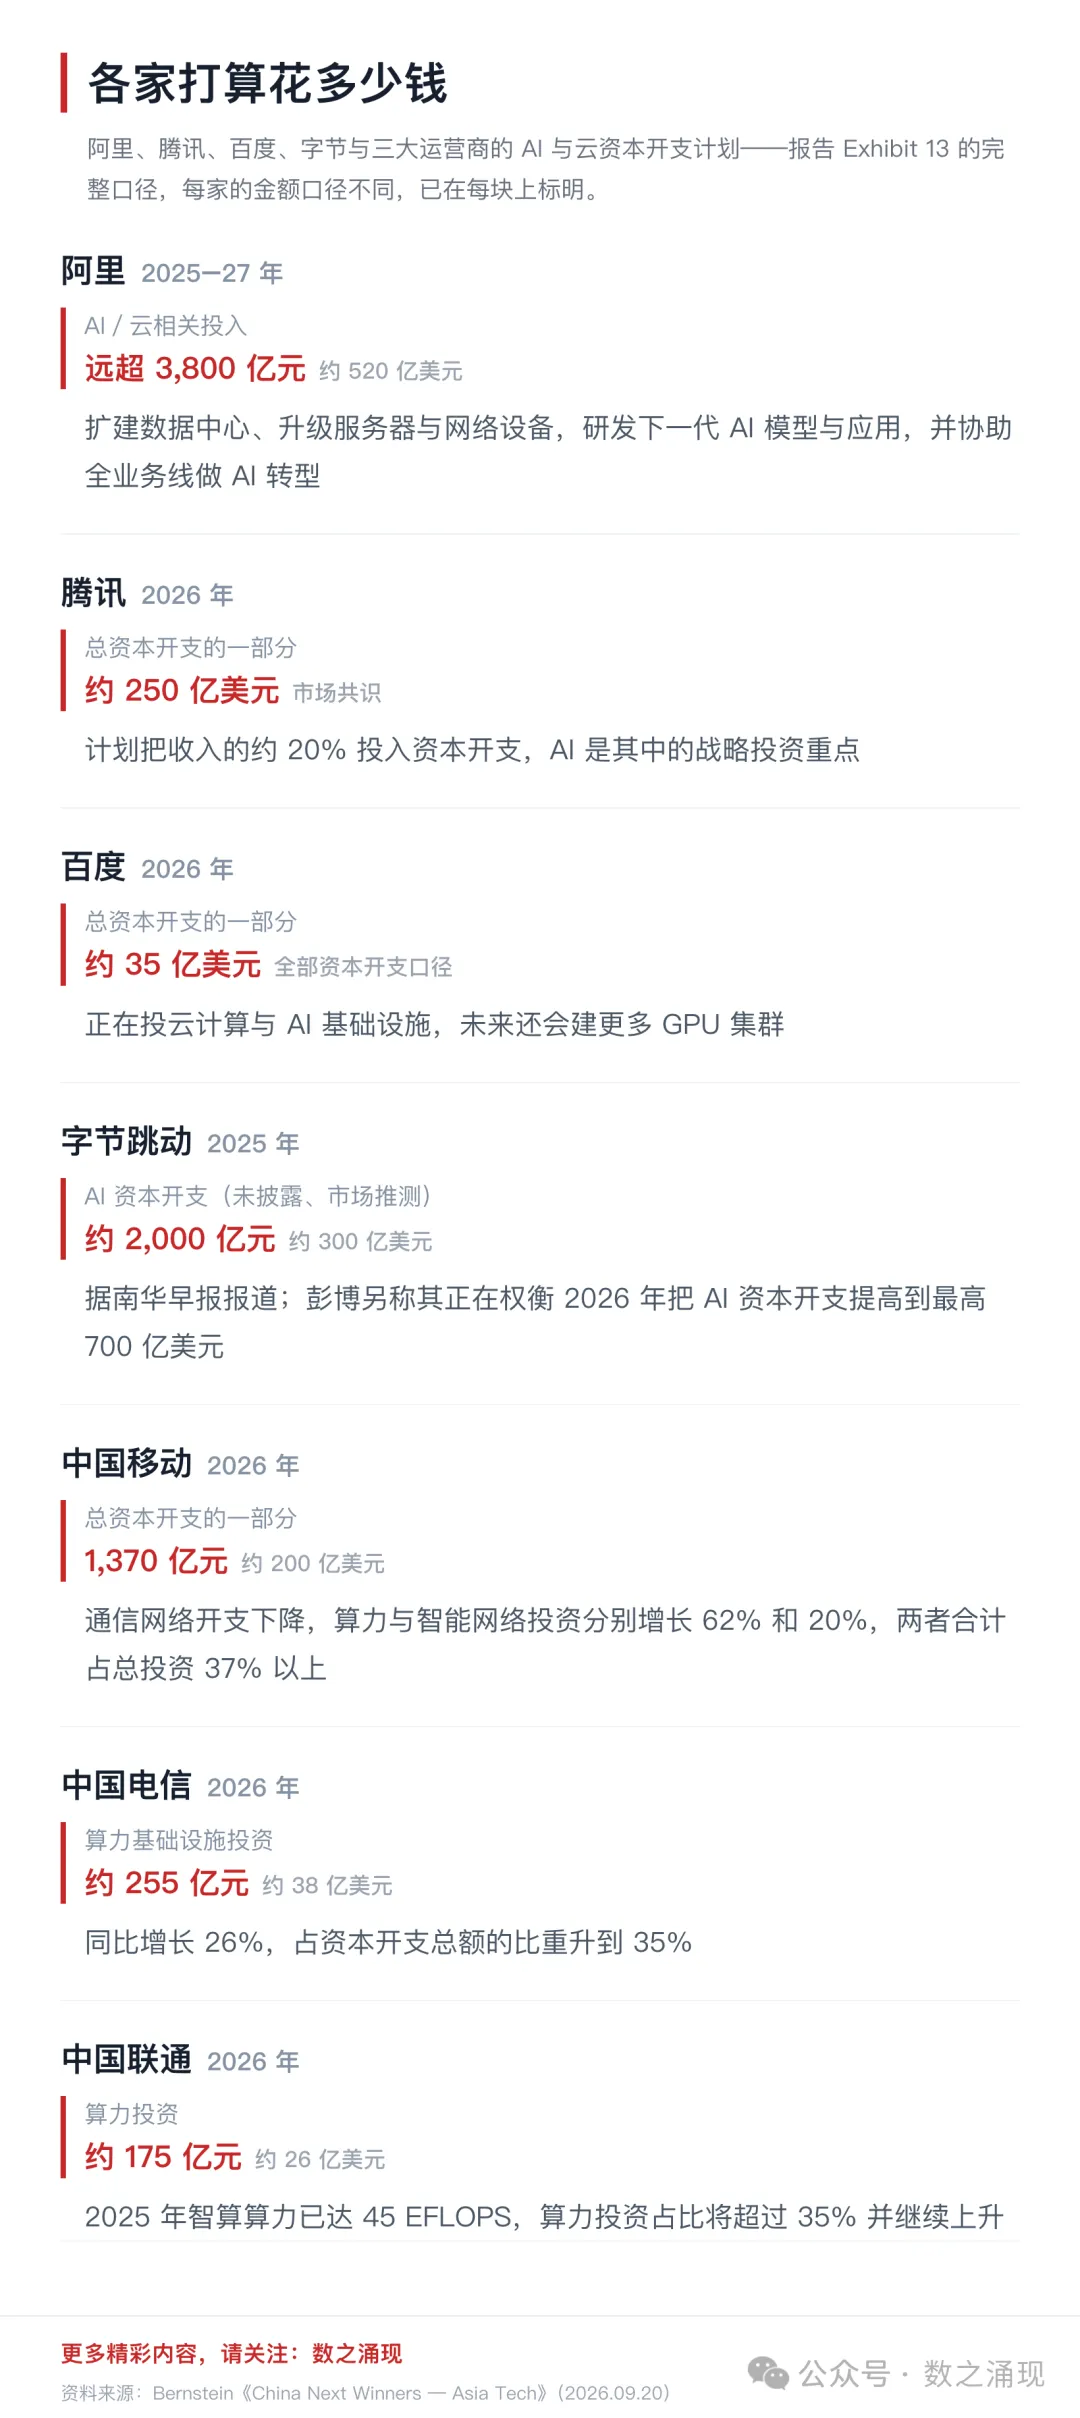
— 各家資本開支計畫與用途明細:阿里 2025~2027 年 AI/雲投入遠超 3,800 億元,位元組 2026 年據彭博報導最高或達 700 億美元,騰訊、百度分別約 250 億、35 億美元;中國移動、中國電信、中國聯通也在把投資往算力傾斜。
但同一份報告也承認,2025 到 2026 年中國的伺服器出貨是在下滑的。原因是 2025 年初貿易摩擦升級之後,美國對輝達 GPU 的出口限制收緊,卡住了中國雲廠商的 GPU 供給。
伯恩斯坦的判斷是:隨著國產 AI 加速器生態持續成熟,加上先進節點代工產能快速擴張,國內 AI 伺服器的出貨會重新上行,2026 年下半年開始恢復。
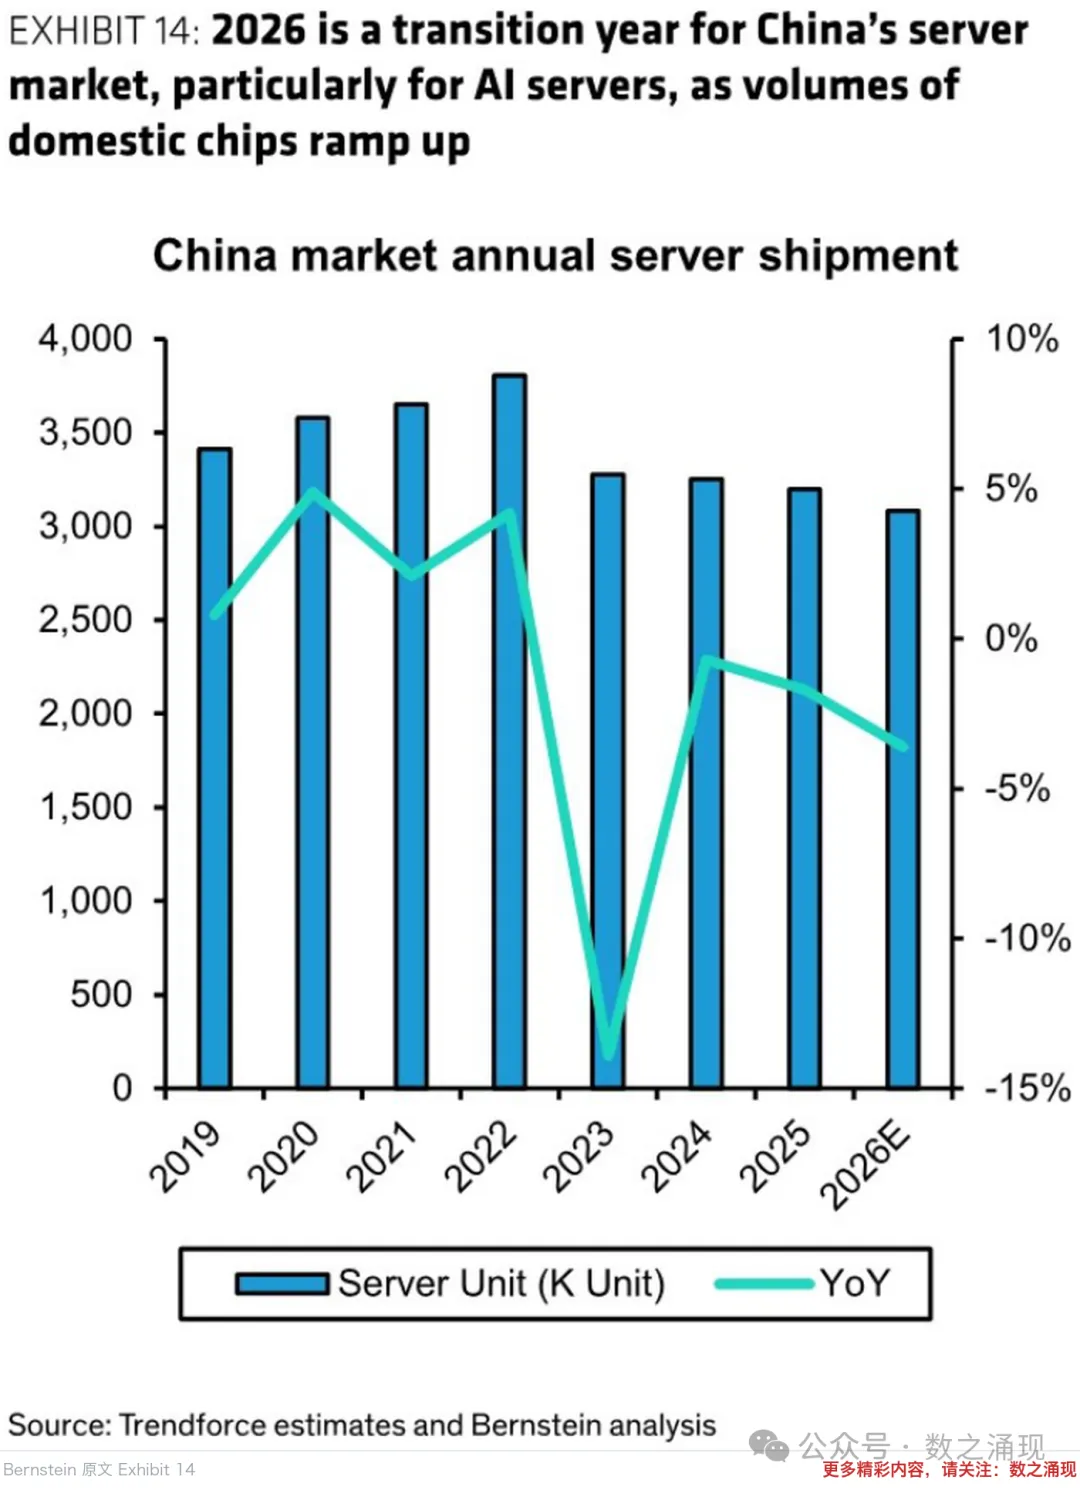
— 中國伺服器年出貨量:2022 年見頂後回落,2026 年仍是一個過渡年。
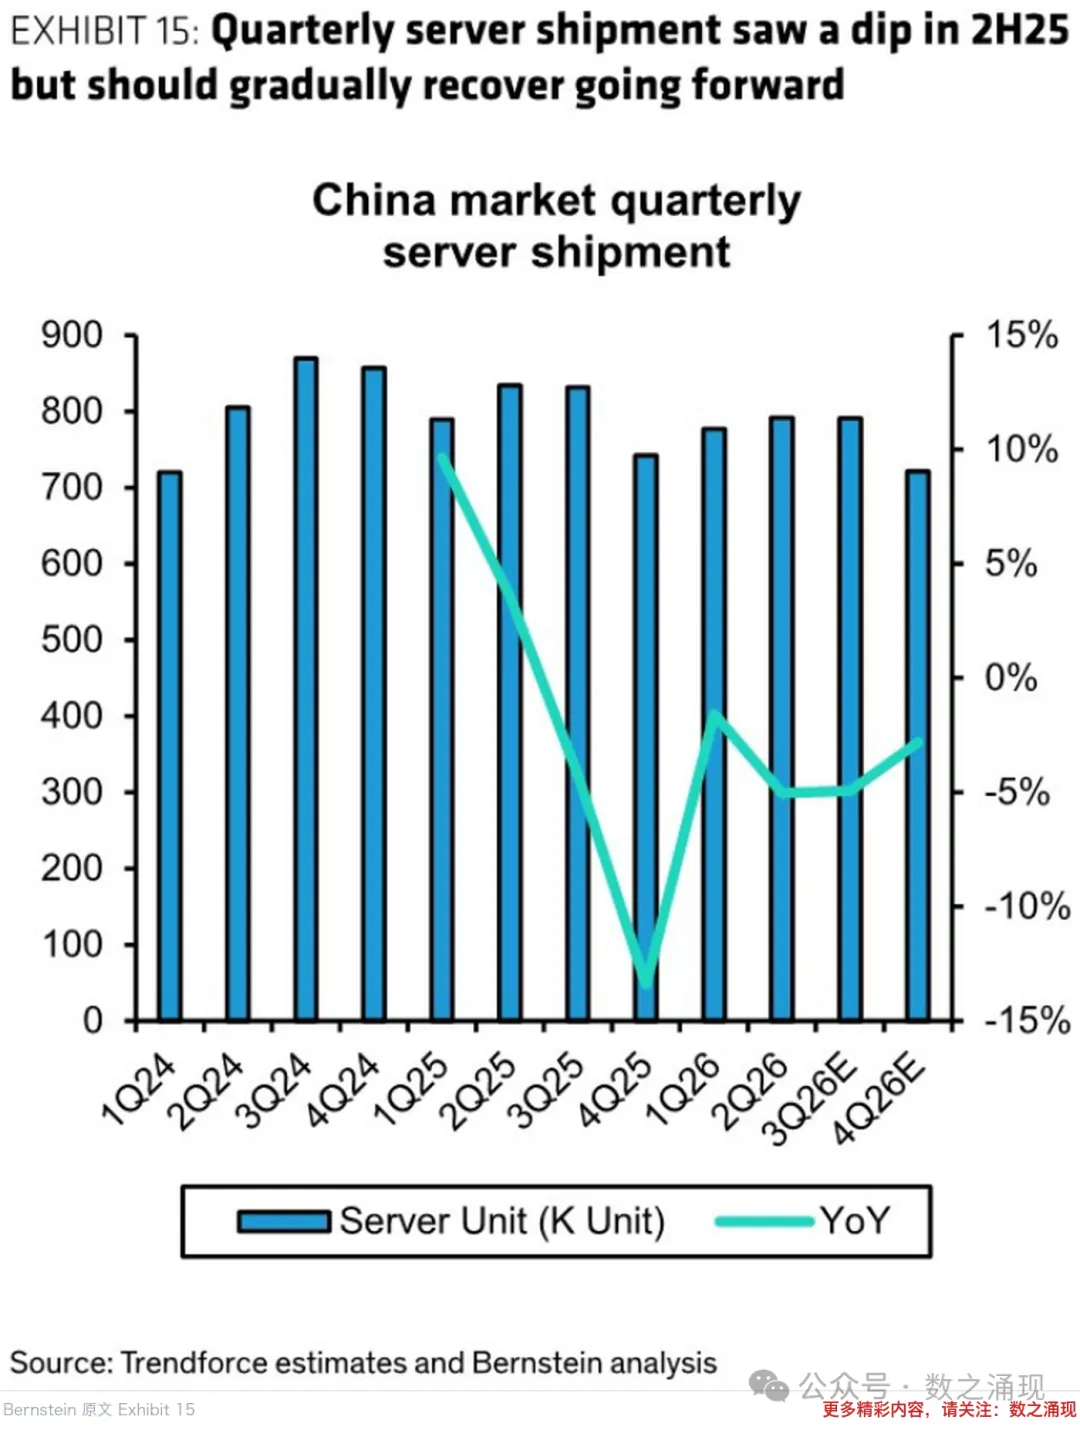
— 中國伺服器季度出貨量(單位:千台):2025 年下半年出現下滑、四季度見底,之後逐步回穩,同比降幅從約 −13% 收窄到 −2% ~ −5%。
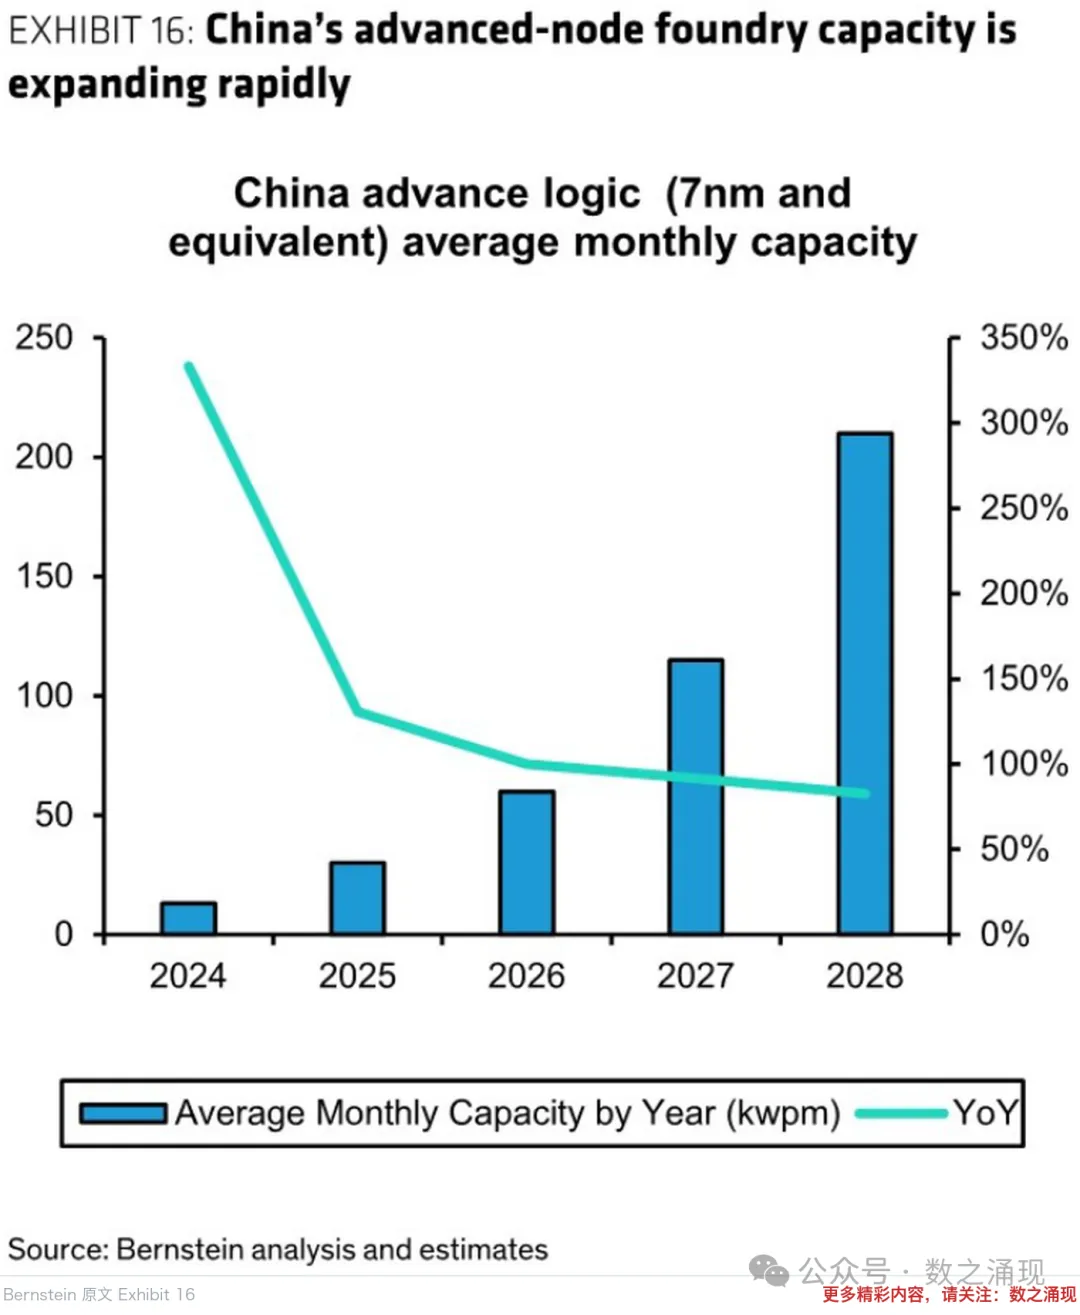
— 中國 7nm 及等效先進製程的月均產能:從 2024 年的約 1.1 萬片擴到 2028 年的約 21 萬片,同比增速從 2025 年的 130% 左右逐步放緩到 2028 年的 80% 出頭。
▍ 為什麼非要以超級節點這個形態做
伯恩斯坦給了三層理由:一是單晶片性能受限,只能靠堆卡數補算力;二是萬億參數與 MoE 架構把大規模平行的需求推了上來;三是超級節點減少了通訊瓶頸,提高卡的利用率,從而降低推理成本。
量級上,華為的 CloudMatrix 384 用 12 個計算櫃裝下 384 顆加速器,每櫃 32 顆;阿里的磐久 A128 是 128 顆、2 個櫃;輝達的目標是 2028 年在 Feynman 叢集裡把擴展域做到 1,152 顆。
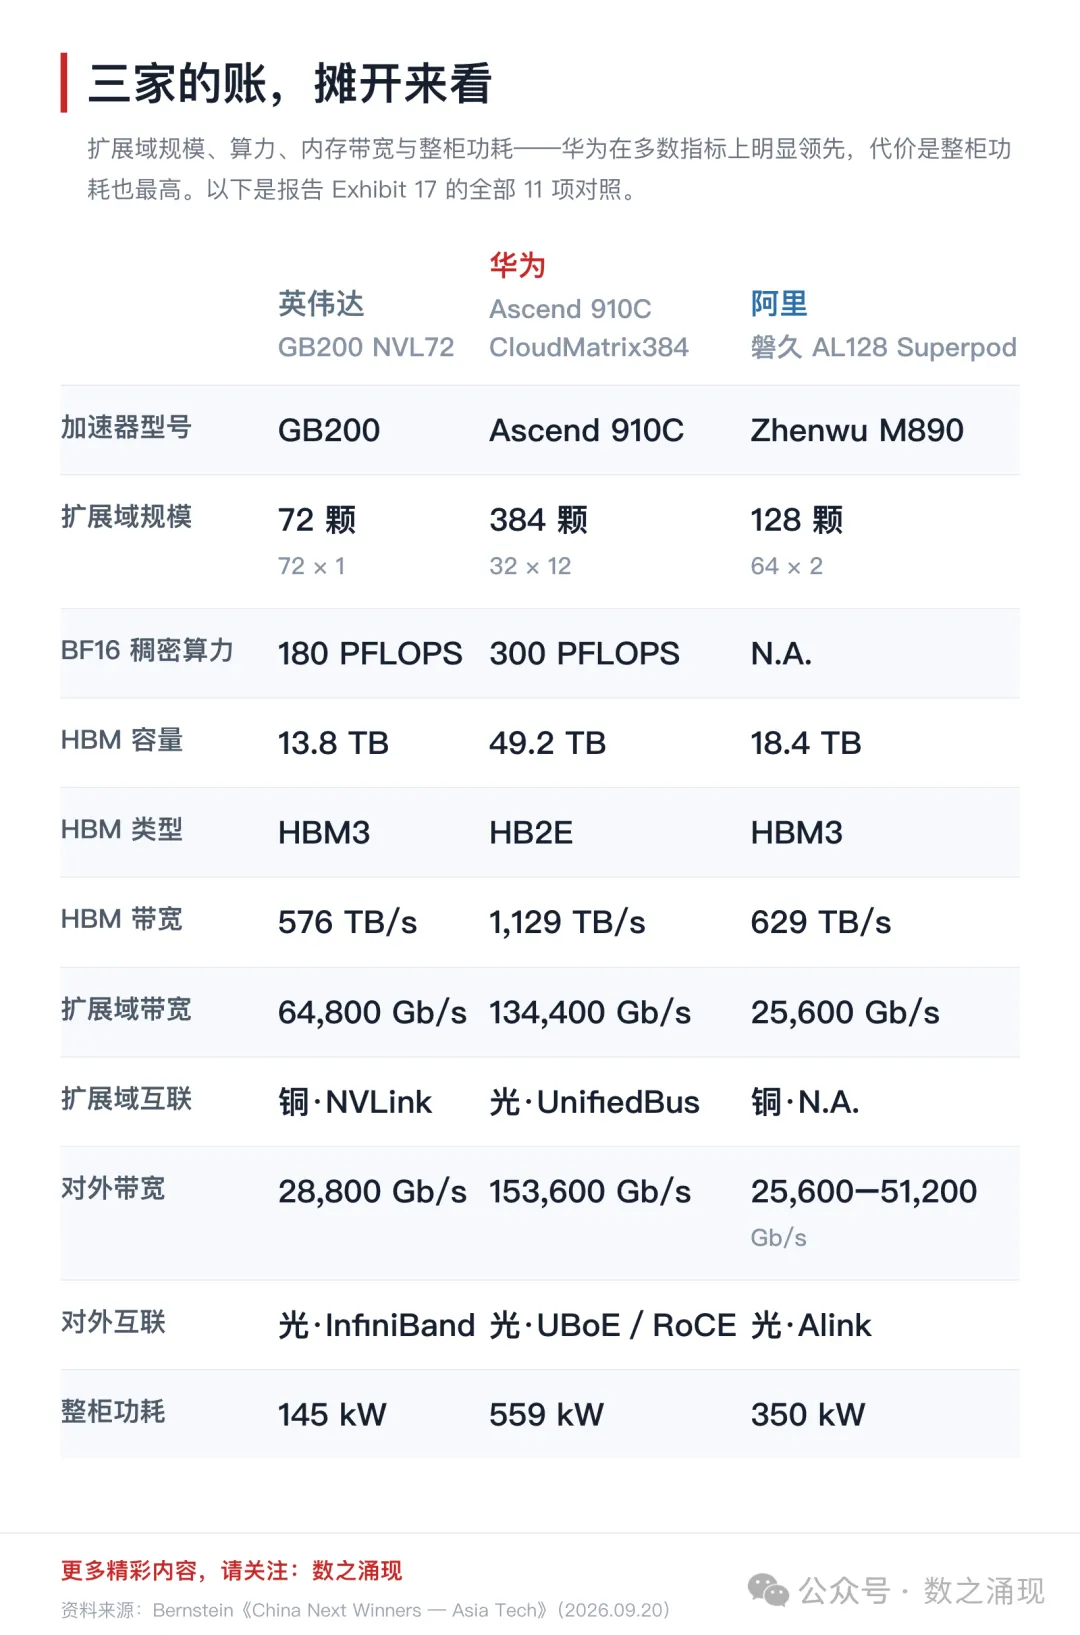
— 三家的關鍵規格逐項對照——擴展域規模、算力、HBM 容量與頻寬、整櫃功耗,報告 Exhibit 17 的全部 11 項(原表 4 列橫排,手機上字號只有 4~5px,此處按報告資料重繪)。
▍ 成本怎麼分
但真正決定這件事成不成的,是成本。 伯恩斯坦測算 華為昇騰 910C 的一個整櫃約 81.5 萬美元,攤到每顆加速器約 2.5 萬美元;而輝達 GB200 整櫃攤下來,每顆超過 4.5 萬美元。
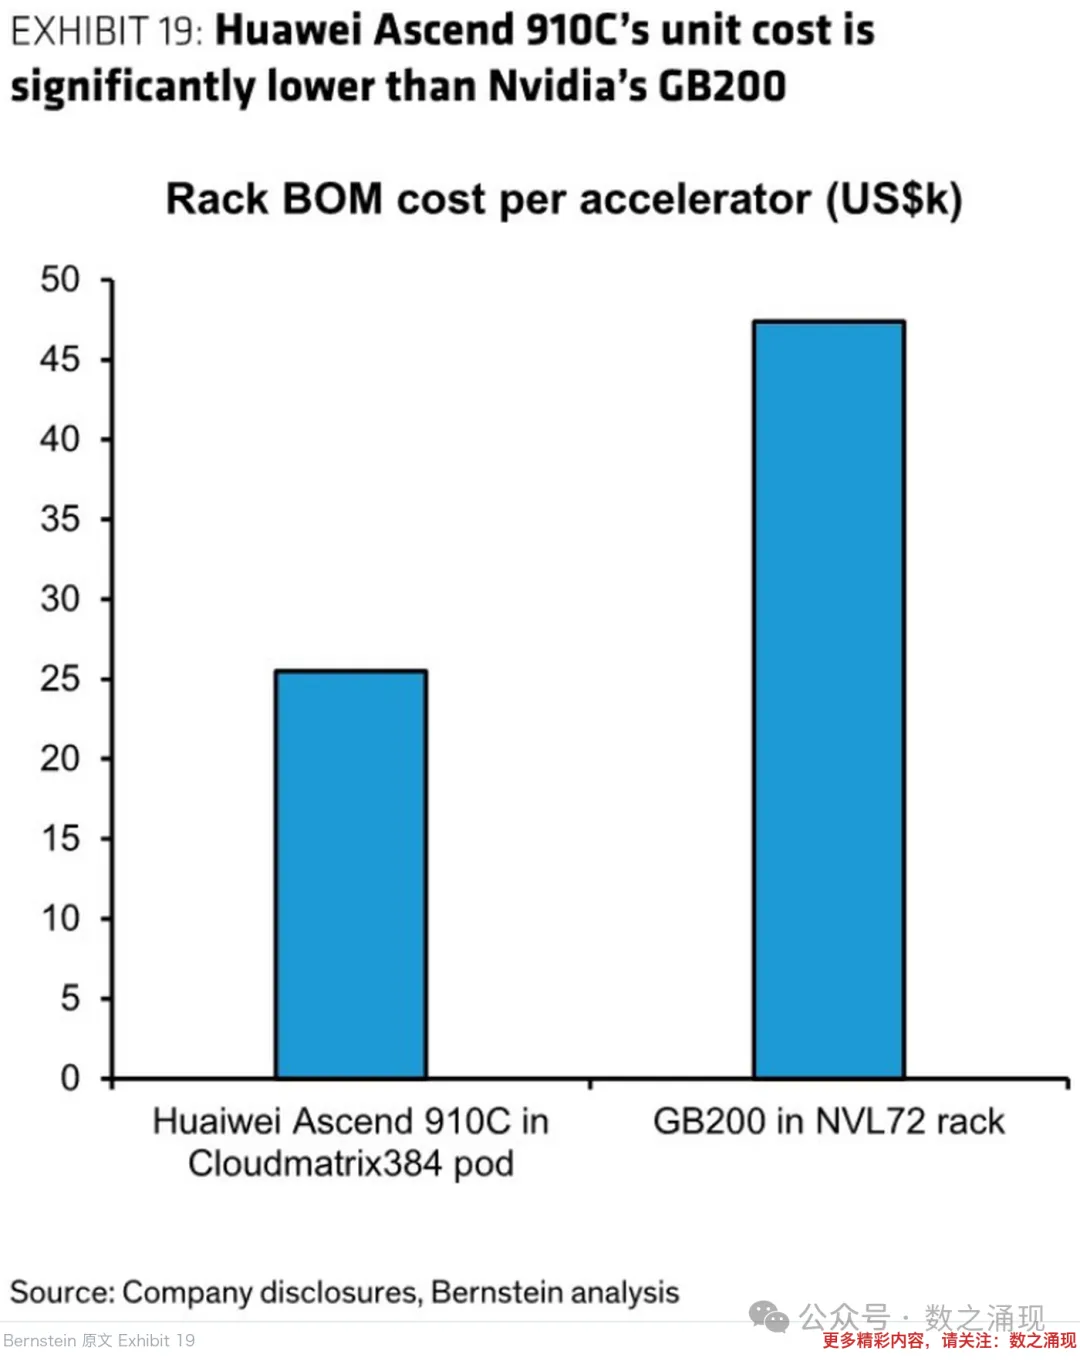
— 每顆加速器成本對照:華為昇騰 910C 約 2.5 萬美元,輝達 GB200 超過 4.5 萬美元。
更值得看的是這 81.5 萬美元是怎麼分掉的。
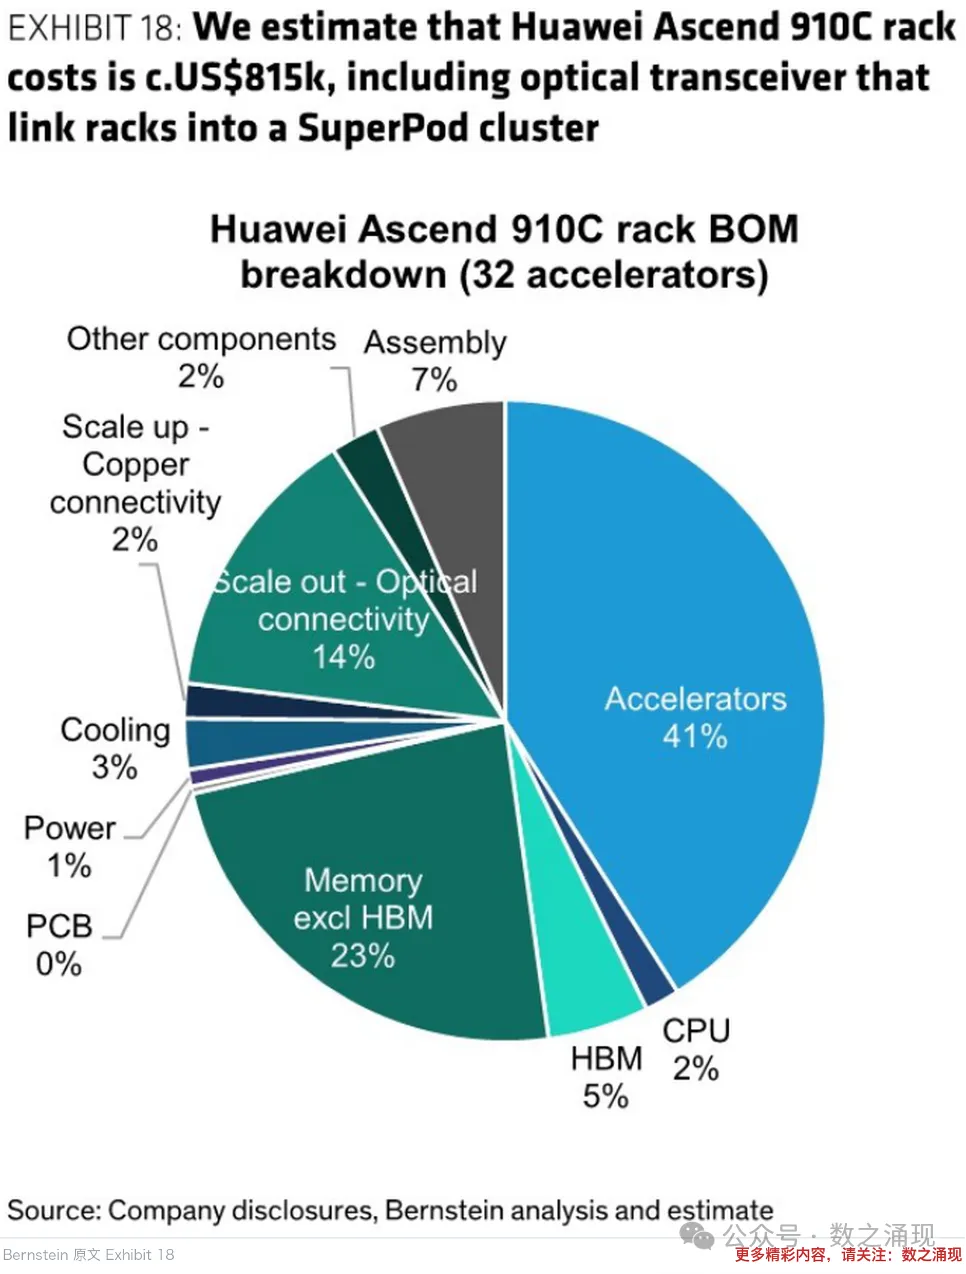
昇騰 910C 整櫃的成本結構:加速器 41%、記憶體 23%、光互聯 14%。
剩下的是零頭:CPU、scale-up 銅互聯、其他各佔 2%,電源佔 1%,PCB 幾乎可以忽略。
這份成本結構裡最該被圈出來的是那 14%。在華為這一櫃機器裡,光互聯佔的錢是銅互聯的七倍。
這也正好解釋了華為為什麼願意用 5,500 顆光引擎,去換掉 48,000 隻光模組——在一個光互聯佔到 14% 的整櫃裡,任何一點功耗和故障率的改善,都會被放大成整櫃層面的數字。
六、錢最後落到誰的口袋
超級節點把價值往下游推。伯恩斯坦在這一節點到的公司,比 NPO 那一節更集中。
▪ 浪潮資訊:中國最大的伺服器 OEM。2026 年上半年收入 840 億元、同比增長 5%,毛利率提升 4.2 個百分點,淨利潤 30 億元、同比增長 270%。伯恩斯坦認為,這反映了產品結構的實質改善,來自國產加速器平台與液冷的規模化。其最新的元腦 SD200 開放超級節點,最多支援 64 顆國產加速器。
▪ 超聚變:從華為原先的 x86 伺服器業務分拆而來,繼承了華為時期的工程、供應鏈與管道能力,在電信、政府、國企等尋求國產 CPU/加速器替代的客戶裡位置尤其好。儘管記憶體成本上漲,其 2026 年上半年毛利率仍從 2024~2025 年的 8~10% 提升到 15.5%。
▪ 華勤技術:原本是 3C 領域的 ODM,近幾年把伺服器與交換機業務做了起來。它是騰訊與阿里的前兩大供應商,份額 30~40%;去年通過交換機打進字節跳動,今年進入其 AI 伺服器。伯恩斯坦指出,華勤是中國非華為超級節點裡最大的供應商,指引今年超級節點收入 100 億元人民幣以上,明年這個數字可能翻倍以上。
▪ 立訊精密:2026 年上半年通訊板塊收入同比增長約 50%,已經接近集團收入的 10%,部分來自國內伺服器組裝需求。伯恩斯坦認為,立訊的 AI 基礎設施策略重心仍在海外的高速銅連接、光模組、液冷與電源管理,但中國本地 AI 伺服器市場的擴張,是一個額外的增長驅動。
這裡有一段分析值得單獨拎出來。伯恩斯坦指出,台灣的 ODM 主要組裝輝達機櫃,買斷模式容易對毛利率形成壓力;但在中國,雲廠商和晶片廠商把機櫃整合的研發、以及非晶片關鍵元器件的採購決策,交給了華勤這類廠商。這既減少了買斷模式對毛利的拖累,也把價值捕獲留在了自己手裡。低成本的國產加速器是一個原因,更深的一層是,中國企業願意把整合這件事交出去。
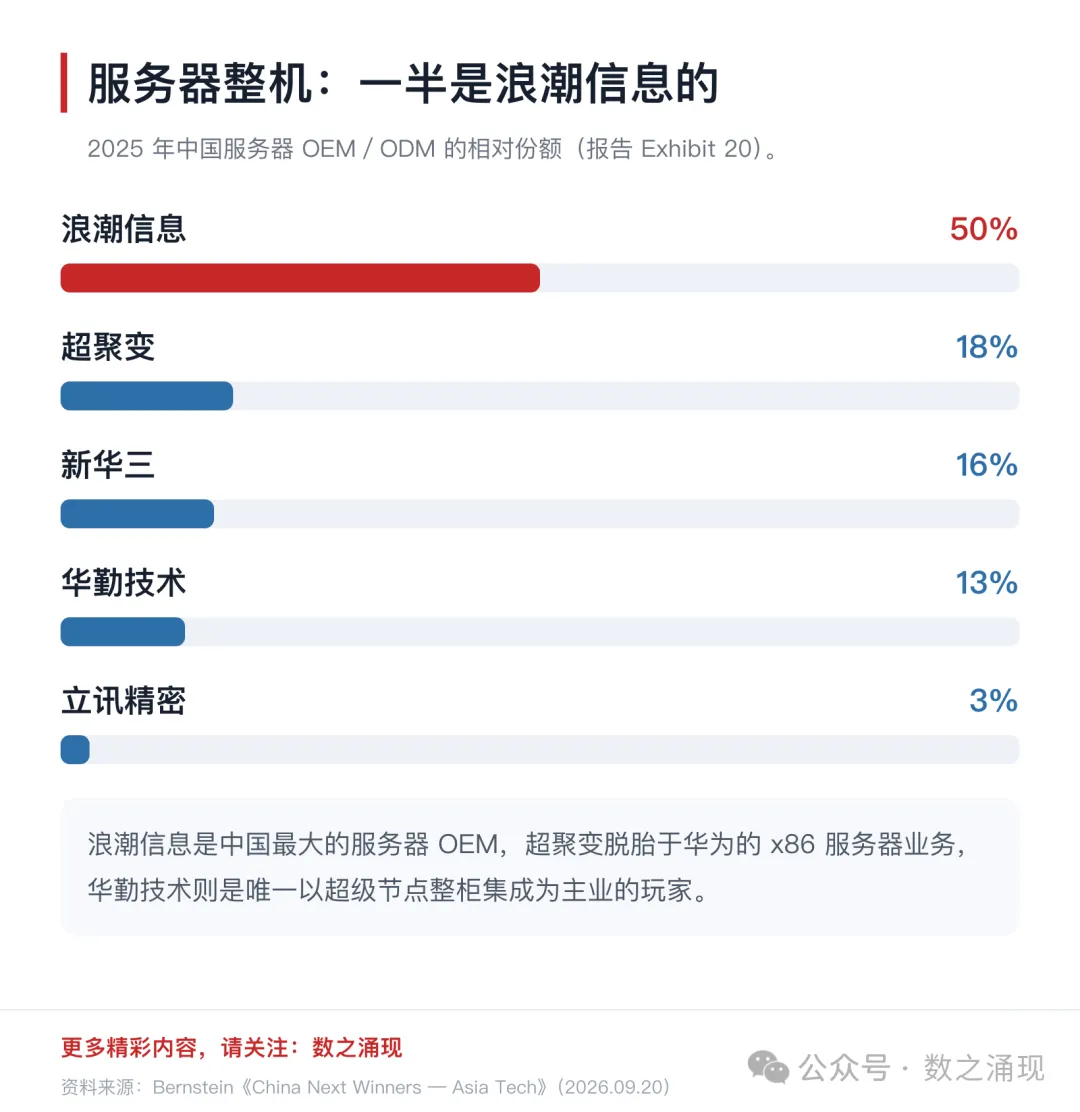
— 2025 年中國伺服器 ODM/OEM 市場份額:浪潮資訊佔一半,超聚變、新華三、華勤技術緊隨其後。
▍ 交換機:比海外更有吸引力的一條線
伯恩斯坦認為,中國 AI 網路市場對獨立交換機廠商來說,比海外市場更有吸引力。原因在於華為用的是自有方案,而國產 AI 晶片格局足夠分散,這給第三方交換機廠商留出了空間。超級節點還帶來第二個增長向量——pod 內 scale-up 連接的交換機托盤。
但它同時強調門檻:產品認證需要與 AI 晶片廠商、雲廠商、ODM 多年共同開發。結果就是中國交換機市場依然高度集中在華為、新華三和銳捷網路手裡。
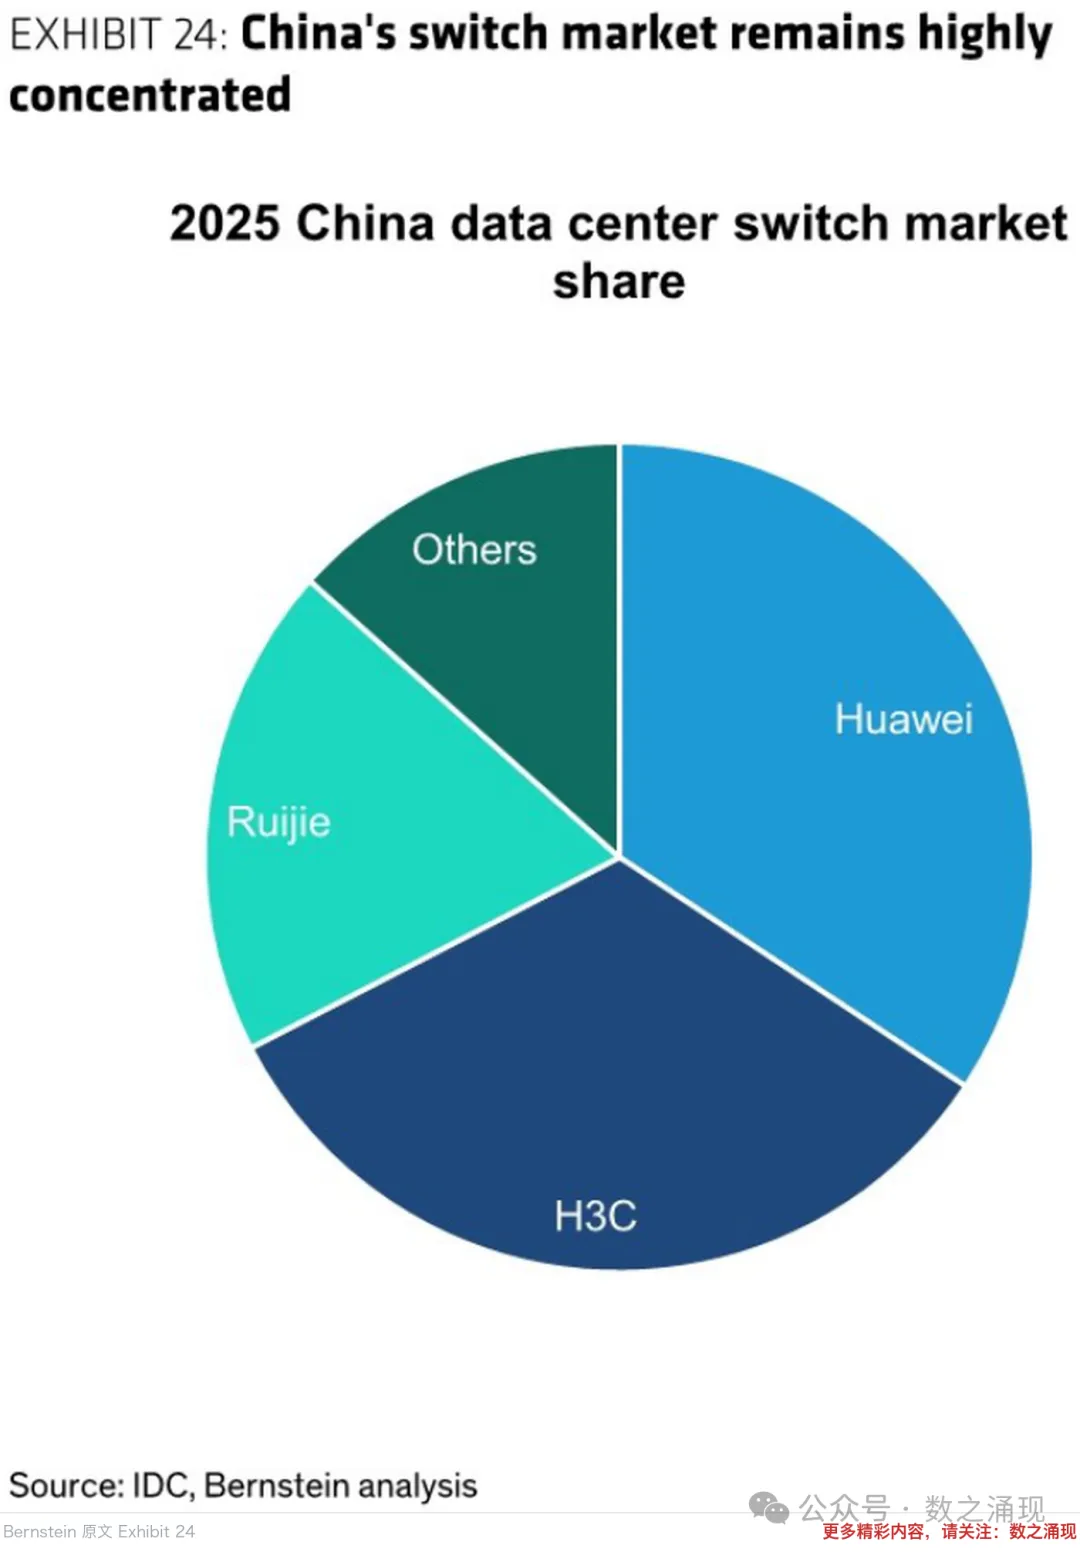
— 2025 年中國資料中心交換機市場份額:華為、新華三、銳捷高度集中。
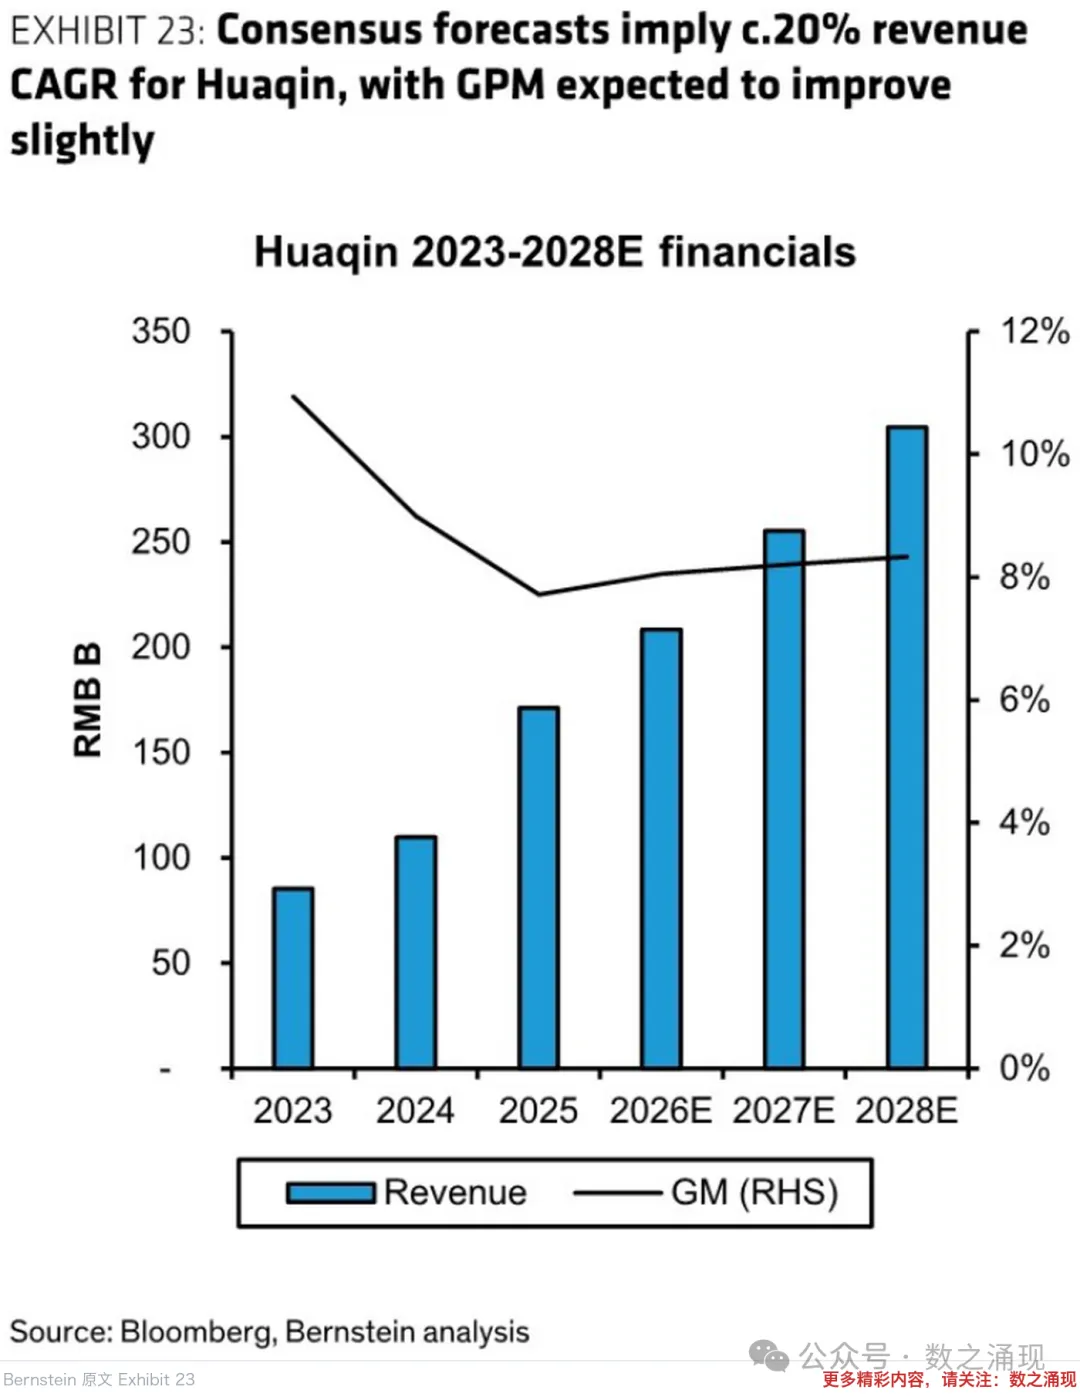
— 華勤 2023~2028 年收入預測:從約 830 億元增至約 3,040 億元,其中 2025~2028 年復合增速約 20%,毛利率先降後小幅回升。
七、載板:另一條平行線
如果說 NPO 和超級節點是這台機器的傳動系統,那 ABF 載板和 mSAP HDI 就是它腳下的那塊底板。
▍ ABF 載板:供給還握在海外玩家手裡
伯恩斯坦引用第三方資料:中國 ABF 載板市場規模 40 億美元,佔全球 25%。但由於先進載板製造的技術與資本門檻都很高,供給仍然由海外玩家主導。
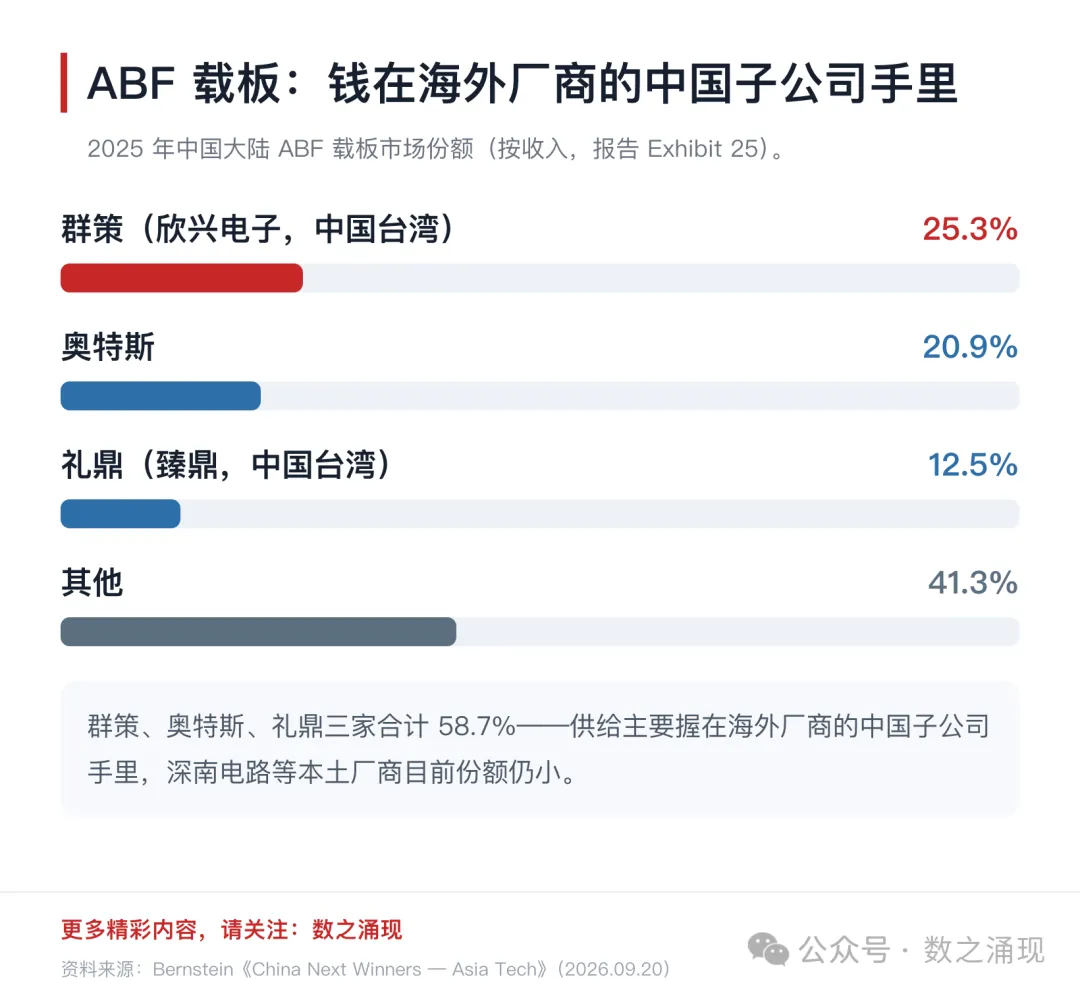
— 中國大陸 ABF 載板市場份額:群策 25.3%、奧特斯 20.9%、禮鼎 12.5%,三家合計 58.7%。
蘇州群策(欣興電子,台灣)、奧特斯(AT&S)、禮鼎科技(臻鼎,台灣)三家合計超過國內供給的一半。2025 年以來,群策和禮鼎都顯著加速了 ABF 擴產,以應對本地與台灣 OSAT 客戶的激增需求。禮鼎的 ABF 業務在 2026 年一季度實現盈虧平衡,其母公司臻鼎指引今年 IC 載板收入至少增長 80%。兩家公司都在推進港股上市。
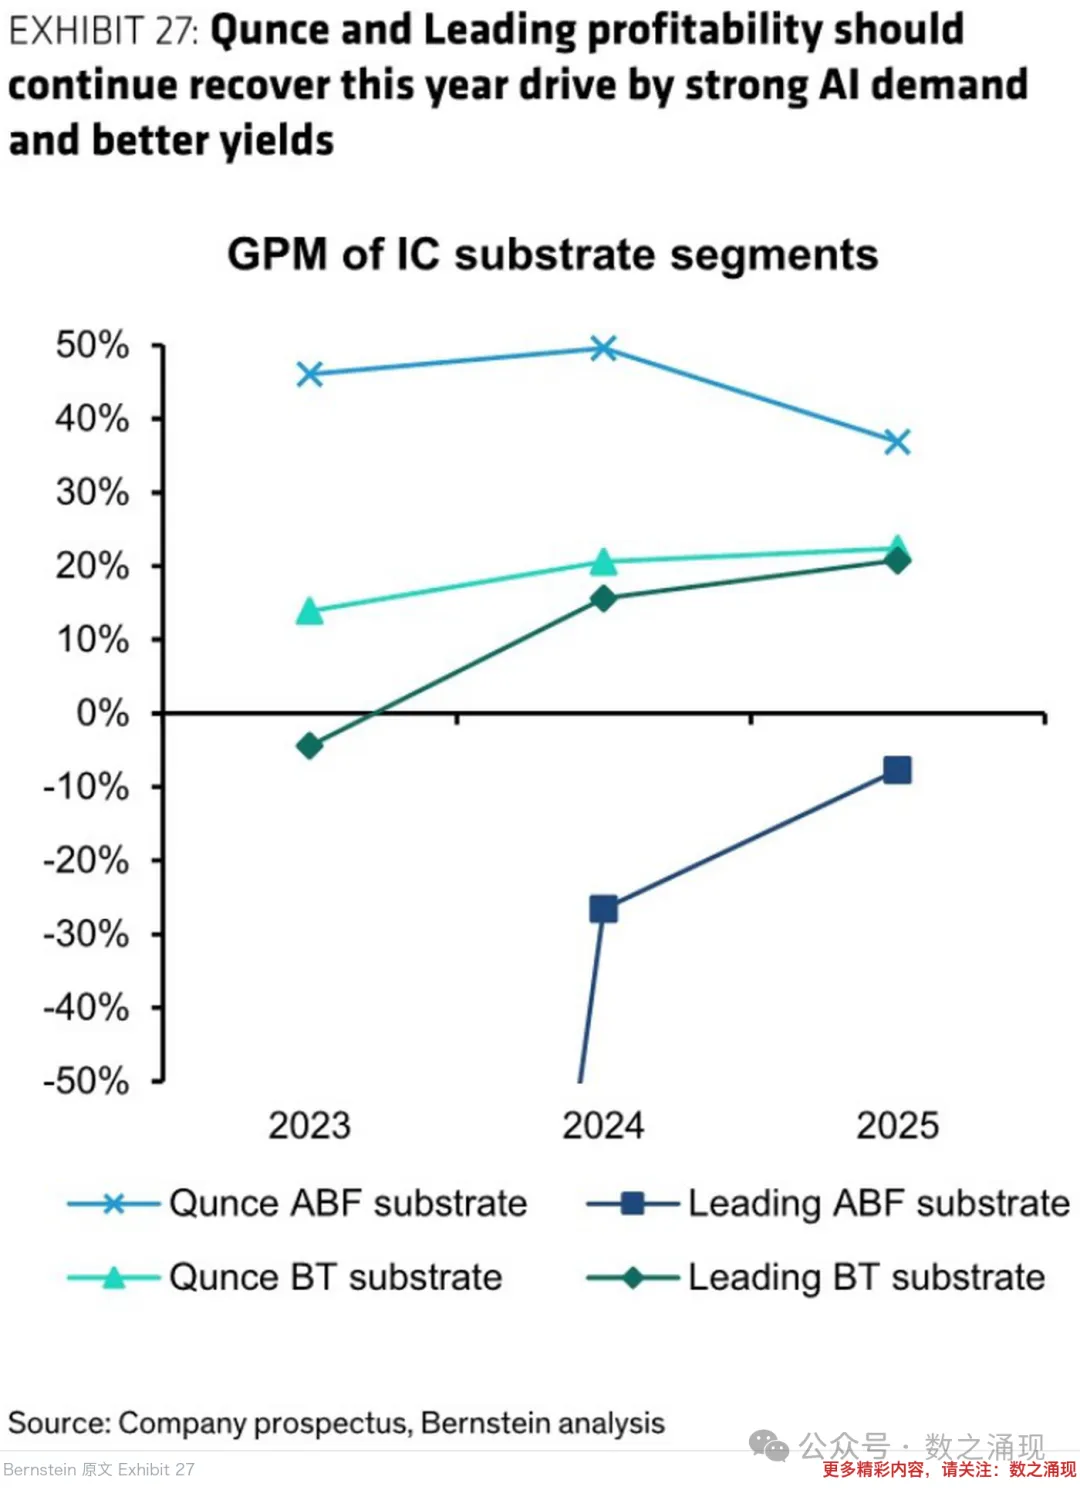
— IC 載板業務毛利率:群策與禮鼎的 ABF 業務繼續修復。
但國內廠商的 ABF 收入貢獻還很小,這一節伯恩斯坦寫得很誠實:深南電路已經具備 22 層以下產品的量產能力,2026 年上半年 ABF 載板收入約 2 億元,全年指引約 6 億元,業務仍然虧損;興森科技去年的 ABF 載板收入 2,700 萬元,佔總收入不到 1%。
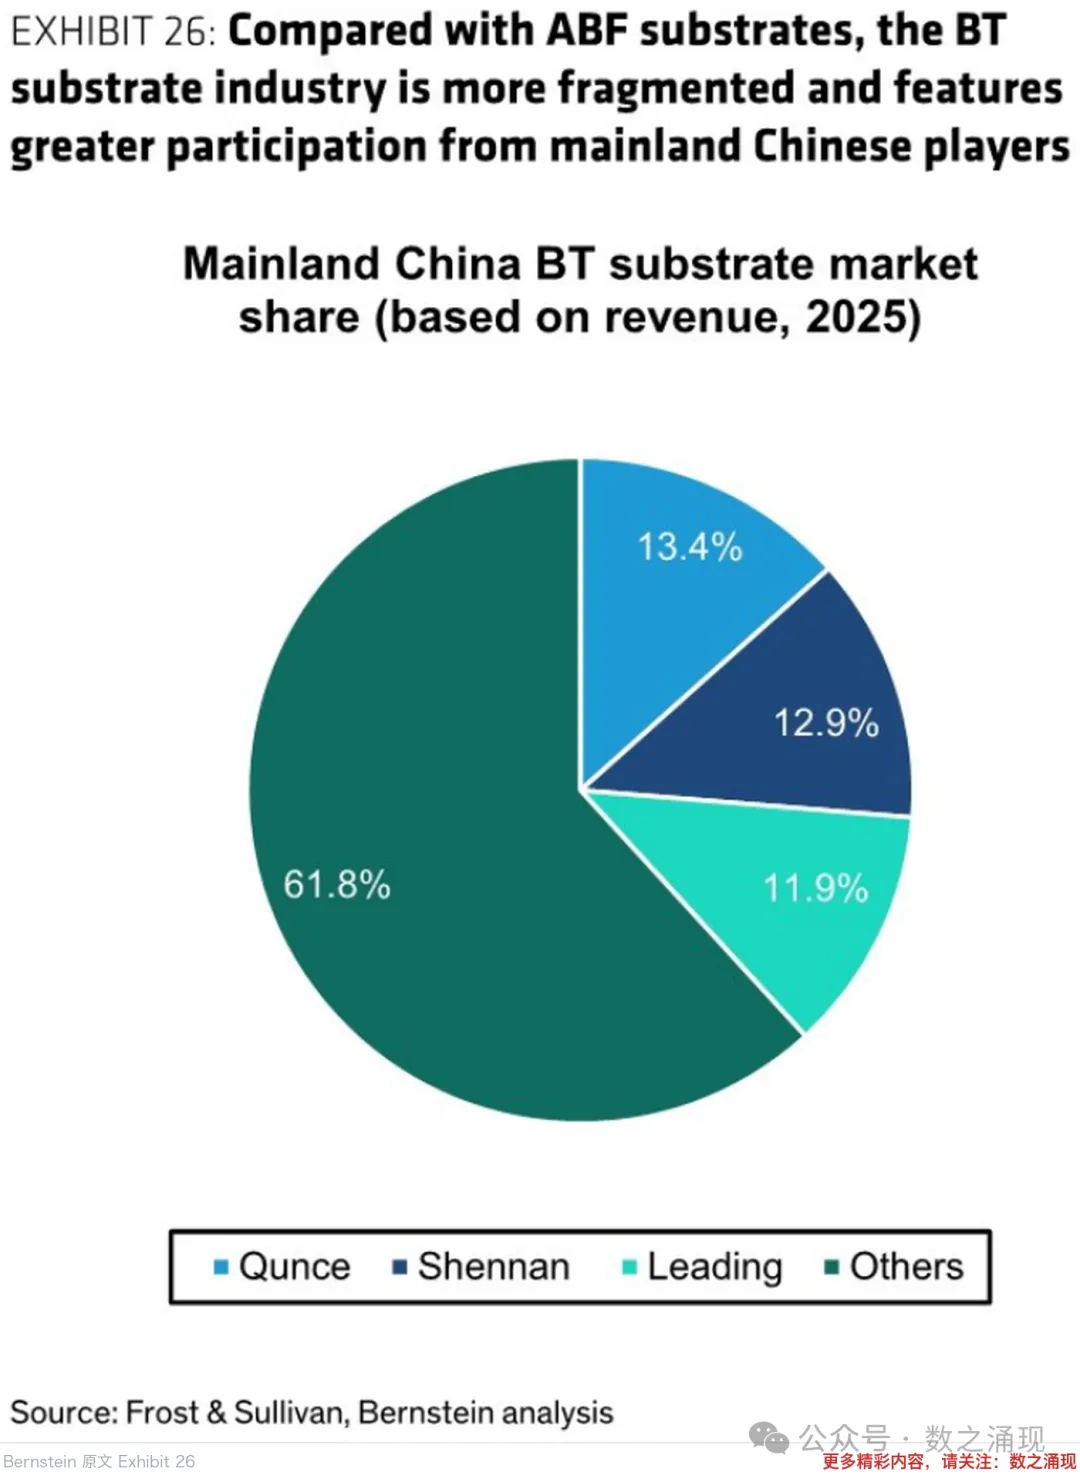
— 2025 年中國大陸 BT 載板市場份額:群策約 13.4%、深南電路約 12.9%、禮鼎約 11.9%,其餘 61.8% 分散在多家廠商手裡。
▍mSAP:真正在加速的那一條
真正在加速的是 mSAP。
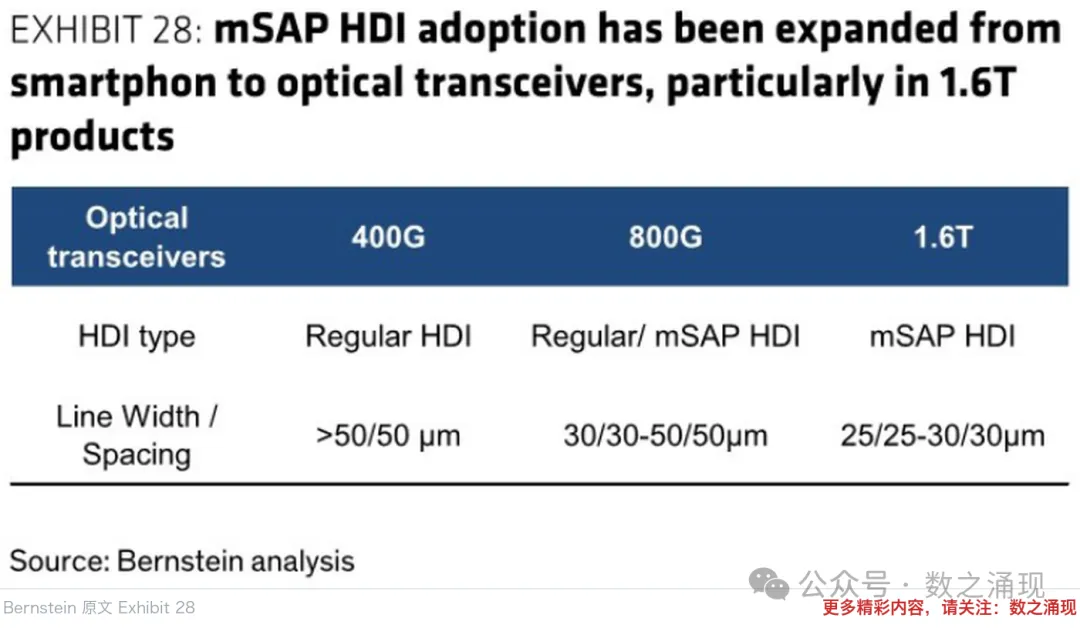
— mSAP HDI 的採用節奏:從 400G 到 1.6T,線寬線距逐步收緊。
從 800G 往 1.6T 過渡,帶動了 mSAP 技術更廣泛的採用——它線上路密度和線寬線距上,比傳統減成法有優勢。伯恩斯坦給的代際劃分是:400G 用普通 HDI,線寬線距在 50/50 微米以上;800G 用普通或 mSAP,30/30 到 50/50 微米;1.6T 用 mSAP,25/25 到 30/30 微米。鵬鼎控股與勝宏科技都在擴 mSAP 產能。
···
寫在最後
回到開頭的兩個數字。
48,000 和 5,500。
伯恩斯坦沒有給出這個替換會在哪一年完成。它只說了兩件很具體的事:明年中國 NPO 的出貨只有幾百萬隻,規模還很小;要到 2028 年,這個數字才有可能跳到幾千萬隻。
而中際旭創給海外客戶的時間表,是 2027 年下半年量產。
也就是說,2026 年剩下的時間,大家還都在送樣。
櫃門還沒關上。 (數之湧現)