
AI風口之上,PCB的“老樹”發出了“新芽”。
隨著全球科技巨頭資本開支的加速,AI基建也開始全面提速。在這種背景下,受制於產能等因素,光模組、儲存類股相繼爆發,而PCB類股作為AI基建中的一環,自然也是受益類股之一。
據統計,年內已有多隻PCB概念股股價翻倍,風頭甚至蓋過了光通訊和晶片。而在所有PCB行業的公司中,滬電股份或許是最值得關注的一家。
股價方面,截至6月4日收盤,滬電股份股價創出歷史新高,總市值達2710億元;儘管6月5日股價有所回落,其總市值仍高達2563億元。如果從去年四月中旬算起,該股累計漲幅超過了450%,總市值暴漲超2100億元。
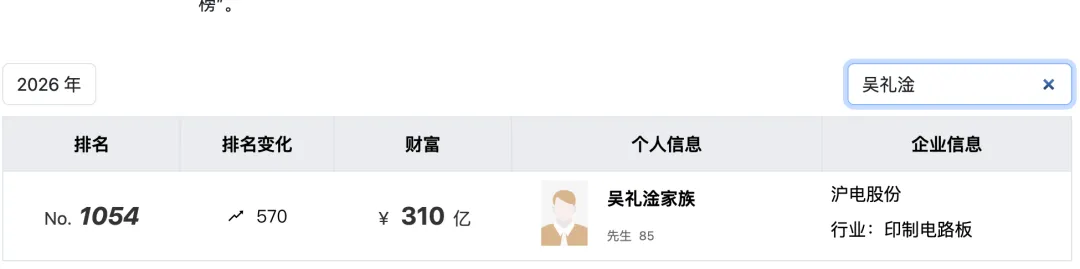
受股價暴漲的影響,滬電股份實際控制人吳禮淦家族財富也迎來了暴增。根據股權穿透資訊,吳禮淦家族持有滬電股份20.10%股份,按照最新收盤價格計算,其家族持股市值超過了515億元。也就是說,一年多的時間,吳禮淦家族財富就暴漲了422億元。根據2026年胡潤全球富豪榜顯示,吳禮淦家族以310億元,位列全球第1054位,財富排名較去年上升570位。
當然,在眾多翻倍PCB概念股中,滬電股份的股價走勢並不是最強的,但滬電股份之所以值得關注,是因為其正在加速產能擴張。
根據公告,今年3月,滬電股份宣佈旗下全資子公司滬利微電新建印製電路板生產項目及其配套設施,用於生產高層數、高頻高速、高密度互連、高通流印製電路板。項目總投資55億元,其中固定資產投資45億元。然而,這其實並不是滬電股份第一次宣佈重大投資,今年1月和2月,滬電股份分別投資了3億美元和33億元人民幣,用於先進技術研發和PCB擴產。綜合計算,僅今年前三個月,滬電股份在產能擴張上就投入了超百億資金。
今年一季度,滬電股份已經交出了一份亮眼的成績單:實現營收62.14億元,同比增長53.91%;實現淨利潤12.41億元,同比增長62.9%;毛利率和淨利率分別為35.63%和19.98%,與2025年一季度32.75%的毛利率、18.82%的淨利率相比均有所提升。在業績大幅增長的背景下,滬電股份卻仍在加速擴張產能,可以預見,未來一旦產能落地,滬電股份將會有更強的“加速度”。雖然目前表現已經相當亮眼,但其依舊擁有巨大的成長空間。
從最初的PCB小廠到如今市值超2500億的PCB巨頭,滬電股份一共用了34年的時間。
公開資料顯示,滬電股份成立於1992年。這一年,台商吳禮淦來到江蘇崑山,創辦了滬士電子有限公司。據介紹,在創立滬電股份之前,吳禮淦已經在台灣開闢出了一片偌大基業。其父親是當地有名富商,曾聯合創立上海華豐紡織公司,被譽為“棉花大王”。吳禮淦也創辦楠梓電子,並推動其在台灣成功上市。
依託吳禮淦雄厚的資金實力,滬電股份的首期註冊資本就達到了2000萬美元,投資總額更是高達2900萬美元,這也是台商在崑山興辦的第一家投資超千萬美元的獨資企業。1992年4月,滬電股份正式落戶崑山開發區,與捷安特、六豐機械、富士康等企業一起,成為最早一批在崑山紮根的大型台資企業。
成立後,滬電股份一直立足於印製電路板的研發設計和生產製造,以“聚焦PCB主業、精益求精”為核心戰略。
2010年8月,滬電股份在深圳證券交易所中小企業板掛牌上市。不過,即便成功上市,在上市後的近十年裡,滬電股份的表現並不算驚豔。業績雖然穩步增長,但整體發展不溫不火,一直到2018年5G時代來臨,局面才開始逐漸發生改變。
實際上,在過去很長一段時間裡,滬電股份的發展並不順利:PCB行業競爭激烈,公司成立之初就面臨著國際主流PCB廠商帶來的強大競爭壓力。
迫於行業形勢,滬電股份避開了當時的主流方向,毅然轉向大板面、高層數PCB領域。這一差異化策略,讓滬電股份跳出消費電子PCB的紅海競爭,轉而深耕技術門檻更高、競爭壁壘更強的大尺寸、高層數PCB賽道。也正是這個決定,讓滬電股份把握住了後續的5G紅利。隨著5G通訊基礎設施的大規模建設,高頻高速、高層數PCB需求集中爆發,滬電股份憑藉早在20世紀90年代末就完成佈局的技術儲備,順利分享到這輪5G商用浪潮帶來的紅利。
從具體業績來看,2018年滬電股份實現淨利潤5.7億元,同比增長180.29%;2019年淨利潤進一步增至12.06億元,同比再度增長111.41%。
不過以當下視角來看,5G時代的業績爆發可能只是“開胃菜”,AI浪潮的到來,才真正讓滬電股份實現了質變。
2023年,隨著ChatGPT橫空出世,全球掀起AI競賽,大模型訓練與推理對算力基礎設施的需求呈指數級增長。
而AI伺服器的內部架構與傳統通用伺服器截然不同:它需要搭載更多GPU晶片、更大容量HBM記憶體,同時具備更高密度的資料吞吐能力。這意味著每一台AI伺服器所需搭載的PCB數量更多、層數更高,對訊號傳輸速率的要求也更為苛刻。而滬電股份早已踩中風口,長期專注於資料通訊領域的高端PCB研發,產品覆蓋高速網路交換機及路由器、AI伺服器及高性能電腦、通用伺服器、無線通訊網路等高增長、高技術壁壘領域。
此後三年,隨著市場對高端PCB的需求大幅提升,滬電股份業績開啟爆髮式增長。2023年、2024年和2025年,公司分別實現營收89.38億元、133.42億元和189.45億元,營收增速分別為7.23%、49.26%和42%;實現淨利潤15.13億元、25.87億元和38.22億元,淨利潤增速分別為11.09%、71.05%和47.74%。進入2026年,滬電股份延續增長勢頭,一季度實現營收62.14億元,同比增長53.91%;實現淨利潤12.41億元,同比增長62.9%。

站在AI風口之上,滬電股份的增長爆發期已然到來。
不過,隨著業績和股價雙雙大漲,一個問題也隨之而來:滬電股份還有多少增長空間?
首先,看行業趨勢。滬電股份的核心業務為PCB生產,2025年公司印刷電路板業務實現營收181.4億元,營收佔比高達95.77%。PCB又被稱為“電子產品之母”,過去十幾年間,行業需求週期始終緊跟消費電子和通訊裝置的發展節奏:智慧型手機銷量越高、5G基站建設規模越大,PCB的市場需求就越旺盛。
不過,隨著AI浪潮到來,PCB行業的底層發展邏輯已經發生巨大轉變。2023年ChatGPT橫空出世,點燃全球AI競賽,各大雲廠商紛紛加碼算力領域資本開支,輝達GPU產品持續供不應求。每一顆GPU晶片,都需要一塊甚至多塊高端PCB板作為載體實現裝置互聯。與傳統通用伺服器相比,單台AI伺服器搭載的PCB數量更多、層數更高、用材標準也更為嚴苛,PCB單台價值量從普通伺服器的200美元左右,躍升至接近2000美元,提升近十倍。
根據中信建投的測算,僅GPU與ASIC伺服器對應的高端PCB市場空間,2026年就將突破900億元,而2025年這一數值僅為400億元,規模實現一年翻倍。2026年全球AI伺服器出貨量預計突破200萬台,將直接拉動高端PCB需求增速超過110%。值得一提的是,PCB需求激增的趨勢在未來很長一段時間內仍將持續。據媒體報導,輝達Rubin平台已進入研發階段,該平台採用M8U等級、24層HDI板設計,Midplane最高層數達104層,單台伺服器所用PCB價值量較上一代產品提升逾兩倍。
綜合來看,目前PCB行業最大的變化就是行業定位的轉變:PCB已經從依附其他產業的配套角色,轉變為AI基建中核心的受益環節之一。在此背景下,PCB行業的高增長態勢仍將延續,身為行業龍頭的滬電股份,也將迎來更大的上升空間。
其次,再來看滬電股份自身的競爭壁壘。行業整體景氣是發展前提,但並非所有PCB企業都能分享這一輪行業紅利。
究其原因,AI等級高端PCB的技術門檻極高,多數廠商難以突破。傳統PCB生產的難點集中在層數控制和良率管理,而AI伺服器、高速交換機所用PCB,對產品提出了訊號完整性、電源分配、熱管理三位一體的系統級要求。直白來講,以往PCB廠商大多隻需按圖紙完成加工,技術難度偏低;如今則需要從產品設計階段開始,就與晶片廠商、整機廠商開展深度協同研發,二者屬於完全不同維度的競爭,技術難度大幅增加。
技術壁壘越高,具備技術優勢的頭部企業就越佔先機,滬電股份便是如此。
在交換機與伺服器PCB領域,產品層數、生產良率是衡量技術實力的兩大核心標準。目前,滬電股份800G交換機所用PCB產品良率已經超過90%,產品層數可達38至46層;適配1.6T交換機的PCB產品已具備量產能力,並啟動小批次出貨。在輝達下一代GPU平台Rubin的供應鏈佈局上,滬電股份相關產品已順利通過認證,全面進入工程打樣階段。這意味著,當Rubin平台在2027年前後迎來大規模量產時,滬電股份將成為率先受益的PCB供應商之一。
綜合行業景氣度與自身技術壁壘兩大維度不難看出,當前滬電股份僅僅處在一輪長期增長週期的起點。即便業績、股價均已大幅上漲,企業依舊具備充足的增長空間,因此,侃見財經認為,滬電股份的未來仍然值得期待。 (EDA365電子論壇)