
Muse連續第三天霸榜美國App Store。本週一,Meta漲了11.43%,AMD市值首次突破萬億,ARM大漲17.2%。
9月23-24日,Meta Connect大會將召開。市場普遍預期扎克伯格將公佈Muse的更多資料、Muse Spark 1.3模型的技術細節,以及Meta在AI Agent生態上的下一步佈局。
如果只盯著新聞和股價跳動,其實已經慢了半拍。機構資金的佈局,早在數月前就已經悄然啟動。
AI Agent從概念走到爆款,產業鏈上真正受益的是誰?更關鍵的問題是:機構是不是已經在買了?如果機構早就已經重倉佈局,現在追進去,是“上車”還是“接盤”?
Wind Alice把“事件→產業鏈→資金驗證”串成一條完整鏈路。技能廣場兩個官方技能結合,正好構成了從"事件"到"資金"的完整驗證鏈:
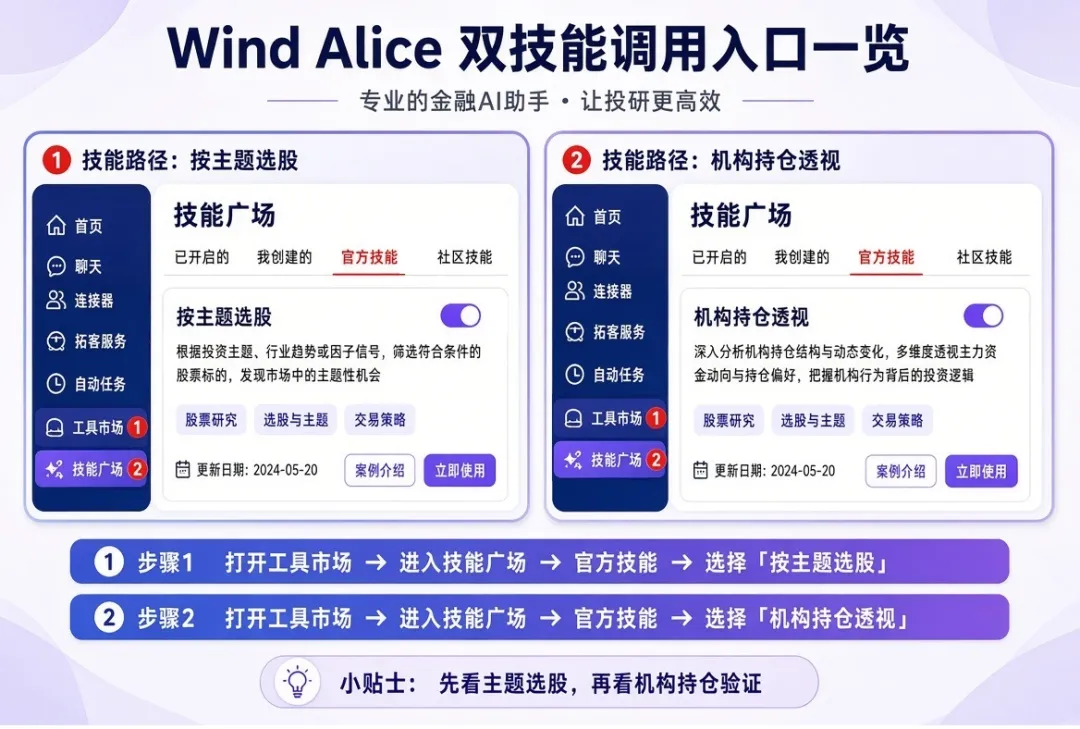
(Alice打開工具市場->技能->選擇使用 按主題選股以及技能->選擇使用 機構持倉透視 alice.wind.com.cn)
先拆產業鏈,建立邏輯鏈
Muse可以跨App完成訂餐、購物、發消息、查天氣等任務,意味著AI正在從“回答問題”走向“主動執行任務”。但Muse本身只是一個觀察窗口,真正需要驗證的,是AI Agent能否從單一產品的亮點,演變成整個行業可規模化複製的能力。
Meta Connect因此成為一個重要觀察節點:如果跨App任務的呼叫頻率、完成率和使用者留存持續提升,就意味著Agent正在從“演示功能”進入高頻使用階段。這個變化的產業意義在於,AI消耗的不再只是一次問答所需的算力,而是一個任務背後的多輪推理、工具呼叫和跨應用協同,Token及算力需求都有可能隨之放大。
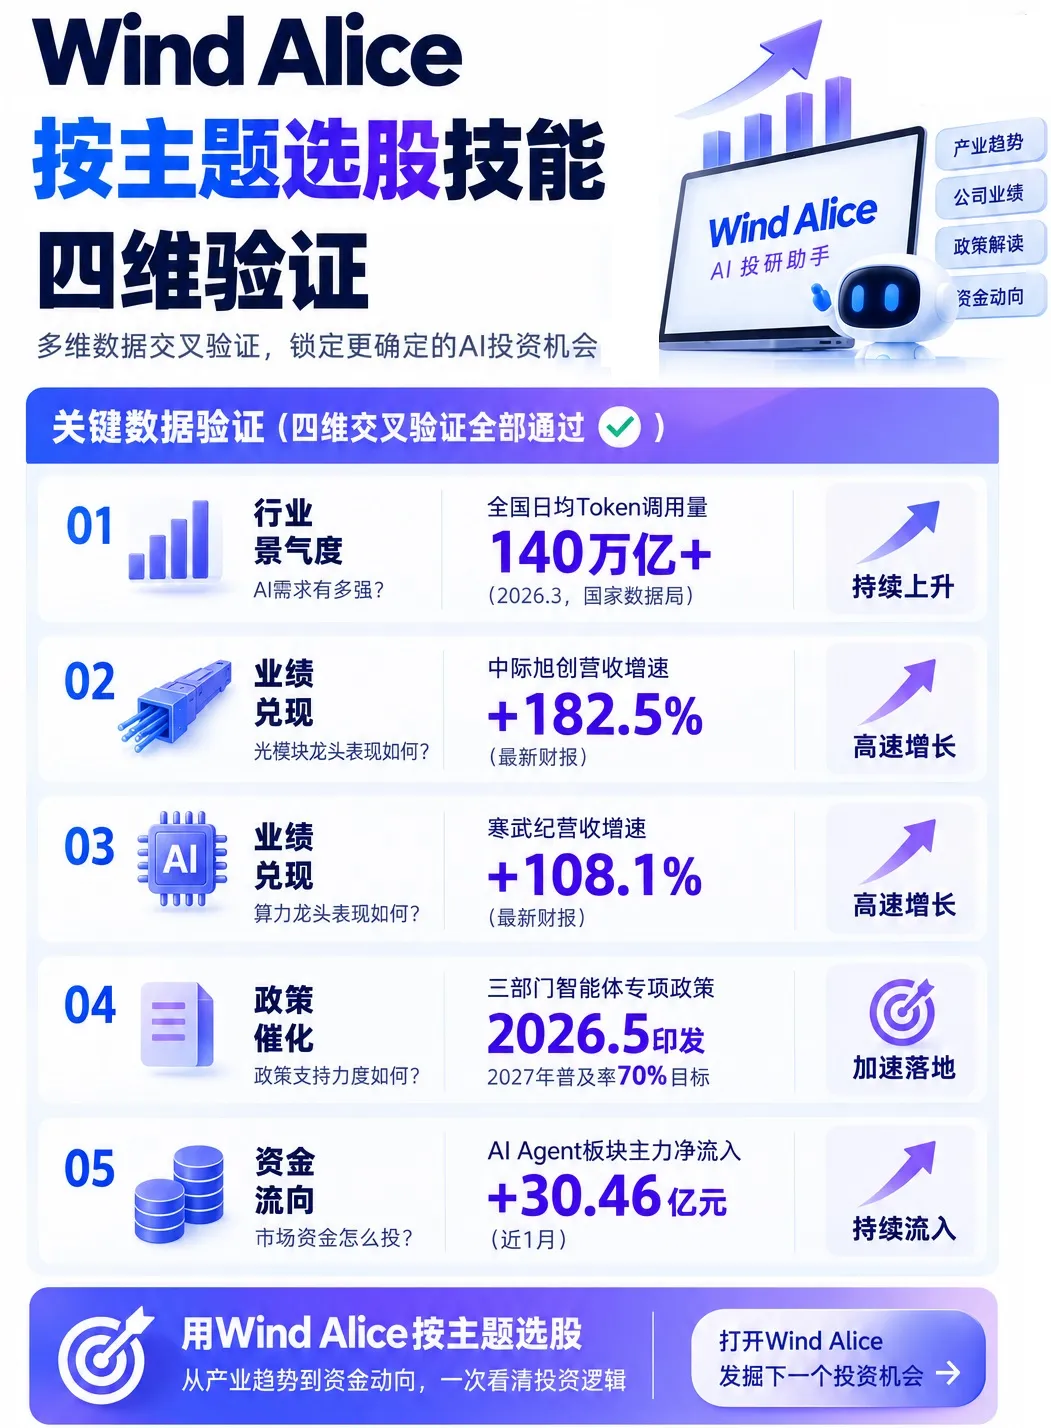
再把視角從Meta拉回整個AI產業,國內外資料已經出現相互印證。國家資料局披露的日均140萬億+Token消耗,以及Gartner對企業Agent滲透率的預測,都指向同一個方向:Agent帶來的算力需求並非單一公司的故事,而可能成為更廣泛的產業趨勢。
因此,對應到A股時,篩選邏輯也不能停留在“誰有AI概念”,而應繼續往產業鏈兌現能力下沉。在“業績兌現確定性×需求彈性×競爭格局”三個維度下,上游晶片、光模組、PCB、伺服器等算力硬體受益路徑更直接,中游大模型次之,下游應用彈性更大,但商業化兌現週期也更長。最終篩選的重點,是業務純度、流動性以及國產替代帶來的額外α。
Wind Alice“按主題選股”技能的核心能力自動完成以上四步推理:
識別核心資料驅動:技能自動檢索了國家資料局Token消耗資料,以此確認AI Agent是否是短期炒作,有無有資料支撐的產業趨勢。
拆解產業鏈結構:從上游算力硬體(晶片/光模組/PCB/伺服器)→ 中游大模型與雲服務 → 下游企業級應用,逐層梳理受益邏輯。
排序受益環節:根據"業績兌現確定性 × 需求彈性 × 競爭格局"三維度,判定上游算力硬體 > 中游大模型 > 下游應用。
對應A股標的:在每個受益環節中,按業務純度、市值、流動性篩選最純正的A股對應標的。
機構已經在買了嗎?
Muse爆火是9月21日的事,但機構資金的佈局早在Q2就已經開始。
易方達基金管理規模約2.65萬億,是中國最大的公募基金公司。其Q2持倉變化揭示了一個驚人的事實,該基金在2026年上半年完成了一次從"消費+網際網路+金融"到"AI算力全產業鏈"的徹底風格切換。
全球投行和避險基金等機構的Q2持倉則揭示了一個更複雜的圖景。
Wind Alice“機構持倉透視”核查2026年Q2全部13F申報資料,覆蓋輝達、博通、AMD、美光、台積電、Marvell、Arm、應用材料、科磊、拉姆研究、ASML、安森美、德州儀器、微芯科技、英特爾共15隻AI半導體核心標的,涉及595家機構股東、3130條持倉記錄。
結論先行:不是"買不買AI"的問題,而是"買那個環節、用什麼價格買"的問題。 20家頂級機構在AI半導體上的淨買賣分化,清晰地劃出了三個陣營。
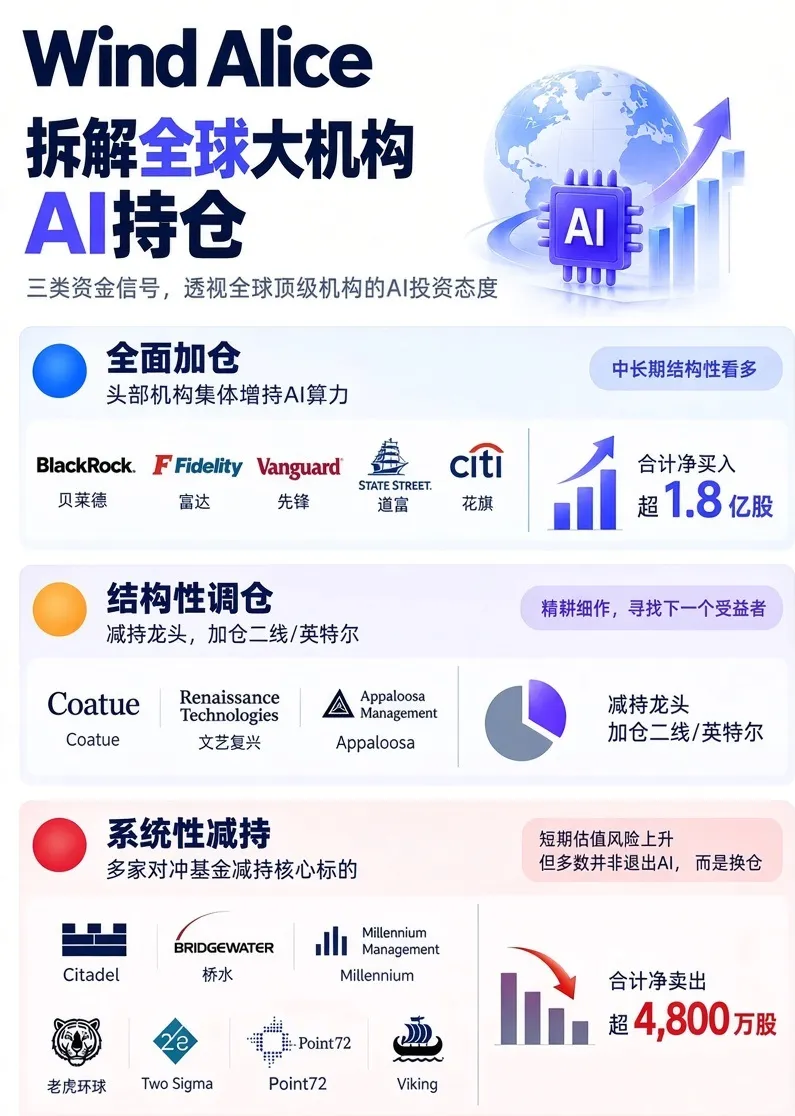
貝萊德、富達、先鋒、道富、花旗五家機構合計持有AI半導體市值超過3.2萬億美元,Q2全部實現淨增持,合計淨買入超過1.8億股。
貝萊德在10隻AI半導體標的中,9隻增持、僅英特爾1隻減持。富達的淨增持規模最大,其中英特爾增持規模最大。
Coatue、文藝復興、Appaloosa三家機構整體淨增持,但內部操作呈現明顯的"換倉"特徵,即減持龍頭、加倉二線或特定環節。Coatue的操作最具訊號意義,在減持台積電、輝達的同時,大舉建倉英特爾。這不是"看空AI",而是從"AI贏家"轉向"AI下一階段可能受益但尚未被充分定價的標的"。
Citadel、橋水、Millennium、老虎環球、Two Sigma、Point72、Viking七家機構Q2在AI半導體上全部淨減持,合計淨賣出超過4800萬股。但減持的方式和邏輯各不相同。其中,橋水是唯一"零增持"的頂級機構
Citadel在減持台積電、輝達的同時增持了德州儀器和AMD;老虎環球減持台積電、博通的同時增持了英特爾和AMD。這不是"退出AI",而是從"擁擠交易"轉向"差異化押注"。
這三層分化傳遞了一個清晰的訊號:AI不是"買不買"的問題,而是"買什麼環節、用什麼價格買"的問題。 全面加倉的機構在賭AI算力建設的長週期;結構性調倉的機構在尋找下一階段的超額收益;系統性減持的機構在提醒估值已經不便宜了,但他們多數也沒有真正"離開牌桌"。
交叉驗證
Wind Alice“按主題選股”技能進行產業鏈拆解,“機構持倉透視”技能對全球數十家頂級機構13F資料交叉比對,共振最強的環節如下:
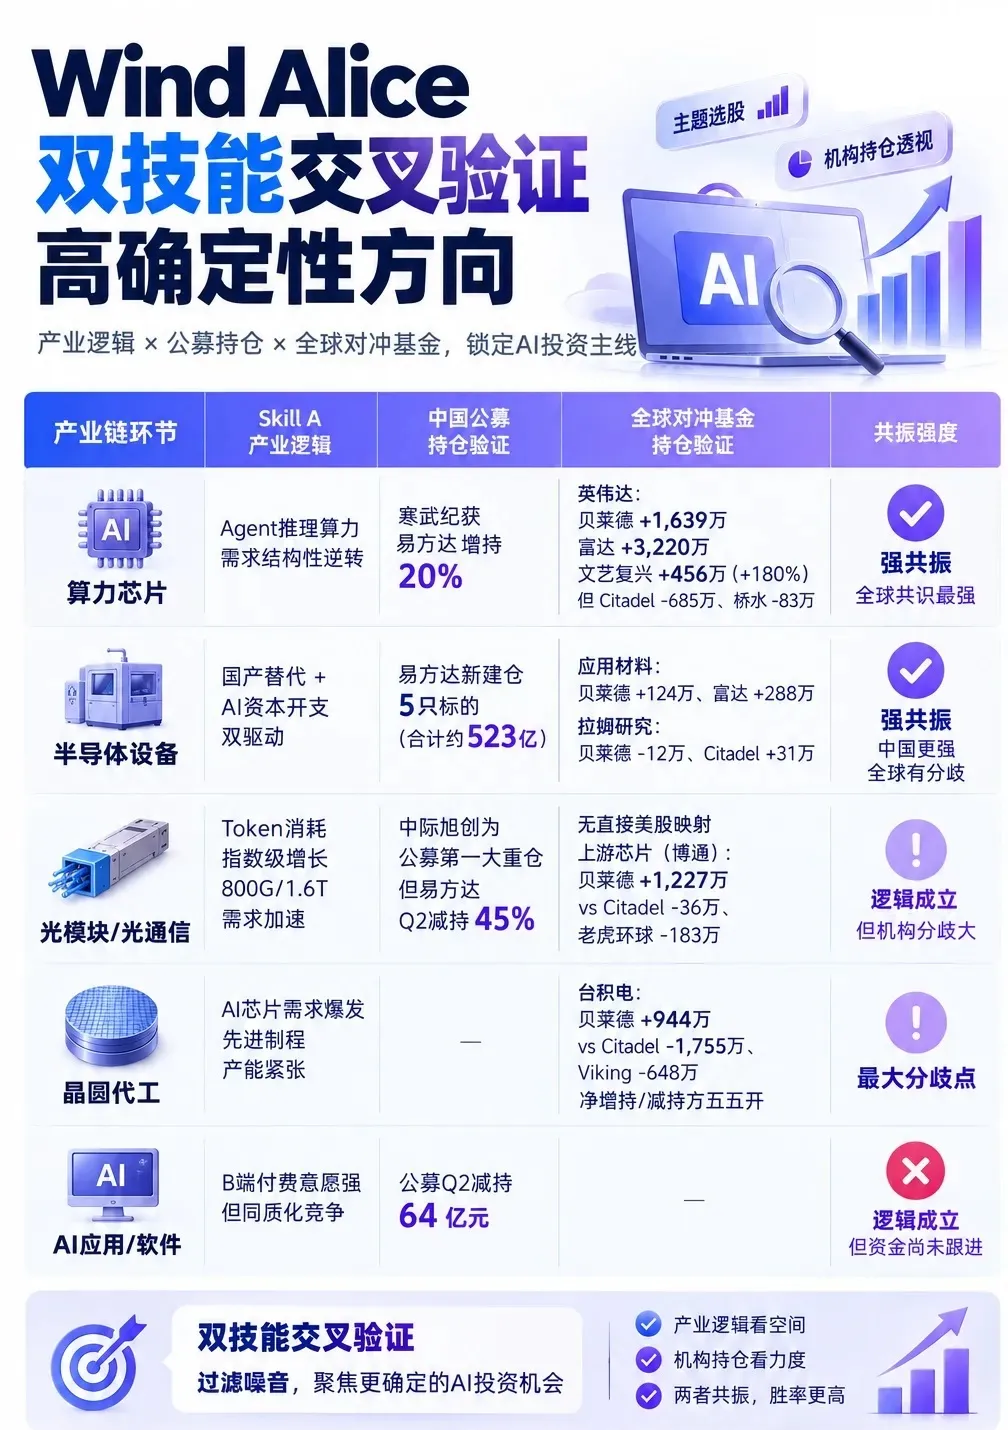
算力晶片是全球共識最強的環節。貝萊德、富達、先鋒、文藝復興、花旗五家合計增持輝達超6000萬股。即便在減持陣營中,Citadel和橋水的輝達減持幅度也遠小於台積電和美光。
台積電是全球分歧最大的標的。增持方(貝萊德、花旗)與減持方(Citadel、Viking、老虎環球)幾乎五五開。分歧核心在於:台積電的AI敘事是否已被充分定價。
英特爾是最大的"暗線"。富達、Coatue增持,貝萊德減持。這不是噪音,而是對"AI晶片代工格局是否會重塑"的兩種截然不同的押注。
半導體裝置在中國比在全球更確定。易方達新建倉5隻裝置標的,而全球機構在應用材料、拉姆研究上增減互現。國產替代邏輯為A股裝置標的提供了額外的α。
三步閉環
Muse在美國地區的App Store登頂,是AI Agent從"技術演示"到"大眾產品"的里程碑。但資本市場從來不是"誰火買誰"。機構資金在Q2就已經完成了從"消費+網際網路+金融"到"AI算力全產業鏈"的史詩級切換。
Wind Alice 的“按主題選股”技能和“機構持倉透視”技能,恰好完成了從"事件"到"產業鏈"再到"資金驗證"的完整閉環。
不是簡單覺察"發生了什麼",而是深度推理"錢已經走到哪了",以及更重要的是,"誰在買、誰在賣、他們在買什麼、他們在賣什麼"。 (Wind萬得)