
中國光纖板塊自6月高點回調37%,市場擔憂2027年產能過剩、盈利見頂。瑞銀認為這一風險可能被高估,光纖需求正從運營商資本開支轉向全球數據中心,AI驅動需求增長更快;同時預製棒設備、人才及認證等瓶頸限制擴產,供需緊張或延續至2027—2028年。
自6月高點回調37%的中國光纖板塊,正在經歷一場由市場誤判引發的錯誤定價。
據追風交易台,瑞銀首次覆蓋中國光纖光纜行業,認為投資者對2027年產能過剩、盈利見頂的擔憂被顯著高估。
瑞銀的核心判斷是:光纖行業的需求引擎已從中國三大運營商的資本開支預算,切換為全球數據中心建設。這一結構性轉變意味著需求更貼近實際消費,與AI基礎設施建設直接掛鉤,而非依賴周期性的電信採購計劃。與此同時,供給端的擴產速度受制於預製棒設備交期延長、人才緊缺及客戶認證周期等多重瓶頸,實際落地時間將顯著晚於市場預期。
在此背景下,瑞銀將長飛H股目標價由290港元上調至330港元,較現價190.5港元有73%的上行空間,對應2026年/2027年預期市盈率分別為14.8倍和8.6倍,2026至2028年每股收益複合增速預計達45%。長飛A股維持中性評級,目標價由310元上調至510元。
股價回調37%,市場定價了什麼
據瑞銀報告,中國光纖板塊股價自今年6月高點已回調37%,此前累計漲幅超過300%,年內仍上漲約170%。隨著回調,板塊未來12個月市場一致預期市盈率已從40至50倍降至23倍,較歷史均值高出約0.2個標準差,而Corning、Prysmian等海外同業仍交易於歷史均值1個標準差以上。
瑞銀認為,此輪估值收縮的直接觸發因素,是二線廠商及新進入者在2026年第二季度密集公告的產能擴張計劃,令市場聯想到此前5G周期末段的過剩格局,並形成"2027年盈利見頂"的預期。然而,瑞銀認為這一類比存在根本性缺陷——當前行業的需求結構與供給約束均與彼時截然不同。
需求引擎切換:從運營商預算到全球AI算力
歷史上,中國光纖需求主要由國內三大運營商的資本開支預算驅動,採購決策與實際終端需求脫節,導致行業周期性陷入供過於求。5G建設預期落空後,運營商壓價採購,光纖價格長期低迷。
這一邏輯正在被打破。瑞銀預測,2026至2030年全球光纖需求量將以約11%的複合增速增長,其中數據中心需求複合增速高達37%,電信需求僅為5%。數據中心在全球光纖需求中的佔比,將從2025年的略超10%升至2030年的45%以上。
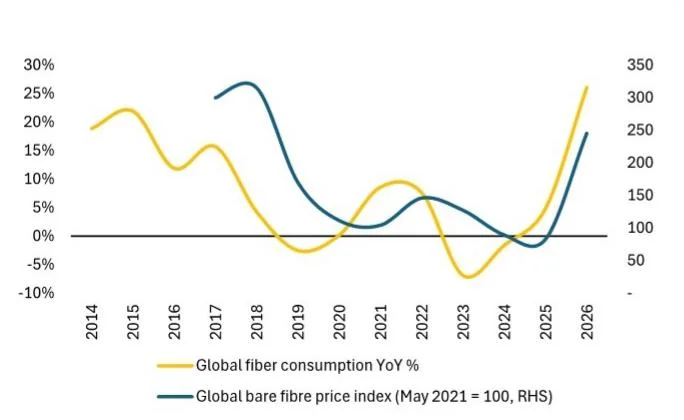
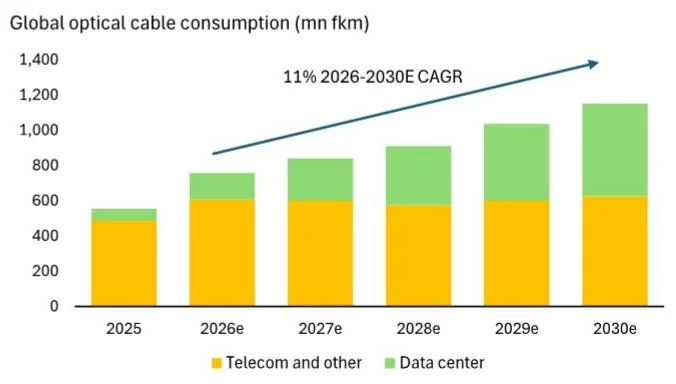
需求結構的變化已在價格信號中得到印證。
中國光纖價格與海外價格的價差自2025年底起顯著收窄並趨於收斂,而歷史上中國價格相對海外長期折價20%至40%。中國光纖光纜出口金額自2026年起也大幅攀升。最新一輪中國移動光纖集採落地價相對現貨僅折價20%,遠低於此前周期的折價幅度,印證了定價環境的結構性改善。
與此同時,中國運營商自身的資本開支結構也在向算力網絡傾斜。瑞銀預測,中國電信資本開支中電信與算力網絡的比例,將從2026年的65/35變為2028年的50/50。由於AI相關投資面向企業客戶、回報邏輯更為清晰,運營商對光纖採購的價格敏感度將有所下降,有助於維持健康的定價環境。
供給瓶頸:擴產時間表比市場預期更長
瑞銀將供給端的擴產節奏拆解為三個階段。第一階段,國內龍頭廠商在2026年底至2027年初完成現有設施內的棕地擴產,通常需要不超過1.5至2年;第二階段,二線廠商在2026年第二季度公告的新產能,按行業慣常2年以上的建設周期,預計要到2027年底至2028年才能落地,但由於關鍵設備採購交期延長、人才競爭激烈,實際時間可能延至3年;第三階段,海外產能擴張預計在2028年底之後才能實現。
預製棒是整個供給鏈的核心瓶頸。中國廠商佔全球光纖產能的60%以上,但具備垂直整合預製棒製造能力的企業高度集中於頭部玩家。預製棒設備目前需從韓國和美國進口,交期已超過一年。新進入者即便完成設備採購,仍需經歷安裝調試、工藝優化和客戶認證等漫長流程——從300噸預製棒產能擴張至1,000噸以上,是一道顯著更高的技術與運營門檻。
瑞銀據此預測,行業產能利用率將維持在90%以上,供需緊張局面至少延續至2027至2028年。
規格升級:高端光纖供給將長期偏緊
需求向高端光纖品類的遷移,是另一道抑制過剩風險的結構性屏障。
AI網絡架構的演進正推動市場從標準G.652.D光纖向更高規格產品轉移:G.654.E超低損耗光纖用於數據中心間長距離互聯(Scale-Across),G.657.A1/A2彎曲不敏感光纖用於機架間互聯(Scale-Out),保偏光纖(PM Fiber)和空芯光纖(Hollow-Core Fiber)則對應更前沿的Scale-Up場景。
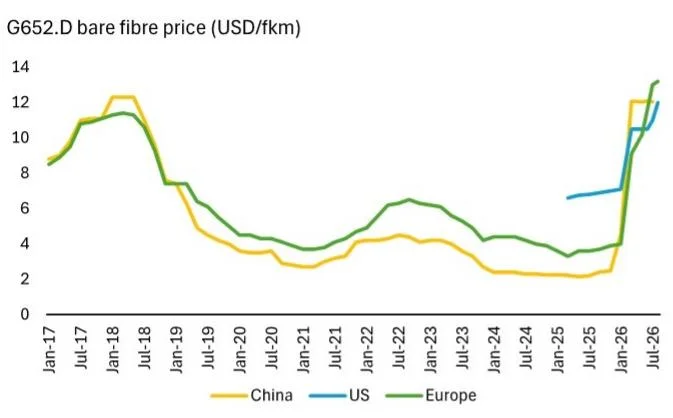
這些高端產品需要多年的研發積累、製造工藝沉澱和客戶認證,技術壁壘遠高於傳統電信光纖。新進入者的初期產能大機率集中於標準G.652.D產品,而市場需求恰恰正在向這些產品之外遷移。瑞銀認為,高端數據中心光纖的供給將在可預見的未來保持結構性偏緊,具備預製棒產能、工藝積累和特種光纖產品組合的龍頭廠商將持續受益。
估值:H股折價與AI供應鏈地位不匹配
瑞銀指出,長飛H股相對A股的折價幅度高達57%,而同屬AI算力供應鏈的AI PCB雙重上市標的折價僅為23%,光學互聯(光模塊)及半導體互聯晶片類標的甚至呈現H股溢價。這一異常折價表明,離岸投資者在過度定價光纖過剩風險的同時,低估了長飛在全球AI供應鏈中的戰略地位。
長飛A股目前交易於未來12個月一致預期市盈率34倍,較國內同業平均溢價79%,與美國龍頭Corning的39倍接近,瑞銀認為A股定價基本合理,因此維持中性評級,目標價510元,對應2026年預期市盈率41.7倍。
相比之下,長飛H股2026年/2027年預期市盈率僅為14.8倍和8.6倍,2026至2028年每股收益複合增速預計達45%。瑞銀認為,隨著離岸投資者逐步認識到長飛在全球AI供應鏈中的核心地位,H/A折價有望收窄,維持買入評級,目標價330港元。
關鍵驗證節點
瑞銀列出了上述判斷的主要驗證條件。
結果層面,中國移動、中國電信下一輪光纖集採落地價相對現貨的折價幅度,以及長飛季度毛利率與預製棒產能利用率是否維持在報告假設區間,是最直接的觀測指標。
機制層面,全球雲廠商與運營商光纖長協的簽訂節奏、預製棒設備交期與二線廠有效產能的實際投產時間,以及中國運營商資本開支中算力網絡佔比的抬升速度,將決定供需緊張能否持續。
若中國與海外光纖價格折價重新擴大至2026年以前20%至40%的歷史區間,或二線廠與新進入者產能提前落地、高端光纖規格升級不及預期、海外數據中心部署因電力與審批問題放緩,則"供給紀律維持、價格高位"的判斷需要下修。
瑞銀設定的核心驗證窗口為2026年第四季度——屆時三大運營商下一輪光纖集採結果與公司三季度業績將同步披露。 (華爾街見聞)