
在輝達於今年6月發行250億美元的公司債後,隨著投資者尋求對沖債務敞口,與這家人工智慧(AI)晶片巨頭相關的衍生品如今已成為美國信用違約互換(CDS)市場中交易最活躍的品種之一。
一、事件核心:CDS交易量激增與市場訊號
1.1 交易量異動
2026年6月,輝達完成五年來首次公開債券發行,規模從最初計畫的約200億美元上調至250億美元,共發行2至30年期七筆債券,認購額高達850億美元,超額認購逾三倍。這一大規模發債直接觸發了CDS市場的連鎖反應。
標普道瓊斯指數公司固定收益可交易品種及大宗商品主管Nicholas Godec援引DTCC資料指出,過去6個月市場參與者針對輝達69億美元債務交易了信用保護,而此前6個月的名義交易規模僅為6.4億美元,增幅超過10倍。巴克萊宏觀信用策略師Jigar Patel對此評價稱:“對於任何希望對沖AI特定風險的人而言,AI相關單一名稱CDS合約的交易量一直非常驚人”。
1.2 納入CDX指數
交易量激增直接推動輝達被納入標普CDX投資級指數第47系列,該指數於週一正式生效。輝達是該系列中流動性最強的成分股之一。同一系列還包括甲骨文、亞馬遜、Google、博通、Meta和微軟等科技巨頭。SpaceX也與輝達一同加入該指數。
標普道瓊斯指數公司每年3月和9月對CDX指數進行再平衡,考察CDS流動性、信用評級及發行人債務結構。此次指數調整,加上美國國債殖利率上升,導致該指數利差擴大。Godec表示:“隨著資料中心等領域融資活動不斷進行,沒有跡象表明這一趨勢會在短期內停止”。
1.3 CDS利差走勢
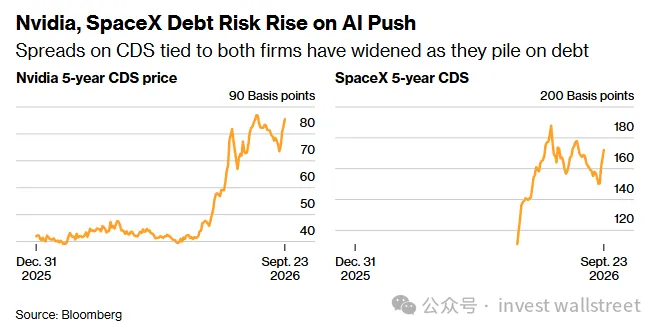
輝達五年期CDS利差在7月下旬飆升至約82個基點,為該合約自2025年11月活躍交易以來的最大盤中升幅,意味著為1000萬美元輝達債務購買五年期違約保護,每年需支付約8.2萬美元。此前,輝達發行利差約為50bp,在AI科技巨頭中屬於最低水平。今年以來,為輝達債務提供違約保護的成本已經翻了一倍。
作為對比,同期甲骨文五年期CDS升至215個基點,SpaceX升至140個基點。
二、CDS需求激增的驅動因素
2.1 對沖需求的結構性來源
信用違約互換的需求來自兩個方向:一是尋求對沖超大規模雲服務提供商債務不斷增加所帶來的潛在損失的投資者;二是華爾街銀行買入信用保護以降低自身對這些借款人的風險敞口,從而使銀行能夠繼續擴大與這些公司的業務往來。
2.2 輝達的AI生態投資與隱性風險
輝達過去一年對OpenAI、Anthropic、xAI等多家頂尖AI模型開發商,以及Coherent、Marvell等硬體供應商承諾投資累計超過900億美元,包括向OpenAI注資300億美元、向Anthropic承諾最高注資100億美元等。此外,輝達還在為CoreWeave等使用其晶片建構雲服務的客戶提供財務擔保。
摩根士丹利於2026年8月啟動對輝達的信用評級覆蓋,給予中性評級,並指出若將租賃擔保、剩餘價值支援及收入分成等或有義務悉數納入,輝達全口徑信用敞口至2028年底可能達到約2000億美元,其中約1700億美元來自表外調整項與或有義務。摩根士丹利將這一現象稱為“資產負債表即服務”——輝達正將其資產負債表轉化為AI基礎設施融資的戰略工具,資產負債表本身已成為其產品與服務的組成部分。
2.3 輝達債券發行細節
輝達此次債券發行的具體定價和認購結構如下:
- 發行規模:從最初計畫約200億美元上調至250億美元
- 期限結構:2年期至30年期共七筆債券
- 認購額:高達850億美元,超額認購逾4倍
- 10年期定價:較美國國債殖利率溢價50個基點,低於初始計畫的75個基點
- 30年期定價:較美債殖利率溢價僅25個基點
- 信用評級:標普AA(標普全球評級於2026年8月維持AA評級及穩定展望)
- 資金用途:一般公司用途,包括償還和對沖即將到期的現有債務
輝達此次發債甚至未舉行路演,採取“閃電發行”策略。CreditSights分析師Andy Li表示:“輝達擁有主導性的市場地位和財務實力,因此無需費力向投資者推銷自己”。彭博智庫分析師Robert Schiffman指出,此次發行相對低成本的長期債券有助於降低輝達的平均資本成本,同時不會削弱其AA級信用評級。
三、信用基本面評估:AA評級與市場擔憂的張力
3.1 償債能力的硬資料
從傳統信用分析框架看,輝達的信用基本面極為強勁:
- 標普評級:AA,展望穩定
- 自由經營現金流:標普預計2027至2029財年累計產生超過8000億美元自由經營現金流
- 有息債務:約335億美元
- 槓桿率:摩根士丹利計算的全口徑總槓桿率約為0.4倍
- 自由現金流償債能力:股東回報後自由現金流與全口徑總債務之比超過100%
摩根士丹利預測,即便納入約1700億美元的調整項與或有義務,至FY29/CY28輝達淨現金仍約為3500億美元。
3.2 1700億美元或有義務拆解
摩根士丹利將約1700億美元的表外敞口劃分為三個主要類別:
- 約380億美元的最低評級調整項:涵蓋租賃負債(含未開始履行的承諾,已披露320億美元,期限3至20年)、合作夥伴租賃擔保、PORTS-Pike RVG,以及CoreWeave容量安排等。
- 約680億美元的剩餘價值支援(RVS)敞口:與逾5000億美元合作夥伴關係框架掛鉤。2026年8月,輝達宣佈與Apollo、貝萊德、黑石、Brookfield、高盛及KKR建立合作,旨在為AI基礎設施動員逾5000億美元第三方資本。
- 剩餘約640億美元:涉及收入分成與信用支援模式等定向支援機制。
這些機制能夠撬動銀行、私募信貸、保險及公開市場的更大規模資本,通過資產支援和合同支援結構形成融資閉環。但這也意味著,輝達的信用風險已從傳統的表內債務擴展至一個複雜的生態融資網路。
3.3 市場擔憂的實質
市場通過CDS表達的擔憂並非輝達的即時違約風險,而是兩個層面的問題:
第一,透明度缺口。 1700億美元的表外敞口游離於傳統槓桿指標之外,投資者難以用標準信用分析框架完整評估其尾部風險。摩根士丹利明確指出,“圍繞其或有負債的透明度不足及尾部風險規模,令當前時點介入為時尚早”。
第二,AI融資生態的系統性關聯。 輝達的信用已不再孤立,而是與OpenAI、Anthropic、CoreWeave、xAI等AI生態參與者的融資能力高度繫結。一旦其中任一環節出現信用事件,可能通過擔保、剩餘價值支援等機制向輝達傳導。
四、行業背景:AI債務浪潮的宏觀圖景
4.1 發債規模的歷史性擴張
輝達250億美元債券發行只是AI債務浪潮的一個縮影。摩根士丹利預計2026年全球AI相關債務發行規模可能接近5700億美元,較上一年增長一倍以上。截至5月底,發行規模已接近2360億美元,約為去年同期的4倍。摩根大通估算,2026年迄今五大超大規模雲端運算企業加上輝達的債務發行規模約為3200億美元(含資料中心租賃特殊目的載體),其中長久期部分折合十年期等價規模約3030億美元,相當於同期美國財政部新增長久期借款的68%。
先鋒領航7月報告顯示,2026年上半年美國投資級企業債發行額超過1.2萬億美元,創歷史同期紀錄,其中約四分之一與AI相關投資有關;超大規模雲服務商發行量佔同期企業債發行的13%。
4.2 行業信用風險分化
AI相關CDS利差的分化反映了市場對不同發行人信用風險的差異化定價:
甲骨文的壓力最為顯著:標普於2026年7月將其評級下調至BBB-,距離垃圾級僅一步之遙。其2054年到期債券殖利率升至7.8%,CDS利差越過2008年峰值,自由現金流轉為負值。博通8月以來5年期CDS價格上漲28個基點,升幅甚至高於甲骨文和SpaceX,市場對其為巨額AI融資“兜底”所積累的“隱形槓桿”表示擔憂。
FT中文網援引Sona Asset Management首席投資官John Aylward的評論稱:“信用市場不善於處理不確定性,而AI融資的速度和成本完全不可預測,正在引發嚴重的信心危機”。
五、投資分析與總結
5.1 核心矛盾
當前輝達信用市場的核心矛盾在於:公司實際償債能力極強,但市場對其信用風險敞口的透明度和系統性關聯感到不安。 AA評級、超8000億美元的自由現金流預期、0.4倍的全口徑槓桿率,這些硬指標表明輝達遠非信用風險事件的主角。然而,1700億美元表外敞口的存在,以及這些敞口與AI生態中信用資質較弱的參與者(如CoreWeave、部分新興雲服務商)之間的關聯,使得投資者無法用傳統框架充分定價風險。
CDS交易量從6.4億美元飆升至69億美元,本質上是市場在為“無法完全量化的風險”購買保險。當一種風險無法被精確定價時,投資者傾向於通過衍生品進行對沖,而非直接拋售債券——這恰好解釋了為何輝達CDS交易量激增,但其債券發行仍獲得850億美元超額認購。
5.2 風險因素
上行風險(信用改善的催化劑):
- 輝達自由現金流持續超預期,表外敞口逐步縮減或被充分披露
- AI基礎設施投資回報週期明確化,生態系統信用質量提升
- 標普維持AA評級,融資成本保持低位
下行風險(信用惡化的觸發因素):
- AI生態中關鍵參與者(如CoreWeave或某AI實驗室)出現信用事件,通過擔保機制向輝達傳導
- 表外敞口進一步擴大,透明度持續不足
- 美國國債殖利率持續上升,推高整體融資成本,壓縮AI投資回報空間
- 甲骨文信用狀況惡化引發AI債務市場系統性重定價
5.3 投資判斷
對信用投資者而言:輝達CDS當前82bp的利差水平,相對於其AA評級和強勁現金流而言,提供了具有吸引力的風險補償。摩根士丹利建議“在現金債券和CDS兩個市場均保持觀望”,但這一判斷的核心依據是透明度不足而非基本面惡化。一旦輝達進一步披露表外敞口細節或縮減擔保規模,CDS利差存在收窄空間。不過,CDS作為對沖AI系統性風險的工具,其價值不僅在於輝達本身的信用狀況,更在於其作為AI生態信用風險“晴雨表”的功能。
對股票投資者而言:CDS市場訊號需要與股權基本面分開解讀。CDS利差擴大反映的是債務持有人對尾部風險的定價,而非對公司盈利能力的判斷。輝達250億美元發債獲得4倍超額認購,表明債券投資者對其信用資質仍有充分信心。真正需要關注的訊號是:如果CDS利差持續走闊同時債券發行認購倍數下降,那將意味著信用市場對輝達的定價邏輯發生根本性轉變。
對整體AI板塊而言:輝達CDS交易量的激增是一個重要的市場結構訊號。它表明AI債務已從“巨頭自有現金流支撐”階段進入“多元化融資結構支撐”階段,信用風險從表內擴展至表外和生態層面。這一轉變不必然意味著危機,但確實要求投資者以更複雜的框架來評估AI相關信用敞口。正如Godec所言,“沒有跡象表明這一趨勢會在短期內停止”——隨著資料中心融資活動持續,AI相關CDS的交易活躍度和市場關注度預計將進一步上升。 (invest wallstreet)