
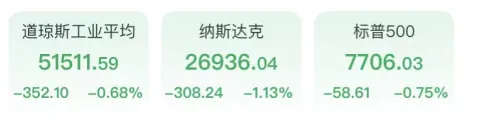
周三美股全線下挫,美債殖利率大幅上行,投資者擔憂聯準會後續還將出台多輪加息。截至收盤,道瓊斯工業平均指數下跌352.10點,跌幅0.68%,報51511.59點,納斯達克綜合指數下跌1.13%,報26936.04點,標普500指數跌0.75%,報7706.03點。
【熱門股表現】
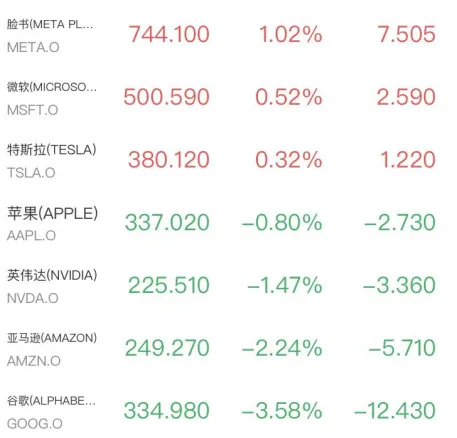
明星科技股漲跌互現,Meta漲1.02%領跑,輝達、亞馬遜和Google跌幅居前。
費城半導體指數跌1.23%。美光科技、博通跌超2%。
儲存晶片標的分化,閃迪、SK海力士跌超3%,希捷科技、西部資料分別漲0.44%和1.64%。
光通訊類股表現不佳,Coherent、康寧跌超3%。
麥當勞跌近5%,這家快餐巨頭髮布NEXT戰略和全新財務目標,包括提升市場份額、最佳化門店營運效率、擴張門店以提升全系統銷售額。
納斯達克中國金龍指數跌1.43%,阿里巴巴跌4.74%,百度跌2.87%,網易跌1.47%,京東跌0.80%。
【市場概述】
美債殖利率大幅走高。10年期美債殖利率飆升15.8個基點至5.13%,2年期美債殖利率大漲13.1個基點至4.91%。美國財政部拍賣700億美元5年期國債,中標殖利率為5.033%,創下2006年6月拍賣以來新高。本次拍賣需求指標偏弱。投標倍數(bid-to-cover)為2.21,低於過去六個月均值2.33,是需求疲軟的另一訊號。
芝商所CME聯準會觀察工具中交易員當前定價顯示,聯準會10月議息會議將聯邦基金利率目標區間上調25個基點至 4.00%-4.25% 的機率為超過70%,前一日機率為 55%。
芝加哥聯儲主席奧斯坦・古爾斯比在周三播出的訪談中稱,央行可能需要把當前能源衝擊視作持續性通脹來源,而不能指望通脹自行消退。該思路意味著,他同樣認為後續可能需要繼續加息。“面對大規模負面供給衝擊……最好從一開始就假設通脹會持續相當久。疫情期間如此,關稅衝擊時如此,當前油價衝擊或許也是同樣情況。所以我們必須保持謹慎。”
聯準會理事邁克爾・巴爾當天表示,通脹風險抬升、經濟強勁的背景下,聯準會大機率繼續加息。“實現通脹目標的風險上升,而勞動力市場的風險有所回落。在我的基準情景中,需要進一步調整政策,確保通脹及時回落至目標水平。”
中東局勢方面,據央視新聞報導,當地時間9月23日,伊朗總統佩澤希齊揚在第81屆聯合國大會一般性辯論上發表講話。他表示,伊朗願意談判與合作,但不會接受以強權、制裁或軍事威脅迫使其讓步,和平必須建立在公平、正義、尊嚴和各國平等權利的基礎上。佩澤希齊揚強調,伊朗維護國家安全、主權和和平利用核技術的立場,認為自身防禦力量是避免外部威脅的重要保障,同時否認以霸權方式追求安全。
標普全球周三公佈,備受關注的美國商業活動指標 ——標普美國綜合PMI產出初值本月跳升至2021年7月以來最高58.4。美國服務業與製造業同步走強,調查中企業投入品採購價格指數飆升至近四年高點。
購房者的負擔壓力同樣受到市場關注。抵押貸款銀行家協會MBA資料顯示,上周美國 30 年期固定抵押貸款平均利率升至兩年多新高,達到7.12%。
【大宗表現】
地緣局勢推動原油上漲,紐約商品交易所11月交貨的輕質原油期貨價格上漲1.64美元,收於92.16美元/桶,漲幅為1.81%,11月交貨的倫敦布倫特原油期貨價格上漲3.83美元,收於103.08美元/桶,漲幅為3.86%。
貴金屬市場承壓走低,紐約商品交易所9月交割的COMEX黃金期貨跌1.33%,報4281.30美元/盎司,COMEX白銀期貨都2.35%,報64.38美元/盎司。 (第一財經資訊)