
狂熱的人形機器人上市節奏,可能正在被重新校準。
9月21日,路透社援引知情人士稱,中國監管部門正在為人形機器人企業的上市潮“踩剎車”,重點審視高企的估值以及與政府支援項目相關的收入能否代表真實商業需求。知情人士表示,監管已通過非正式“窗口指導”暫緩部分人形機器人企業上市。
一名知情人士稱人形機器人IPO目前實際上已被凍結,但另一名知情人士則表示並無正式禁令,將其描述為針對特定行業的放緩。中國證監會未回應置評請求。
這一消息最早由外媒The Information於9月9日披露。該媒體稱,證監會已向部分投行和投資機構發出非正式“窗口指導”,擬上市企業需證明能夠產生經常性收入、處於虧損縮小軌道,或已實現真正的技術創新。
01. 監管審查聚焦政府背景收入 一則朋友圈讓“數采中心”問題浮出水面
與此前報導相比,路透社此次披露了更具體的審查方向。
一名接近人形機器人投資人的人士表示,監管尤其關注機器人企業通過地方政府支援項目獲得的收入能否持續。該人士稱,機器人資料採集中心以及部分地方政府提供80%至90%初始投資的合資項目,已為一些企業貢獻了可觀收入。這類項目能夠提供訂單、支撐一級市場估值並幫助企業達到上市門檻,但監管正在追問其是否代表獨立客戶的需求。
該人士估計,若剔除與數采中心相關的收入,部分機器人企業估值可能下降60%至70%。
據市場調研機構Interact Analysis報告,截至2026年4月底,中國已有至少90個人形機器人資料採集和訓練中心處於使用或規劃建設中。
據每日經濟新聞,有具身行業內人士描述了該模式的“內循環”路徑:企業與地方合資設立數采中心,把大量機器人賣給數采中心並計入營收,數采中心再用這些機器人採集資料,企業最後花少量的錢把資料買回用於訓練。業內人士直言,由於具身市場尚未起量、機器人無法真正幹活,資料價值與投入錯位,整個故事講不下去。
實際上,這樣的案例已經出現。今年8月,位於石景山首鋼園的北京首個人形機器人資料訓練中心停止營運,本體合作方睿爾曼智能撤離並帶走此前的百台機器人。項目牽頭方中關村通力回應稱,對方的遙操路線不符合升級方向,資料質量與精度未達要求,且其所稱的資料銷售無法考證。該中心近期已重啟。
訂單結構同樣值得關注。據人形機器人場景應用聯盟統計,2026年上半年國內公開披露的人形、具身機器人中標項目共218個,總金額17.23億元,其中教育科研機構採購佔55.5%,政府及國資公共平台佔20.6%,工業企業訂單僅21.1%;工業訂單中多數仍是樣機測試、展廳展示和實訓試點。
“數采中心”問題被推到台前,與機器人公司創始人發佈的朋友圈有關。
9月9日、10日,剛在港交所掛牌的梅卡曼德(09615.HK)創始人邵天蘭連續發文,直指部分具身智能企業通過“數采中心”以及與地方政府、投資方、供應商的關聯交易製造虛假且不可持續的收入,並在評論區點名銀河通用。
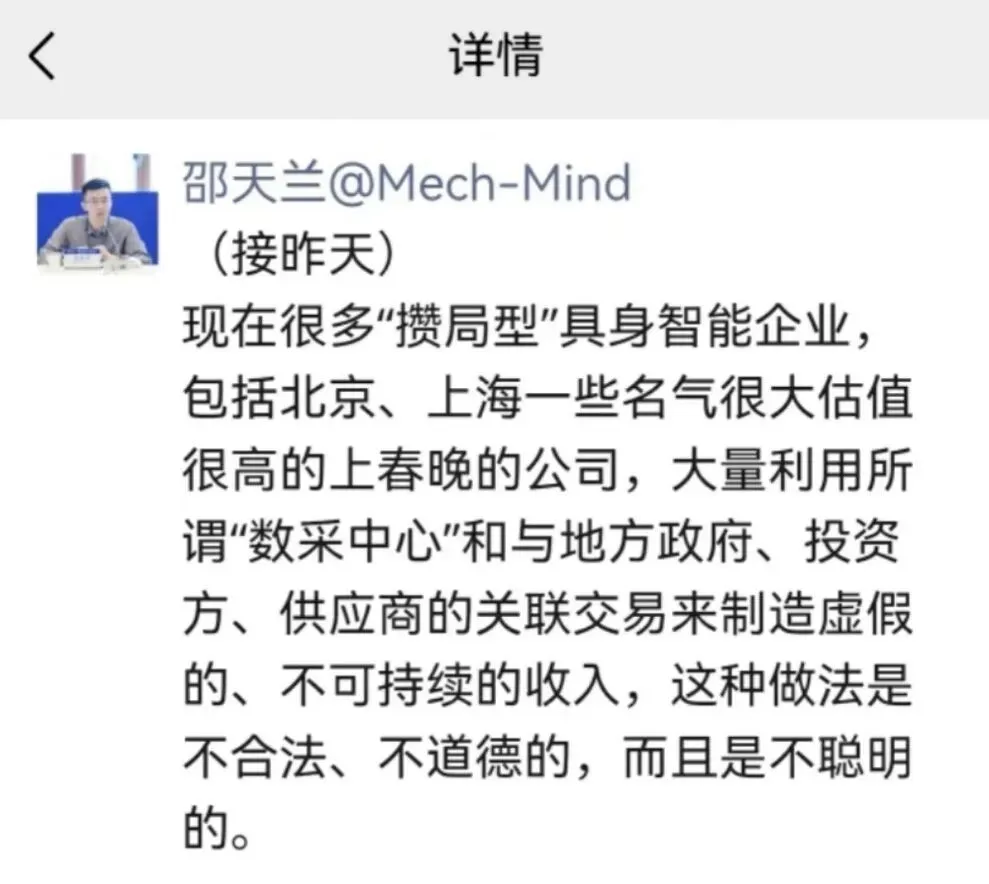
銀河通用9月10日發佈長文,表態不參與無謂的口水戰、不被短期噪音干擾;9月12日發佈嚴正聲明,稱網路流傳的關於公司及管理團隊的惡意謠言均屬不實資訊,已向公安機關報案。9月13日,疑似邵天蘭本人留言稱,該報案針對的是一份網傳PDF檔案,與其無關。
截至9月24日收盤,梅卡曼德股價較9月1日上市首日高點已下跌近20%。
02. 投行人士:並非新規,是質量關 宇樹科技股價腰斬,或為IPO放緩誘因
境內投行人士的表述更為克制。
據第一財經,一位華北券商投行高管表示,這其實算不上收緊,一直是同一個口徑,即嚴把IPO質量關,只是當前人形機器人擬IPO企業的質量尤為被關注。另一位華南券商投行人士稱,收緊不完全針對人形機器人,也涉及整體未盈利企業,監管是在受理階段對企業是否具備盈利前景作實質性判斷,並壓實保薦機構的前端把關責任。
財聯社報導指出,已有投行人員收到所在公司的內部提醒,內容覆蓋包括機器人在內的硬科技IPO,若行業地位不夠突出,上市處理程序可能受影響;某頭部券商則表示並非以窗口指導方式下達。
另一變數是巨型IPO的發行。7月以來A股進入大體量IPO集中窗口,長鑫科技7月27日登陸科創板,募資約579億元,超過中芯國際創下的科創板紀錄。
與此同時,境內企業的整體股權融資規模仍在擴大。LSEG資料顯示,2026年以來中國內地企業通過股票發行及可轉債融資1489億美元,同比增長59%,其中科技企業佔41%。
宇樹科技(688836.SH)的走勢,被多方視為此次IPO放緩的主要誘因。
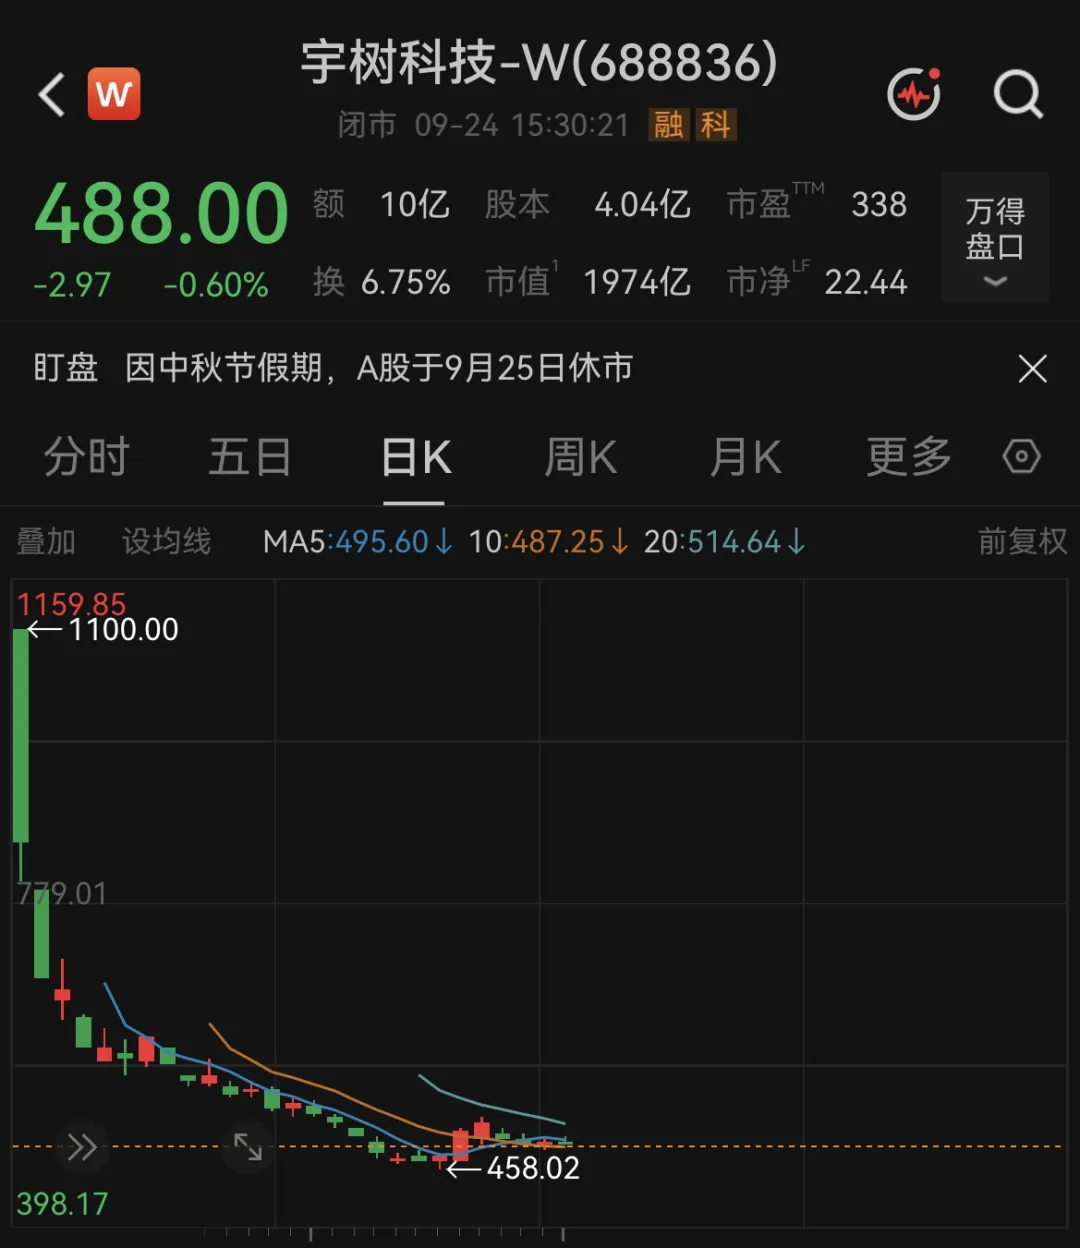
該公司發行價150.80元/股,對應發行市盈率219.23倍、市銷率35.89倍,所屬行業靜態市盈率為38.56倍。8月19日上市當日開盤報1100元,漲幅629.44%,總市值一度達4449億元,收盤報845元。
此後股價持續回落。截至9月24日收盤,宇樹科技報488元,總市值約1974億元,較上市首日盤中市值峰值4449億元蒸發約2475億元,股價較1100元高點回撤約55%;上市以來最低收盤價為9月15日的469.80元。
基本面並未同步跟上估值。2025年,宇樹科技營業收入16.99億元、扣非後淨利潤5.9億元;2026年上半年營收11.52億元、同比增長48.54%,扣非歸母淨利潤2.44億元、同比下滑19.34%。
8月,宇樹科技創始人王興興在世界機器人大會上表示,工廠端採用仍受制於具身智能的泛化能力不足,具身智能距離其“ChatGPT時刻”可能還有2到10年。
03. A股三家在審,一家撤回 港股排隊超50家,18C或進行修訂
據不完全統計,目前國內有超20家人形機器人核心企業進入IPO輔導、申報或發行階段。
其中,A股在審的三家財務差異明顯。雲深處2025年歸母淨利潤2868.40萬元,已實現盈利,但2026年1—6月毛利率有所下降;越疆科技2025年歸母淨利潤為-8353.62萬元,7月22日過會後尚未提交註冊;樂聚智能2023年至2025年虧損逐年擴大,2025年歸母淨利潤為-6977.94萬元。
路透社就監管機構是否放緩上市計畫詢問了三家籌備上市的機器人企業——雲深處、自變數機器人和智元機器人,企業均未回應置評請求。
產業鏈上已有企業退出。機器人關節企業環動科技的科創板IPO稽核狀態近日變更為終止,原因是公司及保薦人撤回發行上市申請;該項目於2024年11月獲上交所受理,擬募資約14.08億元。其控股股東雙環傳動(002472.SZ)此前公告稱,終止分拆的原因是市場環境較籌劃之初發生較大變化。
港股市場方面,截至8月中,港交所在審企業中具身智能企業超過50家。
7月24日起,港交所把保密呈交機制擴展至所有上市申請人。天愛資本投資總監杜先傑對21世紀經濟報導表示,這意味著具身智能企業的遞表資訊不再需要及時公佈,聆訊後才會“亮牌”。
規則層面也在醞釀調整。9月16日,香港特區行政長官李家超發表施政報告,提出港交所將於明年上半年就修訂特專科技公司(18C)上市制度展開諮詢,包括檢討市值門檻等。公開資料顯示,今年以來港股新股破發率超過七成。
匯生國際資本總裁黃立沖對中國經營報表示,香港證監會已針對上市檔案缺陷和保薦人盡調問題開展檢查,屬申報質量監管趨嚴,並非單獨針對機器人行業;但研發投入、資深獨立投資者和商業化證明仍是18C的重要要求。
監管放緩的影響正向一級市場傳導。
千創資本風險投資人王利傑向路透社表示,機器人領域的投資潮屬於“運動式創新”,具身智能的熱度已超過此前的網際網路和新能源投資浪潮。他稱,部分創始人數週內就能吸引數十家潛在投資方,並拒絕常規盡職調查;一些一級市場項目的估值已被下調30%至50%。
04. 結語:政策面未轉向
6月17日,證監會主席吳清表示,科創板將支援量子科技、生物製造、具身智能等更多硬科技企業上市。同日,上交所就修訂科創板企業發行上市申報及推薦暫行規定公開徵求意見,在將機器人列入戰略性新興產業二級行業的同時,也提出從嚴把好發行上市准入關,防止“帶病申報”和“一哄而上”。
路透社援引企業高管和投資人的觀點稱,監管收緊並不意味著中國從人形機器人領域撤退,而是反映出對部署規模、訂單量以及將技術演示轉化為可商業化產品的證據愈發重視。標普全球市場財智高級研究分析師Ruiying Zhao表示,投資者情緒正從普遍狂熱轉向選擇性理性。
盤古智庫高級研究員江瀚對中國經營報表示,這次收緊本質上不是一刀切叫停,而是監管從寬進轉向優進嚴管的典型訊號。一位參與亞洲股票發行的資深銀行家的判斷更為直白:出貨量還沒有真正追上炒作。 (深藍財經)