
到2026年底中國公共債務佔GDP的比重達到GDP的122%。財政緊縮的時機往往具有逆週期性,且與外部需求改善的跡象相關聯,就在2025年下半年出口開始小幅回升之際,高層推出了財政緊縮措施,自2025年7月以來廣義財政赤字已縮小2.5%。與以往週期不同,房地產對經濟活動構成了顯著拖累,且家庭去槓桿速度加快。
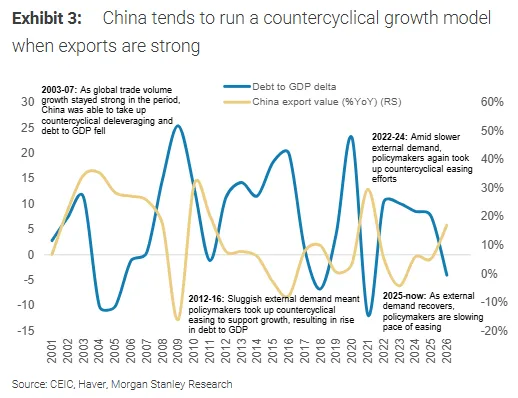
分析:中國目前的刺激政策就和一個水龍頭一樣,情況稍有好轉就把開關擰緊些,情況不好了就稍微把開關放鬆些,比如這半年出口比較好,國內經濟壓力沒這麼大了,財政就開始緊縮。這樣調節固然有其合理性,但也存在很大的問題,就是市場是有預期的,當市場預期刺激會放緩,大家也就不會急著把錢花出去買房或消費,這就是經濟一直溫水煮青蛙的原因。
儘管財政政策可能有趕上的空間,但尚未宣佈大規模財政擴張的計畫。即使開始實施財政擴張,也必須將結構向消費而非資本支出傾斜。高層似乎不願分配太多資源至消費,因為消費不會帶來可持續增長,但堅持資本支出的問題在於經濟將無法回到持續溫和的通膨率,反而會造成產能過剩。
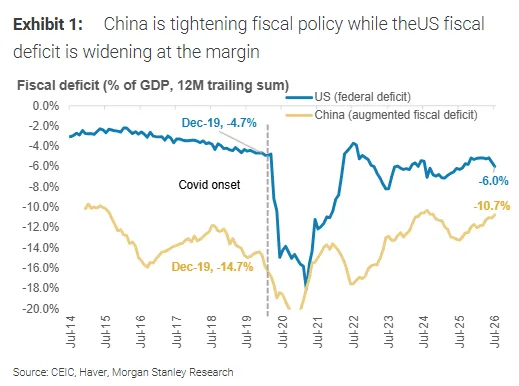
分析:第二就是結構性的問題,這幾年的財政擴張支援的也都是科技行業,我之前也分析過很多次,科技固然重要,但貢獻的就業太少了,中國絕大多數人的收入還是依靠傳統行業,所以財政應該分配多點資源給傳統的消費和房地產等行業,比如補貼這幾年基數漲的比較多的個人社保,這樣內需這個輪子才能靠自己轉起來。
正如經濟學鼻祖亞當斯密說的一樣,任何生產活動的最終目的都是消費,如果消費端無力的話,科技和生產也就失去了意義。其實重生產輕消費模式之前也不是沒試過,結果可想而知的不好。
房地產仍是拖累因素
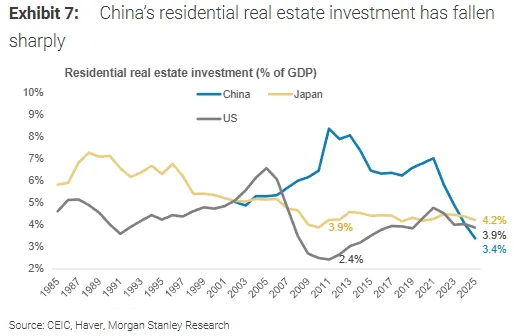
本輪週期與以往的關鍵差異在於房地產市場帶來的拖累,高頻指標顯示市場活躍度仍在持續收縮與下滑。相較於自身歷史趨勢,房地產固定資產投資佔GDP的比重仍在下降,即便這一比重已跌破2004年的水平。從與美國、日本的相對角度來看,中國的房地產投資佔GDP的比重也已達到3.4%,與美國和日本在調整谷底時分別達到的2.4%和3.9%相近。但出於以下原因,預計房地產市場仍將長期處於調整狀態。
1,中國房地產市場此前的運行水平高於長期趨勢,因此可能需要在一段時間內保持在趨勢以下。
2,潛在需求趨勢仍在走軟,中國總人口持續下降,為住房長期需求帶來了天然阻力。
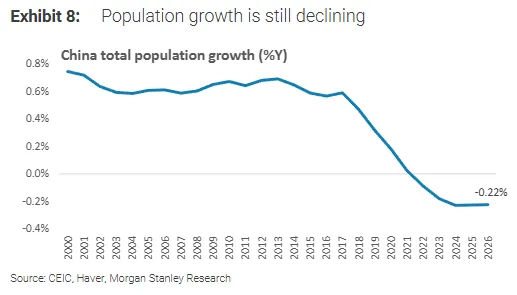
分析:這一輪的經濟下行和97年或08年都不同,之前我們處於快速上升期,誰都知道風暴會過去,所以經濟的恢復很快,但這次我們處於經濟轉型期,疊加人口下降這個因素,經濟恢復起來肯定會慢很多。
所以對於大多數人來說要明白一點,就是過去樓市V型反轉的情況大機率不會重現了,未來樓市持續K型分化才是長期趨勢,正是基於這個判斷,今年年中開始我就覺得一線城市的剛需急的話可以下手了,不用一直等下去。
高層已發佈指導意見,加快從預售模式向現房銷售模式的轉型,這可能從結構性上拖累開發商的銷售和收益,同時鑑於土地銷售疲軟,我們預計新房銷售將同比下降9.8%。在預售制嚴格執行的情景下,預計2026至2028年房地產銷售額將以24%的復合年率收縮。
家庭去槓桿加速
2022至2024年家庭債務佔GDP的比率基本保持穩定,而企業和政府資產負債表則在加槓桿,這一態勢在2025年發生轉變,家庭開始降低其債務佔GDP的比率,但企業和政府槓桿率的上升仍為總需求提供了支撐。2026年家庭在去槓桿方面的力度進一步加大,而高層也開始實施財政緊縮政策,這使得去槓桿處理程序變得更為複雜。
受房地產市場低迷影響,家庭最初去槓桿的步伐非常緩慢(家庭債務增速與名義GDP增速保持一致),2025年起家庭部門去槓桿速度顯著加快。我們估計2026年家庭債務佔GDP的比重將再降3%(家庭債務首次出現同比收縮的年份)。作為佐證,家庭儲蓄率在2026年第二季度有所上升,並創下2022年以來的新高。
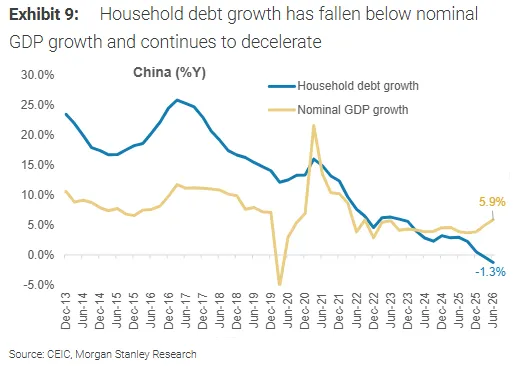
分析:家庭去槓桿是目前的核心問題,那為何家庭要去槓桿呢?因為對未來收入沒信心,所以現在很多機構都在建議補貼社保,這樣可以減輕大家的後顧之憂,家庭去槓桿壓力會隨之減小,另外還能刺激消費,把內需這個輪子帶起來,等大家都有錢賺了經濟才會好起來。
有的人可能會說家庭去槓桿,但是國企和政府在加槓桿,總體的槓桿率並沒有大幅下降。話是沒錯,但你想過沒有,政府和企業加槓桿是擴產行為,擴產後還是要消費來消化,家庭去槓桿的話怎麼消化呢?消化不掉那國企加槓桿是不是也持續不下去?還是回到亞當斯密的那句話,任何生產活動的最終目的都是消費。
家庭目前已處於通縮背景拖累收入的起點,自2023年第二季度中國GDP平減指數轉為負值以來,家庭收入增速也顯著放緩,家庭縮減消費,儲蓄率持續上升。
而支援消費的政策遲遲未能到位,個人社會保障支出加大使得家庭持續保持較高的預防性儲蓄率。因此年初至今的零售銷售平均同比僅增長1.2%,而2025年的平均同比增幅為3.8%。家庭支出的減少進一步加劇了內需的整體走弱,也加大了經濟增長的下行壓力。
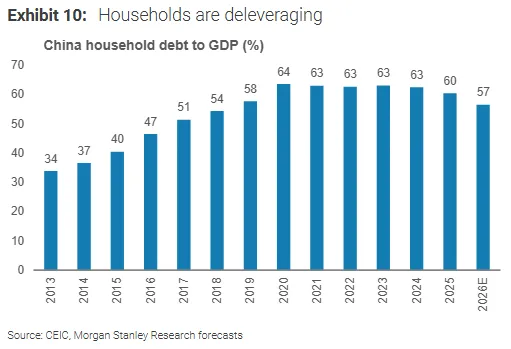
分析:目前恢復家庭信心是提振經濟的關鍵,後面如果資源不向家庭端傾斜的話,影響大多數人收入的消費和房地產等行業也很難有實質性好轉,作為投資人來說,等待政策端強力轉向消費是重要的買點訊號。 (finn的投研記錄)